Давно накопичені побоювання щодо бульбашки штучного інтелекту раптово спалахнули через результат виборів.
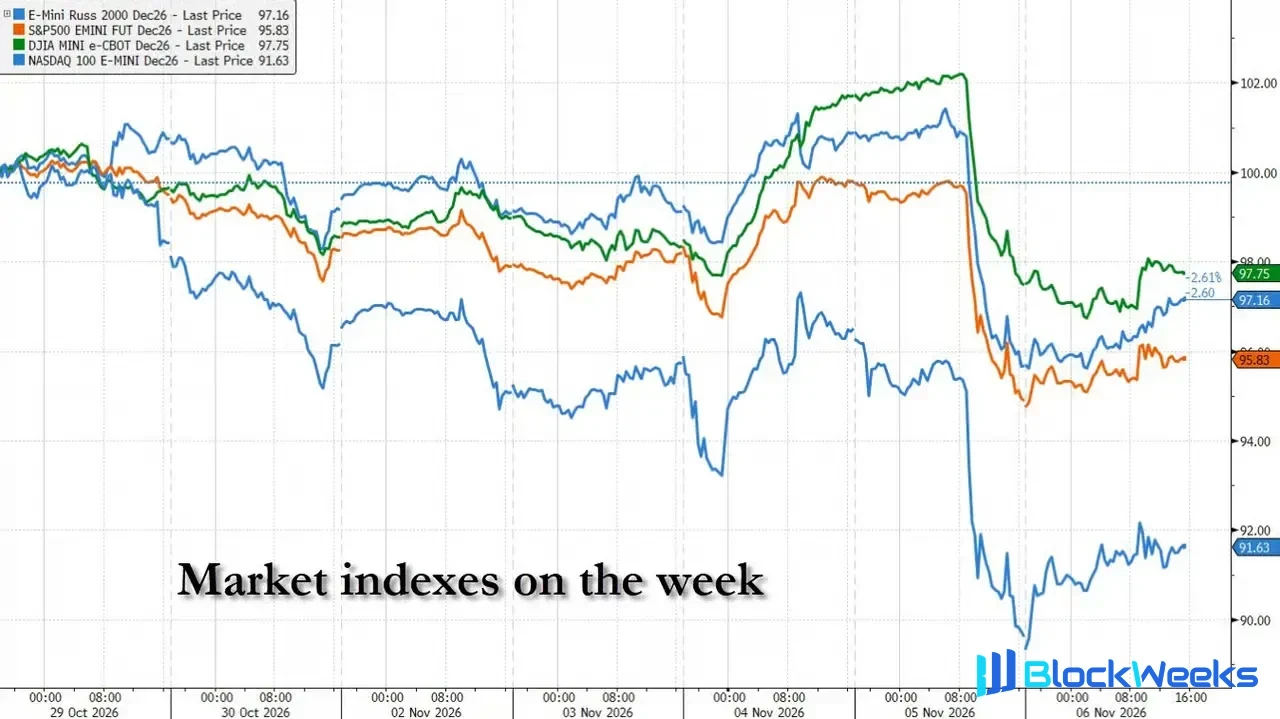
Переконлива перемога демократів на проміжних виборах до Конгресу США мала б стати сигналом «усунення ризиків» — і фондовий ринок спочатку відреагував саме так. Але менш ніж за 24 години Волл-стріт здійснила драматичний розворот від святкування до паніки. У четвер Nasdaq 100 зафіксував найбільше одноденне падіння з березня 2020 року, стерши 2,3 трильйона доларів ринкової вартості за один день; якщо вимірювати від максимуму 6 жовтня, американські акції сумарно втратили 5,7 трильйона доларів ринкової вартості. Індекс страху VIX злетів з 16,6 пункту до майже 28 пунктів — одна з найбільш стрімких подій волатильності в історії, що почалася з найспокійнішої відправної точки.
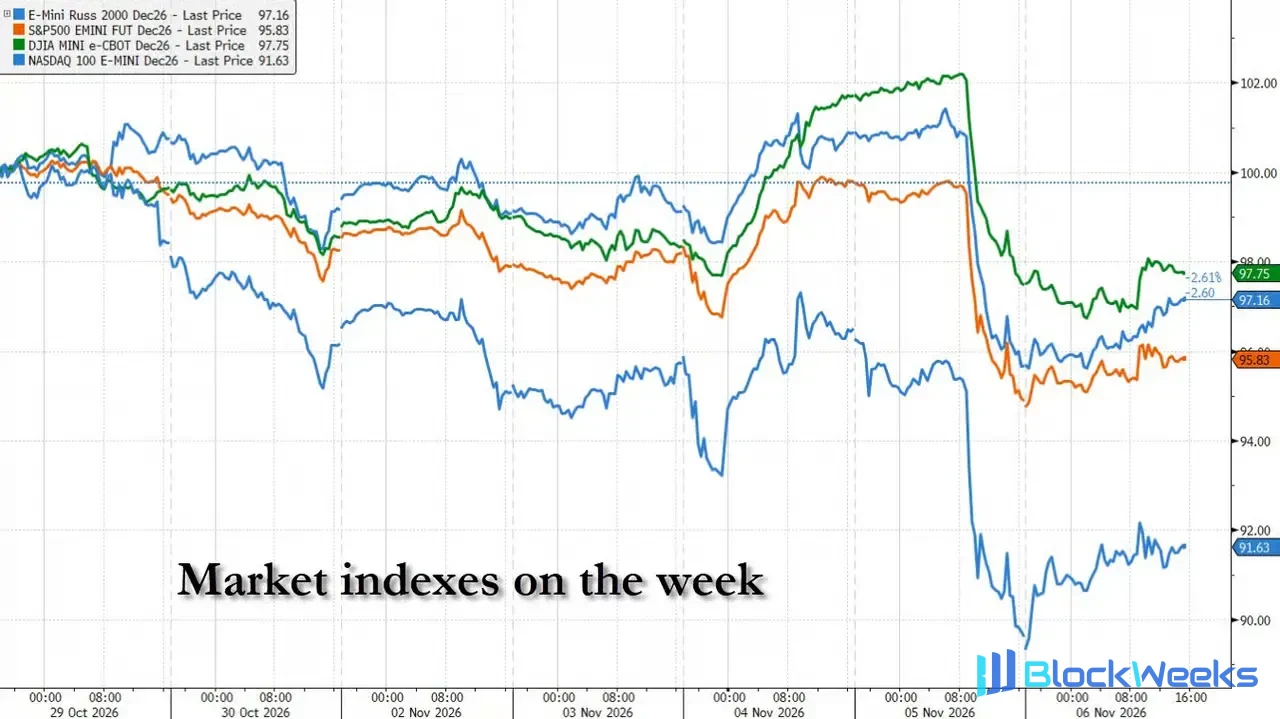
Тригером стала переоцінка ринком політичної позиції Демократичної партії — особливо її глибокого скептицизму щодо масштабного розширення центрів обробки даних для штучного інтелекту. Ця політична змінна в поєднанні з уже надзвичайно переповненими позиціями в торгівлі ШІ створила рідкісну картину, коли роздрібні інвестори, хедж-фонди та кількісні стратегії одночасно кинулися на вихід. Причина, чому цей розпродаж був настільки руйнівним, полягає в тому, що він майже нікому не залишив часу на реакцію — від роздрібних інвесторів, які втекли першими, до хедж-фондів, що пішли за ними, до кількісних стратегій, які механічно ліквідували позиції — все завершилося лише за кілька годин.
Ніч виборів: від святкування до замішання
У вівторок увечері переконлива перемога Демократичної партії перевершила очікування. За даними The Wall Street Journal, Бен Емонс, керівник інвестиційної дослідницької установи, сидів у своєму офісі на Мангеттені з 9 вечора до півночі, і його телефон майже не замовкав. Приймаючи дзвінки клієнтів, він робив віджимання біля столу, щоб залишатися бадьорим. «Люди були застигнуті зненацька, — сказав він. — Це справжня шокова подія».
У той час ф'ючерси на фондові індекси спочатку знизилися під час раннього підрахунку голосів, але коли перемога демократів стала очевидною і Трамп публічно заявив, що приймає результат виборів, ф'ючерси швидко перейшли до зростання. Джордж Матео, головний інвестиційний директор Key Private Bank, дивився пряму трансляцію вдома, одночасно переписуючись із колегами. Його судження полягало в тому, що ризик запеклої суперечки після виборів розвіявся, і ринок має справедливо це вітати.
Це судження підтвердилося в середу вранці. Сектори, пов'язані з «реальною економікою», такі як будівництво та роздрібна торгівля, різко зросли, і Dow зафіксував найкращий одноденний результат з квітня. Волл-стріт ненадовго зітхнула з полегшенням, вважаючи, що невизначеність виборів була списана.
Однак незабаром це відновлення виявилося хибним проривом.
Роздрібні інвестори тікають першими, паніка поширюється в соціальних мережах
Розпродаж у четвер спочатку спалахнув через роздрібних інвесторів.
У перші півгодини після відкриття Nasdaq різко впав, і чистий продаж індивідуальних інвесторів досяг історичного рекорду. За даними дослідницької фірми Vanda Research, одноденний чистий продаж роздрібних інвесторів у четвер поступався лише двом торговим дням під час шоку COVID у березні 2020 року. Відділ ринкової розвідки JPMorgan зазначив, що роздрібні продажі відхилилися від нормальних рівнів більш ніж на три стандартні відхилення.
«Я почав працювати о 7 ранку, — сказав Рафаель Монжес, аспірант інженерного факультету Колумбійського університету та член Клубу торгівлі опціонами та ф'ючерсами Колумбійського університету. — Я побачив, як відкрився ринок, Nasdaq швидко падав, потім S&P. Nasdaq був божевільним, усі акції ШІ зливалися. Мій телефон почав безперервно вібрувати, усі дивилися на акції, все червоне».
Інвестор із Сан-Франциско та творець контенту Кевін Сюй глянув на ринок о 10:30 ранку в четвер і завмер. Nasdaq уже впав на 4%, і його пенсійний рахунок випарувався на шестизначну суму за ніч. «Ти нічого не можеш зробити, — сказав він. — Ти можеш лише спостерігати». У його стрічці соціальних мереж інші роздрібні інвестори публікували меми, випускали пару великими літерами, а деякі навіть публікували номер телефону гарячої лінії психічного здоров'я.
Джоел Рігер, 50-річний роздрібний трейдер з Каліфорнії, не коригував свої позиції під час потрясіння. «Вчорашній портфель зазнав сильного удару, все червоне, — сказав він. — У короткостроковій перспективі це буде боляче».
Хедж-фонди наслідують, інституційні продажі не знаходять покупців
Вихід роздрібних інвесторів був лише прелюдією. Коли напрямок ринку визначився, хедж-фонди та менеджери активів, що працюють лише на довгих позиціях, приєдналися до продажів, тоді як на іншому боці майже не з'явилося покупців.
За даними Bloomberg, «інституційні інвестори відійшли вбік, тоді як роздрібні та систематичні стратегії агресивно продають», — написав у звіті глобальний макростратег Vanda Вірадж Патель. «Така динаміка потоків надзвичайно рідкісна поза межами справжніх періодів ринкового стресу».
Рон Адлер, співкерівник відділу торгівлі глобальними акціями з високим рівнем обслуговування в JPMorgan, спостерігав весь процес зі столу торгівлі готівкою — обсяг торгів того дня зріс на 50% порівняно зі звичайним рівнем. «Те, що ми побачили, частково було болем портфелів і безрозбірним продажем», — написав він у записці клієнтам. «Відвертість сьогоднішніх потоків була розумною за напрямком, але масштаб був приголомшливим».

За оцінками столу Prime Brokerage Goldman Sachs, фундаментальні хедж-фонди з довгими/короткими позиціями втратили 1,3% у четвер — подія на два стандартні відхилення; фонди, орієнтовані на технології, впали більш ніж на 4%, майже знищивши свої прибутки з початку року. Моментум-стратегії зазнали втрат на 3,7 стандартного відхилення. Дані Morgan Stanley показали, що зниження сукупного левериджу хедж-фондів від піку в червні було найбільшим за понад десятиліття.
Кількісна ліквідація бере гору, систематичний тиск продажів самопідсилюється
Щойно ринкове падіння утвердилося, спрацювала низка механізмів кількісної торгівлі, підштовхнувши тиск продажів до нового масштабу.
Чарлі Макелліготт, керуючий директор з крос-активних стратегій у Nomura Securities, оцінив, що під час сесії в четвер негативна гамма-експозиція опціонних дилерів становила близько 7 мільярдів доларів на кожен 1% руху ринку — тобто на кожен 1% падіння акцій дилерам потрібно було продати додатково 7 мільярдів доларів акцій для хеджування ризику. Водночас фонди контролю волатильності мали продати близько 61 мільярда доларів акцій, з яких 25 мільярдів доларів надійшли від ліквідації, не завершеної в середу; закриваючий ребаланс левериджованих ETF додав би ще приблизно 47 мільярдів доларів продажів.
Кількісні фонди, що слідують за трендом (CTA), також відступали синхронно. За оцінками Vanda, CTA продали сукупно близько 13 мільярдів доларів ф'ючерсів на S&P 500 та Nasdaq, а позиції впали до майже історичних мінімумів.

Barclays оцінив, що фонди контролю волатильності скоротили експозицію до акцій на 30 процентних пунктів за один день — найбільше одноденне скорочення з часів шоку COVID у лютому 2020 року. «Розмови з клієнтами кажуть мені, що на цей момент вони мають сильніший стимул додатково зменшити цей ризик», — написав Макелліготт. «Наскрізна тема зворотного зв'язку: зберегти те небагато, що залишилося від прибутків з початку року, і дожити до входу в новий капітальний і новий ризиковий цикл наступного року».
До 15:00 Nasdaq впав на 4,5%, і деякі трейдери ще сподівалися на відскок в останню годину. Натомість продажі посилилися, і S&P 500 закрився поблизу денного мінімуму, зафіксувавши найбільше одноденне падіння з квітня минулого року.
Сектор ШІ ліквідовано, збитки концентровані та глибокі
Руйнівна сила цього розпродажу була висококонцентрована в секторах, пов'язаних зі ШІ.
Такі підсектори, як мікросхеми пам'яті, оптичні мережі, центри обробки даних і напівпровідники для ШІ, впали на 12–15% за один день, що являє собою екстремальні рухи в п'ять-шість стандартних відхилень. Близько десятка кошиків акцій ШІ показали найгірші одноденні результати з моменту запуску ChatGPT у листопаді 2022 року. Серед них найбільш постраждалі кошики пам'яті та оптичного зв'язку впали вдвічі від своїх червневих максимумів, перевищивши будь-який відкат за останні чотири роки.
Станом на закриття четверга 57% компонентів Nasdaq 100 впали більш ніж на 20% від своїх максимумів — частка навіть вища, ніж коли сам індекс увійшов у ведмежий ринок у березні 2022 року.
Частково те, що зробило цей крах настільки драматичним, полягає в тому, що він вибухнув майже зі спокою. VIX на відкритті в четвер становив лише 16,6 пункту, що нижче за його середньорічний рівень; до закриття він був близько 28. З 1980 року S&P 500 падав більш ніж на 2% наступного дня після зростання на 1,5% лише 48 разів, майже всі — під час ведмежих ринків або криз.
Політичний шок посилює старі тривоги, наратив ШІ стикається з переоцінкою
Бурхлива реакція ринку відображає глибоку тривогу інвесторів щодо інвестиційної тези ШІ.
Ще до виборів ринок уже мав сумніви щодо стійкості торгівлі ШІ: капітальні витрати технологічних гігантів продовжували зростати, грошові резерви скорочувалися, а борг накопичувався на балансах операторів центрів обробки даних. Перемога демократів додала новий шар політичного ризику — сильна опозиція Демократичної партії розширенню центрів обробки даних, особливо в таких штатах, як Техас, Огайо та Джорджія, які стали ключовими полями битви для будівництва центрів обробки даних, кинувши тінь на перспективи розбудови інфраструктури ШІ.
Аналітик BofA Майкл Хартнетт зазначив, що серед опитаних виборців аж 76% виступають проти будівництва нових центрів обробки даних поблизу їхніх громад, що стає серйозною перешкодою для розширення інфраструктури ШІ.
Метт Роу, старший портфельний менеджер Man Group, сказав, що результати виборів надали «вимірюваний доказ того, що існує справжня громадська антипатія до будівництва центрів обробки даних», що «починає змінювати моє судження щодо ймовірності реалізації цих проєктів». «За інших рівних умов ці проєкти просуватимуться довше і коштуватимуть дорожче».
Джо Габлер, портфельний менеджер Causeway Capital Management, зазначив, що «завжди будуть ті, хто програє, і не кожен, хто ставить на капітальні витрати, може бути переможцем».
З іншого боку, інвестори, які вийшли рано, уникнули бурі. Джефф Мюленкамп майже повністю спорожнив усі холдинги ШІ свого фонду перед обвалом; його портфель на 275 мільйонів доларів був приблизно незмінним з листопада і перевершив S&P 500 за рік. «Ми продали те, що було дорогим і популярним, і купили те, що було дешевим і забутим», — сказав він. «Коли імпульс змінився, ми виграли».
Ринок шукає вихід
Оскільки торгівля ШІ ліквідується, інвестори шукають нові безпечні гавані — але шлях не гладкий.
Ще до виборів гроші почали перетікати в захисні сектори з нижчою оцінкою, такі як комунальні послуги та споживчі товари першої необхідності. У жовтні акції зростання відставали від акцій вартості на 10 процентних пунктів, що є найбільшим місячним розривом з 2001 року. Однак обвал у четвер показав, що ці нові фаворити також не змогли витримати ударної хвилі від розпродажу технологій.
Деякі інвестори, які завчасно позиціонувалися, змогли піти неушкодженими. Керуючий фондом Джефф Мюленкамп очистив майже всі холдинги ШІ перед обвалом; його портфель на 275 мільйонів доларів був basically незмінним у листопаді і перевершив S&P 500 з початку року. «Ми продали дороге і популярне і купили дешеве і забуте», — сказав він. «Коли імпульс змінився, ми виграли».
У п’ятницю акції чипів відскочили першими, причому Nasdaq 100 ненадовго відновився більш ніж на 2,6%, але основні фондові індекси все ще завершили тиждень нижче, причому S&P 500 впав на 2,68% за тиждень. Сініса Соргіч, досвідчений трейдер Bright Trading, того дня зашортил американські акції TSMC, але був «обпечений», оскільки акції відскочили більш ніж на 7,8% внутрішньоденно. Він підсумував відчуття тижня: «Вчора була кривава баня. Ринок зараз настільки божевільний, що я просто не наважуюся йти ва-банк, щоб купувати на просіданні».
Розбіжність на ринку вже з’явилася. Матео з Key Private Bank вважає, що регулювання на рівні штатів затримає, але не зупинить будівництво центрів обробки даних, і громадський скептицизм щодо ШІ може поступово зникнути в міру ширшого фактичного використання. Казалетто з Wellington Management більш обережний, вважаючи, що тенденція уповільнення розширення ШІ вже закріпилася.
Чи ця буря є жорстоким струсом посеред бичачого ринку ШІ, чи початком глибшого циклічного зсуву, Волл-стріт ще не дійшла згоди. Але одна реальність уже очевидна: коли політичні вітри та переповнене позиціонування змінюються одночасно, буфер, який може запропонувати ринок, набагато тонший, ніж здається.