Автор: Jae, PANews
3 ноября, когда промежуточные выборы в США были в самом разгаре, регуляторное поле битвы CFTC также загорелось.
Утром Комиссия по торговле товарными фьючерсами США (CFTC) одобрила допуск американских бессрочных фьючерсов на акции на регулируемый рынок США, и американские бессрочные контракты на акции впервые получили четкое разрешение американского регулятора. Днем прозвучали ответные выстрелы. Альянс рынков капитала (CMA), поддерживаемый традиционными институтами, такими как Cboe Global Markets и Citadel Securities, подал иск в Окружной суд США по Южному округу Нью-Йорка с требованием отменить одобрение продукта CFTC.
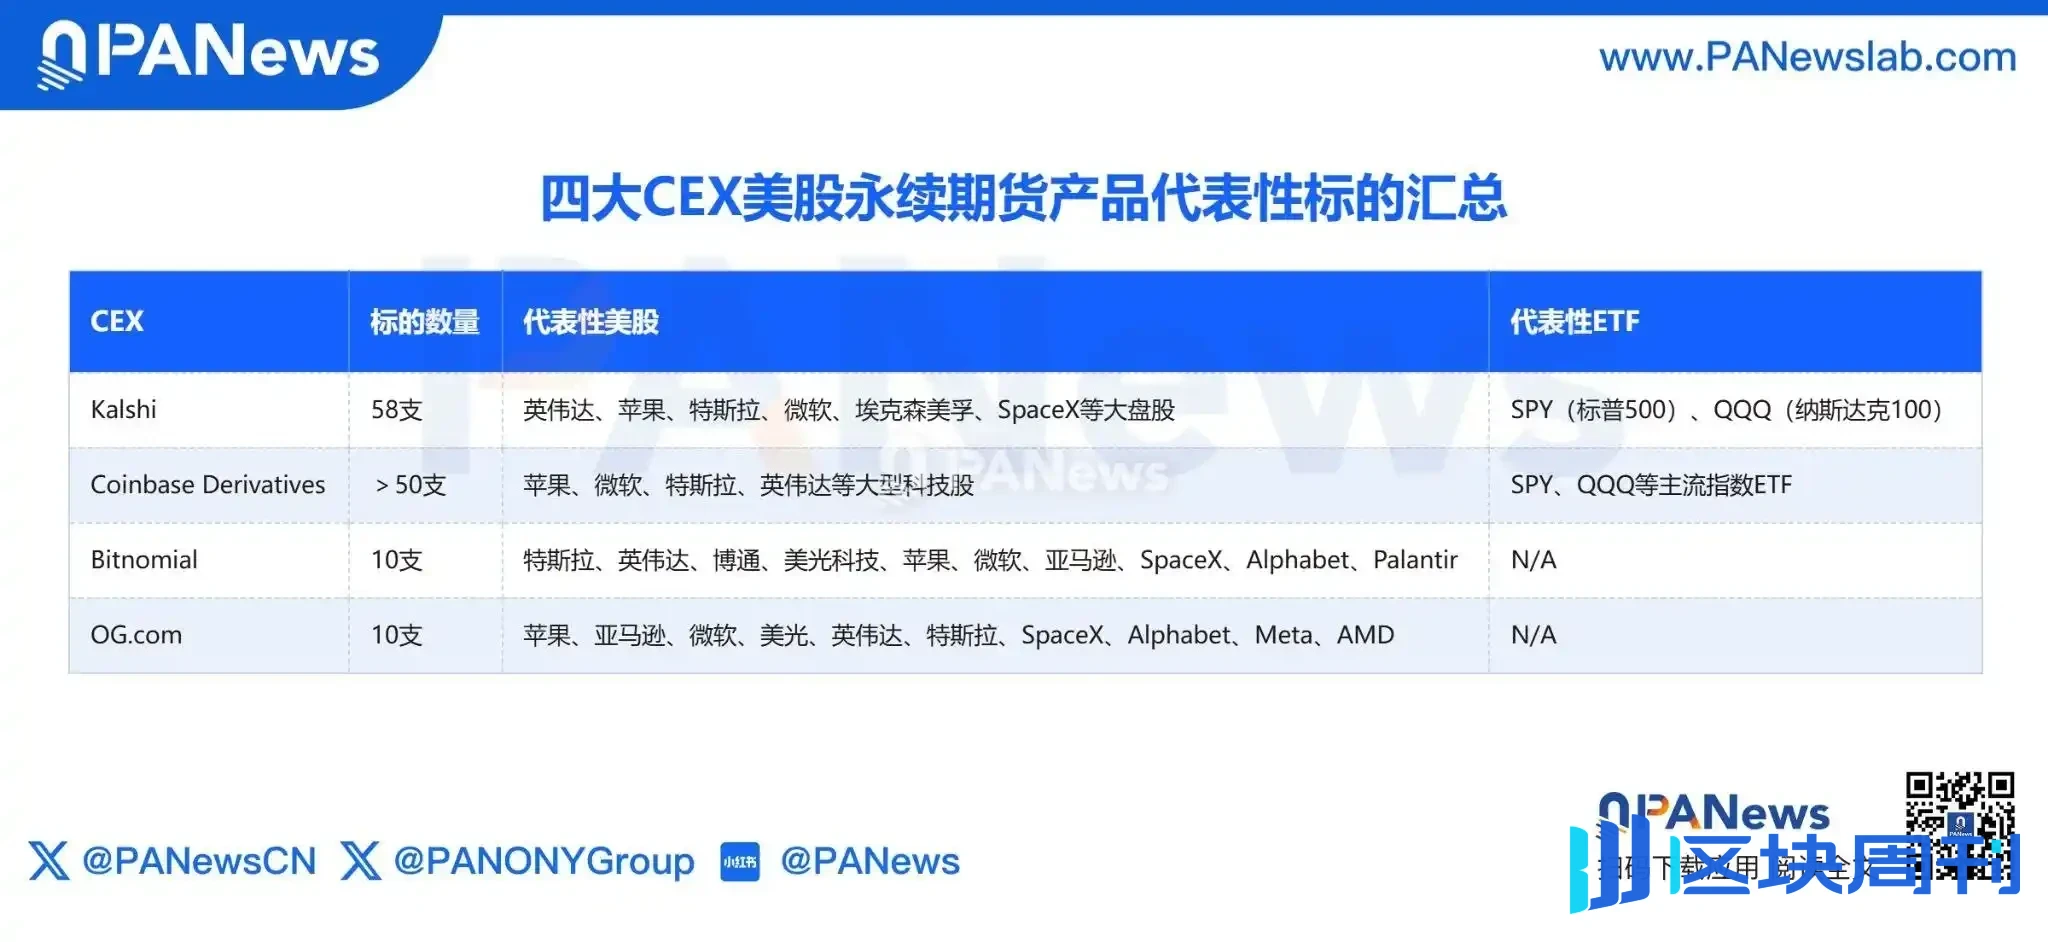
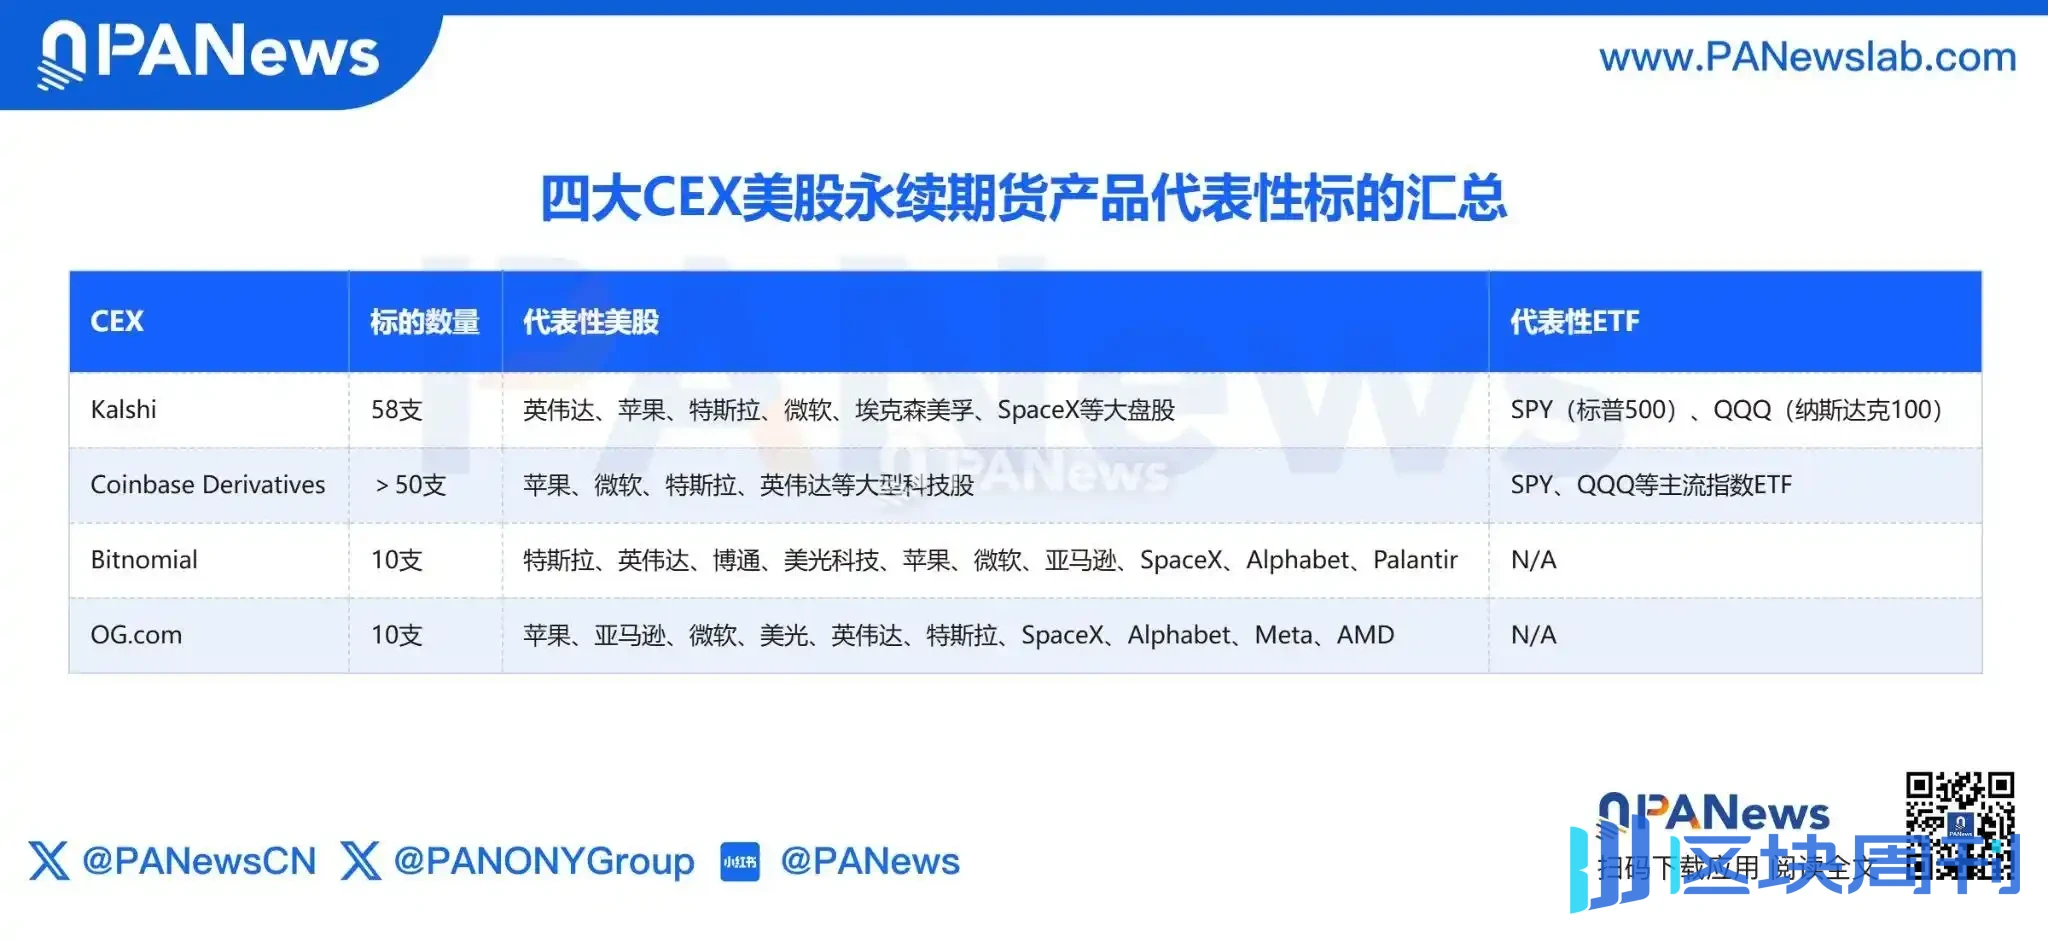
Столкновение одобрения и блокировки в один и тот же день отнюдь не является случайным рыночным эпизодом. Ранее продукты американских бессрочных фьючерсов на акции четырех криптоинститутов — Kalshi, Coinbase, Bitnomial (сестринская компания Kraken) и OG.com (в составе Crypto.com) — уже были на подходе. Противостояние старых и новых сил разыгрывается в продуктах американских бессрочных контрактов на акции.
CFTC открывает ворота, четыре криптобиржи первыми бросаются к финишу
Бессрочные контракты давно стали самым распространенным торговым инструментом на крипторынке. Они не имеют фиксированной даты истечения и полагаются на механизм ставки финансирования для привязки цены контракта к спотовой цене. Трейдерам не нужно владеть акциями, чтобы усилить риск-экспозицию через маржу, ценой чего является отсутствие статуса акционера и права голоса.
Теперь этот торговый механизм переносится на американский фондовый рынок. Сдвиг CFTC произошел не внезапно. 29 мая CFTC впервые одобрила бессрочные фьючерсы Kalshi на биткоин BTCPERP, создав прецедент. Впоследствии регулятор выпустил программное заявление о листинге бессрочных контрактов, предложив, чтобы различные базовые активы, такие как акции и драгоценные металлы, требовали "рассмотрения в каждом отдельном случае".
После этого заявки на институциональные продукты быстро распространились на американские акции и ETF: 18 сентября Kalshi, Bitnomial и Coinbase Derivatives подали заявки в один и тот же день; 24 сентября к ним присоединилась OG.com.
Первая партия базовых активов от четырех криптоторговых платформ была весьма однородной, почти все они привязаны к акциям крупных технологических компаний, таких как Nvidia, Apple, Tesla и Microsoft, а также к ETF на основные индексы, такие как SPY и QQQ. Активы с наилучшей ликвидностью и наибольшей узнаваемостью среди розничных инвесторов всегда были первой остановкой для новых категорий.
С точки зрения торговых механизмов, эта партия американских бессрочных контрактов на акции планирует торговаться непрерывно с вечера воскресенья до вечера пятницы, охватывая большую часть времени вне регулярных часов американского фондового рынка, но не круглосуточно, как крипторынок. Для обычных инвесторов наиболее интуитивное изменение заключается в следующем: в будущем им не нужно будет полагаться на традиционные американские опционы на акции, чтобы напрямую торговать ценовыми колебаниями крупных технологических акций, что сделает короткие продажи и хеджирование более гибкими.
Стоит отметить, что одобрение CFTC в большей степени основано на механизме "считается одобренным по истечении срока рассмотрения", а не на выдаче официальных одобрений или лицензий четырем компаниям по отдельности. Первоначальный 45-дневный период рассмотрения истек 2 ноября для первых трех, тогда как OG.com придется ждать до 8 ноября.
Однако этот допуск не означает, что американские бессрочные продукты на акции вышли из поля зрения Комиссии по ценным бумагам и биржам США (SEC). В соответствии с Законом о модернизации товарных фьючерсов 2000 года, фьючерсы на ценные бумаги подпадают под совместную регуляторную сферу CFTC и SEC. Помимо получения квалификации CFTC в качестве назначенного контрактного рынка (DCM), платформам также необходимо завершить регистрацию в SEC в соответствии с правилами для торговых площадок фьючерсов на ценные бумаги.
Финансовые гиганты Уолл-стрит подают в суд на CFTC, американские бессрочные контракты на акции сталкиваются с битвой за определения
Зеленый свет горит, но некоторые не согласны. Днем того дня, когда CFTC одобрила американские бессрочные продукты на акции, CMA, поддерживаемый гигантами Уолл-стрит, подал иск в Окружной суд США по Южному округу Нью-Йорка с требованием отменить соответствующее одобрение.
Суть жалобы CMA заключается в вопросе определения: считаются ли бессрочные контракты на американские акции ценными бумагами-фьючерсами или свопами на ценные бумаги?
CFTC классифицирует бессрочные контракты на американские акции как ценные бумаги-фьючерсы, применяя тем самым нормативную базу, совместно используемую CFTC и SEC. CMA утверждает, что бессрочные контракты на американские акции, не имеющие фиксированной даты истечения и полагающиеся на периодические фандинговые платежи для поддержания привязки цены, по сути ближе к продуктам типа свопов на ценные бумаги.
В американской регуляторной системе свопы на ценные бумаги подпадают под более строгие ограничения, и существуют особые юридические препятствия для их продажи обычным розничным инвесторам. Как только суд поддержит классификацию бессрочных контрактов на американские акции как свопов на ценные бумаги, существующий путь допуска продуктов столкнется с фундаментальными проблемами.
За юридическим спором стоит реальное влияние на коммерческие интересы. Причина, по которой Cboe и Citadel Securities объединили усилия для блокировки, по сути заключается в том, чтобы не допустить подрыва бессрочными контрактами на американские акции их бизнес-рвов.
Для Cboe опционный бизнес, несомненно, является его дойной коровой. В третьем квартале этого года чистый доход от опционного бизнеса составил около 470 миллионов долларов, увеличившись на 23% в годовом исчислении, а его биржи обеспечили 30,5% общего объема торгов на американском опционном рынке. Помимо торговых сборов, источниками дохода также являются рыночные данные, услуги доступа и сопутствующий клиринг.
Однако бессрочные контракты на американские акции демонстрируют относительно высокую степень эффекта замещения опционов. Например, если инвестор хочет открыть длинную позицию по Tesla с плечом, раньше ему нужно было покупать колл-опционы и учитывать даты истечения, подразумеваемую волатильность и выбор страйк-цены; в будущем он сможет напрямую получить ценовую экспозицию, открыв длинную позицию через бессрочные контракты на американские акции, без необходимости управлять ролловерами и истечениями.
Для пользователей, предпочитающих краткосрочную торговлю или левериджные ставки, потребности обеих сторон пересекаются. Как только бессрочные контракты на американские акции наберут объем, первым будет перераспределен розничный торговый объем на опционном рынке.
Для Citadel Securities влияние приходится на его маркет-мейкинговую основу. Она занимает около 30% доли маркет-мейкинга на американском опционном рынке и обрабатывает 35% розничного объема торгов американскими акциями. Ее бизнес-модель построена на потоке ордеров от традиционных брокеров и зрелых системах ценообразования и хеджирования.
Если все больше розничных инвесторов будут торговать бессрочными контрактами на американские акции на криптовалютных торговых платформах, поток ордеров будет обходить традиционные торговые каналы, и доходы Citadel Securities от маркет-мейкинга, а также ее влияние на ценообразование будут ослаблены. Особенно в периоды после закрытия торгов и по выходным бессрочные платформы могут самостоятельно формировать котировки и исполнение, что эквивалентно открытию второй площадки ценообразования в периоды простоя традиционного рынка.
Более глубокая тревога заключается в регуляторной асимметрии. Традиционные фондовые и опционные биржи годами работали под строгим надзором SEC и несут высокие затраты на соблюдение требований. Если CEX смогут запускать продукты со схожими экономическими функциями лишь благодаря квалификации CFTC DCM плюс регистрации в SEC, это эквивалентно выходу на тот же рынок с более низкими затратами на соблюдение требований. Cboe прямо заявила в своем комментарии для SEC: неправильная классификация продуктов оставит пространство для «регуляторного арбитража» для новых участников.
Иными словами, гиганты выступают не против самого продукта бессрочных контрактов на американские акции.
Генеральный директор Cboe Крейг Донохью подчеркнул: если бы речь шла исключительно о бизнес-вопросе, Cboe вполне могла бы запустить аналогичные продукты на собственной торговой и клиринговой платформе, регулируемой CFTC. Cboe уже располагает полной инфраструктурой для торговли фьючерсами и клиринга, а ее Cboe Clear U.S. имеет квалификацию DCO; в октябре этого года она также получила временное одобрение SEC на регистрацию для клиринга ценных бумаг. Она не лишена возможности войти в эту сферу; она просто не хочет конкурировать по несправедливым правилам.
Поэтому этот иск больше похож на оборонительную контратаку: в случае успеха он аннулирует существующее одобрение и заставит регуляторов повысить порог; в случае неудачи он все равно сможет использовать судебные процедуры, чтобы удлинить цикл внедрения и оставить гигантам окно для позиционирования. Для традиционных институтов, вместо того чтобы убивать новую категорию, лучшее решение — подтолкнуть регуляторов выровнять правила и вернуться на ту же стартовую линию, что и опережающие игроки.
Бессрочные контракты принесли новые торговые механизмы, и криптовалютный рынок доказал спрос пользователей на торговлю бессрочными контрактами. Но что в конечном итоге определяет, смогут ли бессрочные контракты на американские акции закрепиться на рынке, — это по-прежнему ликвидность, торговые издержки, защита инвесторов и четкие и стабильные регуляторные правила. Смогут ли продуктовые преимущества превратиться в конкурентоспособность на рынке американских акционерных деривативов, также еще предстоит проверить временем.
CFTC открыла дверь на рынок бессрочных контрактов на американские акции, но получение торговой квалификации и реальная победа на рынке всегда были двумя разными вещами.