Autor: Jae, PANews
El 3 de noviembre, mientras la batalla de las elecciones de medio mandato en Estados Unidos estaba en pleno apogeo, el frente regulatorio de la CFTC también se encendió con "fuego cruzado".
Por la mañana, la Comisión de Negociación de Futuros de Productos Básicos de Estados Unidos (CFTC) aprobó la entrada de los futuros perpetuos de acciones estadounidenses en el mercado regulado de EE. UU., y los contratos perpetuos de acciones estadounidenses obtuvieron por primera vez una autorización explícita de la regulación estadounidense. Por la tarde, sonaron los disparos de la oposición. La Capital Markets Alliance (CMA), respaldada por instituciones tradicionales como el Chicago Board Options Exchange Group (Cboe) y Citadel Securities, presentó una demanda ante el Tribunal de Distrito Federal del Distrito Sur de Nueva York, solicitando la revocación de la aprobación del producto por parte de la CFTC.
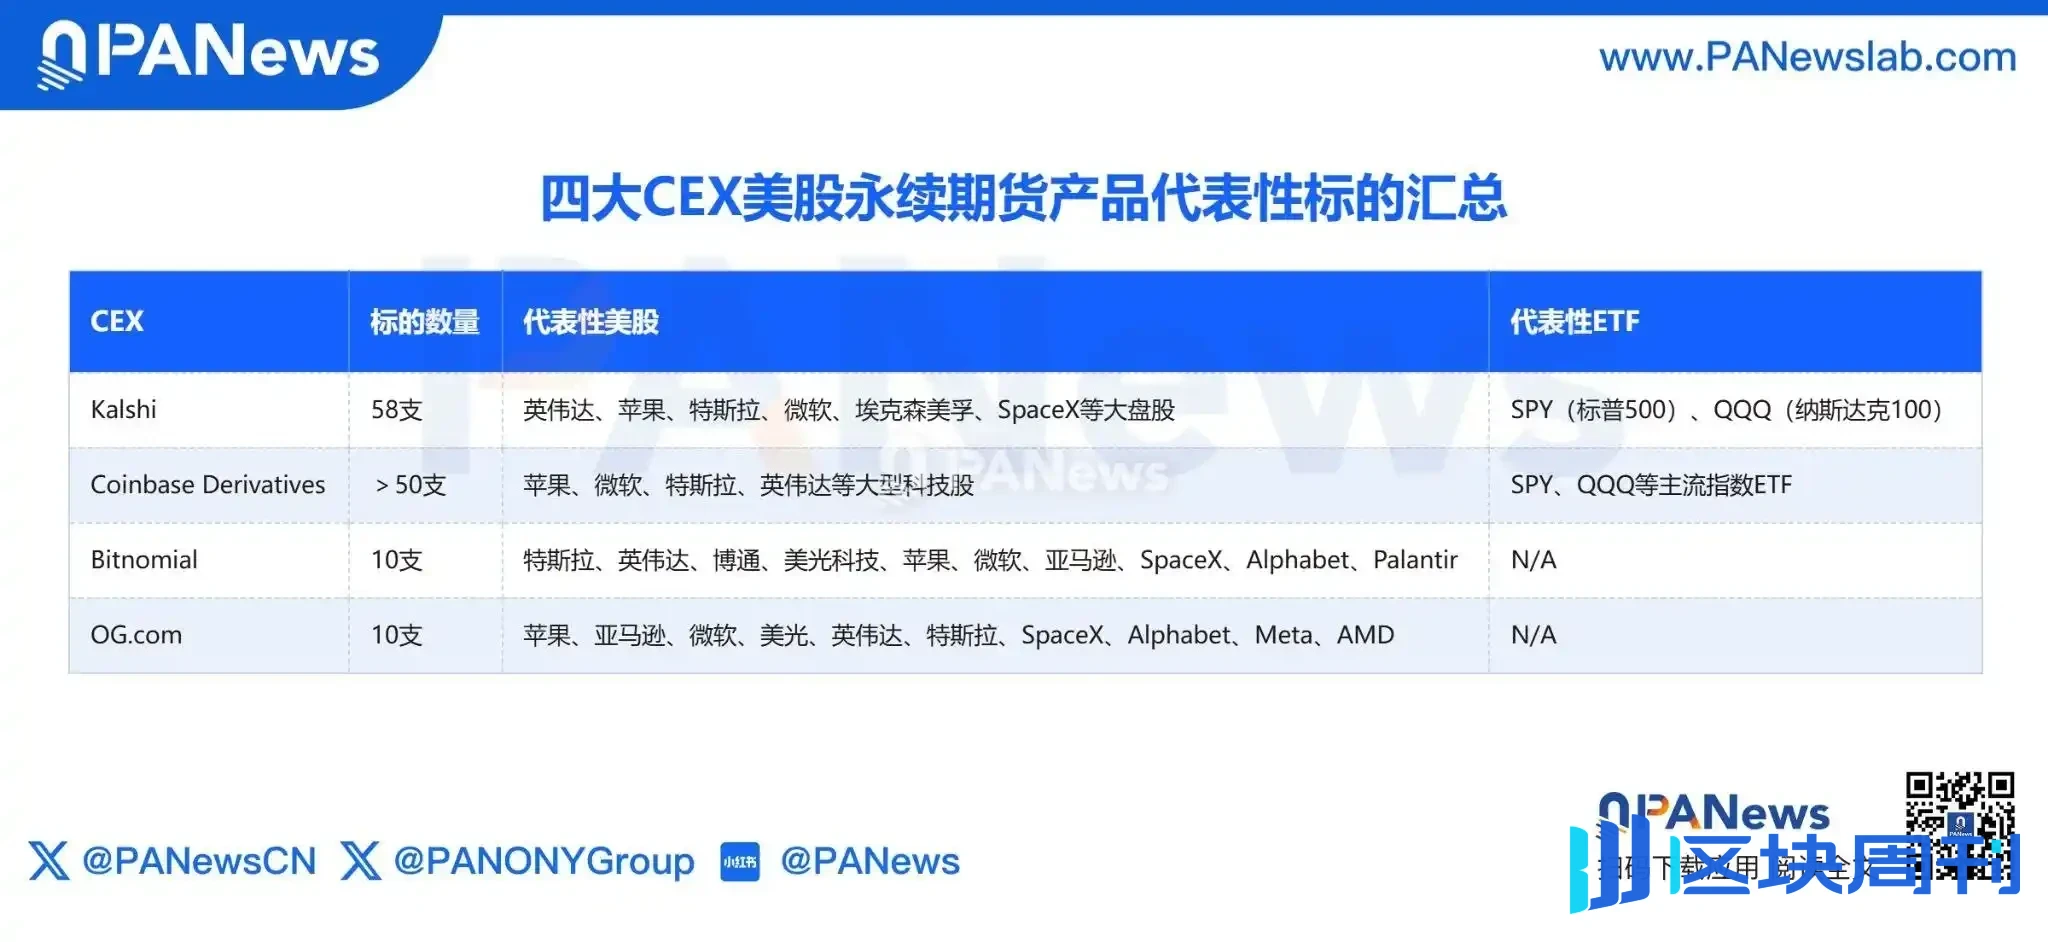
Que la luz verde y el bloqueo choquen el mismo día no es en absoluto un episodio casual del mercado. Anteriormente, los productos de futuros perpetuos de acciones estadounidenses de cuatro instituciones cripto —Kalshi, Coinbase, Bitnomial (empresa hermana de Kraken) y OG.com (filial de Crypto.com)— ya estaban en camino. Un enfrentamiento entre fuerzas nuevas y antiguas se desarrolla en torno a los productos de contratos perpetuos de acciones estadounidenses.
La CFTC abre la compuerta, cuatro exchanges cripto se adelantan en la línea de meta
Los contratos perpetuos se han convertido desde hace tiempo en el instrumento de negociación más predominante en el mercado cripto. No tienen fecha de vencimiento fija y se basan en el mecanismo de tasa de financiación para anclar el precio del contrato al precio spot. Los operadores no necesitan poseer acciones para ampliar su exposición al riesgo mediante margen, a costa de no tener ni la condición de accionista ni derecho a voto.
Hoy, este mecanismo de negociación está siendo trasplantado al mercado de acciones estadounidenses. El giro de la CFTC no ocurrió de repente. El 29 de mayo, la CFTC autorizó por primera vez el futuro perpetuo de Bitcoin BTCPERP de Kalshi, sentando un precedente. Posteriormente, el regulador publicó una declaración de política sobre la cotización de contratos perpetuos, en la que planteó que diferentes activos subyacentes, como acciones y metales preciosos, requieren una "revisión caso por caso".
Desde entonces, las solicitudes de productos de las instituciones se extendieron rápidamente a acciones estadounidenses y ETF: el 18 de septiembre, Kalshi, Bitnomial y Coinbase Derivatives presentaron solicitudes el mismo día; el 24 de septiembre, OG.com siguió el ejemplo.
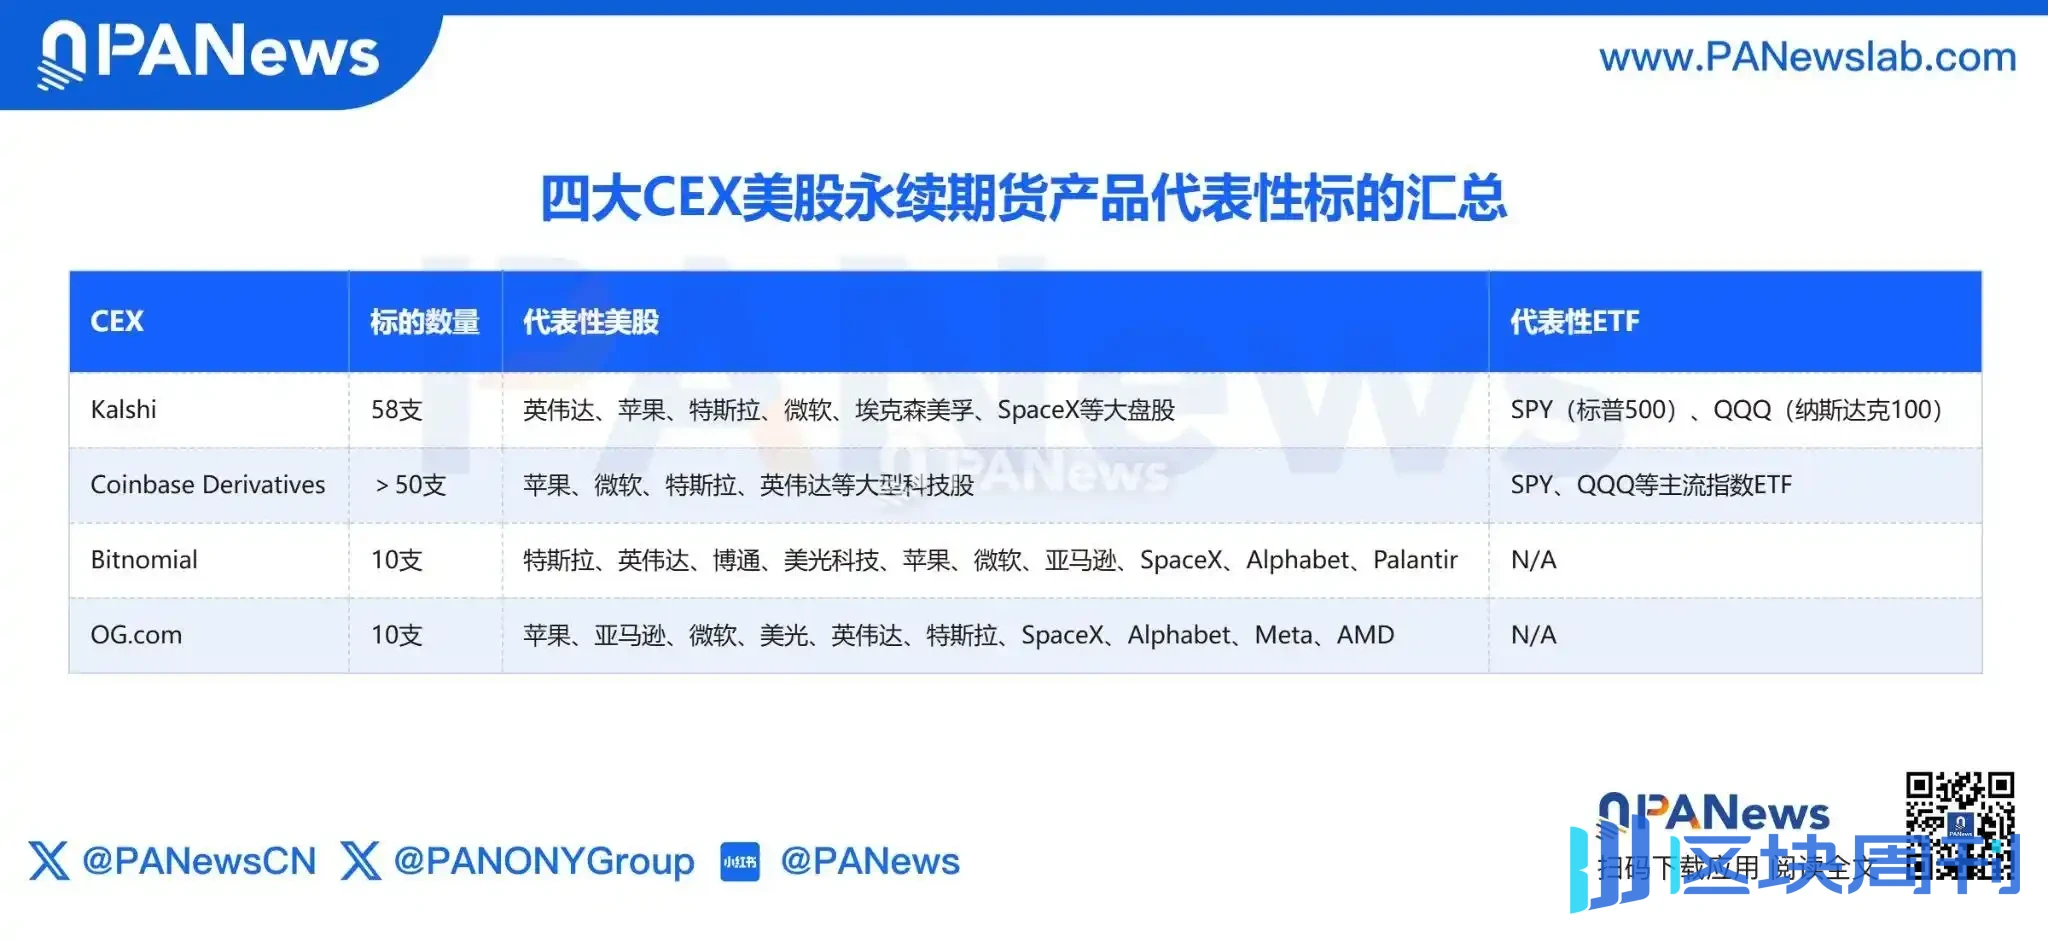
Los primeros subyacentes de las cuatro plataformas de negociación cripto son altamente coincidentes, anclados casi en su totalidad a acciones tecnológicas de gran capitalización como Nvidia, Apple, Tesla y Microsoft, así como a ETF de índices principales como SPY y QQQ. Los activos con mayor liquidez y mayor reconocimiento entre los inversores minoristas son siempre la primera parada de las nuevas categorías.
En cuanto al mecanismo de negociación, este lote de planes de perpetuos de acciones estadounidenses contempla negociación continua desde la noche del domingo hasta la noche del viernes, cubriendo la mayor parte del tiempo fuera del horario habitual del mercado de acciones estadounidense, pero no las 24 horas los 7 días de la semana del mercado cripto. Para los inversores comunes, el cambio más directo es: en el futuro no será necesario depender de las opciones tradicionales sobre acciones estadounidenses para operar directamente con las fluctuaciones de precio de las grandes tecnológicas, y tanto las posiciones cortas como la cobertura serán más flexibles.
Cabe señalar que la autorización de la CFTC se basa más en el mecanismo de "aprobación tácita al vencer el plazo de revisión", y no en la emisión de una aprobación formal o licencia individual a las cuatro instituciones. El plazo inicial de revisión de 45 días venció el 2 de noviembre para las tres primeras, mientras que OG.com tendrá que esperar hasta el 8 de noviembre.
Sin embargo, este permiso de acceso no significa que los productos perpetuos de acciones estadounidenses queden fuera del radar de la Comisión de Bolsa y Valores de Estados Unidos (SEC). Según la Ley de Modernización de Futuros de Productos Básicos de 2000, los futuros sobre valores están dentro del ámbito de supervisión conjunta de la CFTC y la SEC. Además de obtener la calificación de Mercado de Contratos Designado (DCM) de la CFTC, las plataformas también deben completar el registro ante la SEC conforme a las normas para centros de negociación de futuros sobre valores.
Los gigantes financieros de Wall Street demandan a la CFTC, los perpetuos de acciones estadounidenses se enfrentan a una disputa de definición
La luz verde se encendió, pero también hay quienes no están de acuerdo. Justo en la tarde en que la CFTC aprobó los productos perpetuos de acciones estadounidenses, la CMA, respaldada por gigantes de Wall Street, presentó una demanda ante el Tribunal de Distrito Federal del Distrito Sur de Nueva York, solicitando la revocación de la aprobación correspondiente.
El núcleo de la demanda de la CMA es una cuestión de definición: ¿los perpetuos de acciones estadounidenses deben considerarse futuros sobre valores (Security Futures) o swaps basados en valores (Security-Based Swaps)?
La CFTC clasifica los perpetuos de acciones estadounidenses como futuros sobre valores, aplicando así el marco regulatorio compartido entre la CFTC y la SEC. La CMA considera que los perpetuos de acciones estadounidenses, que no tienen fecha de vencimiento fija y dependen de pagos periódicos de financiación para mantener el anclaje de precios, se asemejan en esencia más a productos de swaps basados en valores.
En el sistema regulatorio estadounidense, los swaps sobre valores están sujetos a restricciones más estrictas, y su venta a inversores minoristas comunes enfrenta obstáculos legales especiales. Si el tribunal respalda que los perpetuos de acciones estadounidenses se califiquen como swaps sobre valores, la vía actual de acceso de los productos enfrentará desafíos fundamentales.
Detrás de la disputa legal hay un impacto real sobre los intereses comerciales. La razón por la que Cboe y Citadel Securities se unieron para bloquear es, en esencia, evitar que los perpetuos de acciones estadounidenses socaven sus fosos comerciales.
Para Cboe, el negocio de opciones es sin duda su vaca lechera. En el tercer trimestre de este año, los ingresos netos de su negocio de opciones alcanzaron casi 470 millones de dólares, un aumento interanual del 23%, y sus exchanges ocupan el 30,5% del volumen total de negociación del mercado de opciones estadounidense. Además de las comisiones de negociación, los datos de mercado, los servicios de acceso y la compensación asociada son también fuentes de ingresos.
Sin embargo, los perpetuos de acciones estadounidenses muestran un alto grado de efecto sustitutivo sobre las opciones. Por ejemplo, si un inversor quiere apalancarse en largo sobre Tesla, antes necesitaba comprar opciones de compra, considerando la fecha de vencimiento, la volatilidad implícita y la elección del precio de ejercicio; en el futuro, podrá obtener directamente exposición al precio abriendo una posición larga en perpetuos de acciones estadounidenses, sin necesidad de gestionar el rollover ni el vencimiento.
Para los usuarios que prefieren el trading a corto plazo o las apuestas apalancadas, las necesidades de ambos se superponen en cierta medida. Una vez que los perpetuos de acciones estadounidenses ganen volumen, lo primero que se verá afectado por la desviación será el volumen de negociación minorista del mercado de opciones.
Para Citadel Securities, el impacto recae sobre su base de creación de mercado. Posee alrededor del 30% de la cuota de creación de mercado en el mercado de opciones estadounidense, absorbe el 35% del volumen de negociación minorista de acciones estadounidenses, y su modelo de negocio se basa en el flujo de órdenes de los brókers tradicionales y en sistemas maduros de fijación de precios y cobertura.
Si cada vez más inversores minoristas operan perpetuos de acciones estadounidenses en plataformas de negociación cripto, el flujo de órdenes evitará los canales tradicionales, y los ingresos por creación de mercado y la influencia en la fijación de precios de Citadel Securities se verán debilitados. Especialmente en los períodos posteriores al cierre y los fines de semana, las plataformas de perpetuos pueden formar cotizaciones y ejecutar operaciones de manera independiente, lo que equivale a abrir un segundo centro de fijación de precios durante los períodos de vacío del mercado tradicional.
La ansiedad más profunda radica en la asimetría regulatoria. Los exchanges tradicionales de acciones y opciones operan durante años bajo la estricta supervisión de la SEC, asumiendo altos costos de cumplimiento. Si los CEX, solo con la calificación DCM de la CFTC más el registro ante la SEC, pueden lanzar productos con funciones económicas similares, equivaldría a entrar en el mismo mercado con menores costos de cumplimiento. Cboe lo dijo sin rodeos en su escrito presentado ante la SEC: una clasificación errónea del producto dejará espacio para el "arbitraje regulatorio" a los nuevos entrantes.
En otras palabras, lo que los gigantes rechazan no es el producto de perpetuos de acciones estadounidenses en sí.
El CEO de Cboe, Craig Donohue, enfatizó: si se tratara solo de un problema de negocio, Cboe podría perfectamente lanzar productos similares en su propia plataforma de negociación y compensación regulada por la CFTC. Cboe ya cuenta con una infraestructura completa de negociación y compensación de futuros, su filial Cboe Clear U.S. posee la calificación DCO, y en octubre de este año obtuvo la aprobación provisional de registro de compensación de valores de la SEC. No es que no tenga capacidad para entrar, simplemente no quiere competir bajo reglas injustas.
Por lo tanto, esta demanda se parece más a una contraofensiva defensiva: si gana, revocará la aprobación existente y forzará al regulador a elevar el umbral; si pierde, también podrá alargar el ciclo de implementación mediante el proceso judicial, dejando a los gigantes una ventana para posicionarse. Para las instituciones tradicionales, más que prohibir la nueva categoría, lo óptimo es impulsar al regulador a igualar las reglas y competir en la misma línea de salida con los jugadores que se adelantaron.
Los contratos perpetuos aportan un nuevo mecanismo de negociación, y el mercado cripto ha demostrado la demanda de los usuarios por operar con contratos perpetuos, pero lo que en última instancia determinará si los perpetuos de acciones estadounidenses pueden afianzarse en el mercado sigue siendo la liquidez, los costos de negociación, la protección de los inversores y reglas regulatorias claras y estables. Si la ventaja del producto puede convertirse en competitividad en el mercado de derivados de acciones estadounidenses aún está por ver con el tiempo.
La CFTC abrió la puerta del mercado de perpetuos de acciones estadounidenses, pero obtener la calificación para operar y ganar realmente el mercado siempre han sido dos cosas distintas.