DRAM的技術敘事開始分岔。在長鑫存儲披露下一代4F²架構與產品進展後,三星確認繼續並行開發,SK海力士選擇循序漸進,而美光則明確表態不跟。
長鑫將4F²架構,明確視為「彎道超車」的機會之一。其判斷是,長鑫與海外三大DRAM廠商在新技術上都處於探索階段,商業化仍存在不確定性。
長鑫存儲要借IPO彎道超車
2026/05/18完整閱讀>
DRAM製程競爭的核心目標之一,是提高單位面積的存儲bit容量。單個DRAM存儲單元的理論平面佔地,可以簡化表示為kF²。在這個公式下,提高存儲密度,無非兩條路徑:降低佈局係數k,或者縮小特徵尺寸F。
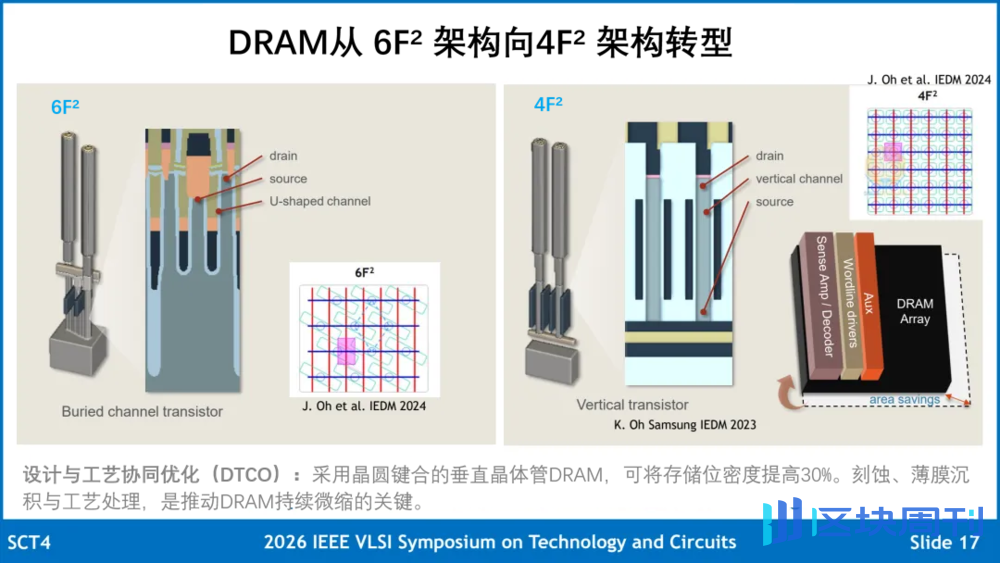
說明:從6F²到4F²,存儲單元的理論平面佔地(圖中粉紅色區域)由典型的3F×2F縮小至2F×2F
約二十年前,行業曾通過改變存儲單元佈局,將其面積從8F²壓縮至6F²。此後很長一段時間,DRAM密度提升主要依靠特徵尺寸的持續微縮。如今,隨著平面微縮越來越困難,降低k的架構創新,再次成為行業競爭的重要方向。
但顯然,這一次,行業尚未形成明確的技術共識。不同廠商對4F²的技術可行性、經濟性和商業化時機,正在作出不同判斷。這也為長鑫提供了一個不同於以往的競爭窗口。
從2021年長鑫首次發表4F²架構相關論文,到今年年初IMW 2026(IEEE國際存儲器研討會)上進一步討論了其技術挑戰,市場早已知曉長鑫重注了4F²路線。
即使如此,很少有人料到它的進展如此迅速。10月10日,長鑫宣布預計年底推出融合4F²架構與混合鍵合技術的新一代DDR5 RDIMM產品,會根據客戶驗證進度與市場需求情況,推進規模量產進度。這讓韓國三星電子、SK海力士,以及美國美光的股價大幅下跌;當然,也有AI敘事整體趨冷的因素。
14日,在一場行業展會上,三星電子設備解決方案(DS)部門首席技術官Song Jaehyeok確認,三星正在努力推進4F²架構。年初,該公司就展示了採用對應技術的16Gb 4F²DRAM測試晶片。據稱,它將在2028年量產。
21日,美光科技總裁兼首席技術與產品官Scott DeBoer公開表態,將繼續延展6F²架構,同時推進3D DRAM研發,不把4F²納入當前技術路線。美光曾是6F²架構的先行者,而且已經研究4F²超過20年,如今卻認為,這一方向又貴又難,缺乏足夠有吸引力的規模化路徑。
28日,在財報電話會上,SK海力士確認會向4F²架構過渡,但這不是當前階段公司重點。目前的研發規劃,是通過工藝成熟度和穩定的技術平台,盡可能充分發揮6F²架構的潛力,並延展該技術平台的壽命。SK海力士希望,每項技術都在合適的時間應用於合適的產品。這裡的「合適的時間」,既包括技術就緒,也包括經濟就緒。
這一切,正如長鑫在招股書中所判斷的,4F²仍處於技術探索階段,距離規模化商業應用還有不確定性。各家公司的微縮能力(scaling capability)、工藝環境和成本結構不同,對待4F²架構的戰略選擇也就不同。
美光的擔憂並非沒有道理。理論上,在相同的特徵尺寸F下,4F²可以將單個存儲單元的平面佔地減少三分之一,使相同面積內能夠容納的存儲單元數量增加50%。但從6F²到4F²,不是簡單地壓縮單元面積,而是一次DRAM單元1T1C結構的重新佈局。它不僅需要確保存儲性能,還必須滿足良率、可靠性和成本要求。
在20多年的二維微縮過程中,電容器(C,capacitor)被拉伸成高而細的圓柱形,以便在不斷縮小的空間內仍能存儲足夠的電荷。要將6F²典型的3F×2F架構減少到4F²的2F×2F,就需要將晶體管(T,transistor)也立起來,也就意味著新的器件結構和集成工藝。
但是,美光認為,晶體管可以改變佈局,電容卻不能無限靠近,因為需要保證足夠的電容容量、絕緣性能和製造可靠性。
這意味著,4F²的理論密度收益在計入電容間距約束、外圍電路面積、冗餘單元之後會顯著打折,而工藝成本卻在上升。那麼,它的經濟性是否優於6F²持續微縮,並非不證自明。而且,即使一切順利,它還受到良率提升與產能爬坡速度的制約,會在很長一段時間內侵蝕利潤。
市場對DRAM如此飢渴,甚至奧特曼發出了充滿爭議的質疑:為什麼要讓大量內存閒置在個人電腦中。美光認為緊缺將延續到2028年,SK海力士甚至預計會到2030年。在這樣的市場環境下,對於已經佔據更大市場份額的巨頭來說,將大量資金和研發資源投入商業化前景尚不明朗的4F²,並不是當前最有吸引力的選擇。
它們擁有EUV(極紫外光刻),可以通過F的繼續微縮,提升密度,在DRAM高溢價的這段時間內,徹底榨乾6F²工藝的價值;美光是三家中最晚在DRAM量產中引入EUV的廠商,此前在DUV多重曝光時代積累的工藝,也為其後續導入EUV提供了基礎。
而長鑫的限制在於缺乏EUV等先進光刻能力。如果繼續沿著6F²路線推進,就需要持續縮小特徵尺寸F,並越來越依賴DUV多重曝光,經濟性不可避免地受到套刻精度、工藝窗口與良率的擠壓。
4F²則可能改變這種約束關係,有機會讓長鑫採用相對更大的特徵尺寸F,從而降低對極限光刻和多重曝光的依賴。如果這一結構優勢能夠在實際工藝中兌現,量產4F²架構的DRAM,也許比繼續依賴DUV多重曝光微縮6F²更有性價比。
這相當於為國產先進光刻設備的發展爭取了一個時間窗口。這也是為什麼,同樣在研究3D折疊、4F²等下一代晶片技術,中國半導體廠商卻可能比行業領軍者,更早也更積極地推動這類技術從實驗室走向產品化。因為,它們沒辦法,也沒太大的歷史包袱。這是逼出來的創新,當然,同樣困難重重。
但從6F²向4F²的「彎道超車」,本質上只有一次結構性紅利。通過改變佈局係數k,將單元面積壓縮到4F²後,繼續提高DRAM容量密度,仍然需要依靠特徵尺寸F的微縮。

事實上,4F²並不是DRAM行業的長期技術終點,甚至不一定會進一步演進至2F²,而是下一代存儲架構探索中的一個階段性選擇。應用材料公司提出的DRAM技術路線圖,除了4F²,還包括先進光刻驅動的微縮、先進外圍晶體管與互連、CMOS鍵合陣列,以及3D DRAM。這些方向並非相互替代。
從長期看,通往3D DRAM,是行業突破平面陣列密度限制的重要方向。與4F²在1T1C存儲單元內部調整佈局不同,3D DRAM則是將多個1T1C存儲陣列沿垂直方向堆疊。
推進4F²,既是一條可以嘗試商業化的路線,也有望為未來3D DRAM積累器件、材料和工藝經驗。跳過4F²,則是在押注3D DRAM能夠趕在6F²的微縮經濟性耗盡之前實現規模量產,避免為一個收益有限的過渡架構投入大量資源;反之,則可能在兩代技術之間出現數年的技術空檔。
對長鑫和中國半導體產業鏈而言,4F²的意義還不止於DRAM本身。如果這條路線繼續推進,圍繞該架構的研發與量產需求,也將提前傳導至EDA、半導體設備和材料領域。在EUV能力仍然受限的階段,這種由下游芯片架構創新牽引上游供應鏈迭代的路徑,也是中國本土算力產業突破技術「卡脖子」的重要方式之一。
本文來自微信公眾號: 未盡研究 ,作者:未盡研究