Переконлива перемога Демократичної партії на проміжних виборах у США вивела на поверхню низку закордонних «імпортованих ризиків», і логіка глобального ціноутворення активів тихо змінюється.
Команда Цао Люлуна з Western Securities вважає, що після оголошення результатів проміжних виборів занепокоєння ринку щодо уповільнення темпів будівництва центрів обробки даних штучного інтелекту (AIDC) у США посилилося, а в поєднанні з очікуваннями пом'якшення американо-іранських відносин дохідність казначейських облігацій США та долар послабилися одночасно. Переможний порядок денний Демократичної партії — припинення американо-іранського конфлікту та затримка будівництва AIDC — усе вказує на середньострокову тенденцію слабкого долара, а закінчення тимчасового фінансування наприкінці року та гра щодо стелі боргу на початку наступного року ще більше підкріплюють це вікно.
За очікуванням уповільнення закордонного ШІ стоїть глибший конфлікт розподілу інтересів між технологічними компаніями, громадськістю та урядом — структурна проблема, яку важко вирішити в короткостроковій перспективі. Натомість вітчизняні великі технологічні компанії мають нижчу базу капітальних витрат і значно кращі витрати на фінансування, і китайська та американська галузі ШІ тихо відкривають наративне вікно «Схід піднімається, Захід занепадає». Дослідницький звіт Western Securities відповідно зберігає свою стратегічну бичачу позицію щодо гонконзьких інтернет-акцій.
Проміжні вибори відбулися, «імпортовані ризики» починають матеріалізуватися
Після переконливої перемоги Демократичної партії на проміжних виборах у США закордонні імпортовані ризики, про які раніше попереджав ринок, почали поступово реалізовуватися. Ринок США стурбований тим, що темпи будівництва AIDC будуть уповільнені, тоді як очікування пом'якшення американо-іранських відносин посилюються, що чинить одночасний тиск на дохідність казначейських облігацій США та долар.
Проведення виборів не означає, що закордонна волатильність вщухне. Після перемоги Демократична партія наголосила на ключовому перегляді проєктів центрів обробки даних; весь процес досі перебуває на стадії ферментації настроїв, і в майбутньому ще можливі коливання в обидва боки. З огляду на те, що ми все ще перебуваємо в циклі підвищення ставок, закордонну ринкову волатильність не слід недооцінювати.
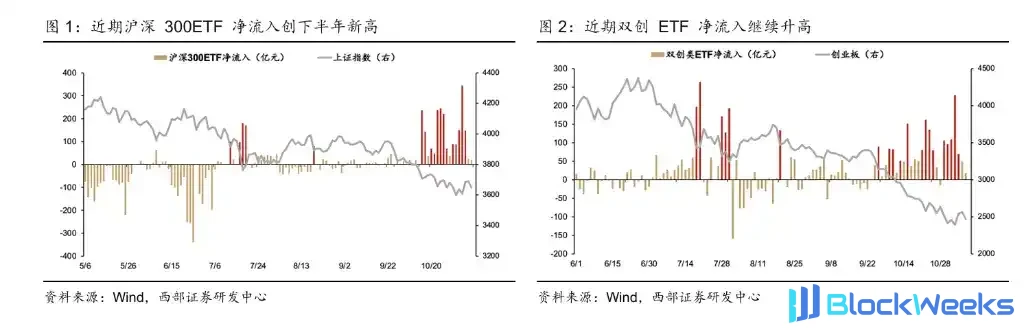
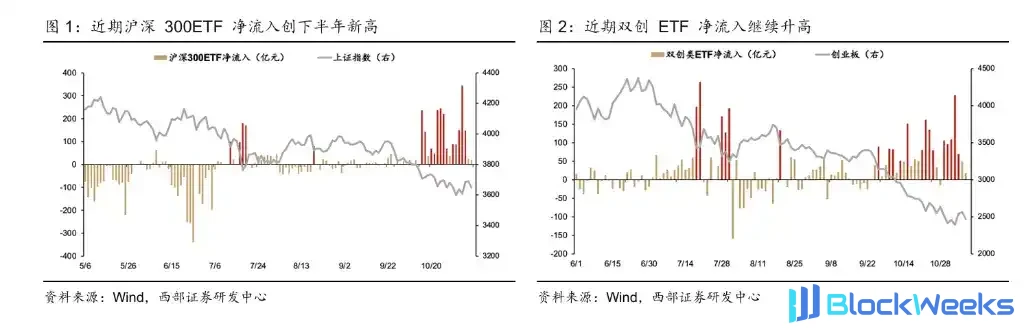
Для акцій A зовнішні імпортовані ризики залишаються, але зона дна поступово стає чіткішою. Підтримка політики явно посилилася — 6 листопада прем'єр Державної ради Лі Цян головував на виконавчому засіданні Державної ради, яке чітко вимагало «вдосконалити механізм стабілізації ринку капіталу, підвищити внутрішню стабільність фондового ринку та сприяти стабільному й здоровому розвитку ринку капіталу»; «Звіт Державної ради про фінансову роботу», поданий на розгляд Постійного комітету Всекитайських зборів народних представників 3 листопада, також повторив відповідні положення. Водночас широкі ETF продовжували демонструвати високоінтенсивний чистий приплив, формуючи підтримку на дні — основні широкі ETF фіксували чистий приплив протягом 25 торгових днів поспіль з 28 вересня по 6 листопада, із сукупним обсягом понад 414,9 млрд юанів за калібром CSI 300 та ETF подвійних інновацій, а середньоденний чистий приплив ETF CSI 300 останнім часом досяг нового піврічного максимуму.
Перемога демократів підкріплює середньострокову тенденцію слабкого долара
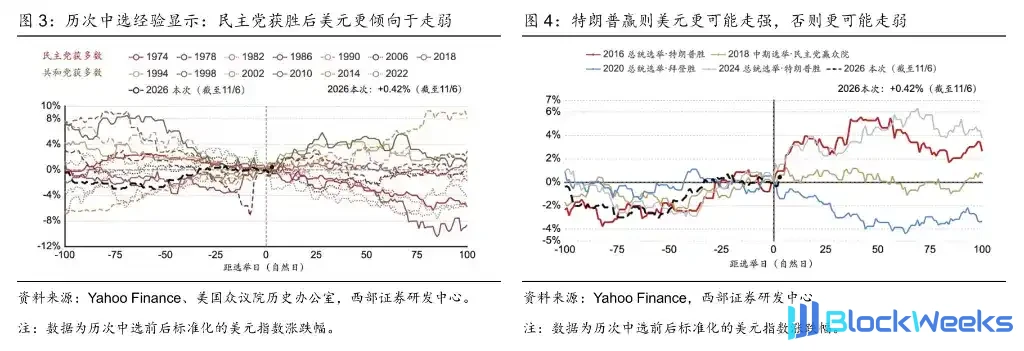
Окрім короткострокових ринкових коливань, більшої уваги заслуговує середньострокова тенденція. Історичний досвід показує, що після перемоги Демократичної партії на проміжних виборах долар, як правило, відносно слабшає; після перемоги Республіканської партії долар, як правило, зміцнюється. Результати кількох минулих виборів, пов'язаних з управлінням або кандидатурою Трампа, також підтверджують цю закономірність.
Існує також підтримка на логічному рівні. Ключові питання, що підтримують перемогу Демократичної партії — припинення американо-іранського конфлікту та затримка будівництва AIDC — усі є факторами тиску вниз на долар, і ціни на нафту нещодавно почали відображати очікування геополітичного охолодження. Водночас Демократична партія більше схильна збільшувати витрати на соціальні сфери, такі як охорона здоров'я та освіта, що ще більше посилить фіскальний тиск і викличе занепокоєння ринку щодо стійкості фіскальної політики США.
Щодо термінів, на ключову увагу заслуговують закінчення тимчасового фінансування 11 грудня та питання стелі державного боргу, очікуване приблизно в першому кварталі 2027 року. Питання стелі боргу, найімовірніше, зрештою буде вирішено, але процес перетягування канату між двома партіями може створити торгове вікно для «слабкого долара».
Уповільнення будівництва AIDC: голоси на поверхні, податки в основі
У цьому раунді очікуваного уповільнення будівництва центрів обробки даних ШІ суспільне невдоволення є лише поверхневим явищем; глибша суперечність полягає в дисбалансі структури розподілу фіскальних інтересів.
Частка доподаткового прибутку американських корпорацій у ВВП досягла рекордного максимуму, проте надходження від податку на прибуток корпорацій швидко впали з попереднього піку до приблизно 380 мільярдів доларів, що явно нижче за прогнозовану траєкторію Бюджетного управління Конгресу (CBO) на початку року. Політика одноразового доподаткового відрахування, доступна для інвестицій у центри обробки даних, є однією з важливих причин цього розриву — чим більше компанії витрачають у поточному періоді, тим менше оподатковуваного прибутку, і фактичні податкові надходження уряду відповідно зазнають тиску. Іншими словами, вигоди від будівництва інфраструктури ШІ отримують великі технологічні компанії, тоді як соціальні витрати та податкові втрати несуть спільно громадськість і уряд.

Демократична партія використовує проміжні вибори як точку входу, і її основна логіка полягає в завершенні перерозподілу інтересів, а не в припиненні самого будівництва ШІ. У короткостроковій перспективі ця зміна, найімовірніше, створить ритмічні збої в темпах будівництва центрів обробки даних. Ця тенденція вже помітна: частка обмежувальних законопроєктів, пов'язаних із центрами обробки даних, у 2026 році явно зросла. Є три ключові точки спостереження надалі: звіт ERCOT, який має бути опублікований 10 грудня 2026 року, відповідні законодавчі події після відкриття сесії законодавчих зборів штату 12 січня 2027 року та адміністративні заходи після вступу на посаду нового губернатора 19 січня.
Китайський і американський ШІ вступають у наративне вікно «Схід піднімається, Захід падає»
Сумніви щодо уповільнення, з якими стикається закордонний ШІ, об'єктивно надають вітчизняному ШІ можливість переказати наратив «Схід піднімається, Захід падає», причому ключові відмінності полягають у двох вимірах: тиск капітальних витрат і вартість фінансування.
На рівні капітальних витрат абсолютна база вітчизняних великих технологічних компаній значно нижча, ніж у закордонних хмарних компаній, і тиск уповільнення відносно менший. Дані показують, що у 2026 році капітальні витрати американських хмарних компаній загалом перевищують операційний грошовий потік, і очікується, що ситуація погіршиться далі у 2027 році; тоді як вітчизняні хмарні компанії, як очікується, побачать покращення у 2027 році.

На рівні витрат на фінансування розрив між китайськими та американськими постачальниками хмарних послуг є особливо разючим. Провідні групи китайських постачальників хмарних послуг покладаються переважно на фінансування в юанях, витрати на яке значно нижчі — якщо взяти за приклад Alibaba, станом на березень 2026 року середньозважені процентні ставки за її короткостроковими та довгостроковими банківськими кредитами в юанях становили лише 1,5% та 2,5% відповідно. Натомість за кордоном високовідсотковий борг у доларах США став важливим стримувальним чинником для розширення AIDC: нововипущені облігації Oracle у листопаді 2026 року мали купони на рівні аж 7%–8,65%, тоді як звичайні облігації CoreWeave мали купони в діапазоні 8,5%–9,75%.

Ця структурна відмінність робить вітчизняний ланцюжок галузі ШІ відносно більш стійким до ризиків, зі стабільнішими очікуваннями зростання.
Вікно стратегічного розподілу: збереження бичачого погляду на інтернет-акції Гонконгу
У звіті Western Securities стверджується, що хоча закордонні імпортовані ризики порушують глобальну схильність до ризику, вони також відкривають наративне вікно для вітчизняного «перегону на повороті»; часове вікно поетапного ослаблення долара США після виборів надає стратегічну можливість збільшити розподіл в інтернет-акціях Гонконгу.
У звіті розподіл організовано за трьома основними напрямами:
Нерухомість і споживання: якщо закордонна ліквідність досягне переломного моменту і зовнішнє середовище покращиться, очікується, що низка вітчизняних фіскальних політик буде впроваджена прискореними темпами, підтримуючи ціни на житло та відновлюючи баланси сектору домогосподарств. У звіті вважають, що на той час деякі акції нерухомості можуть мати потенціал відновлення у два рази або більше, а споживчий сектор, як очікується, рухатиметься до «бичачого ринку основних споживчих активів».
Інтернет-акції Гонконгу: якщо станеться закордонний шок ліквідності, акції Гонконгу можуть зазнати значної корекції відповідно; якщо закордонна ліквідність досягне переломного моменту, очікується, що акції Гонконгу зустрінуть переоцінку вартості — після запуску ФРС кількісного пом'якшення в березні 2020 року акції Гонконгу згодом зросли більш ніж на 170%. Вітчизняний ланцюжок обчислювальних потужностей на тлі самозабезпечення та контрольованості також, як очікується, відновиться синхронно.
Золото та кольорові метали: якщо закордонний шок ліквідності матеріалізується, золото та кольорові метали зазнають поетапного тиску; якщо з'явиться переломний момент ліквідності, очікується повернення наративу «суперциклу сировини».
Ринки несуть ризики, інвестиції потребують обережності. Ця стаття не становить особистої інвестиційної поради і не враховує особливих інвестиційних цілей, фінансового становища чи потреб окремих користувачів. Користувачі повинні розглянути, чи будь-які думки, погляди чи висновки в цій статті підходять для їхніх конкретних обставин. Інвестування на основі цього здійснюється на власний ризик.