Автор: Jae, PANews
Всего за два торговых дня игроки на рынке акций США пережили стремительные американские горки.
5 ноября американские акции пережили сильнейшую однодневную распродажу почти за 19 месяцев, причём лидером падения стала цепочка отраслей ИИ. Слухи о «коллективном крахе хедж-фондов» также быстро распространились в социальных сетях, как будто надвигался финансовый шторм.
Неожиданно разворот произошёл так быстро. 6 ноября акции производителей чипов первыми дали сигнал к контратаке: Филадельфийский индекс полупроводников закрылся ростом на 4,2%, акции AMD взлетели на 11%, а акции компаний, связанных с ИИ, такие как Nvidia, одновременно восстановились; Nasdaq закрылся ростом на 1,1%, а S&P 500 слегка вырос на 0,3%.
Это неожиданное движение рынка, возможно, было предвестником ещё месяц назад. В то же время незаметно разворачивается межклассовая миграция капитала.
Давление продаж от снижения левериджа ослабевает, среднесрочные и долгосрочные риски не устранены
Отскок 6 ноября фактически проявился в последние десять минут закрытия четверга.
Данные Vanda Research показывают, что розничные инвесторы в США явно переключились на покупки ближе к закрытию предыдущего дня, причём чистые покупки превысили 100 млн долларов за последние 10 минут.
Более критическая переменная исходит от ETF с кредитным плечом. По оценкам Nomura Securities, для завершения ребалансировки чистой стоимости 5 ноября ETF с кредитным плечом должны были сконцентрированно продать около 47 млрд долларов акционной экспозиции до закрытия. Это вторая по величине однодневная распродажа с начала статистики в 2006 году.
Когда этот массовый пассивный сбыт был завершён до закрытия, краткосрочное давление продаж на рынке также значительно снизилось. Совместные усилия фондов, ищущих выгодные цены, закрытия коротких позиций и ребалансировки институциональных портфелей совместно способствовали восстановлению цен. JPMorgan отметил в своём комментарии после закрытия, что интенсивная деятельность по снижению левериджа в четверг очистила некоторые переполненные сделки, сделав структуру позиций рынка более здоровой.
Иными словами, вчерашний отскок был скорее техническим восстановлением на уровне краткосрочной торговли. Среднесрочные и долгосрочные противоречия, такие как изменение ожиданий по политике и сомнения в окупаемости капитальных затрат на ИИ, не были по-настоящему разрешены.
Нарратив о крахе преувеличен, хедж-фонды снизили леверидж за месяц до этого
В этом раунде потрясений на рынке акций США хедж-фонды на время стали центром внимания рынка.
Согласно отчёту Bloomberg от 5 ноября, флагманский хедж-фонд Tiger Global потерял около 8,5% в октябре, а доходность с начала года была практически нулевой; Walleye Capital упал примерно на 5,9% за тот же период, а убытки с начала года достигли около 6,8%; Lone Pine Capital потерял около 8,8% за один месяц.
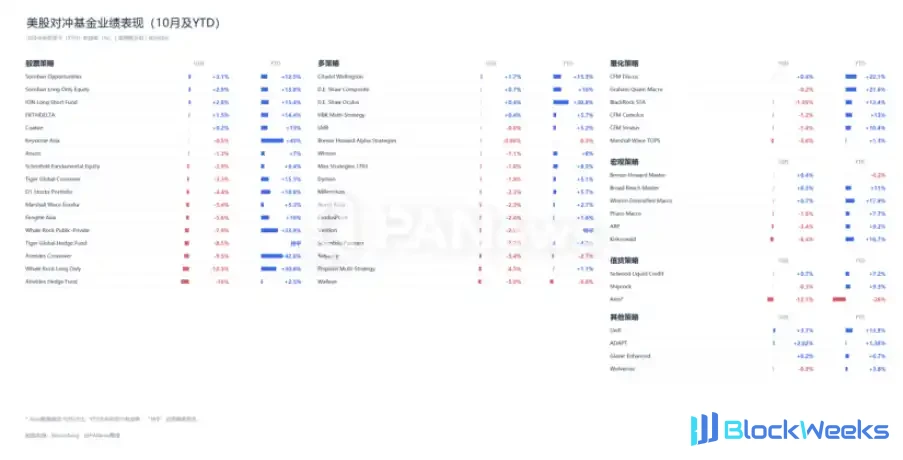
Впоследствии социальные сети наполнились паническими нарративами о «коллективном крахе хедж-фондов Уолл-стрит». Хедж-фонды, такие как Walleye Capital, Engineers Gate и Samlyn Capital, последовательно распространяли новости о сокращении команд, оптимизации стратегий и возврате капитала инвесторам, усиливая опасения рынка по поводу цепочки институциональных ликвидаций.
Однако сокращение бизнеса не равно краху и ликвидации; это скорее активный контроль рисков и корректировка бизнес-моделей управляющими, а не банкротство и ликвидация из-за неплатёжеспособности.
Есть временная линия, которую рынок легко упускает из виду: сокращение позиций и снижение левериджа хедж-фондами началось ещё в октябре, и обвал 5 ноября был скорее концентрированной реализацией этого процесса.
Данные Goldman Sachs Prime Brokerage показывают, что в октябре глобальные фундаментальные фонды длинных/коротких акций потеряли в среднем около 3,5%, а фонды систематических длинных/коротких стратегий потеряли около 3,6%. Это первый раз с тех пор, как Goldman Sachs начал отслеживание в 2016 году, когда оба типа стратегий понесли убытки, превышающие 3% в одном и том же месяце.
Более скрытые движения произошли в середине октября. Всего за две недели хедж-фонды-клиенты Goldman Sachs нетто продали технологических акций на 20 миллиардов долларов; только за пять торговых дней с 8 по 14 октября они ликвидировали все чистые длинные позиции по акциям ИИ, накопленные с начала 2025 года. По состоянию на конец октября коэффициент чистого левериджа хедж-фондов упал до 73,4%, снизившись на 4,2 процентного пункта за один месяц — самое большое месячное падение с марта этого года.
Данные Morgan Stanley также выявляют это изменение. Хедж-фонды, занимающиеся отбором акций, в октябре испытали крупнейшее сокращение активных позиций за более чем десятилетие, при этом рыночная экспозиция с июня совокупно снизилась примерно на 9%. К концу октября более 40% соответствующих фондов имели нулевую или отрицательную доходность с начала года.
Однако результаты хедж-фондов также продемонстрировали значительную дивергенцию, и это не был убыток по всей отрасли.
Coatue Management зафиксировал положительную доходность в 0,2% в октябре, Citadel вырос на 1,7%, а Quantedge прибавил целых 7,2% за один месяц.
Некоторые попали в ловушку в переполненных сделках, другие заработали на рыночной волатильности.
Капитал не исчез, он просто сменил место
За испарением триллионов долларов рыночной стоимости американских акций стоит масштабная миграция капитала.
Деньги не исчезают из воздуха; они лишь перетекают из высоковолатильных технологических акций с высоким левериджем в более безопасные и ликвидные активы.
Первым крупным пунктом назначения являются казначейские облигации США. В день обвала американского фондового рынка в четверг доходность 10-летних казначейских облигаций США в какой-то момент упала до 4,84%, достигнув нового минимума с сентября. Цены и доходности движутся обратно пропорционально, что означает, что большое количество капитала притекает на рынок облигаций.
Второй остановкой является доллар США. Главный рыночный стратег FxPro Алекс Купцикевич отметил, что паника вокруг технологических акций снизила аппетит к риску, и доллар США вновь получил поддержку от масштабных покупок в качестве защитного актива.
Глобальный руководитель рынков ING Крис Тернер также считает, что инвесторы в настоящее время более склонны временно держать наличные в долларовых активах, и рынок ближе к переключению на долларовую наличность, а не к бегству от доллара.
Точно так же, как доллар США был в фаворе, корейская вона и новый тайваньский доллар, которые несправедливо пострадали от настроений риска, также вновь привлекли внимание.
Вчера Клаудио Пирон, руководитель стратегии по азиатским валютам и ставкам в BofA Global Research, отметил, что новый тайваньский доллар и корейская вона также предоставили возможности для покупки после распродажи акций ИИ. Значительные профициты текущего счета Тайваньского региона Китая и Южной Кореи обеспечат «мощную поддержку» для инвесторов при открытии длинных позиций.
Еще одно ключевое суждение BofA заключается в том, что компании цепочки поставок ИИ уже имеют вышеупомянутые крупные капитальные затраты и экспортные заказы и не отменят их только из-за падения американских акций. Продолжение расчетов по экспорту в течение следующих 6–12 месяцев сформирует новую базовую поддержку для нового тайваньского доллара и корейской воны.
Кульминация продаж пока приостановлена, закрытие позиций может быть не завершено
Быстрый отскок после обвала — не редкость; настоящая сложность заключается в том, чтобы различить: это конец снижения или поэтапное восстановление?
История не повторяет детали, но всегда рифмуется со схожими паттернами.
Август 2007 года: снижение левериджа количественных фондов
С 6 по 9 августа 2007 года несколько количественных фондов с длинными/короткими позициями по акциям понесли концентрированные убытки, и рынок был окровавлен.
Исследование ученых MIT Амира Хандани и Эндрю Ло показало, что концентрированная ликвидация переполненных сделок и временный отход капитала маркет-мейкеров совместно привели к аномальной ликвидности в то время.
Самая тяжелая стадия резкого снижения была сосредоточена всего в 4 днях, и некоторые стратегии начали восстанавливаться после 10 августа, но весь процесс снижения левериджа длился с июля вплоть до конца года.
Резкое снижение было лишь прелюдией; реальное закрытие позиций и восстановление аппетита к риску могут занять месяцы.
Март 2020 года: пандемия спровоцировала широкую распродажу рисковых активов
С 19 февраля по 23 марта 2020 года индекс S&P 500 совокупно упал примерно на 34%, и коррекция длилась более месяца, перемежаясь множественными резкими однодневными отскоками, и только в августе того года он восстановил потерянные позиции.
В краткосрочной перспективе движение американских акций за последние два дня ближе к первому сценарию: наиболее интенсивные концентрированные продажи, возможно, уже закончились, но ребалансировка позиций по всему рынку и восстановление аппетита к риску еще далеки от завершения.
Именно здесь и кроется расхождение рынка.
Известный инвестор Джейсон Калаканис заявил, что дно рынка, возможно, уже появилось, но оценки технологических акций могут упасть еще на 10%, и в этот момент это будет идеальная возможность для покупки.
Оптимист Том Ли, председатель Bitmine, считает, что обвал американских акций в четверг был похож на афтершок «синего цунами», вызванного результатами промежуточных выборов, и представлял собой комбинированную версию «прошлогоднего тарифного шока + момента DeepSeek + принудительной ликвидации Situtational Awareness в этом июне». Такие концентрированные продажи часто достигают дна в течение нескольких дней и создают возможности для покупки.
Аналитик американских акций Марк Минервини дал более осторожную оценку. Он считает, что падение американских акций не обязательно достигнет масштабов краха 1987 года, но может заложить основу для некоего подобия фондового краха, который может продлиться от одной до двух недель. Если падение усилится, худший сценарий для SPY — падение на 10%-15% от максимума. Nasdaq может упасть на 20-25%, войдя в циклический медвежий рынок, аналогичный 1998 году.
На данный момент вчерашний рост американских акций далеко не достаточен, чтобы компенсировать предыдущее падение. После падения актива на 20% ему нужно вырасти на 25%, чтобы вернуться к исходному уровню.
А Nasdaq, упавший в четверг на 5,52%, даже после роста на 1,1% на следующий день все еще имеет явный разрыв с предыдущей позицией.
После двух торговых дней резких колебаний американские акции стоят на перепутье. Весь нарратив, который подталкивал акции AI-технологий вверх за последние несколько месяцев, теперь сталкивается с серьезной проверкой реальностью. Краткосрочное сокращение кредитного плеча, возможно, подходит к концу, но среднесрочная игра вокруг таких вопросов, как реализация промышленной политики и рентабельность инвестиций в AI, только еще входит в глубокие воды.