Автор: Gelong
Промежуточные выборы в США завершились, и «синяя волна» Демократической партии прокатилась по обеим палатам Конгресса, попутно захватив губернаторские посты в Техасе, Джорджии и других штатах, которые являются ключевыми центрами для центров обработки данных ИИ.
Мировой сектор вычислительных мощностей для ИИ немедленно отреагировал падением, акции чипмейкеров на Nasdaq были разгромлены, Nikkei упал, и акции A-типа и гонконгские акции также не избежали этой участи.
Но, что интересно, после падения реакции правительств по всему миру были совершенно разного масштаба.
Другие рынки упали, экстренных совещаний не проводилось, и никаких важных чиновников с заявлениями не выступало.
Только Южная Корея: вице-премьер и министр финансов провели экстренное рыночное совещание, председатель Комиссии по финансовым услугам присутствовал, заместитель управляющего Банка Кореи также участвовал; после совещания они объявили: требование о поддержании коэффициента гарантийного обеспечения кредитного финансирования для ценных бумаг в размере 140% будет отменено на три месяца.
В тот же день Корейская биржа активировала механизм автоматического прерывания торгов Sidecar, приостановив программные продажи.
Почему Южная Корея так запаниковала?
Не выдержать?
Сначала посмотрите на набор данных.
Согласно статистике KOSCOM, дочерней компании Корейской биржи, за месяц до краха, то есть с 6 октября по 5 ноября, южнокорейские индивидуальные инвесторы нетто купили акции Samsung Electronics на 5,83 трлн вон и нетто купили SK Hynix на 3,36 трлн вон.
Эти два показателя заняли первое и второе места среди всех котируемых акций и ETF в Южной Корее.
Обратите внимание на временное окно!
Это было не следование тренду, когда ажиотаж вокруг ИИ только начался в начале года, это было покупка на дне накануне краха.
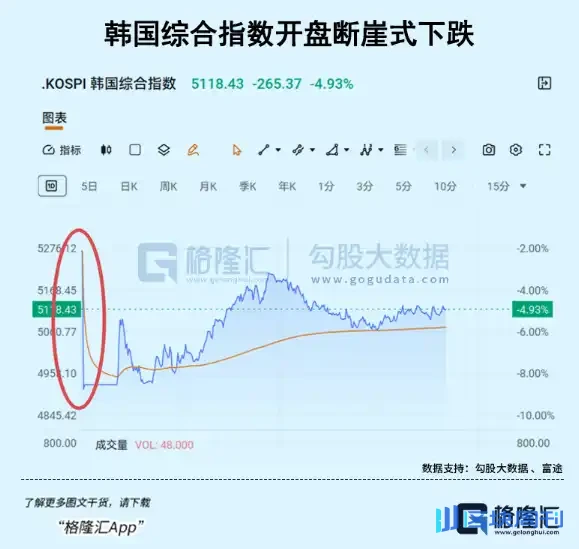
5 ноября KOSPI уже упал на 5,28%, а розничные инвесторы всё ещё продолжали вливаться.
На следующий день на открытии KOSPI напрямую пробил 5000 пунктов.
Какова природа этих денег?
Термин, который используют сами южнокорейские СМИ: Армия муравьёв.
За этим стоит большая часть заёмных денег.
Южнокорейские розничные инвесторы известны во всём мире своей агрессивной склонностью к использованию заёмных средств, и одноакционные ETF с кредитным плечом являются их самым удобным инструментом.
В июле этого года Комиссия по финансовым услугам Южной Кореи уже была вынуждена действовать:
Порог маржи для одноакционных ETF с кредитным плечом был поднят сразу с 10 млн вон до 30 млн, листинг новых продуктов был приостановлен, а реклама запрещена.
К августу они добавили ещё:
Новые розничные инвесторы, желающие торговать ETF с кредитным плечом, должны сначала пройти 5 дней имитационной торговли, в общей сложности 5 часов, иначе они не смогут открыть счет.
Регуляторы были уже настолько обеспокоены в июле, что это показывает?
Это показывает, что leveraged-позиции розничных инвесторов, уже выросли настолько, что даже власти испугались.
Данные Корейского института рынка капитала еще более прямолинейны:
По состоянию на середину июня индивидуальные инвесторы совокупно нетто-купили однобумажные ETF с кредитным плечом на сумму 8,2 трлн вон, что составляет 60% активов под управлением таких продуктов.
Иными словами, 60% денег в ETF с кредитным плечом принадлежит розничным инвесторам.
Затем в июльском падении 14 однобумажных ETF с кредитным плечом, отслеживающих Samsung и Hynix, увидели, как их активы под управлением напрямую сократились с 15,9 трлн на конец июня до 9,3 трлн, испарившись на 41%.
Четыре ведущих продукта понесли убытки от переоценки в размере 8,8 трлн вон менее чем за две недели.
Это не откат, это leveraged-позиции, заживо погребенные.
Над розничными инвесторами есть еще один слой.
Национальная пенсионная служба Южной Кореи, третий по величине в мире суверенный пенсионный фонд, — это пенсионные деньги южнокорейцев.
Насколько сильно она позиционирована в Samsung и Hynix?
По состоянию на15 октября,в287 листинговых компаниях, в которыхNPSвладеет5%или более, рыночная стоимость ихдолей упала с515трлн вон на конециюнядо333трлн вон, сокращение на182трлн вон, что эквивалентно примерно1370сотен миллионов долларов США.
KOSPIтолько что достиг рекордного закрытия на уровне9114пунктов22 июня, а к серединеоктябряуже упал на39%.NPSнес свои доли вниз от максимума и не вышел.
Итак, ситуация, с которой сталкивается правительство Южной Кореи, такова:
Миллионы розничных инвесторов ворвались на максимуме с кредитным плечом, национальный пенсионный фонд сильно перевешен в ту же партию акций и глубоко застрял,а горстка акцийсоставляетполовину рыночной стоимости KOSPI.
В этот момент с американской стороны пришло слово, что Демократическая партия хочет заблокировать питание и разрешения для центров обработки данных,расширение вычислительных мощностейAIможет замедлиться,цены на акциине могут удержаться,а затем наступает негативная цепная реакция.
Если этуцепную реакцию не удастся вовремя прервать, следующим шагомстанет ликвидный набег.
Освобождение правительством Южной Кореи ценных бумаг от обязательства по коэффициенту маржинального обеспечения как раз и направлено на прерывание этого цикла.
Почему?
Фондовый рынок Южной Кореи по сути непросторынок капитала,но иусилитель общественных настроений.
Общенациональная мания покупки акций в Южной Корее известна по всему миру.
С начала этого года, благодаря точному попаданию в попутный ветерпамятиAI, миллионы обычных южнокорейцев поставили зарплату, которую копили годами, деньги на свадьбу и даже заемные средства надвенациональные акции.
Нотакого рода настроения, вполитической логике Южной Кореи,это крайне рискованное дело.
Южнокорейские политикипонимают лучше всех, чтокак толькофондовый рынок рухнет,возникшее в результате цунами общественного мнения будет более прямым, чем любой дипломатический кризис.
Есть еще один слой, а именновона.
Южная Корея — это малая открытая экономика, и корейская вона не является валютой-убежищем.
Когда глобальныйrisk-off наступает, иностранный капитал выводится с южнокорейского фондового рынка быстрее всех, и при выводе он продает корейскую вону и покупает доллары США, и обменный курс рушится вместе с ним.
Южная Корея также является страной, которая почти полностью зависит от импорта энергоносителей и сырья, поэтому как только корейская вона обесценивается, импортируемая инфляция сразу же дает о себе знать.
Акции падают+ валюта обесценивается + инфляция растет, эта комбинация тройного удара смертельна для экономики масштаба Южной Кореи.
Здесь есть еще один дополнительный слой логики, а именно важность иностранного капитала для южнокорейского фондового рынка.
По состоянию наиюнь2026 года иностранные инвесторы владели около37,8%—38,9%общей рыночной стоимости южнокорейского фондового рынка, из которых американские инвесторы составляли около42%иностранных активов.
Иностранные активы в ключевых технологических акциях, таких как Samsung Electronics иSKHynix, долгое время превышали60%, и к началуавгустаони все еще составляли около46,70%и50,84%соответственно,толькокначалуоктябряониупалидо46,38%и49,59%.
В плане торговых масштабов эта зависимость усилена до предела.
По состоянию на14 октября иностранные инвесторы совокупно продали около203,7 трлн вон на основном рынке KOSPI Южной Кореи в этом году, из которых только Samsung Electronics иSKHynix были проданы на около176 трлн вон, что составило86% от общего объема иностранных продаж; в этом году иностранный капитал вывел около1310 сотен миллионов долларов США с южнокорейского фондового рынка, больше всего среди крупных азиатских рынков.
Внутреннийкапитал Южной Кореи ограничен,и без помощи иностранного капитала было бы трудно иметь безумный рост, наблюдавшийся в первой половине года, но иностранный капитал может прийти и может уйти; южнокорейские акции — это всего лишь его арбитражная площадка, отнюдь не его конечный пункт назначения.
Что еще серьезнее, южнокорейские розничные инвесторы и институты менее чувствительны, чем иностранный капитал; последний способен затаиться, когда рынок низок, в то время как первые часто входят только после того, как рынок уже вырос, и как только иностранный капитал уходит, они становятся теми, кто держит мешок на вершине.
Поэтому, когда южнокорейские правительственные чиновники выступают, они говорят не только розничным инвесторам, но еще больше иностранному капиталу:
Не бегите, фундаментальные показатели в порядке, мы можем это выдержать!
Глубинная детонация
В конечном счете, промежуточные выборы в США — это всего лишь спичка, а экономическая структура Южной Кореи — этофундаментальнаяпричина, по которой огонь вышел из-под контроля.
Для сравнения,у Японии есть автомобили, точное машиностроение и универсальные торговые компании; если TOPIX упадет, Toyota и Sony не рухнут вместе.
У США самый большой в мире рынок внутреннего спроса и технологическая экосистема,даже еслиNasdaq упадет, акции Apple,Microsoft,Google и meta не будут все одновременно снижены вдвое.
А как насчет Южной Кореи?
Дело не в том, что у нее нет других отраслей, а в том, что ее зависимость от полупроводников просто слишком велика.
В2025году экспорт полупроводников из Южной Кореи составил1734сотен миллионов долларов США, что составило24,4%от общего объема экспорта Южной Кореи.
Вянваре2026года доля экспорта полупроводников Южной Кореи в общем объеме экспорта впервые превысила30%, достигнув31,2%.
Кмаюэтот показатель подскочил до42,3%, что стало рекордным максимумом.
В начале октября доля полупроводников в экспорте еще больше приблизилась к47%.
Иными словами, рост экспорта Южной Кореи почти полностью поддерживается чипами,а все остальные категории в совокупности сокращаются.
Если посмотреть на более детальные данные,в структуре экспорта полупроводников Южной Кореи на чипы памяти приходится75%, на системные полупроводники — лишь20%, а на пластины и компоненты —5%.
Вот еще один показатель:приростВВП.
В третьем квартале2026годаВВПЮжной Кореи вырос на1,0% в квартальном выражении, что почти втрое превысило предыдущий прогноз центрального банка,а компьютеры и электронное оборудование, включая полупроводники, обеспечили около60%приростаВВП,из которых50%обеспечилаполупроводниковаяотрасль.
Половина экономического роста страны за один квартал обеспечивается одной отраслью.
И продукция этой отраслисильносконцентрирована на чипах памяти, клиенты в высокой степени сконцентрированы среди американских технологических гигантов, а спрос в высокой степени привязан к циклу капитальных затрат наИИ.
Данные Morgan Stanley показывают, что в экспорте Южной Кореи в США доля автомобилей упала с36%в2024году до13%, тогда как доля полупроводников взлетела с10%до28%.
Morgan Stanley дажепрямо называет экспорт Южной Кореи в США опережающим индикатором американскихинвестиций вИИ,причем южнокорейский экспорт опережает американские показатели инвестиций в оборудование на один-два месяца.
Чем теснее эта привязка, тем сильнее удар по Южной Корее при изменении политики США.
Заключение
Столкнувшись с одинаковыми политическими встречными ветрами, фондовые рынки резко упали.
Носмотрите,другие рынкиупали, да, они упали,ноони продолжали торговать и продолжали хеджироваться.
ТолькоЮжная Корея упала,и вице-премьер вышел проводить совещания, финансовый комитет вышел с заявлениями, биржа выдернула вилку из розетки, а брокерам велели не допускать ликвидаций.
Это не спасение рынка, это тушение пожара.
Результат чрезмерной ставки на одну экспортную отрасль таков:когда Америка чихает, Южная Кореяподхватываетсильную простуду.
Более того,на этот раз Америка не чихает, она прицелилась вжизненно важную точкуинфраструктуры ИИ,инаносит злобный пинок.
Скажите— если не паникует Южная Корея, то кто?