Autor: Gemini, Shenchao TechFlow
Od października rynek kryptowalut doświadczył znacznego ochłodzenia. Wraz z korektą na amerykańskich giełdach i rosnącą niepewnością makroekonomiczną, BTC spadł z wysokiego poziomu około 87 000 dolarów na początku miesiąca do około 81 000 dolarów, przy skumulowanym spadku o około 7%.
W miarę jak cena rynkowa spadała, a spotowe ETF-y odnotowały wcześniej jednodniowy odpływ netto przekraczający 600 milionów dolarów, nastroje rynkowe ponownie przechyliły się w stronę paniki.
Ale jeśli odrzucimy krótkoterminowe likwidacje lewarowanych pozycji i sprzedaż pod wpływem emocji, dane on-chain pokazują całkowicie przeciwne ruchy kapitału: naprawdę duże fundusze nie opuściły rynku; wręcz przeciwnie, wykorzystują to cofnięcie, aby przyspieszyć akumulację tokenów.
Market makerzy wycofują monety, duzi posiadacze budują pozycje
Omawiając tak zwane działania "wielorybów", musimy najpierw odrzucić teorię spiskową o "manipulacji market makerów" i spojrzeć bezpośrednio na fizyczne ścieżki transferu funduszy.
Najbardziej oczywistą cechą on-chain w ostatnim czasie jest to, że duże ilości BTC są przenoszone z wysoce płynnych adresów market makerów i giełd do zimnych portfeli lub nowych portfeli reprezentujących długoterminowe posiadanie.
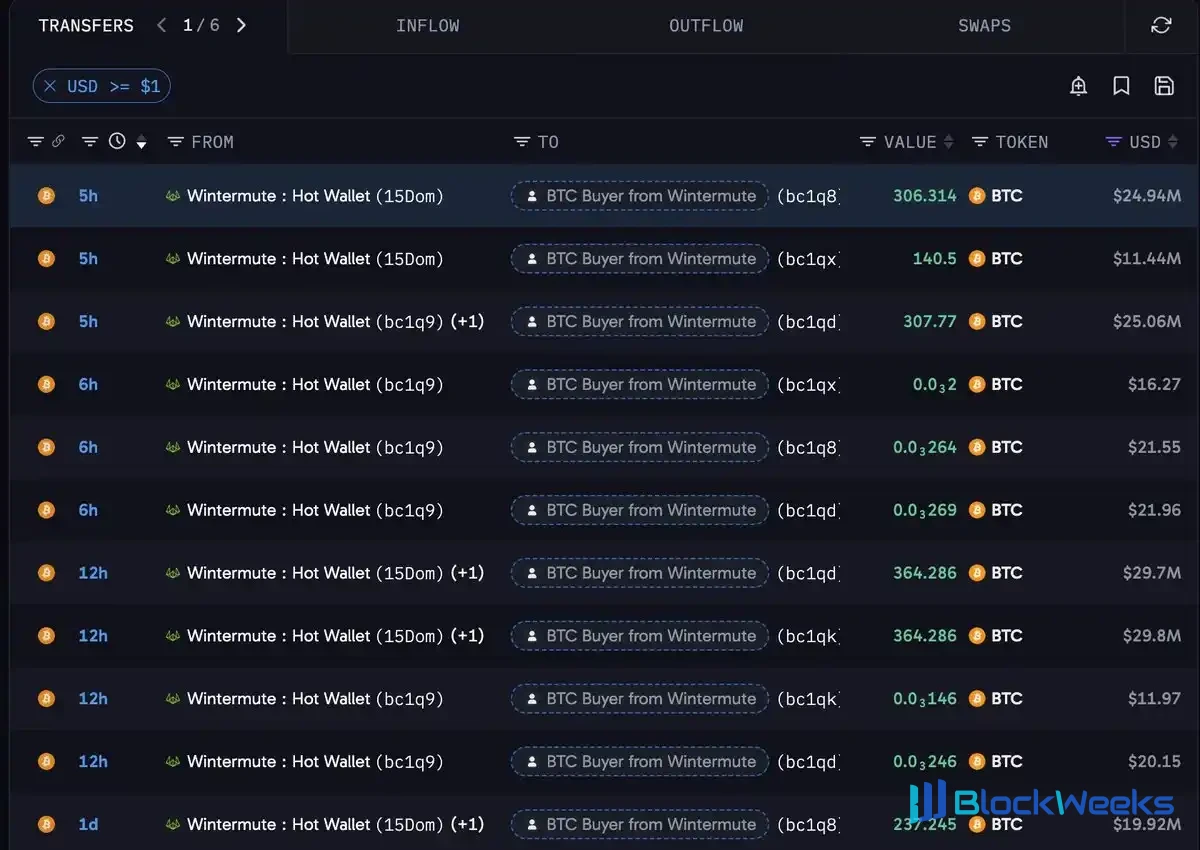
Biorąc za przykład wiodącego market makera Wintermute, według śledzenia Lookonchain, od 1 października 40 nowo utworzonych portfeli wycofało łącznie 9 458 BTC (około 770 milionów dolarów) z Wintermute.
W logice biznesowej częste wycofywanie dużych ilości funduszy od market makerów do nowych portfeli zwykle oznacza, że rozliczono duże transakcje pozagiełdowe (OTC) lub że instytucje, po zakończeniu zakupów spotowych, w znacznym stopniu wycofują tokeny z rynku obiegowego i zamieniają je w statyczne rezerwy.
To wycofywanie tokenów nie jest odosobnionym wydarzeniem.
Największą niezgodnością na obecnym rynku jest to, że odpływy z ETF-ów i sprzedaż stop-loss detalicznych inwestorów dominują w krótkoterminowym spadku cen, ale w oczach średnich i dużych posiadaczy z ponad 10 BTC spadek o 6% do 7% wygląda bardziej jak okno rabatowe na zakupy spotowe.
Akumulacja przez wieloryby została teraz potwierdzona krzyżowo przez trzy główne instytucje danych on-chain, wykazując najsilniejszy impet akumulacji od lutego tego roku:
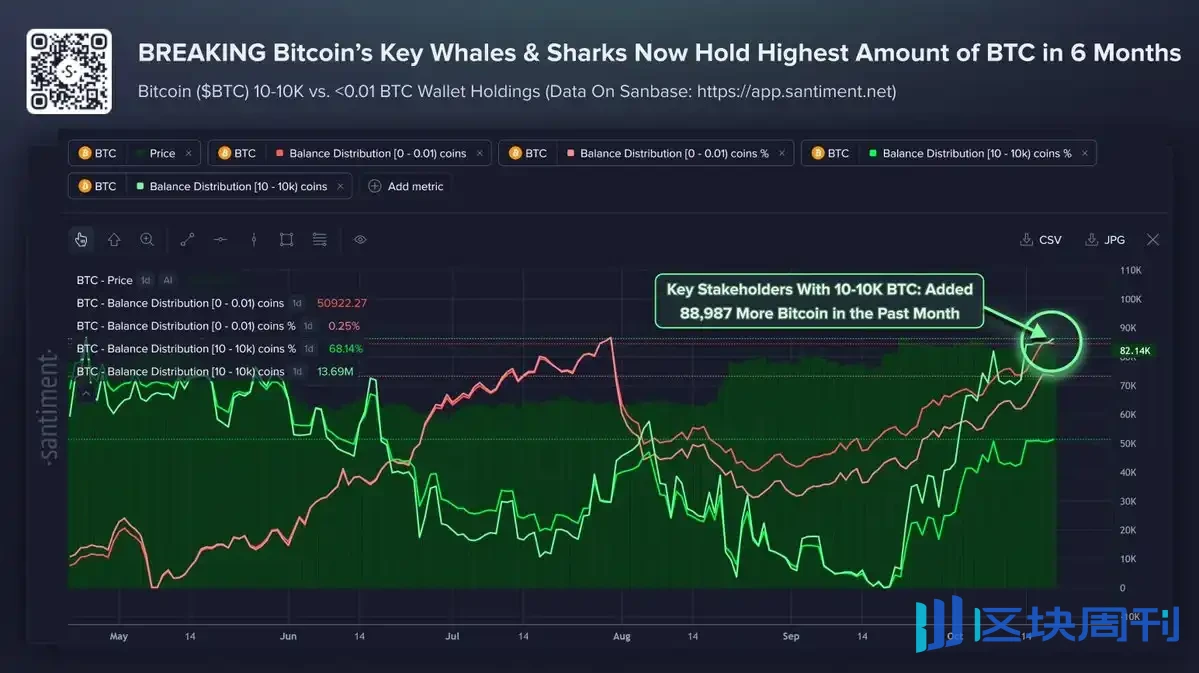
Po pierwsze, portfele średnich i dużych posiadaczy osiągnęły 6-miesięczne maksimum:
Według danych Santiment, grupa portfeli posiadających od 10 do 10 000 BTC zwiększyła łącznie posiadanie o około 85 000 do 89 000 BTC od połowy do końca września. Obecnie łączne posiadanie tej grupy przekracza 13,69 miliona monet, a liczba portfeli również dotknęła historycznego maksimum.
Po drugie, okres dystrybucji dużych posiadaczy zakończył się i przeszedł w akumulację netto:
Raport CryptoQuant wykluczył zakłócenia ze strony giełd i puli wydobywczych i stwierdził, że czyste posiadanie przez wieloryby odbiło do 3,03 miliona BTC, osiągając najwyższy punkt od listopada 2025 roku, a miesięczne tempo akumulacji osiągnęło najszybszy rekord od lutego tego roku.
Po trzecie, duże rozliczenia OTC są kontynuowane:
Czyli wspomniane powyżej ponad 770 milionów dolarów wartości BTC spot stale wypływających z Wintermute, monitorowanych przez Lookonchain.

Ogólnie rzecz biorąc, obecny rynek BTC wykazuje typową „dywergencję po stronie kapitału”: paniczna presja sprzedażowa w nastrojach i akumulacja przez wieloryby on-chain zachodzą jednocześnie. Z wysokim prawdopodobieństwem można potwierdzić, że duzi posiadacze wykorzystują to cofnięcie do dokończenia redystrybucji i sedymentacji żetonów.
Należy jednak patrzeć na to obiektywnie: zachowanie akumulacyjne dużych posiadaczy on-chain jest wskaźnikiem długookresowym i ma pewne opóźnienie obserwacyjne.
Dla traderów na rynku wtórnym akumulacja przez dużych posiadaczy nie oznacza, że ceny natychmiast się odwrócą. Zanim makro靴子, zwłaszcza wybory w połowie kadencji, zostaną rozstrzygnięte, rzeczywiste odpływy z ETF i likwidacja długiej dźwigni mogą nadal wywierać presję spadkową na ceny w krótkim terminie.
Podążaj za perspektywą wielorybów w długim terminie, ale trzeba szanować krótkoterminowe ryzyko płynności.