Oryginalny artykuł pochodzi od Saurabh Deshpande
Opracowane przez | Express Man@Odaily Planet Daily

Zastanawiałem się nad pewnym pytaniem: skoro kontrakty wieczyste (perp, skrót od perpetual futures) są już tak łatwe w użyciu, dlaczego rynek kryptowalut nadal potrzebuje opcji. Ciągle wracam do tej samej odpowiedzi — czas. Możesz sądzić, że Bitcoin będzie wyżej za trzy miesiące, ale lewarowany perp może zostać zlikwidowany już jutro. Kupno opcji call daje twojemu osądowi więcej przestrzeni do oddechu. Nadal możesz stracić wszystko, co zapłaciłeś, ale jedno złe popołudnie nie zmusi cię do wyjścia z pozycji.
To prowadzi nas do pytania: dlaczego opcje on-chain są do dziś tak małe. Próbowaliśmy je kupić kilka razy, sprawdzaliśmy płynność i analizowaliśmy, dlaczego tak wiele wcześniejszych prób się nie powiodło. Większość przyczyn ostatecznie sprowadza się do tej samej rzeczy — czy sprzedawanie opcji jest warte zachodu. Giełdy perp mogą to zmienić, ponieważ mogą dać sprzedawcom miejsce do zabezpieczenia, a także sprowadzić sprzedawcom traderów, którzy już tam są. Ten artykuł dotyczy: dlaczego to może zadziałać, co pozostaje nierozwiązane i kto by na tym skorzystał. Zbadamy również kilka projektów, które mogą zapewnić zachęty dla sprzedawców.
W ciągu ostatnich kilku tygodni grałem w Papertrade. Na tej platformie dom przyjmuje przeciwną stronę każdej transakcji, a za każdego 1 dolara, który stracisz, zostaje wyemitowana odpowiednia ilość PAPER — ten token może partycypować w części przychodów z opłat domu. Praktyka rekompensowania strat tokenami skłoniła mnie do myślenia: jak by to wyglądało, gdyby zastosować to do opcji, ponieważ ta kategoria nie wyprodukowała jeszcze eksplozywnej historii sukcesu.
Perp pozwala ci wybrać, jak daleko cena może się poruszyć przeciwko tobie. Nigdy nie pozwala ci wybrać, jak długo możesz się mylić. Opcje mogą. W lipcu 2025 roku argumentowaliśmy w artykule, że opcje pójdą za perpami on-chain i mogą wzrosnąć stukrotnie w ciągu trzech lat. Piętnaście miesięcy później opcje nadal stanowią mniej niż 1% wolumenu perp DEX. Na rynkach tradycyjnych wolumen opcji jest około trzykrotnie większy niż kontraktów futures.
To kolejny artykuł z serii o obecnym stanie opcji kryptowalutowych.
W tym tekście skwantyfikowałem koszt, jaki perp nakłada na tradera, który ma „rację, ale za wcześnie”; wyjaśniłem, dlaczego następna fala opcji on-chain będzie rosnąć obok rynków perp, takich jak Hyperliquid; dokonałem przeglądu, kto co robi; i które protokoły skorzystają najbardziej, gdy wolumen naprawdę przyspieszy. Krótka odpowiedź brzmi: kto kontroluje zabezpieczenie, ten zyskuje. Trzy pozycje warte utrzymania to — Hyperliquid jako właściciel rynku zabezpieczeń, Derive jako silnik, na którym budują inni, i Paradex jako kontrahent dla transakcji blokowych. Następnie nakreśliliśmy dwa projekty, które mogłyby sprowadzić brakujących sprzedawców.
Jeden umieszcza opcje w puli LP Metric, a drugi to wersja opcji Papertrade.
Właściwy kierunek, niewłaściwa droga
Jak często perp zabija transakcję, która powinna była być zyskowna? Wzięliśmy dzienne ceny zamknięcia BTC od stycznia 2018 do października 2026, traktując każdy dzień jako możliwy punkt wejścia na long. Zachowaliśmy tylko te transakcje, które zamknęły się powyżej ceny wejścia po 7 do 180 dniach — czyli te, w których trader miał rację — a następnie sprawdziliśmy, czy BTC w okresie utrzymywania spadł wystarczająco, aby zlikwidować perp z lewarem 5x, 10x lub 20x.
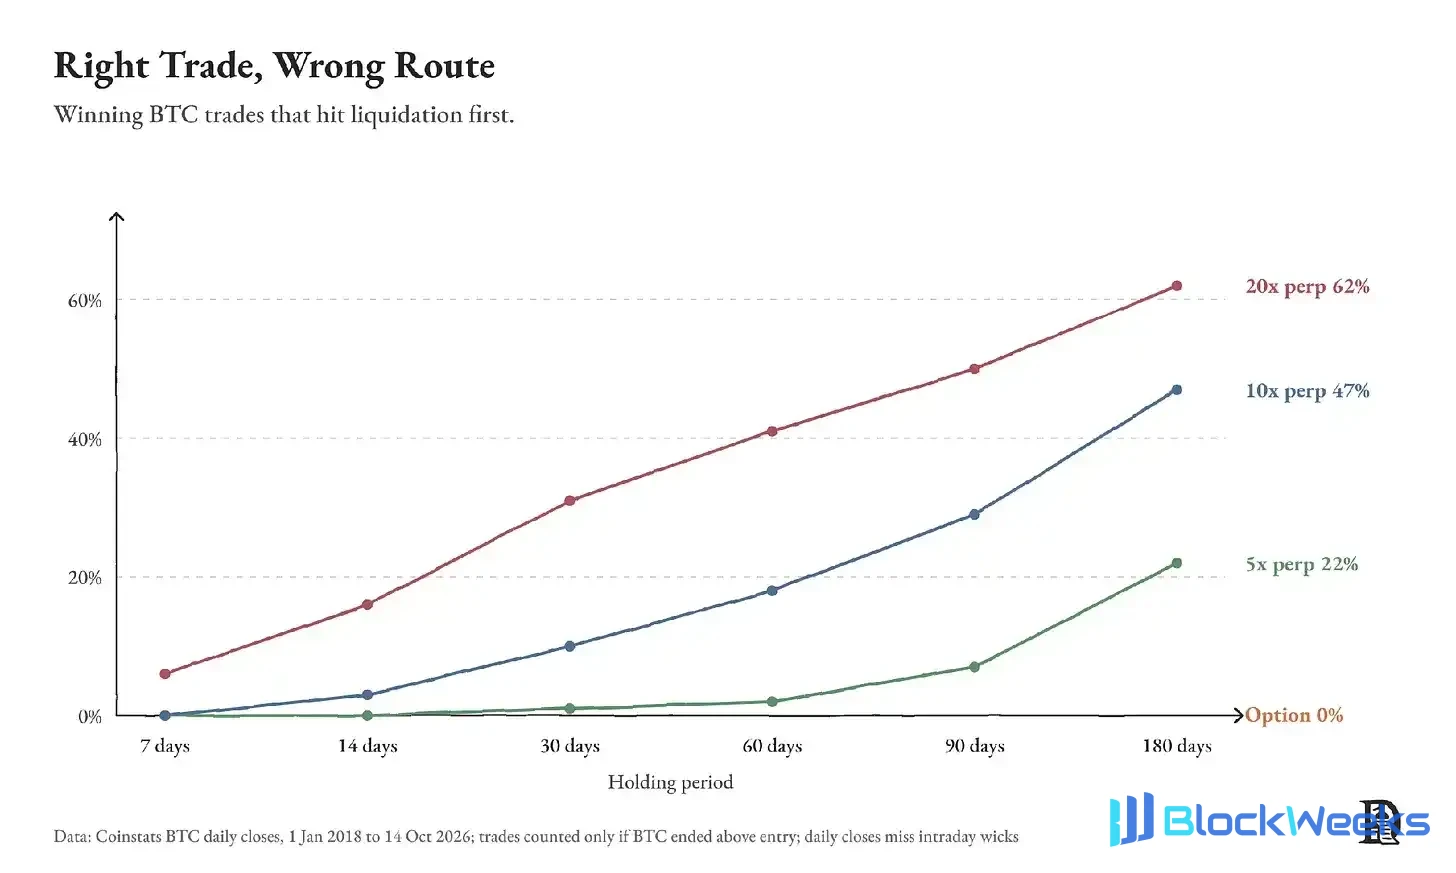
Perp z lewarem 10x ma 47% szans na likwidację w ciągu 180 dni, 29% w ciągu 90 dni i 18% w ciągu 60 dni. Kupno opcji obejmującej to samo okno czasowe nie zostanie zlikwidowane przed wygaśnięciem. Dzienne ceny zamknięcia pomijają również knoty śróddzienne, więc rzeczywiste prawdopodobieństwa mogą być wyższe. W marcu tego roku napisaliśmy w Bringing the World On-Chain: kapitał kierunkowy w przeważającej mierze wybrał perpy. To nadal prawda dla transakcji mierzonych w godzinach. Ale im dłużej trwa realizacja osądu, tym większe prawdopodobieństwo, że perp zostanie wybity lub zlikwidowany.
Przeanalizowaliśmy 10 października 2025 r. O godzinie 12:00 UTC otworzyliśmy trzy długie pozycje na BTC o wartości 1000 USD. Pierwsza to kontrakt wieczysty z dźwignią 10x; druga to opcja kupna z 30-dniowym terminem wygaśnięcia zakupiona za te same 1000 USD; trzecia to wciąż ten sam kontrakt wieczysty 10x, ale w parze z opcją sprzedaży z 7-dniowym terminem wygaśnięcia i ceną wykonania 5% poniżej ceny wejścia, przy czym premia została opłacona z tych 1000 USD.

Pozycja na kontrakcie wieczystym została zlikwidowana o 21:14. Opcja kupna spadła do 181 USD w minimum, ale wróciła powyżej 800 USD w ciągu niespełna godziny. Opcja sprzedaży kosztowała 52 USD i utrzymała tę długą pozycję 10x przy życiu podczas krachu. Powtórzyliśmy ten test na ośmiu aktywach, korzystając z cen Deribit, a wyniki były spójne.

W przypadku małych monet ta ochrona kosztuje od 250 do 340 USD z 1000 USD, ponieważ ich wycena opcji zawiera znacznie wyższą zmienność.
Wszystko jest w menu
Tradycyjne finanse i krypto zapożyczają od siebie nawzajem swoje rozwiązania na trzy sposoby.
Po pierwsze, tradycyjne finanse importują narzędzia krypto. CME handluje obecnie kontraktami terminowymi i opcjami na krypto przez całą dobę. Ceny kontraktów wieczystych Hyperliquid pojawiają się na terminalu Bloomberga, a departament polityki Hyperliquid i trade.xyz złożyły już w SEC wnioski o przepisy dotyczące kontraktów wieczystych przed IPO. Polymarket uruchomił kontrakty wieczyste we wrześniu dla użytkowników spoza Stanów Zjednoczonych.
Po drugie, krypto importuje aktywa tradycyjnych finansów. Na Hyperliquid można handlować kontraktami wieczystymi na S&P 500, Nvidię, złoto i ropę naftową o dowolnej porze dnia. W tekście Everything is a market stwierdziliśmy, że obligacje skarbowe, akcje, moc obliczeniowa i uwaga będą handlowane on-chain. Każdy w branży widzi, że każdy ważny aktyw ostatecznie trafi on-chain. A kontrakty wieczyste są dokładnie tym, w jaki sposób to wszystko się dzieje. 23 marca kontrakty wieczyste trade[XYZ] na ropę WTI i Brent razem osiągnęły obrót 2,3 miliarda USD w ciągu jednego dnia. Istnieje już kontrakt wieczysty powiązany z godzinową stawką najmu GPU Nvidia H100 oraz kolejny powiązany z indeksem kart Pokémon. CME i ICE czekają na zatwierdzenie przez CFTC, aby notować kontrakty terminowe na moc obliczeniową.
W miarę pojawiania się coraz większej liczby cen podlegających handlowi ludzie będą chcieli różnych sposobów handlu nimi. Niektórzy mogą używać kontraktów wieczystych na GPU do obstawiania niedoborów mocy obliczeniowej. Startup AI z ekspozycją na tę samą cenę może po prostu chcieć kupić ochronę przed wyższymi rachunkami w następnym kwartale.
Kupno opcji kupna pozwala startupowi kupić tę ochronę za znaną kwotę. Jeśli stawka najmu wzrośnie powyżej uzgodnionego poziomu, opcja wypłaca. Jeśli stawka spadnie, startup cieszy się tańszą mocą obliczeniową i traci tylko premię. A kontrakt wieczysty jednocześnie daje osobie, która sprzedała tę opcję, narzędzie, którego może użyć do zabezpieczenia. Każdy nowy rynek kontraktów wieczystych otwiera przestrzeń dla rynku opcji tuż obok.
Po trzecie, narzędzia tradycyjnych finansów służą teraz aktywom samego krypto. W kwietniu otwarte pozycje w opcjach na ETF Bitcoin BlackRock wzrosły do 27,6 miliarda USD, przewyższając otwarte pozycje w opcjach BTC na Deribit. W tym samym okresie Coinbase przejął Deribit za 2,9 miliarda USD.
Ten sam venue handlowy może ostatecznie oferować spot, kontrakty wieczyste, opcje i opcje binarne jednocześnie, z instrumentami bazowymi od Bitcoina po akcje i towary. Kto dotrze tam pierwszy, przechwyci większość przepływu. Wierzymy, że krypto startuje z przewagą z dwóch powodów.
Notowanie to decyzja software'owa. IBIT wystartował w styczniu 2024 r., ale jego opcje zaczęły być handlowane dopiero w listopadzie tego roku, czekając, aż giełdy, izby rozliczeniowe i SEC zatwierdzą je jedna po drugiej. Hypercall notował opcje SpaceX 3 czerwca 2026 r., dziewięć dni przed notowaniem SpaceX na Nasdaq, używając kontraktu wieczystego przed IPO Hyperliquid jako ceny referencyjnej.
Ten rynek nigdy się nie zamyka. Hypercall pozwala handlować opcjami Nvidia i SpaceX nawet w niedziele, ponieważ kontrakty wieczyste używane do ich zabezpieczenia również są handlowane w niedziele. Spready poza godzinami handlu na amerykańskim rynku akcji są 1,5 do 2 razy szersze. Ale tradycyjne venue handlowe w ogóle nie oferują opcji Nvidia w tym czasie.
Wzrost popularności kontraktów wieczystych to najlepsza rzecz, jaka mogła przytrafić się opcjom onchain, ponieważ kontrakty wieczyste to dokładnie to miejsce, w którym sprzedawcy opcji się zabezpieczają. Im głębszy rynek kontraktów wieczystych, tym taniej jest sprzedawać na nim opcje. Każdy nowy rynek kontraktów wieczystych to potencjalny rynek opcji.
Dlaczego opcje onchain nigdy nie wystartowały
Od 2019 roku dziesiątki protokołów próbowało przenieść opcje na łańcuch. Niemal wszystkie zostały zamknięte, zmieniły profil działalności lub mają prawie zerowy wolumen. Przeanalizowaliśmy je generacja po generacji w Trading Optionality; oto krótka wersja. Opcje są znacznie trudniejsze do uruchomienia niż kontrakty wieczyste, z trzech powodów.
Płynność jest rozproszona na setki arkuszy zleceń na aktywo. Kontrakty wieczyste na BTC mają tylko jeden arkusz zleceń. Deribit notuje 884 opcje na BTC w 11 terminach wygaśnięcia, a każda z nich musi być kwotowana przez całą dobę.
 Sprzedawcy nie mogą tanio się zabezpieczać. Sprzedawcy muszą stale handlować instrumentem bazowym, aby zachować neutralność, co wymaga wystarczająco głębokiego rynku tuż obok.
Sprzedaż wiąże kapitał. Wczesne protokoły wymagały od sprzedawców zablokowania maksymalnej kwoty, jaką teoretycznie mogliby być winni. Sprzedaż opcji call za 1800 dolarów na BTC o wartości 110 000 dolarów oznaczała zablokowanie 100 000 dolarów, aby zarobić 1,8% miesięcznie. Żaden profesjonalny animator rynku nie podjąłby takiej transakcji.
 Każda generacja rozwiązywała jeden z tych problemów i potykała się na innym. W maju 2021 roku deponenci Hegic stracili większość z około 80 milionów dolarów; w ciągu siedmiu miesięcy deponenci Lyra stracili 4,9% w puli BTC i 17,6% w puli ETH; PsyOptions zamknął swój produkt w czerwcu 2024 roku.
 Więc dlaczego animatorzy rynku tego unikają? Zanim pojawi się detal, większość przepływu, który trafia w kwotowania nowej platformy, pochodzi od traderów arbitrażujących jej ceny względem Deribit. Działają tylko wtedy, gdy kwotowania nowej platformy staną się nieaktualne, więc nawet jeśli platforma działa bezbłędnie, animatorzy rynku tracą pieniądze na niemal każdej realizacji. Platforma ma tylko dwie drogi: zapłacić pierwszym animatorom rynku za poniesienie tych strat albo dostarczyć im przepływ detaliczny, który jeszcze nie istnieje.
Jak rozwiązują to dzisiejsze platformy
Platformy, które działają dziś, mają ten sam podstawowy projekt. Zlecenia są dopasowywane poza łańcuchem, więc aktualizacja kwotowań nic nie kosztuje. Zabezpieczenie, depozyt zabezpieczający i rozliczenie pozostają na łańcuchu, więc zawsze zachowujesz kontrolę nad swoimi środkami.
Ale lepszy projekt nadal musi dać powód do sprzedaży. Najsilniejszym powodem jest tanie zabezpieczenie na tym samym koncie. Pamiętasz sprzedawcę, który musiał zablokować 100 000 dolarów, aby sprzedać opcję call na BTC za 1800 dolarów?

Silnik depozytu zabezpieczającego dla portfela oblicza maksymalną możliwą stratę na wszystkich pozycjach i na tej podstawie wylicza wymagane zabezpieczenie. Jeśli najgorszy rozsądny ruch wynosi 15%, sprzedawca musi wnieść tylko około 15 000 dolarów zamiast 100 000 dolarów. Premia nadal wynosi 1800 dolarów, więc zwrot z zablokowanego kapitału skacze z 1,8% miesięcznie do około 12%.
Dlatego wierzymy, że opcje wystartują tam, gdzie już istnieje płynność kontraktów wieczystych, a dziś oznacza to platformy takie jak Hyperliquid i Lighter. Sprzedawcy opcji na Hyperliquid otrzymują trzy rzeczy naraz, których inne platformy onchain nie mogą połączyć.
Pierwszą jest głębokość. Hyperliquid ma najgłębszy arkusz zleceń kontraktów wieczystych na łańcuchu, a kody builderów pozwalają każdej aplikacji się do niego podłączyć.
Drugie to jedno konto. Trader, który sprzedaje puta, może ponownie wykorzystać zabezpieczenie, aby otworzyć długą pozycję na kontrakcie wieczystym, przy czym spot, kontrakty wieczyste i kontrakty eventowe dzielą ten sam silnik ryzyka. To najważniejsza poprawa w stosunku do poprzedników. Trzecie to użytkownicy, a platformy, które jednocześnie utrzymują płynność, użytkowników i dystrybucję, zwykle zachowują wartość, którą tworzą.
Hypercall to pierwsza platforma opcji zbudowana na tym fundamencie. Market maker, który sprzedaje ci opcję call na Nvidię, może kupić kontrakt wieczysty na Nvidię na Hyperliquid na tym samym koncie, a ten hedge zmniejsza depozyt zabezpieczający wymagany dla opcji. Jego założyciel szacuje, że od 10 do 100 razy więcej market makerów kwotuje kontrakty wieczyste niż kwotuje opcje. Hypercall daje tej grupie market makerów kontraktów wieczystych powód, by również kwotować opcje.
Inne platformy znalazły各自 różnych sprzedawców.
 Derive (dawniej Lyra) płaci swoim sprzedawcom. W roku do 19 października rozliczył około 18 miliardów dolarów nominału opcji, a FalconX jest jego jedynym publicznie wymienionym market makerem. Środki FalconX pozostają u jego depozytariusza, a Derive reprezentuje to saldo jako zbywalny token, dzięki czemu instytucje mogą kwotować on-chain bez przenoszenia zabezpieczenia on-chain.
Paradex pożycza swoich sprzedawców. 15 września połączył się z siecią Paradigm, która obsługuje około jednej czwartej transakcji blokowych Deribit. Jego dzienny wolumen opcji wzrósł z mniej niż 3 milionów dolarów do 58,7 miliona dolarów w ciągu tygodnia, ale otwarte pozycje spadły z ponad 250 milionów dolarów do około 96 milionów dolarów do 14 października. Ludzie wykonujący transakcje blokowe przychodzą po jedną transakcję, a potem odchodzą.
Rysk zamienia posiadaczy w sprzedawców. Wpłacasz HYPE, BTC lub ETH, sprzedajesz opcje call z pokryciem białej liście market makerów i otrzymujesz premię z góry. W ciągu 30 dni do 14 października zrealizował 148 milionów dolarów nominału, ale gdy kupujący te opcje call ograniczyli własną ekspozycję na HYPE, wolumen się zatrzymał.
Front-endy zbudowane na tych platformach całkowicie ukrywają tabelę strike'ów. Dream pozwala doładować za pomocą Apple Pay, wybrać kierunek i wielkość pozycji, a następnie kupuje opcje za ciebie. Tacticalls, zbudowany na Derive, oferuje zakłady w trzech kliknięciach i copy trading. Prostsze nakładki mogą przyciągnąć użytkowników. Ale gdy księga zleceń pod spodem jest pusta, nie może stworzyć sprzedawcy.

Jest notowana, ale ile jest płynności?
Wrzesień 2026 był najlepszym miesiącem w historii opcji on-chain. Nominał mniej więcej się podwoił do 5 miliardów dolarów, premia wzrosła o jedną trzecią do 85 milionów dolarów, a otwarte pozycje osiągnęły szczyt blisko 2,5 miliarda dolarów. To wciąż tylko około 7% wolumenu Deribit w tym miesiącu. Większość przeszła przez Derive.
 Platforma, która sprzedaje tylko tanie, głęboko out-of-the-money kontrakty, może nagromadzić bardzo wysoki nominał przy bardzo małym obrocie kapitału. Premia, gotówka, którą kupujący faktycznie płaci za opcję, jest bardziej wiarygodną miarą. Pod względem premii udział Derive jest jeszcze wyższy, powyżej 90%.
 Większość nominału Hypercall pochodzi z tanich, głęboko out-of-the-money opcji na S&P 500, kupowanych jako losy na loterię. Pink Brains odkrył, że na Hypercall 1 dolar premii kupuje około 1000 dolarów nominału, podczas gdy na Derive kupuje tylko około 50 dolarów. Trzy powody mogą wyjaśniać tę lukę.
Po pierwsze, zmienność. S&P 500 porusza się o około 16% rocznie, podczas gdy BTC porusza się o 43%, więc jego opcje są znacznie tańsze.
Po drugie, sam kontrakt. Krótkoterminowa opcja call znacznie oddalona od ceny spot kosztuje zaledwie kilka dziesiątych procenta wartości nominalnej.
Po trzecie, zachęty. Gdy Hypercall wypłacał 1000 dolarów w HYPE dziennie, wartość nominalna wzrosła 50-krotnie, podczas gdy premia ledwo się zmieniła, co sugeruje, że traderzy prawdopodobnie kupowali najtańsze kontrakty, aby zgarniać nagrody. Derive to miejsce, gdzie traderzy płacą za rzeczywistą ekspozycję opcyjną.
Czy księga zleceń Derive jest wystarczająco dobra? Wieczorem 19 października pobraliśmy wszystkie notowane opcje BTC i ETH na Derive i Deribit, wykluczając głęboko out-of-the-money kontrakty oraz te wygasające w ciągu trzech dni. Deribit miał zarówno cenę bid, jak i ask na wszystkich 346 strike'ach uwzględnionych w liczeniu. Derive miał dwustronne kwotowania na 206. Tam, gdzie Derive kwotował, jego ask mieścił się w granicach 0,2% ceny Deribit, a spread bid-ask wynosił około 3,8% ceny opcji, w porównaniu do 2,6% na Deribit.
W Trading Optionality, opublikowanym w lipcu 2025, odkryliśmy, że spready Derive były często 2 do 5 razy większe niż na Deribit. Od tego czasu ta różnica znacznie się zmniejszyła.
Poza BTC i ETH to inna historia. Derive notuje opcje na 12 aktywach, a my pobraliśmy każdy strike wygasający 25 grudnia z jego publicznego API.
 PUMP, LIT, ADA, VVV i CC miały łącznie 220 strike'ów na wygaśnięcie 25 grudnia 2026 i jedno kwotowanie. Gdy próbowaliśmy kupić grudniową opcję call na PUMP, zlecenie realizowało się bardzo długo. Nawet tam, gdzie są kwotowania, spready szybko się rozszerzają w miarę oddalania się od ceny spot. HYPE jest najbardziej płynnym aktywem średniej kapitalizacji na Derive i pokazuje, jak szybko to następuje.
 Każda sprawdzona przez nas platforma pokazywała tę samą sytuację. Aevo kwotuje opcje na memecoiny wyłącznie przez swój biurko OTC, a Dream przeniósł handel PUMP i LIT do jednego kontrahenta OTC. Notowanie opcji kosztuje platformę prawie nic. Sprzedaż opcji jest zarówno kosztowna, jak i niebezpieczna.
Czas pozostały do wygaśnięcia
Na rynkach tradycyjnych w 2025 roku handlowano 88,65 miliarda kontraktów opcyjnych w porównaniu do 30,64 miliarda kontraktów futures. On-chain, w 30 dniach kończących się 19 października 2026, opcje osiągnęły 4,9 miliarda dolarów wolumenu nominalnego, podczas gdy perp DEX-y osiągnęły 627 miliardów dolarów. To około 0,8%.

Większość z nas już posiada opcje, tylko nie nazywamy ich w ten sposób. Jeśli twoja hipoteka pozwala na wcześniejszą spłatę, posiadasz opcję call przeciwko bankowi. Ubezpieczenie to opcja put. Opcje na akcje pracownicze to opcje call wypłacane jako wynagrodzenie. Każda z nich odpowiada konkretnej potrzebie, a wszystkie te potrzeby istnieją na dzisiejszym rynku krypto.
Nie oczekujemy, że opcje on-chain osiągną taki sam udział jak w tradycyjnych finansach, ponieważ część popytu krypto na opcje została już zaspokojona przez inne produkty. Rynki predykcyjne sprzedają wersje binarne, a teraz platformy perp również je sprzedają. 19 października Lighter uruchomił opcje binarne na BTC i ETH.
Mimo to opcje on-chain wciąż mają trzy bloki popytu:
Aktywa, których tradycyjne finanse nie mogą szybko notować. HYPE, spółki przed IPO, stawki wynajmu GPU oraz akcje i ropa naftowa, którymi handluje się również w niedziele.
Użytkownicy, do których tradycyjne finanse nie docierają. Każdy poza USA, każdy bez rachunku maklerskiego, każdy, kto chce handlować za 1 dolara. Wskazaliśmy na indyjską kulturę opcji detalicznych w It's All Derivative—tam opcje tygodniowe stanowią 95% wolumenu NSE.
Opcje osadzone w innych produktach. Ochrona przed spadkami dołączona do perp, covered calls dla obligacji skarbowych, ubezpieczenie od likwidacji dla pożyczek. On-chain opcję można podłączyć do dowolnej aplikacji poprzez API.
Starzy zwycięzcy na nowym rynku
Najprostszym sposobem odpowiedzi na to pytanie jest prześledzenie, dokąd trafiają opłaty z transakcji opcjami.
 Platformy opcyjne pobierają niewielką opłatę jednorazowo przy zawarciu transakcji opcją. Natomiast platforma, na której lokowane jest zabezpieczenie, pobiera opłaty wielokrotnie za każdym razem, gdy animator rynku dostosowuje zabezpieczenie. Dlatego opcje zwiększają wolumen kontraktów wieczystych. Deribit ma ponad 2 miliardy dolarów otwartego zainteresowania kontraktami futures, a znaczna jego część istnieje po to, by zabezpieczać opcje platformy. Widzimy więc trzy pozycje warte zajęcia.
Właściciel gruntu, taki jak Hyperliquid, kontroluje rynek zabezpieczeń, rachunki depozytowe i użytkowników, a kontrakty binarne HIP-4 już współdzielą to samo konto. Jego kontrakty HIP-4 są zaprojektowane jako „instrumenty opcjopodobne o ograniczonym zakresie”, co oznacza, że mogą z kolei przejąć własny rynek Hypercall. Tak czy inaczej, wolumen zabezpieczeń trafia ostatecznie na Hyperliquid.
Silnik umożliwiający handel opcjami to oczywisty zakład. Derive ma najgłębszą księgę zleceń, silnik ryzyka, grupę profesjonalnych użytkowników, a wraz z V3 także API, na którym inni mogą budować. Jeśli portfele, skarbce i agenci będą kierować swoje przepływy opcyjne przez niego, Derive stanie się zapleczem dla opcji on-chain. Jeśli nie, pozostanie miejscem utrzymywanym przez subsydiowaną płynność z tylko jednym publicznym animatorem rynku.
Biuro blokowe, takie jak Paradex, obsługuje przepływy instytucjonalne Paradigm. Jest to cenne dla dużych transakcji, a animatorzy rynku, którzy przychodzą dla tych przepływów, pogłębiają również księgę zleceń, przynosząc korzyść wszystkim.
Platformy, które nie dają sprzedającym sposobu na zabezpieczenie, już tracą pozycję. Podczas gdy kategoria wzrosła czterokrotnie, biznes opcyjny Aevo skurczył się o ponad 90%. Izolowane produkty opcyjne z trudem konkurują z produktami, które można łączyć z innymi prymitywami, takimi jak kontrakty wieczyste i spot. Prawdopodobnie zobaczymy podobny wzorzec adopcji opcji jak w przypadku kodów budujących — jedna platforma utrzymuje płynność, wiele frontendów ją współdzieli.
Rynek już wycenia jeden z tych scenariuszy. Portfel „Breaking The Wall” Citrini Research przeznacza 10% na DRV, a DRV wzrósł w tym roku o ponad 1000%. 22 października DRV miał kapitalizację rynkową około 390 milionów dolarów, przy przychodach netto wynoszących 486 000 dolarów w 30 dniach kończących się 20 października — około 66 razy rocznych przychodów.
Co musiałby osiągnąć Derive, aby urosnąć do takiego poziomu? Załóżmy, że opcje on-chain osiągną 5% wolumenu kontraktów wieczystych. Wolumen kontraktów wieczystych w październiku ma wynieść około 660 miliardów dolarów. 5% to około 33 miliardów dolarów wolumenu nominalnego opcji. Jeśli Derive utrzyma około 80% udziału w wolumenie nominalnym, przy opłacie około 1,1 punktu bazowego, daje to około 35 milionów dolarów rocznych opłat, co odpowiada około 11-krotności opłat przy dzisiejszej kapitalizacji rynkowej. Zatem cena DRV zakłada, że cała kategoria wzrośnie około sześciokrotnie, podczas gdy Derive utrzyma udział — a Hyperliquid, Lighter i Paradex będą ścigać te same przepływy.
Umieszczanie opcji w pulach płynności
Sprzedający nie muszą wszyscy pochodzić z platform opcyjnych. Metric to DEX, którego aktywne pule działają podobnie do skoncentrowanej płynności Uniswap. Dostawcy płynności umieszczają płynność w przedziałach (zakresach cenowych) powyżej i poniżej bieżącej ceny i zarabiają spread, gdy traderzy korzystają z ich przedziału. Różnica polega na sposobie ustalania zakresów przedziałów. W Uniswap zakresy dostawców płynności są stałe i tylko handel może zmieniać cenę, więc dostawcy płynności muszą stale resetować swoje zakresy w miarę ruchów rynku.
W Metric kurator podłącza dostawcę cen, zwykle wyrocznię, a przedziały są ustalane jako zakresy procentowe wokół tej ceny referencyjnej. Cena się zmienia, a przedziały przesuwają się wraz z nią. W 30 dniach kończących się 21 października Metric zrealizował wolumen 4,4 miliarda dolarów przy depozytach około 12 milionów dolarów.
Co by było, gdyby te pule kwotowały ceny opcji? Dokumentacja Metric wymienia model Blacka-Scholesa z parametrem zmienności jako jeden z opcjonalnych modeli dla dostawców cen. Kurator mógłby pobierać bieżący strumień zmienności i wyceniać tokenizowaną opcję kupna ETH.
Weźmy przykład: opcja kupna ETH z ceną wykonania 2600 dolarów wygasająca 30 października. Zakładając, że ETH wynosi około 2430 dolarów przy implikowanej zmienności bliskiej 50%, Black-Scholes daje cenę około 18 dolarów. Jeśli ETH wzrośnie do 2500 dolarów, ta sama opcja kupna jest warta około 35 dolarów, a wszystkie przedziały przesuwają się w górę wraz z nią. A ponieważ pule Metric są kierowane przez agregatory takie jak 0x, 1inch, CoW Swap i PancakeSwap, traderzy mogą kupować tokeny opcyjne jak każdy inny token, korzystając z frontendu swap, którego już używają.
Problem polega na tym, że choć daje to natychmiastową dystrybucję, nie jest efektywne kapitałowo.
Każdy strike i termin wygaśnięcia byłby osobnym tokenem i pulą. Na przykład opcja call na ETH z ceną wykonania 2600 USD wygasająca 30 października wypłaca posiadaczom kwotę, o którą ETH przekracza 2600 USD w momencie wygaśnięcia. Kolejny termin wygaśnięcia wymaga zupełnie nowego zestawu tokenów. Animatorzy rynku na Deribit kwotują setki instrumentów z jednego rachunku depozytu zabezpieczającego. Na Derive sprzedaż tej opcji call z ceną wykonania 2600 USD na standardowych zasadach wymaga około 330 USD depozytu zabezpieczającego, przed uwzględnieniem kompensacji z tytułu hedgingu. Sprzedaż w pełni zabezpieczonej opcji call z ceną wykonania 2600 USD blokuje 1 ETH (około 2430 USD), aby zarobić 18 USD. Każda pula Metric również potrzebuje własnego zapasu, więc pięć cen wykonania razy dwa terminy wygaśnięcia oznacza dziesięć oddzielnych pul kapitału.
Rozwiązanie leży więc w tym, kto emituje token. Załóżmy, że emituje go Derive. Derive już pozwala sprzedawcom wnosić depozyt zabezpieczający i hedgingować na kontraktach wieczystych, więc jeśli sprzedasz tę opcję call z ceną wykonania 2600 USD za jego pośrednictwem, musisz wnieść tylko około 330 USD zamiast całego ETH. Metric może wtedy dalej robić to, co robi najlepiej: wyceniać token i stawiać go przed traderami.
Opcjonalna wersja Papertrade
Wróćmy do Papertrade. Wykorzystanie zachęt tokenowych do subsydiowania strat szybko przyciągnęło kapitał i traderów. Właśnie tego brakuje opcjom on-chain. Opcjom brakuje zachęt dla sprzedawców.
Jak więc wyglądałaby opcyjna wersja Papertrade? Skarbiec domu sprzedaje opcje call i put po notowanych cenach wykonania. Gdy opcja wygasa bezwartościowo, jej nabywca mintuje tokeny domu proporcjonalnie do utraconej premii, a ci, którzy stakują te tokeny, zarabiają na nadwyżce domu.
Nabywcy opcji zazwyczaj często tracą pieniądze. Od stycznia 2018 do października 2026 nabywca, który kupował tygodniową opcję call na BTC z ceną wykonania 10% powyżej ceny rynkowej, tracił premię w 87% tygodni. Sam Papertrade jest oczywiście najlepszym kandydatem, by to zbudować. Różnica polega na tym: traderzy kontraktów wieczystych z wyższą dźwignią są zazwyczaj likwidowani przy bardzo małej fluktuacji, podczas gdy nabywcy opcji trzymają do wygaśnięcia, więc animator rynku musi pobierać rozsądną premię i nie może polegać wyłącznie na likwidacjach, by zarabiać.
Problem polega na tym, że animator rynku sprzedający opcje call będzie wygrywał niewiele przez kilka miesięcy, a potem nagle straci dużo, gdy rynek gwałtownie ruszy w którąkolwiek stronę. Przeprowadziłem modelowanie zimnego startu z użyciem historii BTC. Pula zaczyna od zera i co tydzień sprzedaje opcje call z ceną wykonania 10% powyżej ceny rynkowej. W tej symulacji animator rynku pobiera średnią premię około 1300 USD na każde 100 000 USD BTC, wyceniając 50% powyżej średniego kosztu tych opcji call. W 12% tygodni (57 z 458 tygodni) BTC zamknął się powyżej ceny wykonania, a animator rynku wypłacił średnio około 6900 USD. Zatem bilans jest następujący: animator rynku pobiera około 1300 USD za opcję call i wypłaca średnio około 860 USD, zarabiając netto około 440 USD.
 Przez osiem lat animator rynku zarabiał. Ale w marcu 2021 był winien zwycięzcom kwotę odpowiadającą 30 tygodniom przychodu z premii. Nie oczyścił kolejki aż do kwietnia 2022. W swoim najgorszym pojedynczym tygodniu wypłacił naraz około 20 tygodni przychodu z premii.
Ten projekt musi skrócić kolejkę do minimum. Stakujący, którzy zarabiają na nadwyżce animatora rynku w dobrych tygodniach, powinni ponosić jego straty w złych tygodniach, aby zwycięzcy otrzymywali wypłaty na czas, zamiast czekać w kolejce. Animator rynku powinien również hedgingować na istniejących kontraktach wieczystych. Gdy BTC rośnie w kierunku ceny wykonania, kupuje kontrakty wieczyste na BTC na Hyperliquid. Zatem w tygodniu o wysokiej zmienności hedging może pokryć większość tego, co jest winien zwycięzcom.
Gdy dodałem codzienny hedging do tej samej symulacji, koszt najgorszego tygodnia spadł z 20 tygodni przychodu z premii do około 10 tygodni, a podczas hossy w 2021, która pozostawiła zwycięzcom należność w wysokości 30 tygodni przychodu, pula nigdy nie weszła w stan zobowiązań. Nasz artykuł o zakładach wielokrotnych przedstawił ten sam punkt widzenia dotyczący rynków predykcyjnych: ktoś musi działać jako centralny zarządzający płynnością.
Drugi możliwy projekt to: animator rynku nie tylko sprzedaje, ale zajmuje przeciwną stronę każdej transakcji—jeśli trader chce sprzedać, kupuje; jeśli trader chce kupić, sprzedaje. Gdy kupujący i sprzedający się dopasowują, animator rynku jest na zero i zarabia na spreadzie, więc musi jedynie hedgingować i finansować niezrównoważoną stronę.
Problem leży w tokenie. Jeśli straty po obu stronach mintują tokeny, trader może kupić opcję call na jednym koncie i sprzedać tę samą opcję call na innym koncie, wiedząc, że jedna strona musi stracić. Tokeny muszą być mintowane na podstawie straty netto każdego konta w ramach jednego terminu wygaśnięcia, a spread musi być szerszy niż wartość tokena. Jest to podobne do dzisiejszej praktyki na Papertrade częściowego hedgingu własnej pozycji.
Istnieją powody, by sądzić, że ta runda prób z opcjami on-chain może przetrwać. Sprzedający mają głębszy rynek hedgingowy, lepsze sposoby wykorzystania kapitału i więcej ścieżek dotarcia do kupujących. Zachęty mogą pomóc w jej rozruchu. A gdy nagrody się skurczą, a rynek się odwróci, pozostaje otwartym pytaniem, czy sprzedający będą w stanie zarobić wystarczająco dużo, by kontynuować kwotowanie.
Ale fundamenty są silniejsze niż w poprzednich próbach. Jeśli się utrzymają, więcej traderów będzie mogło wycenić, jak długo są gotowi czekać na rozstrzygnięcie się osądu. Krypto już teraz ułatwiło kupowanie dźwigni. Następną rzeczą może być czas.
Wciąż czekając na potwierdzenie słuszności,