Autor: Jae, PANews
W zaledwie dwa sesje giełdowe gracze na amerykańskim rynku akcji przeżyli błyskawiczny rollercoaster.
5 listopada amerykańskie akcje doświadczyły najsilniejszej jednodniowej wyprzedaży od prawie 19 miesięcy, a sektor AI stanął na czele spadków. Plotki o „zbiorowym wyczerpaniu depozytów funduszy hedgingowych” szybko rozprzestrzeniły się w mediach społecznościowych, jakby burza finansowa była już tuż za rogiem.
Nikt się jednak nie spodziewał, że odwrót nadejdzie tak szybko. 6 listopada akcje spółek półprzewodnikowych dały sygnał do kontrataku: indeks Philadelphia Semiconductor zamknął się wzrostem o 4,2%, AMD wzrosło o 11%, a akcje spółek związanych z AI, takich jak Nvidia, również się odbiły; Nasdaq zyskał 1,1%, a S&P 500 nieznacznie wzrósł o 0,3%.
Ten nieoczekiwany ruch na rynku mógł mieć swoje zalążki już miesiąc wcześniej. Jednocześnie po cichu rozgrywa się migracja kapitału między różnymi klasami aktywów.
Presja sprzedażowa związana z delewarowaniem słabnie, średnio- i długoterminowe ryzyka pozostają nierozwiązane
Odbicie z 6 listopada dało się właściwie zauważyć już w ostatnich dziesięciu minutach czwartkowej sesji.
Dane Vanda Research pokazują, że amerykańscy inwestorzy indywidualni wyraźnie zwrócili się ku zakupom przed zamknięciem sesji poprzedniego dnia, kupując netto ponad 100 milionów dolarów w ciągu ostatnich 10 minut.
Kluczową zmienną były lewarowane ETF-y. Według szacunków Nomura Securities, aby zrealizować rebalans wartości aktywów netto z 5 listopada, lewarowane ETF-y musiały przed zamknięciem sesji skoncentrowanie sprzedać ekspozycję akcyjną o wartości około 47 miliardów dolarów. Była to druga co do wielkości jednodniowa sprzedaż od rozpoczęcia statystyk w 2006 roku.
Gdy ta ogromna partia pasywnej sprzedaży została zrealizowana przed zamknięciem sesji, krótkoterminowa presja sprzedażowa na rynku również została znacznie rozładowana. Siły kapitału kupującego na dołkach, domykania krótkich pozycji i rebalansowania portfeli instytucjonalnych nałożyły się na siebie, wspólnie napędzając odbudowę cen. JPMorgan w komentarzu po sesji wskazał, że gwałtowna aktywność delewarowania w czwartek oczyściła część zatłoczonych transakcji, czyniąc strukturę pozycji rynkowych zdrowszą.
Innymi słowy, wczorajsze odbicie było bardziej techniczną naprawą na poziomie krótkoterminowych transakcji; średnio- i długoterminowe sprzeczności, takie jak zmiana oczekiwań co do polityki czy wątpliwości dotyczące zwrotu z nakładów kapitałowych na AI, nie zostały naprawdę rozwiązane.
Narracja o wyczerpaniu depozytów została wyolbrzymiona, fundusze hedgingowe obniżyły dźwignię już miesiąc wcześniej
W trakcie obecnych gwałtownych wahań na amerykańskim rynku akcji fundusze hedgingowe przez pewien czas znajdowały się w centrum uwagi rynku.
Według doniesień Bloomberga z 5 listopada, flagowy fundusz hedgingowy Tiger Global poniósł w październiku stratę około 8,5%, a jego tegoroczny zwrot był zasadniczo na zero; Walleye Capital spadł w tym samym okresie o około 5,9%, a strata od początku roku osiągnęła około 6,8%; Lone Pine Capital poniósł miesięczną stratę około 8,8%.
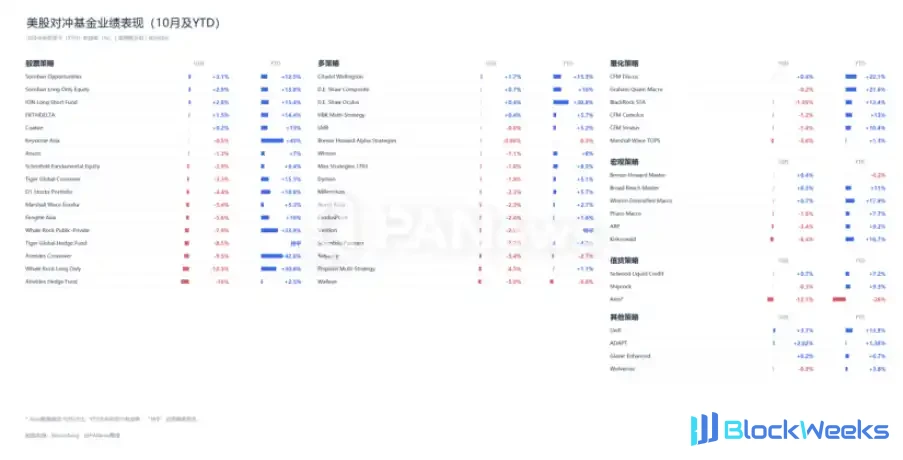
Media społecznościowe wypełniły się następnie panikarską narracją o „zbiorowym wyczerpaniu depozytów funduszy hedgingowych z Wall Street”; kolejne doniesienia o funduszach hedgingowych, takich jak Walleye Capital, Engineers Gate i Samlyn Capital, dotyczące redukcji zespołów, upraszczania strategii i zwracania kapitału inwestorom, wzmocniły obawy rynku przed łańcuchową likwidacją instytucji.
Jednak kurczenie się działalności nie jest równoznaczne z wyczerpaniem depozytów i likwidacją funduszu; jest to raczej aktywna kontrola ryzyka i dostosowanie modelu biznesowego przez zarządzających, a nie bankructwo i likwidacja z powodu niewypłacalności.
Istnieje pewna oś czasu, którą rynek łatwo pomija: redukcja pozycji i obniżanie dźwigni przez fundusze hedgingowe rozpoczęły się już w październiku, a gwałtowny spadek z 5 listopada był najprawdopodobniej skoncentrowanym urzeczywistnieniem tego procesu.
Dane Goldman Sachs Prime Brokerage pokazują, że w październiku globalne fundamentalne fundusze akcji long/short poniosły średnią stratę około 3,5%, a systematyczne fundusze strategii long/short około 3,6%. Był to pierwszy raz od rozpoczęcia statystyk przez Goldman Sachs w 2016 roku, gdy oba typy strategii odnotowały w tym samym miesiącu straty przekraczające 3%.
Bardziej ukryte działania miały miejsce w połowie października. W ciągu zaledwie dwóch tygodni klienci funduszy hedgingowych Goldman Sachs sprzedali netto akcje technologiczne o wartości 20 miliardów dolarów; tylko w pięciu sesjach od 8 do 14 października wymazali całą netto pozycję długą na akcjach AI zgromadzoną od początku 2025 roku. Do końca października wskaźnik dźwigni netto funduszy hedgingowych spadł do 73,4%, obniżając się w ciągu miesiąca o 4,2 punktu procentowego, co stanowiło największy miesięczny spadek od marca tego roku.
Dane Morgan Stanley również ujawniają tę zmianę. Fundusze hedgingowe typu stock-picking doświadczyły w październiku największej aktywnej redukcji pozycji od ponad dekady, a ekspozycja rynkowa spadła łącznie o około 9% od czerwca. Do końca października ponad 40% powiązanych funduszy miało tegoroczne zwroty na zero lub ujemne.
Jednak wyniki funduszy hedgingowych wykazują również wyraźne zróżnicowanie i nie cała branża poniosła straty.
Coatue Management odnotował w październiku dodatni zwrot 0,2%, Citadel wzrósł o 1,7%, a Quantedge zyskał w ciągu miesiąca aż 7,2%.
Jeśli ktoś wpadł w pułapkę zatłoczonych transakcji, to ktoś inny zarobił na zmienności rynkowej.
Kapitał nie zniknął, tylko zmienił miejsce
Za wyparowaniem bilionów dolarów kapitalizacji rynkowej amerykańskich akcji kryje się ogromna migracja kapitału.
Pieniądze nie znikają bez śladu; po prostu odpływają z akcji technologicznych o wysokiej zmienności i wysokiej dźwigni i kierują się ku bezpieczniejszym aktywom o lepszej płynności.
Pierwszym głównym kierunkiem są amerykańskie obligacje skarbowe. W dniu gwałtownego spadku amerykańskich akcji w czwartek rentowność 10-letnich obligacji skarbowych spadła chwilowo do 4,84%, osiągając najniższy poziom od września. Ceny i rentowności zmieniają się odwrotnie, co oznacza, że duże ilości kapitału napływają na rynek obligacji.
Drugim przystankiem jest dolar amerykański. Alex Kuptsikevich, główny strateg rynkowy FxPro, wskazał, że panika wokół akcji technologicznych osłabiła apetyt na ryzyko, a dolar ponownie zyskał wsparcie ze strony dużego popytu safe-haven.
Chris Turner, globalny szef rynków w ING, również uważa, że inwestorzy wolą obecnie tymczasowo trzymać gotówkę w aktywach dolarowych, a rynek jest bliższy przejścia w stronę gotówki w dolarze niż wycofywania się z dolara.
W momencie, gdy dolar cieszy się popytem, won i nowy dolar tajwański, które zostały niesłusznie przecenione przez nastroje ryzyka, również odzyskują uwagę.
Wczoraj Claudio Piron, szef strategii walutowych i stóp procentowych w Azji w Bank of America Global Research, wskazał, że po wyprzedaży akcji AI pojawiły się również okazje do zakupu nowego dolara tajwańskiego i wona. Znaczące nadwyżki na rachunkach obrotowych regionu Tajwanu w Chinach i Korei Południowej zapewnią inwestorom „silne wsparcie” dla budowania pozycji długich.
Inny kluczowy osąd Bank of America jest taki: spółki z łańcucha przemysłowego AI mają już wspomniane duże nakłady kapitałowe i zamówienia eksportowe i nie anulują ich z powodu spadku amerykańskich akcji. Ciągłe rozliczanie eksportowe w ciągu najbliższych 6 do 12 miesięcy będzie stanowić nowe fundamentalne wsparcie dla nowego dolara tajwańskiego i wona.
Szczyt wyprzedaży chwilowo wygasa, ale rozliczenie pozycji może nie być zakończone
Szybkie odbicie po gwałtownym spadku nie jest rzadkością; prawdziwym wyzwaniem jest rozróżnienie: czy to koniec spadków, czy tylko przejściowe odbicie?
Historia nie powtarza szczegółów, ale zawsze zachowuje podobny rytm.
Sierpień 2007: delewarowanie funduszy ilościowych
Od 6 do 9 sierpnia 2007 roku wiele ilościowych funduszy akcji long/short doświadczyło skoncentrowanych strat, a rynek spływał krwią.
Badania naukowców MIT Amira Khandaniego i Andrew Lo wykazały, że skoncentrowane zamykanie zatłoczonych transakcji i krótkotrwałe wycofanie kapitału animatorów rynku wspólnie doprowadziły do ówczesnych anomalii płynności.
Najgwałtowniejsza faza spadków koncentrowała się tylko na 4 dniach; po 10 sierpnia część strategii zaczęła się odbijać, ale cały proces delewarowania trwał od lipca aż do końca roku.
Gwałtowny spadek był tylko prologiem; prawdziwe rozliczenie pozycji i odbudowa apetytu na ryzyko mogą wymagać kilku miesięcy.
Marzec 2020: pandemia wywołuje wszechstronną wyprzedaż aktywów ryzykownych
Od 19 lutego do 23 marca 2020 roku S&P 500 spadł łącznie o około 34%, a korekta trwała ponad miesiąc, przeplatana wieloma gwałtownymi jednodniowymi odbiciami; dopiero w sierpniu tego roku indeks odzyskał utracone pozycje.
W krótkim terminie ostatnie dwa dni notowań na amerykańskich giełdach bliższe są pierwszemu scenariuszowi: najbardziej gwałtowna skoncentrowana wyprzedaż być może już minęła, ale ogólnorynkowe rebalansowanie pozycji i odbudowa apetytu na ryzyko jeszcze się nie zakończyły.
Rozbieżność na rynku tkwi właśnie w tym punkcie.
Znany inwestor Jason Calacanis twierdzi, że dno rynku mogło już zostać osiągnięte, ale wyceny akcji spółek technologicznych mogą jeszcze spaść o kolejne 10%, co wówczas będzie idealnym momentem na zakup.
Optymista Tom Lee, prezes Bitmine, uważa, że czwartkowy krach na amerykańskich giełdach przypomina wstrząs wtórny "niebieskiej fali" wywołanej wynikami wyborów w połowie kadencji, jest "wersją łączoną zeszłorocznego szoku taryfowego + momentu DeepSeek + przymusowej likwidacji Situtational Awareness w czerwcu tego roku", a tego typu skoncentrowana wyprzedaż zwykle w ciągu kilku dni wyczerpuje spadki i tworzy okazje do zakupów.
Analityk amerykańskich akcji Mark Minervini przedstawił natomiast bardziej ostrożną ocenę. Uważa on, że skala spadków na amerykańskich giełdach niekoniecznie osiągnie poziom krachu z 1987 roku, ale może położyć fundamenty pod pewną formę krachu giełdowego, który może trwać od jednego do dwóch tygodni. Jeśli spadki się nasilą, najgorszy scenariusz dla SPY to spadek o 10%-15% od szczytu. Nasdaq może spaść o 20-25%, co będzie przypominać cykliczny rynek niedźwiedzia z 1998 roku.
Na obecnym etapie wzrost amerykańskich giełd zeszłej nocy jest daleko niewystarczający, aby zrekompensować spadek z poprzedniego dnia. Po spadku aktywa o 20% potrzebny jest wzrost o 25%, aby powrócić do punktu wyjścia.
A Nasdaq, który w czwartek spadł o 5,52%, nawet po wzroście o 1,1% następnego dnia, wciąż wyraźnie odstaje od wcześniejszego poziomu.
Po dwóch sesjach gwałtownych wahań amerykańskie giełdy znalazły się na rozdrożu. Cała narracja, która napędzała wzrosty akcji spółek technologicznych związanych z AI przez ostatnie miesiące, staje w obliczu surowej próby rzeczywistości. Krótkoterminowe oczyszczanie dźwigni być może dobiega końca, ale średnioterminowa gra wokół wdrażania polityki przemysłowej i zwrotu z inwestycji w AI dopiero wkracza na głębokie wody.