
Auteur : Zhou, ChainCatcher
Le 26 octobre, selon Bloomberg citant des personnes proches du dossier, la société hongkongaise de cartes de paiement crypto RedotPay envisage de déposer confidentiellement une demande d'introduction en bourse aux États-Unis avant la fin de l'année, visant une valorisation d'au moins 5 milliards de dollars. En parallèle, la société est toujours en discussions avec des investisseurs pour un tour de financement de pré-introduction en bourse à une valorisation de 4 à 5 milliards de dollars.
En août de cette année, Bloomberg a rapporté que RedotPay avait reporté ses projets de cotation en raison de problèmes réglementaires et juridiques, et la société a ensuite formulé des objections. Le même mois, une entité affiliée à Binance a poursuivi ses trois cofondateurs à Hong Kong, réclamant environ 470 millions de dollars de dommages et intérêts, et l'affaire n'a pas encore été jugée.
D'avoir dépassé une valorisation de 1 milliard de dollars en septembre de l'année dernière à viser aujourd'hui 5 milliards de dollars, cette société, fondée il y a seulement trois ans, a vu sa valorisation augmenter d'environ cinq fois en à peine plus d'un an. Sa croissance et ses fondations en matière de conformité peuvent-elles soutenir ce prix ?
Valorisation multipliée par cinq en un an, 5 milliards de dollars, c'est un peu cher
RedotPay a été fondée en 2023, et son activité principale consiste à permettre aux utilisateurs de déposer des stablecoins tels que USDT et USDC sur leur compte, puis de dépenser via sa carte Visa chez des commerçants du monde entier, le système effectuant automatiquement la conversion des actifs crypto en monnaie fiduciaire au moment du paiement.
En septembre 2025, RedotPay a bouclé un tour de financement de 47 millions de dollars, sa valorisation dépassant 1 milliard de dollars ; en décembre, elle a bouclé une série B de 107 millions de dollars menée par Goodwater Capital. En février de cette année, Bloomberg a rapporté pour la première fois son projet de cotation aux États-Unis, visant une valorisation de plus de 4 milliards de dollars.
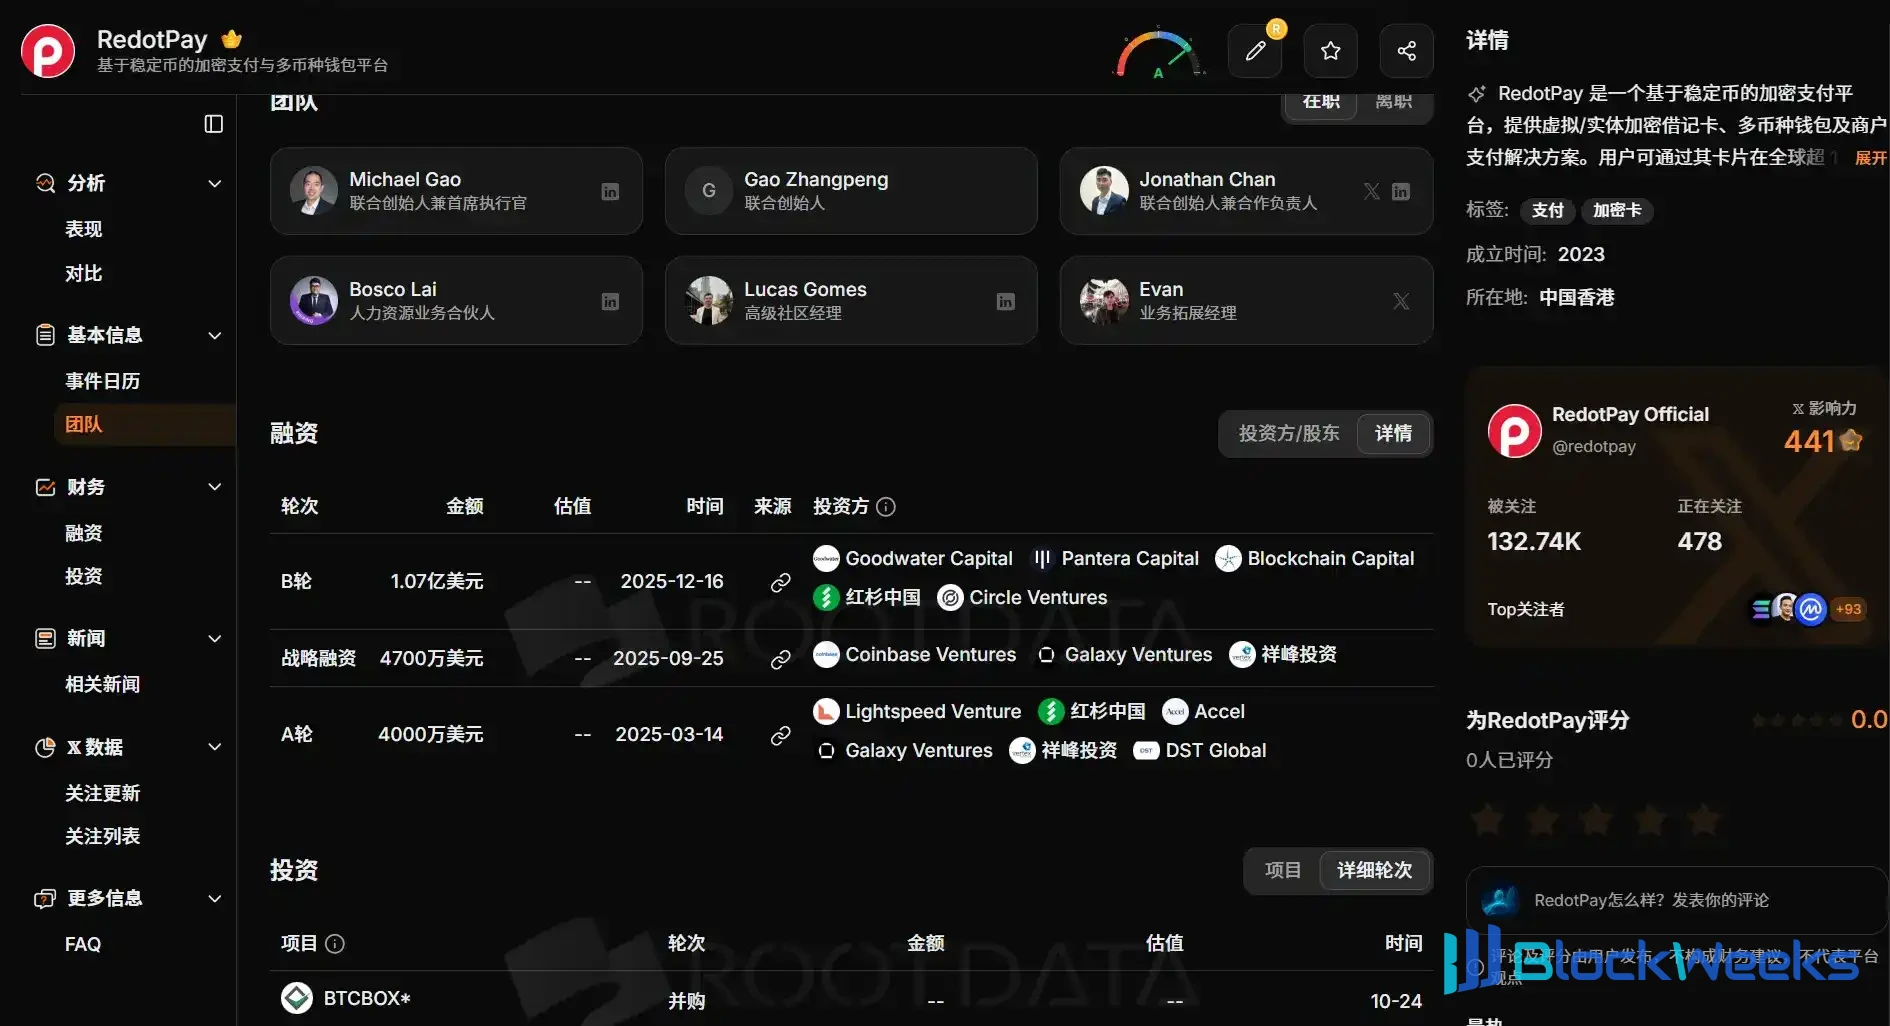
Source de l'image :RootData
Le dernier rapport montre que JPMorgan, Goldman Sachs, Jefferies et Barclays participent à son introduction en bourse, la participation de Barclays n'ayant pas été divulguée auparavant.
Ce qui soutient cette valorisation, ce sont une série de chiffres d'exploitation impressionnants. SelonBloomberg citant des personnes proches du dossier, RedotPay compte actuellement plus de 9 millions de clients, un chiffre d'affaires annualisé de plus de 180 millions de dollars, une marge opérationnelle de plus de 50 %, et le chiffre d'affaires des trois premiers trimestres de cette année a augmenté de plus de 50 % en glissement annuel.
À une valorisation de 5 milliards de dollars, la valorisation de RedotPay représente environ 28 fois son chiffre d'affaires annualisé. Converti approximativement sur la base de la marge opérationnelle, le multiple de résultat opérationnel correspondant est d'environ 55 fois, tandis que le ratio cours/bénéfice de l'émetteur de stablecoins coté Circle s'élevait à environ 50 fois fin octobre.
Le taux de croissance annuel impressionnant provient en grande partie de la faible base de l'année dernière. Les données de la plateforme de données de cartes crypto Paymentscan montrent que les dépenses par carte de RedotPay au cours des trois premiers trimestres de cette année s'élevaient à environ 3,08 milliards de dollars, soit une augmentation d'environ 64 % par rapport à 1,87 milliard de dollars sur la même période l'année dernière. Au cours du premier semestre de l'année dernière, ses dépenses mensuelles se situaient encore entre 140 et 220 millions de dollars.

Il convient de noter que les données de dépenses par carte de RedotPay sur Paymentscan sont déclarées par l'entreprise elle-même, tandis que les données de recharge proviennent du suivi on-chain.
Au cours des derniers mois, les deux ensembles de données montrent que la croissance s'est arrêtée. En septembre, les recharges on-chain de RedotPay se sont élevées à 537,9 millions de dollars, pratiquement stables par rapport aux 534,4 millions de dollars d'août ; les dépenses par carte ont atteint 403,2 millions de dollars, contre 403,6 millions de dollars en août.
Sur la même période, les concurrents continuent d'accélérer. Le classement de Paymentscan montre que les dépenses de RedotPay au cours des 90 derniers jours ont augmenté de 12,9 %, tandis qu'EtherFi et KAST ont progressé de 42,5 % et 35,5 % respectivement.

La croissance des revenus n'a pas non plus suivi les entrées de capitaux. De novembre de l'année dernière à août de cette année, le montant mensuel des recharges de RedotPay a augmenté de 68,4 %, tandis que le chiffre d'affaires annualisé divulgué par l'entreprise n'est passé que de 150 millions à 180 millions de dollars, soit une hausse d'environ 20 % ; durant cette période, elle a également augmenté les frais de transaction en devises et les frais de retrait aux distributeurs automatiques. La question de savoir si l'écart entre les deux provient d'une baisse du revenu unitaire ou de changements dans les activités hors carte ne peut être déterminée à partir des informations actuellement publiques.
Le secteur s'étend, mais le fossé défensif de RedotPay se rétrécit
Contrairement au ralentissement de RedotPay, l'ensemble du secteur des cartes en stablecoins continue de s'étendre rapidement. Les données de Paymentscan montrent qu'en juillet de cette année, les dépenses mensuelles par carte crypto ont dépassé pour la première fois le milliard de dollars, soit environ trois fois le niveau de l'année précédente, et ont encore atteint environ 1,23 milliard de dollars en septembre.
À mesure que le marché se développe, la position relative de RedotPay décline. Parmi la trentaine de projets de cartes suivis par Paymentscan, la part des dépenses de RedotPay a dépassé 90 % en 2024, avant de retomber à environ 33 % en septembre de cette année. Durant cette période, ses propres dépenses continuaient de croître ; la variation de la part provient principalement de la montée en puissance rapide de nouveaux entrants tels qu'EtherFi, KAST et Plasma One.

La raison pour laquelle les nouveaux entrants peuvent rattraper rapidement leur retard est liée à l'abaissement des barrières à l'émission de cartes. Le fournisseur d'infrastructure Rain est membre principal de Visa et de Mastercard, fournit des services d'émission de cartes à plus de 200 entreprises et a bouclé un tour de financement de série C en janvier de cette année sur une valorisation de 1,95 milliard de dollars. En se connectant à de telles plateformes, les marques peuvent lancer leurs propres produits de carte en relativement peu de temps.
En comparaison, les avantages de RedotPay proviennent davantage des canaux. En janvier de cette année, ChainCatcher rapportait dans l'article « Une valorisation de 2 milliards de dollars en trois ans, comment RedotPay y parvient-il ? » que RedotPay avait initialement acquis des clients via des réseaux de distribution hors ligne, en faisant la promotion sur les marchés émergents tels que le Nigeria, le Brésil et l'Asie du Sud-Est avec l'aide de KOL locaux, de marchands OTC et de leaders communautaires.
Ce qui soutient ce système de canaux, ce sont des frais relativement élevés et des incitations promotionnelles. Selon les informations publiques, les frais d'émission de carte virtuelle de RedotPay sont de 10 dollars, et les frais de carte physique de 100 dollars. Les tests réels de Paymentscan montrent que la majoration globale lors des dépenses en devises étrangères est d'environ 2,2 % à 2,3 %. Les parrains peuvent recevoir une récompense de 20 % à 40 % des frais d'émission de carte, ainsi qu'une part de 0,05 % à 0,25 % du volume des transactions, et les parrains de deuxième niveau peuvent également participer à la distribution.

Cela signifie que les coûts des canaux ont déjà été inscrits dans les règles commerciales. Une fois que les frais seront poussés à la baisse par la concurrence, la marge pour les incitations promotionnelles se réduira également en conséquence. La plateforme estime également que RedotPay est plus adapté comme pont entre les stablecoins et les systèmes de paiement locaux, et que pour la plupart des utilisateurs aux États-Unis et en Europe, il existe souvent des options locales plus compétitives.
En juillet de cette année, la plateforme de paiement suisse Fiat24 a suspendu sa fonction de dépôt d'actifs cryptographiques, et la startup parisienne Kulipa a cessé ses activités en raison de problèmes de remboursement de dettes, et les projets de carte d'environ 20 entreprises de portefeuille et de fintech ont été interrompus en conséquence. La hausse des coûts d'émission de cartes, de compensation et de conformité pousse les acteurs de petite et moyenne taille hors du marché.
Au-delà du procès de 470 millions de dollars, RedotPay a encore des comptes de conformité à régler
Fin octobre, RedotPay a annoncé l'acquisition de la bourse japonaise d'actifs cryptographiques BTCBOX, et a reconnu dans l'annonce que l'entreprise ne dispose pas de licence d'exploitation de bourse d'actifs cryptographiques au Japon, et que ses services existants destinés aux résidents japonais ne sont pas conformes aux exigences réglementaires locales.
Actuellement, RedotPay a suspendu les nouvelles inscriptions d'utilisateurs au Japon et retiré l'application des magasins d'applications locaux, et les services existants seront progressivement restreints jusqu'à leur cessation. BTCBOX, acquis, a suspendu tous ses services en janvier de cette année en raison d'une fuite d'informations clients et n'a repris que par phases en août ; le montant de la transaction n'a pas été divulgué.
Ce qui est suivi de plus près, c'estle litige avec Binance. Selon un rapport de Bloomberg en août citant des documents judiciaires de Hong Kong, une entité affiliée à Binance a accusé RedotPay d'avoir violé leur accord de coopération en détournant plus de 470 000 utilisateurs de Binance Card vers RedotPay, et réclame 472,8 millions de dollars de dommages-intérêts à ses trois cofondateurs sur la base d'une valeur à vie de 925 dollars par utilisateur.
Le cœur du différend réside dans la ségrégation des fonds. Un accord signé par les deux parties en mars 2025 exigeait que les fonds de Binance Pay ne soient pas utilisés pour recharger les cartes RedotPay. Binance a déclaré avoir découvert la violation en mars de cette année et avoir ensuite mis fin à la coopération en avril.
RedotPay nie les allégations, affirmant qu'elle se défendra vigoureusement, et l'affaire de Hong Kong n'a pas encore été tranchée. Il est rapporté qu'au cours de l'année écoulée, au moins cinq cadres ont quitté RedotPay, et que son responsable juridique a également quitté l'entreprise en juillet de cette année.
Sur le plan des licences, RedotPay en a effectivement ajouté un certain nombre cette année. En mars, elle a obtenu une licence VASP argentine ainsi que des enregistrements MSB au Canada et aux États-Unis ; en juin, elle a finalisé un enregistrement VASP mexicain ; en août, elle a obtenu sa première licence d'émetteur de monnaie au niveau d'un État américain, avec des demandes en attente dans plus de 20 autres États ; et en septembre, elle a obtenu des licences de prêt dans deux États.
Cependant, ces nouvelles licences concernent principalement des activités américaines qui n'ont pas encore été lancées. RedotPay a déclaré en août que ses 180 millions de dollars de revenus annualisés et environ 14 milliards de dollars de volume de paiement annualisé sont tous traités par des processeurs de paiement réglementés non américains, et que ses produits de carte n'ont pas encore été lancés aux États-Unis.
En septembre, RedotPay a annoncél'achèvement d'un examen de lutte contre le blanchiment d'argent mené par un cabinet comptable du Big Four, mais l'examen couvrait ses deux filiales titulaires de licences à Hong Kong, la référence étant les directives pertinentes du registre des sociétés de Hong Kong.
Du côté de l'émission de cartes, le site officiel de RedotPay indique que ses cartes sont émises par Xfers de Singapour sous une licence Visa, RedotPay exploitant le programme de cartes en tant que gestionnaire de programme. Cela diffère d'entreprises comme Rain qui détiennent une adhésion principale aux organisations de cartes, et implique une dépendance à l'égard d'institutions externes.
En outre, ChainCatcher a précédemment noté que les activités de rémunération des dépôts et de prêt de RedotPay se situent dans une zone grise en termes de qualification juridique. Les deux activités sont toujours en cours, et le produit de rémunération des dépôts a même été inclus dans les avantages de l'adhésion payante, sans qualification réglementaire définitive à ce jour.
Dans l'ensemble, la croissance d'une année sur l'autre de RedotPay reste impressionnante, mais les recharges on-chain et les dépenses par carte ont tous deux atteint un plateau au cours des deux derniers mois, et la croissance des revenus a clairement ralenti par rapport aux entrées de capitaux. Les acteurs arrivés plus tard dans le secteur se développent plus rapidement, et la rectification de ses activités au Japon ainsi que le litige non résolu indiquent également que sa structure de conformité est encore en cours d'ajustement.
RedotPay a désormais achevé un audit financier réalisé par un cabinet d'audit du Big Four. S'il soumet sa demande avant la fin de l'année comme prévu, une fois le prospectus rendu public, les informations sur les revenus trimestriels, la composition des revenus, la répartition géographique des utilisateurs et le risque de litige deviendront essentielles pour tester cette valorisation.