Las preocupaciones por la burbuja de la IA, acumuladas durante mucho tiempo, fueron repentinamente desencadenadas por el resultado de una elección.
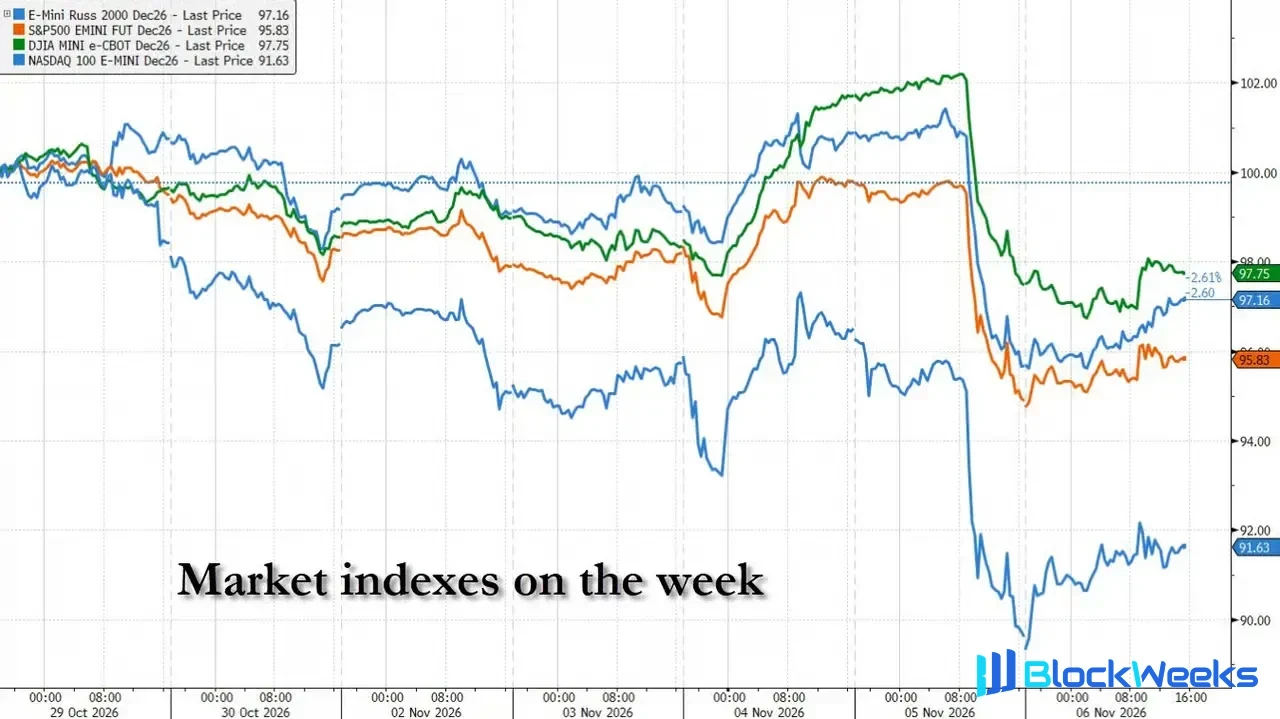
La victoria arrolladora de los demócratas en las elecciones de mitad de mandato para el Congreso de EE. UU. debería haber sido una señal de "despeje de riesgos", y el mercado de valores reaccionó inicialmente de esa manera. Pero en menos de 24 horas, Wall Street completó un dramático giro de la celebración al pánico. El jueves, el Nasdaq 100 registró su mayor caída en un solo día desde marzo de 2020, borrando 2,3 billones de dólares en valor de mercado en un día; medido desde su máximo del 6 de octubre, las acciones estadounidenses han perdido un acumulado de 5,7 billones de dólares en valor de mercado. El índice del miedo VIX se disparó de 16,6 puntos a casi 28 puntos, uno de los eventos de volatilidad más violentos de la historia partiendo del punto de partida más tranquilo.
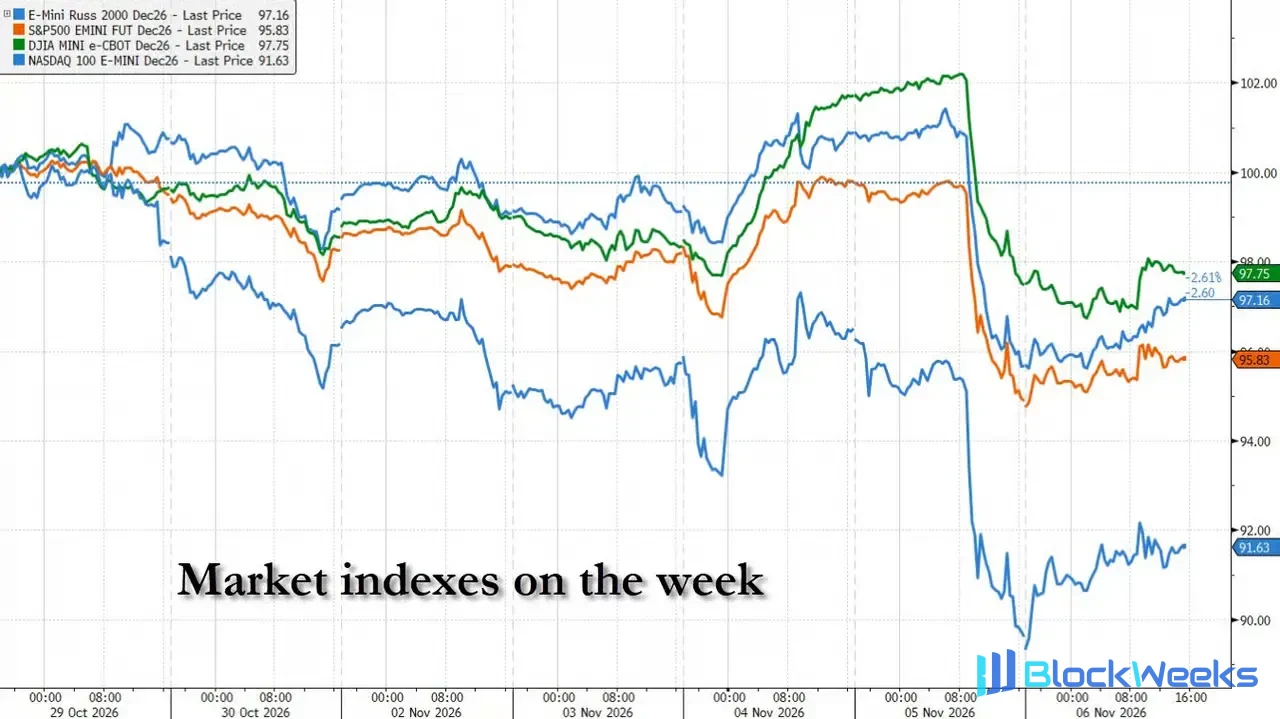
El detonante fue la reevaluación por parte del mercado de la postura política del Partido Demócrata, especialmente el profundo escepticismo de este último hacia la expansión a gran escala de los centros de datos de IA. Esta variable política, combinada con posiciones de trading de IA ya muy concurridas, creó una escena rara de inversores minoristas, fondos de cobertura y estrategias cuantitativas estampándose simultáneamente. La razón por la que esta venta fue tan devastadora es que no dejó a casi nadie tiempo para reaccionar: desde los inversores minoristas huyendo primero, hasta los fondos de cobertura siguiendo, hasta las estrategias cuantitativas liquidando mecánicamente, todo se completó en solo unas pocas horas.
Noche electoral: de la celebración a la confusión
El martes por la noche, la abrumadora victoria del Partido Demócrata superó las expectativas. Según The Wall Street Journal, Ben Emons, jefe de una institución de investigación de inversiones, estuvo sentado en su oficina de Manhattan desde las 9 p.m. hasta la medianoche mientras su teléfono casi no dejaba de sonar. Mientras atendía llamadas de clientes, hacía flexiones junto a su escritorio para mantenerse alerta. "La gente fue tomada por sorpresa", dijo. "Este es un evento de shock real".
En ese momento, los futuros de los índices bursátiles inicialmente cayeron durante el recuento temprano de votos, pero a medida que la victoria demócrata se hizo clara y Trump dijo públicamente que aceptaba el resultado electoral, los futuros rápidamente se volvieron positivos. George Mateyo, director de inversiones de Key Private Bank, vio la transmisión en vivo en casa mientras enviaba mensajes de texto a sus colegas. Su juicio fue que el riesgo de una disputa feroz después de las elecciones se había disipado, y el mercado debería recibir eso con razón.
Ese juicio se confirmó el miércoles por la mañana. Los sectores vinculados a la "economía real", como la construcción y el comercio minorista, repuntaron con fuerza, y el Dow registró su mejor desempeño en un solo día desde abril. Wall Street respiró brevemente aliviado, pensando que la incertidumbre electoral había quedado descartada.
Sin embargo, ese rebote pronto resultó ser un falso avance.
Los inversores minoristas huyen primero, el pánico se propaga en las redes sociales
La venta del jueves fue iniciada primero por los inversores minoristas.
En la primera media hora después de la apertura, el Nasdaq se desplomó bruscamente, y las ventas netas de los inversores individuales alcanzaron un récord histórico. Según datos de la firma de investigación Vanda Research, las ventas netas minoristas del jueves en un solo día fueron superadas solo por los dos días de negociación durante el shock de COVID en marzo de 2020. La mesa de inteligencia de mercado de JPMorgan señaló que las ventas minoristas se desviaron de los niveles normales en más de tres desviaciones estándar.
"Empecé a trabajar a las 7 a.m.", dijo Raphael Monges, estudiante de posgrado en ingeniería de la Universidad de Columbia y miembro del Club de Opciones y Futuros de Columbia. "Vi la apertura del mercado, el Nasdaq cayendo rápido, luego el S&P. El Nasdaq estaba loco, todas las acciones de IA se estaban desplomando. Mi teléfono empezó a vibrar sin parar, todos miraban las acciones, todo en rojo".
El inversor y creador de contenido de San Francisco Kevin Xu echó un vistazo al mercado a las 10:30 a.m. del jueves y se quedó helado. El Nasdaq ya había caído un 4%, y su cuenta de jubilación se había evaporado en seis cifras de la noche a la mañana. "No hay nada que puedas hacer", dijo. "Solo puedes mirar". En su feed de redes sociales, otros inversores minoristas publicaron memes, se desahogaron en mayúsculas, y algunos incluso publicaron el número de teléfono de una línea de ayuda de salud mental.
Joel Rieger, un trader minorista de 50 años en California, no ajustó sus posiciones durante la agitación. "La cartera de ayer recibió un golpe fuerte, todo en rojo", dijo. "Va a doler a corto plazo".
Los fondos de cobertura siguen, las ventas institucionales no encuentran compradores
El éxodo minorista fue solo el preludio. A medida que se estableció la dirección del mercado, los fondos de cobertura y los gestores de activos de solo posiciones largas se unieron a las ventas, mientras que casi no aparecieron compradores al otro lado.
Según Bloomberg, "los inversores institucionales se han hecho a un lado, mientras que las estrategias minoristas y sistemáticas están vendiendo agresivamente", escribió Viraj Patel, estratega de macro global de Vanda, en un informe. "Este tipo de dinámica de flujos es extremadamente rara fuera de los períodos genuinos de estrés de mercado".
Ron Adler, codirector de negociación de alta frecuencia de acciones globales en JPMorgan, fue testigo de todo el proceso desde el escritorio de negociación de efectivo—el volumen de negociación de ese día se disparó un 50% respecto a los niveles normales. "Lo que vimos fue en parte dolor de cartera y ventas indiscriminadas", escribió en una nota a los clientes. "La franqueza de los flujos de hoy fue razonable en dirección, pero la escala fue asombrosa".

Según las estimaciones del escritorio de Prime Brokerage de Goldman Sachs, los fondos de cobertura fundamentales de largo/corto perdieron un 1,3% el jueves, un evento de dos desviaciones estándar; los fondos centrados en tecnología cayeron más del 4%, casi borrando sus ganancias del año hasta la fecha. Las estrategias de momentum sufrieron una pérdida de 3,7 desviaciones estándar. Los datos de Morgan Stanley mostraron que la caída del apalancamiento total de los fondos de cobertura desde su pico de junio fue la mayor en más de una década.
La liquidación cuantitativa toma el relevo, la presión vendedora sistemática se autorrefuerza
Una vez establecida la caída del mercado, se activó una serie de mecanismos de negociación cuantitativa, empujando la presión vendedora a una nueva magnitud.
Charlie McElligott, director gerente de estrategia de activos cruzados en Nomura Securities, estimó que durante la sesión del jueves, la exposición gamma negativa de los creadores de mercado de opciones era de aproximadamente 7.000 millones de dólares por cada movimiento del 1% del mercado—lo que significa que por cada caída del 1% en las acciones, los creadores de mercado necesitaban vender 7.000 millones de dólares adicionales en acciones para cubrir el riesgo. Al mismo tiempo, los fondos de control de volatilidad necesitaban vender aproximadamente 61.000 millones de dólares en acciones, de los cuales 25.000 millones provenían de la liquidación no completada el miércoles; el reequilibrio de cierre de los ETF apalancados aportaría otros aproximadamente 47.000 millones de dólares en ventas.
Los fondos cuantitativos de seguimiento de tendencia (CTA) también se estaban retirando en tándem. Según las estimaciones de Vanda, los CTA vendieron un total combinado de aproximadamente 13.000 millones de dólares en futuros del S&P 500 y del Nasdaq, con posiciones cayendo a mínimos históricos.

Barclays estimó que los fondos de control de volatilidad recortaron la exposición a acciones en 30 puntos porcentuales en un solo día, la mayor reducción en un día desde el shock de COVID de febrero de 2020. "Las conversaciones con los clientes me dicen que tienen un incentivo más fuerte para reducir aún más este riesgo en este momento", escribió McElligott. "El tema de retroalimentación es: preservar lo poco que queda de las ganancias del año hasta la fecha, y vivir para entrar en el nuevo ciclo de capital nuevo y riesgo nuevo del próximo año".
Para las 3 p.m., el Nasdaq había caído un 4,5%, y algunos operadores todavía esperaban un rebote en la última hora. En cambio, las ventas se intensificaron, y el S&P 500 cerró cerca de su mínimo del día, registrando su mayor caída en un solo día desde abril del año pasado.
El sector de IA liquidado, el daño concentrado y profundo
La fuerza destructiva de esta liquidación estuvo altamente concentrada en los sectores relacionados con la IA.
Subsectores como chips de memoria, redes ópticas, centros de datos y semiconductores de IA cayeron entre un 12% y un 15% en un solo día, representando movimientos extremos de cinco a seis desviaciones estándar. Alrededor de una docena de cestas de acciones de IA registraron su peor desempeño en un solo día desde el lanzamiento de ChatGPT en noviembre de 2022. Entre ellas, las cestas de memoria y comunicaciones ópticas más afectadas se han reducido a la mitad desde sus máximos de junio, superando cualquier retroceso de los últimos cuatro años.
Hasta el cierre del jueves, el 57% de los componentes del Nasdaq 100 habían caído más del 20% desde sus máximos—una proporción incluso mayor que cuando el propio índice entró en un mercado bajista en marzo de 2022.
Parte de lo que hizo que esta caída fuera tan dramática es que estalló casi desde la calma. El VIX estaba en solo 16,6 puntos en la apertura del jueves, por debajo de su promedio de un año; al cierre estaba cerca de 28. Desde 1980, el S&P 500 ha caído más del 2% el día después de subir un 1,5% solo 48 veces, casi todas durante mercados bajistas o crisis.
El shock político agrava viejas preocupaciones, la narrativa de la IA enfrenta una reprreciación
La violenta reacción del mercado refleja la ansiedad profundamente arraigada de los inversores sobre la tesis de inversión en IA.
Antes de las elecciones, el mercado ya albergaba dudas sobre la sostenibilidad del comercio de IA: los gastos de capital de los gigantes tecnológicos seguían inflándose, las reservas de efectivo se reducían y la deuda se acumulaba en los balances de los operadores de centros de datos. La victoria demócrata añadió una nueva capa de riesgo político—la fuerte oposición del Partido Demócrata a la expansión de los centros de datos, especialmente en estados como Texas, Ohio y Georgia que se han convertido en campos de batalla clave para la construcción de centros de datos, proyectando una sombra sobre las perspectivas de desarrollo de la infraestructura de IA.
El analista de BofA Michael Hartnett señaló que entre los votantes encuestados, hasta el 76% se opone a construir nuevos centros de datos cerca de sus comunidades, lo que se está convirtiendo en un obstáculo severo para la expansión de la infraestructura de IA.
Matt Rowe, gestor sénior de cartera en Man Group, dijo que los resultados electorales proporcionaron "evidencia cuantificable de que existe una genuina antipatía pública hacia la construcción de centros de datos", lo que "está empezando a cambiar mi juicio sobre la probabilidad de que estos proyectos se materialicen". "En igualdad de condiciones, estos proyectos tardarán más en avanzar y costarán más."
Joe Gubler, gestor de cartera en Causeway Capital Management, señaló que "siempre habrá perdedores, y no todos los que apuestan por los gastos de capital pueden ser ganadores".
Por otro lado, los inversores que salieron temprano evitaron la tormenta. Jeff Muhlenkamp había vaciado casi todas las tenencias de IA de su fondo antes del desplome; su cartera de 275 millones de dólares se ha mantenido aproximadamente plana desde noviembre y ha superado al S&P 500 en el año. "Vendimos lo que era caro y popular y compramos lo que era barato y olvidado", dijo. "Cuando el impulso cambió, nos beneficiamos."
El mercado busca una salida
A medida que se liquida el comercio de IA, los inversores buscan nuevos refugios seguros—pero el camino no es fácil.
Incluso antes de las elecciones, el dinero había comenzado a rotar hacia sectores defensivos de menor valoración como servicios públicos y bienes de consumo básico. En octubre, las acciones de crecimiento tuvieron un rendimiento inferior a las acciones de valor en 10 puntos porcentuales, la mayor brecha mensual desde 2001. Sin embargo, el desplome del jueves mostró que estos nuevos favoritos tampoco lograron resistir la onda expansiva de la venta masiva de tecnología.
Algunos inversores, habiéndose posicionado temprano, pudieron salir ilesos. El gestor de fondos Jeff Muhlenkamp había liquidado casi todas las tenencias de IA antes del desplome; su cartera de 275 millones de dólares se mantuvo básicamente plana en noviembre y ha superado al S&P 500 en lo que va del año. "Vendimos lo caro y popular y compramos lo barato y olvidado", dijo. "Cuando el impulso cambió, nos beneficiamos."
El viernes, las acciones de chips rebotaron primero, con el Nasdaq 100 recuperando brevemente más del 2,6%, pero los principales índices bursátiles aún terminaron la semana a la baja, con el S&P 500 cayendo un 2,68% en la semana. Sinisa Sorgic, un operador veterano en Bright Trading, vendió en corto las acciones estadounidenses de TSMC ese día pero quedó "quemado" cuando la acción rebotó más del 7,8% intradía. Resumió el sentimiento de la semana: "Ayer fue una masacre. El mercado está tan loco ahora que simplemente no me atrevo a ir con todo para comprar la caída."
La divergencia en el mercado ya ha surgido. Mateyo de Key Private Bank cree que las regulaciones estatales retrasarán pero no detendrán la construcción de centros de datos, y el escepticismo público sobre la IA puede desvanecerse gradualmente a medida que el uso real se generalice más. Casaletto de Wellington Management es más cauteloso, creyendo que la tendencia de desaceleración de la expansión de la IA ya se ha afianzado.
Si esta tormenta es una sacudida violenta en medio del mercado alcista de la IA o el comienzo de un cambio cíclico más profundo, Wall Street aún no ha llegado a un consenso. Pero una realidad ya es clara: cuando los vientos políticos y el posicionamiento abarrotado cambian al mismo tiempo, el colchón que el mercado puede ofrecer es mucho más delgado de lo imaginado.