
Überblick
Aave hat am 21. Oktober 2026 das Modell für den variablen USDT-Kreditzinssatz auf seinem V3 Ethereum Core-Markt angepasst und die optimale Auslastungsschwelle von 94 % auf 92 % gesenkt. Die Änderung folgte einer Empfehlung des Risikodienstleisters LlamaRisk und wurde im Ethereum-Block 26.241.799 ausgeführt. Der Basiszinssatz und die beiden Hauptzinssatzsteigungen blieben unverändert, was bedeutet, dass die Aktualisierung den Zeitpunkt veränderte, ab dem die Kreditkosten zu beschleunigen beginnen, anstatt eine einheitliche Zinserhöhung einzuführen.
Die Anpassung des Aave-USDT-Zinssatzes betrifft das Verhältnis zwischen der Kreditnachfrage nach Stablecoins und der verfügbaren Reserve liquidität. Je größer der Anteil des bereitgestellten USDT ist, der verliehen wird, desto weniger bleibt sofort für Abhebungen verfügbar. Aaves Zinsmodell reagiert darauf, indem es zusätzliche Kreditaufnahmen zunehmend teurer macht, je näher die Auslastung der Obergrenze der Reservekapazität kommt.
Unter den neuen Parametern hätte eine Reserve mit einer Auslastung von 94 % einen modellierten variablen Kreditzins (APR) von 7,0 %, verglichen mit zuvor 4,5 %. Bei der in LlamaRisks Bewertung vom 20. Oktober beobachteten Auslastung von 85,6 % war der modellierte Anstieg deutlich geringer, von etwa 4,10 % auf 4,19 %.
Die Anpassung konzentriert ihre stärkste Wirkung daher auf den Bereich nahe der Liquiditätsknappheit. Sie schafft kein zusätzliches USDT, senkt das Kreditlimit nicht um zwei Prozentpunkte und garantiert nicht die Verfügbarkeit von Abhebungen. Stattdessen ändert Aave die wirtschaftlichen Anreize rund um knappe Stablecoin-Liquidität und versucht, mehr Abhebungsspielraum zu bewahren, bevor die Kreditnachfrage die Reserve an ihre Erschöpfung treibt.
Wichtige Erkenntnisse
- Aave senkte am 21. Oktober 2026 die optimale USDT-Auslastungsschwelle auf Ethereum V3 Core von 94 % auf 92 %.
- Der Basis-Kreditzins bleibt bei 0 %, wobei Steigung 1 bei 4,5 % und Steigung 2 bei 10 % liegt.
- Bei einer Auslastung von 94 % steigt der modellierte variable Kreditzins (APR) von 4,5 % auf 7,0 %.
- Die überarbeitete Schwelle schafft bei gleichem Referenzangebot etwa 57,8 Millionen USDT zusätzlichen modellierten Liquiditätspuffer, ohne neue Mittel hinzuzufügen.
- Eine Kreditaufnahme bleibt über 92 % möglich, wenn andere Bedingungen es zulassen, aber ihre Grenzkosten steigen stärker an.
Änderungen der Aave-USDT-Zinskurve bei 92 % Auslastung
Aaves Anpassung betrifft eine bestimmte Reserve und Zinsstrategie und nicht jeden USDT-Markt des Protokolls. Die Änderung gilt für USDT auf Aave V3 Ethereum Core, wo die optimale Auslastungsschwelle von 94 % auf 92 % gesenkt wurde. Die anderen wichtigen Zinsparameter blieben unverändert: ein Basiszinssatz von 0 %, eine erste Steigung von 4,5 % und eine zweite Steigung von 10 %. Die neue Konfiguration ändert das Auslastungsniveau, ab dem die Kreditkosten mit steilerer Rate zu steigen beginnen.
Die wirtschaftliche Begründung ist unkompliziert. Aave ermöglicht es Anbietern, Stablecoins einzuzahlen, auf die Kreditnehmer durch Hinterlegung qualifizierter Sicherheiten zugreifen können. Der Anteil der bereitgestellten Vermögenswerte, der derzeit verliehen ist, wird durch die Auslastung gemessen. Bei relativ niedriger Auslastung haben Kreditgeber mehr nicht verliehene Liquidität für Abhebungen zur Verfügung. Mit steigender Auslastung ist ein größerer Anteil des bereitgestellten Kapitals an ausstehende Kredite gebunden. Bei sehr hoher Auslastung wird die Reserve empfindlicher gegenüber Abhebungen, Rückzahlungen und plötzlichen Nachfrageänderungen.
Die variable Zinskurve versucht, diese widerstreitenden Interessen auszugleichen, indem sie die Kreditkosten erhöht, wenn die verfügbare Liquidität sinkt. Eine Senkung der optimalen Auslastungsschwelle bedeutet, dass Kreditnehmer früher auf den steileren Teil der Kurve treffen, was den Anreiz verstärkt, Schulden zurückzuzahlen oder zusätzliche Kreditaufnahmen zu vermeiden, wenn sich die Reserve einem Liquiditätsstress nähert.
Aave-USDT-Zinsparameter: Vorher und Nachher
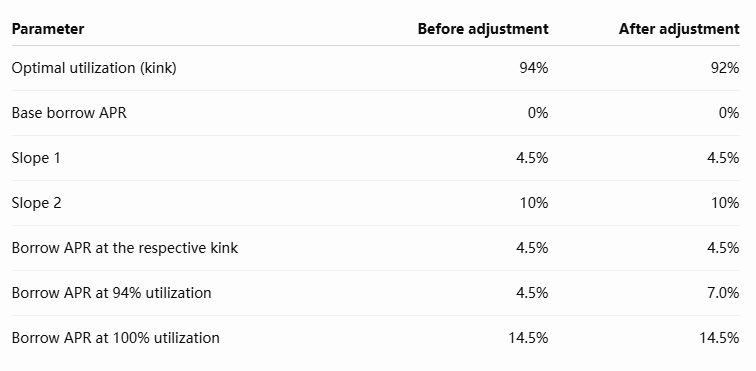
Die Tabelle zeigt, dass die Anpassung den theoretischen Höchstsatz im Modell nicht erhöht. Beide Konfigurationen erreichen bei voller Auslastung 14,5 %. Stattdessen steigt der Zinssatz im Bereich hoher Auslastung zwischen der überarbeiteten 92-%-Schwelle und der vollen Auslastung schneller an. Dies ist eine gezielte Neubepreisung knapper Liquidität und keine einheitliche Erhöhung der Kosten jedes ausstehenden Kredits.
Wie funktioniert Aaves Zins-Knick?
Aave verwendet ein Modell für variable Kreditzinsen mit zwei Steigungen. Unterhalb der optimalen Auslastungsschwelle steigen die Kreditzinsen allmählich mit der Auslastung. Oberhalb dieser Schwelle steigt der Zinssatz steiler an, da die Menge der sofort verfügbaren Liquidität abnimmt.
Für die USDT-Parameter in dieser Anpassung lässt sich das Modell wie folgt ausdrücken:
Unterhalb der optimalen Schwelle:
Kreditzins (APR) = 4,5 % × (Auslastung ÷ Optimale Auslastung)
Oberhalb der optimalen Schwelle:
Kreditzins (APR) = 4,5 % + 10 % × [(Auslastung − Optimale Auslastung) ÷ (100 % − Optimale Auslastung)]
Das überarbeitete Modell behält beide Steigungen unverändert bei, verschiebt jedoch den Punkt, an dem der zweite Abschnitt beginnt, von 94 % auf 92 %.
Aave USDT Borrow APR: Alte vs. neue Kurve
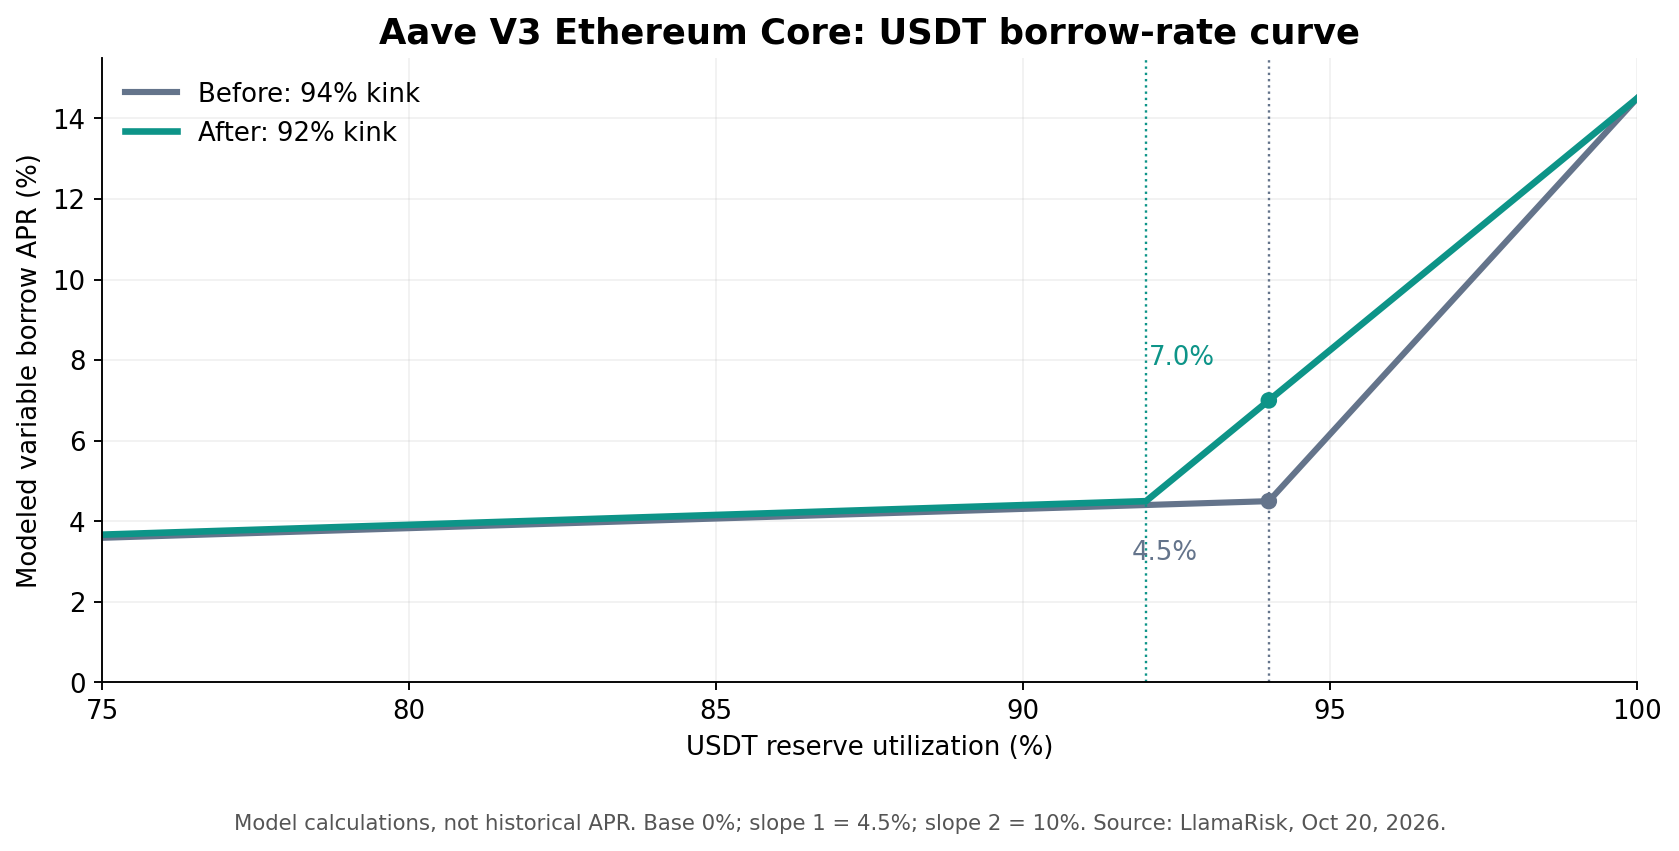
Abbildung 1. Berechneter variabler Kreditzins (APR) unter den Konfigurationen mit 94 % und 92 % optimaler Auslastung. Die Kurven werden aus den offengelegten Parametern des Zinsmodells abgeleitet und sind keine historisch beobachteten APR-Daten. Quelle: Aave Governance und LlamaRisk, Oktober 2026.
Der deutlichste Unterschied tritt nahe der früheren Schwelle auf. Bei 94 % Auslastung ergibt das alte Modell einen Kreditzins von 4,5 %, während das überarbeitete Modell 7,0 % ergibt. Bei 85,6 % Auslastung beträgt der Unterschied jedoch nur etwa neun Basispunkte.
Dies veranschaulicht, warum die Anpassung nicht als plötzlicher Anstieg der Kreditzinsen über den gesamten Markt hinweg beschrieben werden sollte. Ihre Wirkung hängt davon ab, wie nahe die Reserve an einer hohen Auslastung liegt, bei der die Verfügbarkeit von Liquidität wichtiger wird.
Warum die Kreditkosten früher steigen, wenn sich die Liquidität verknappt
Der Zweck der Absenkung des Knickpunkts besteht darin, das Kreditverhalten zu beeinflussen, bevor eine Reserve nahezu vollständig ausgelastet ist. Wenn die Kreditkosten nahe dem oberen Ende der verfügbaren Liquidität relativ niedrig bleiben, können Nutzer weiterhin Kredite aufnehmen, selbst wenn der Spielraum für Abhebungen zunehmend begrenzt wird. Dies kann Bedingungen schaffen, unter denen Einleger Schwierigkeiten haben, erhebliche Beträge abzuheben, ohne auf neue Einzahlungen oder Kreditrückzahlungen zu warten.
Ein steilerer Kreditzins führt zu finanziellen Kosten für die Inanspruchnahme knapper Liquidität. Einige Kreditnehmer könnten ihre Kredite zurückzahlen, wenn die Finanzierungskosten die durch ihre Strategien erzielten Renditen übersteigen. Andere könnten davon absehen, zusätzliche Positionen zu eröffnen, während höhere Einlegerrenditen neue Einzahlungen anziehen könnten. Diese Reaktionen können möglicherweise die verfügbare Liquidität verbessern, aber keine davon ist garantiert. Kreditnehmer könnten höhere Zinssätze akzeptieren, Einleger könnten Gelder abziehen, und breitere Marktbedingungen könnten die beabsichtigten Anreize ausgleichen.
Die Entscheidung von Aave spiegelt daher einen bestimmten Ansatz des Liquiditätsmanagements wider: Anstatt Kreditaufnahme an der optimalen Auslastungsschwelle zu verbieten, macht das Protokoll die Kreditaufnahme jenseits davon teurer.
Diese Unterscheidung gibt der Reserve die Flexibilität, vorübergehende Anstiege der Kreditnachfrage zu bewältigen, während über die Preise längere Perioden übermäßiger Auslastung abgeschreckt werden. Der Mechanismus kann die Attraktivität weiterer Kreditaufnahme verringern, aber er kann bestehende Kreditnehmer nicht zwingen, sofort zurückzuzahlen, oder Liquidität auf Abruf schaffen.
Warum ein Puffer von 57,8 Millionen USDT keine neue Liquidität ist
Die Bewertung von LlamaRisk vom 20. Oktober liefert eine numerische Veranschaulichung der Änderung. Zu diesem Zeitpunkt verfügte die Reserve über etwa 2.892,2 Millionen USDT an bereitgestellten Vermögenswerten und 2.475,1 Millionen USDT an ausstehenden Krediten, was eine Auslastung von etwa 85,6 % ergab. Etwa 417 Millionen USDT blieben unverliehen.
Unter Verwendung desselben bereitgestellten Guthabens berechnete LlamaRisk die Menge an unverliehener Liquidität, die verbleiben würde, wenn die Auslastung die alten und neuen optimalen Schwellenwerte erreichen würde. Bei 94 % Auslastung betrug der modellierte Puffer etwa 173,5 Millionen USDT. Bei 92 % stieg er auf etwa 231,4 Millionen USDT.
LiquiditätskennzahlAlter 94-%-KnickNeuer 92-%-KnickReferenz bereitgestellte USDT2.892,2 Mio.2.892,2 Mio.Optimale Auslastung94 %92 %Modellierte unverliehene Liquidität am Knick173,5 Mio.231,4 Mio.Zusätzlicher modellierter Puffer—Etwa 57,8 Mio.Tatsächliche ungenutzte Liquidität im Referenz-SnapshotEtwa 417,0 Mio.Etwa 417,0 Mio.
Die zusätzlichen 57,8 Millionen USDT sind die Differenz zwischen zwei hypothetischen Liquiditätspuffern, die aus demselben bereitgestellten Guthaben berechnet wurden. Es handelt sich nicht um eine neue Einzahlung, eine Einspeisung von Protokollreserven oder eine bestätigte Erhöhung der sofort abhebbaren Mittel.
Unter der neuen Konfiguration beginnt das steilere Zinsregime, wenn mehr USDT unverliehen bleiben. Ob dies zu einem dauerhaft größeren verfügbaren Guthaben führt, hängt von tatsächlichen Kreditrückzahlungen, neuen Einzahlungen, Abhebungen und Änderungen der Auslastung nach der Umsetzung ab.
Wer gewinnt und wer zahlt unter der neuen Kurve?
Kreditnehmer spüren die direkteste Wirkung, wenn die Auslastung in Richtung der überarbeiteten Schwelle steigt. Nutzer, die variable USDT-Schulden halten, sehen sich bei einem gegebenen hohen Auslastungsniveau höheren Finanzierungskosten gegenüber als unter der vorherigen Konfiguration. Dies ist relevant für gehebelte Strategien, die Stablecoins leihen, um andere Vermögenswerte zu kaufen, Sicherheiten zu verwalten oder durch Zinsunterschiede Renditen zu erzielen. Eine Position, die bei Kreditkosten von 4,5 % wirtschaftlich attraktiv bleibt, kann weniger tragfähig werden, wenn ihre Finanzierungskosten 7 % oder mehr erreichen.
Einleger können höhere variable Renditen erhalten, wenn die Kreditnachfrage stark bleibt, aber diese Renditen hängen von der Auslastung, den Kreditzinsen und dem Reservefaktor des Protokolls ab. Höhere Einlegerrenditen bedeuten nicht unbedingt, dass die Reserve weniger riskant oder leichter zu verlassen geworden ist. Tatsächlich können erhöhte Renditen mit einer verringerten Verfügbarkeit von Abhebungen zusammenfallen, wenn ein großer Anteil der Einlagen verliehen bleibt.
Diese Beziehung ist ein allgemeineres Merkmal der variabel verzinslichen Stablecoin-Kreditvergabe. MEXCs Erläuterung der Faktoren, die variable USDT-Zinssätze beeinflussen, bietet zusätzlichen Hintergrund dazu, wie Kreditnachfrage und verfügbare Liquidität die Renditen beeinflussen. Aaves spezifische Zinssätze werden jedoch durch seine eigenen On-Chain-Zinssatzparameter bestimmt und nicht durch die Renditemethodik anderer Plattformen.
Die Anpassung schafft daher unterschiedliche Anreize für unterschiedliche Teilnehmer. Kreditnehmer können ihre Schulden reduzieren, Einleger können auf höhere Renditen reagieren, und die Reserve kann Veränderungen in der Auslastung erfahren. Kein Ergebnis ist automatisch, und das tatsächliche Marktverhalten bleibt die entscheidende Variable.
FAQ
Warum hat Aave die optimale USDT-Auslastung von 94 % auf 92 % gesenkt?
Aave senkte den Schwellenwert, damit die Kreditkosten aggressiver steigen, bevor die Reserve eine extrem hohe Auslastung erreicht. Der beabsichtigte Effekt besteht darin, durch wirtschaftliche Anreize zusätzlichen Spielraum für Abhebungen zu bewahren, nicht darin, den tatsächlichen USDT-Saldo der Reserve direkt zu erhöhen.
Erhöht ein niedrigerer Auslastungs-Knick die USDT-Kreditkosten für alle?
Das überarbeitete Modell erzeugt im Allgemeinen höhere variable Kreditzinsen bei gleicher positiver Auslastung, aber die Größe des Unterschieds variiert. Der Anstieg ist unterhalb des neuen Schwellenwerts relativ gering und nahe dem früheren 94-%-Knick ausgeprägter. Die tatsächlichen Zinssätze ändern sich weiterhin mit der Reserveauslastung.
Können Nutzer weiterhin USDT über 92 % Auslastung leihen?
Ja. Der Schwellenwert von 92 % bestimmt, wo die Zinssatzkurve steiler wird; er ist kein absolutes Kreditverbot. Zusätzliche Kreditaufnahme bleibt möglich, wenn verfügbare Liquidität, Sicherheitsanforderungen und andere Reservebeschränkungen dies zulassen, aber ihre Finanzierungskosten werden zunehmend teurer.
Aave bepreist Liquiditätsknappheit neu, bevor der Pool leerläuft
Aaves Änderung vom 21. Oktober zeigt, wie eine kleine Anpassung eines Zinssatzparameters die Kreditanreize unter bestimmten Marktbedingungen erheblich beeinflussen kann. Die Senkung der optimalen USDT-Auslastung von 94 % auf 92 % lässt die zugrunde liegenden Steigungsparameter unverändert, bringt aber das steilere Segment der Kreditzinsen vor. Der Effekt konzentriert sich auf die Liquiditätsknappheit, wo die Aufrechterhaltung ausreichender Mittel für Abhebungen von Einlegern zunehmend wichtig wird.
Die Anpassung des Aave-USDT-Zinssatzes stellt keine Verringerung der ausstehenden Kredite oder die Schaffung zusätzlicher Stablecoin-Reserven dar. Stattdessen ändert sie die finanziellen Anreize für Kreditnehmer, die Liquidität verbrauchen, wenn die Auslastung erhöht wird. Der modellierte Anstieg des optimalen Liquiditätspuffers veranschaulicht den beabsichtigten Risikomanagementeffekt, aber ob dieser Puffer aufrechterhalten wird, hängt von tatsächlichen Einzahlungen, Abhebungen, Kreditaufnahmen und Rückzahlungen ab.
Die zukünftige Bewertung sollte sich auf die anhaltende Auslastung um den neuen Schwellenwert von 92 %, die verfügbare USDT-Liquidität, die variablen Kreditkosten, die Renditen der Einleger und das Verhalten der Reserve in Zeiten erhöhter Nachfrage konzentrieren. Diese Indikatoren können Aufschluss darüber geben, ob die überarbeitete Kurve die Abhebungsflexibilität verbessert, ohne wirtschaftlich produktive Kreditvergabe unnötig einzuschränken.
Die längerfristige Bedeutung liegt in der Rolle der automatisierten Preisbildung innerhalb des finanziellen Risikomanagements von DeFi. Protokolle müssen kontinuierlich die Nachfrage nach Leverage mit der Notwendigkeit, Liquidität aufrechtzuerhalten, in Einklang bringen, und das Zinssatzmodell ist einer der Hauptmechanismen, durch die dieser Ausgleich erreicht wird.
Aave schafft durch seine Zinssatzanpassung keine Liquidität; es macht knappe Liquidität in einem früheren Stadium teurer im Verbrauch. Ob diese Entscheidung die Widerstandsfähigkeit der Reserve verbessert, wird davon abhängen, wie die Marktteilnehmer auf die überarbeiteten Anreize reagieren.
Quellen
Verwendeter interner MEXC-Link:
https://www.mexc.com/learn/article/why-does-usdt-apr-change-7-factors-that-affect-crypto-earn-rates/1
Aave Governance — Risk Stewards: Cap Reductions and USDT IRM Change on Aave V3, Oktober 2026:
https://governance.aave.com/t/risk-stewards-cap-reductions-and-usdt-irm-change-on-aave-v3-2026-10-19/25885
CryptoSlate — Aave Changes USDT Borrowing Rules and Loan Costs Suddenly Jump:
https://cryptoslate.com/aave-changes-usdt-borrowing-rules-and-loan-costs-suddenly-jump/
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.