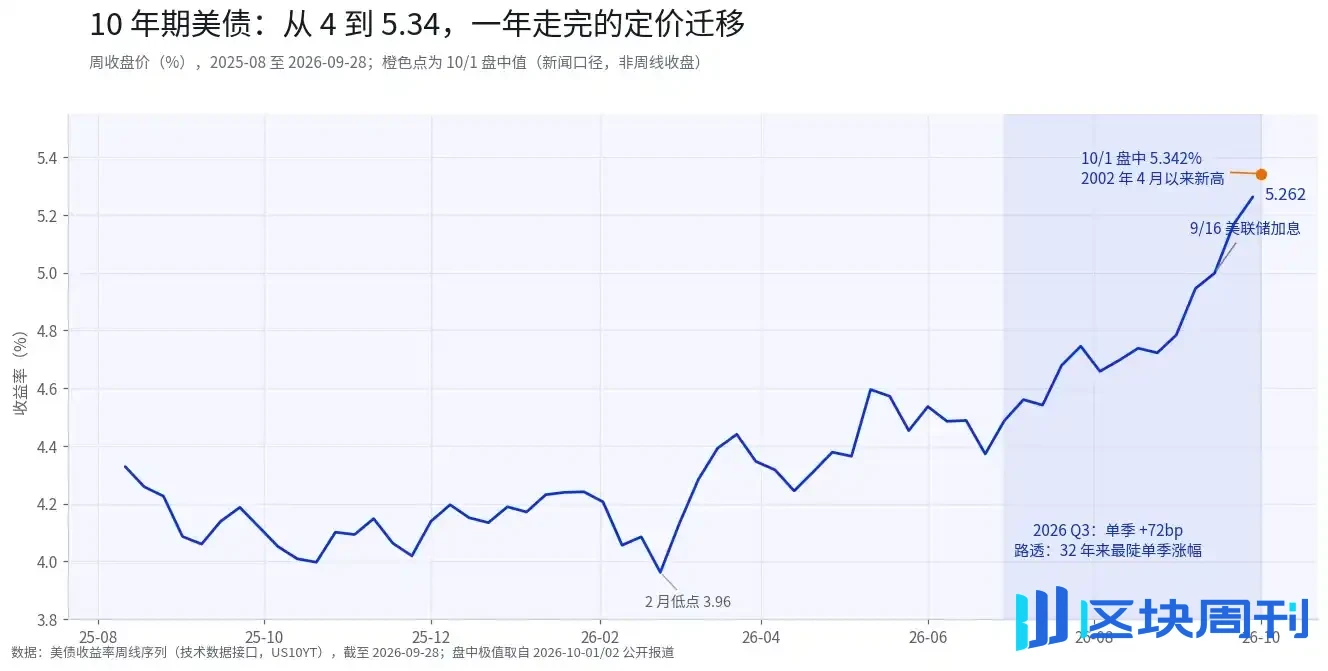
Ein-Satz-Fazit: Die Rendite 10-jähriger US-Staatsanleihen stieg auf 5,34 %, ein neues Hoch seit 2002, und verzeichnete im dritten Quartal den steilsten Quartalsanstieg seit 32 Jahren. Dieser Ausverkauf wird durch drei Kräfte verstärkt – die Neubewertung der Glaubwürdigkeit der Politik, den Angebotsdruck durch die Zinslast und den Verstärkungseffekt überfüllter Positionen. Dieser Artikel nimmt den Anstieg der US-Staatsanleiherenditen als Ausgangspunkt und konzentriert sich auf deren Übertragung auf Aktien, Finanzierungsmärkte, Krypto-Assets und verwandte Ausdrucksinstrumente: Im dritten Quartal stiegen BTC und Staatsanleiherenditen selten gemeinsam, wobei Kapitalzuflüsse vorübergehend den Druck der Diskontsätze überwogen; während im vergangenen Jahr die Renditen von sechs Ausdrucksinstrumenten für „bullisch auf Bitcoin“ alle gegen BTC selbst konvergierten. Dieser Artikel ist eine Zusammenstellung öffentlicher Informationen und Branchenbeobachtungen und stellt keine Anlageberatung dar.
Am 1. Oktober durchbrach die Rendite 10-jähriger US-Staatsanleihen intraday 5,34 %, übertraf das Hoch von 2007 und kehrte auf das höchste Niveau seit 2002 zurück; die 30-jährige erreichte am selben Tag ihr höchstes Niveau seit 2002, und am 2. Oktober wurde sie mit 5,63 % notiert. Reuters lieferte eine noch härtere Charakterisierung: Dies war der steilste Quartalsanstieg seit 32 Jahren.
Doch der Markt schien zum Schluss ruhig. Der Dow schloss bei 50.926,56, ein Plus von 0,04 %; der S&P 500 stieg um 0,19 %; der Nasdaq stieg um 0,04 %. Die Indizes erholten sich von einem intraday Rückgang von fast 1 %, Accenture schnellte um 16 % aufgrund von KI-Aufträgen in die Höhe, und der Sektor der optischen Kommunikation explodierte kollektiv.
Der Anleihemarkt stellte einen historischen Rekord auf, während der Aktienmarkt zum Schluss mit den Schultern zuckte. Dieser Kontrast selbst ist ein Signal: Der Markt glaubt nicht, dass steigende Renditen gleichbedeutend mit dem Weltuntergang für Risikoanlagen sind, aber er glaubt auch nicht, dass sie irrelevant sind. Die eigentliche Frage ist – wer verkauft, und was wird verkauft.
I. Zuerst die Zahlen
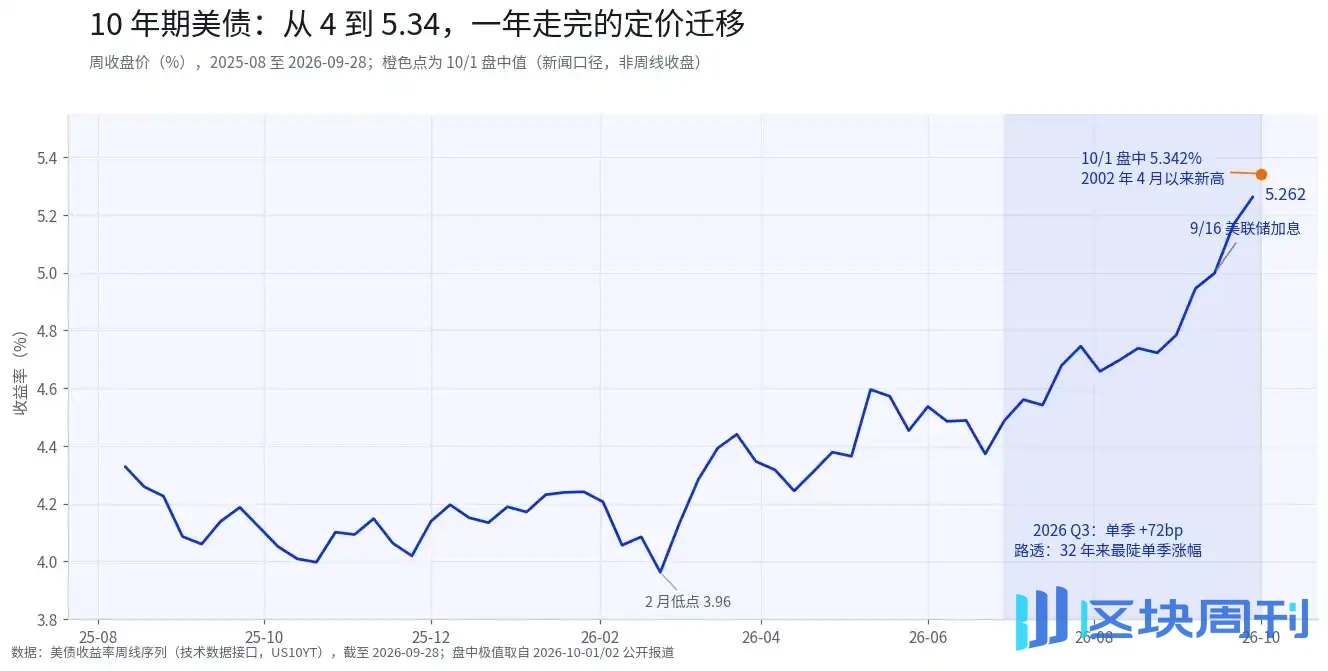
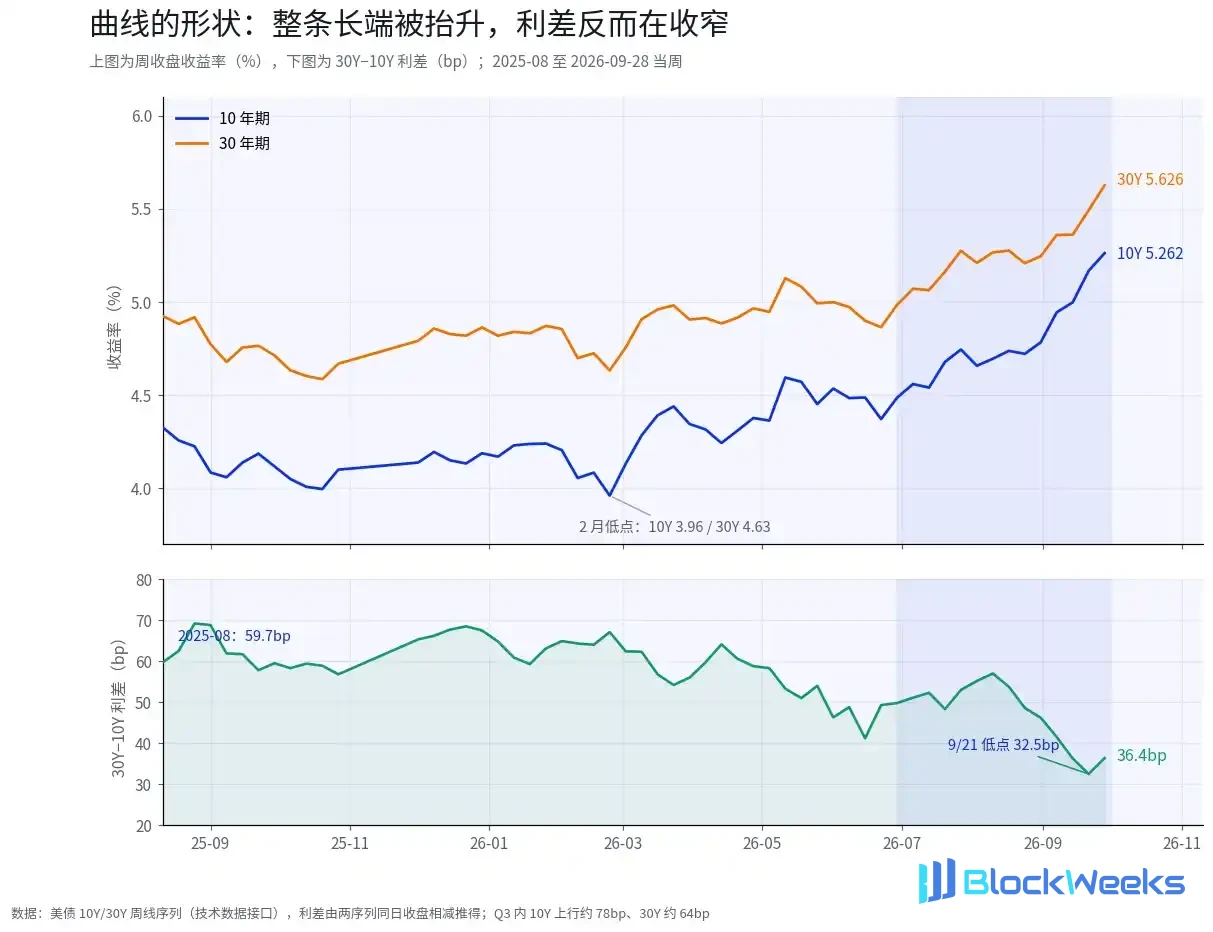
Von August 2025 bis Februar 2026 lag die 10-jährige Rendite mehr als ein halbes Jahr lang um 4 %, mit einem Tief von 3,96 %. Sie begann im März zu steigen und beschleunigte sich im dritten Quartal merklich: Mitte Juli lag sie noch bei 4,54 %, und in der Woche des 28. September schloss sie bei 5,262 %, ein Plus von etwa 72 bp für das Quartal. Nach der Zinserhöhung der Fed am 16. September fielen die Renditen nicht zurück, und in der letzten Septemberwoche stiegen sie um weitere 26 bp und berührten am 1. Oktober intraday 5,342 %. Am 2. Oktober während der asiatischen Stunden gingen sie leicht auf etwa 5,26 % zurück, was Reuters als „einige Käufer kehren nach dem Anleiherückgang zurück“ beschrieb.
Die 30-jährige war volatiler. Laut BTIG stieg die Rendite 30-jähriger Anleihen in nur 7 Handelstagen von 5,25 % auf 5,69 %, ein kumulierter Anstieg von 44 bp; im gleichen Zeitraum fiel der Daily Sentiment Index (DSI) für Anleihen auf 10 %, ein extrem pessimistischer Bereich. Am 2. Oktober schloss die 30-jährige bei 5,623 %.
Die Kurvenform enthält mehr Informationen. Innerhalb des dritten Quartals stieg die 10-jährige um etwa 78 bp, die 30-jährige um etwa 64 bp, und die 30Y-10Y-Spanne stieg nicht, sondern fiel und verengte sich von 50 bp auf 36,4 bp, und am 21. September lag sie bei nur 32,5 bp. Dies ist keine Versteilerung der Art „das lange Ende gerät allein in Panik“, sondern eher eine gleichzeitige Anhebung des gesamten langen Endes – der Fokus der Marktneubewertung ist möglicherweise nicht mehr „wie oft die Fed noch erhöhen wird“, sondern „wie viel Entschädigung erforderlich ist, um langfristige US-Dollar-Schulden zu halten“.
Dies ist kein Markt, der nur die Vereinigten Staaten betrifft. Am selben Tag, dem 1. Oktober: Die Rendite 30-jähriger britischer Gilts berührte 6 %, das erste Mal seit März 1998; die Renditen französischer Staatsanleihen erreichten ein 18-Jahres-Hoch, und die französisch-deutsche 10-jährige Spanne weitete sich auf 146,68 bp aus, die weiteste seit 2012; die japanische 10-jährige stieg auf 3,11 %. Die Rendite des Bloomberg Global Aggregate Treasury Total Return Index stieg auf den höchsten Stand seit 2000, und globale Anleihen haben seit Jahresbeginn etwa 2,7 % verloren.
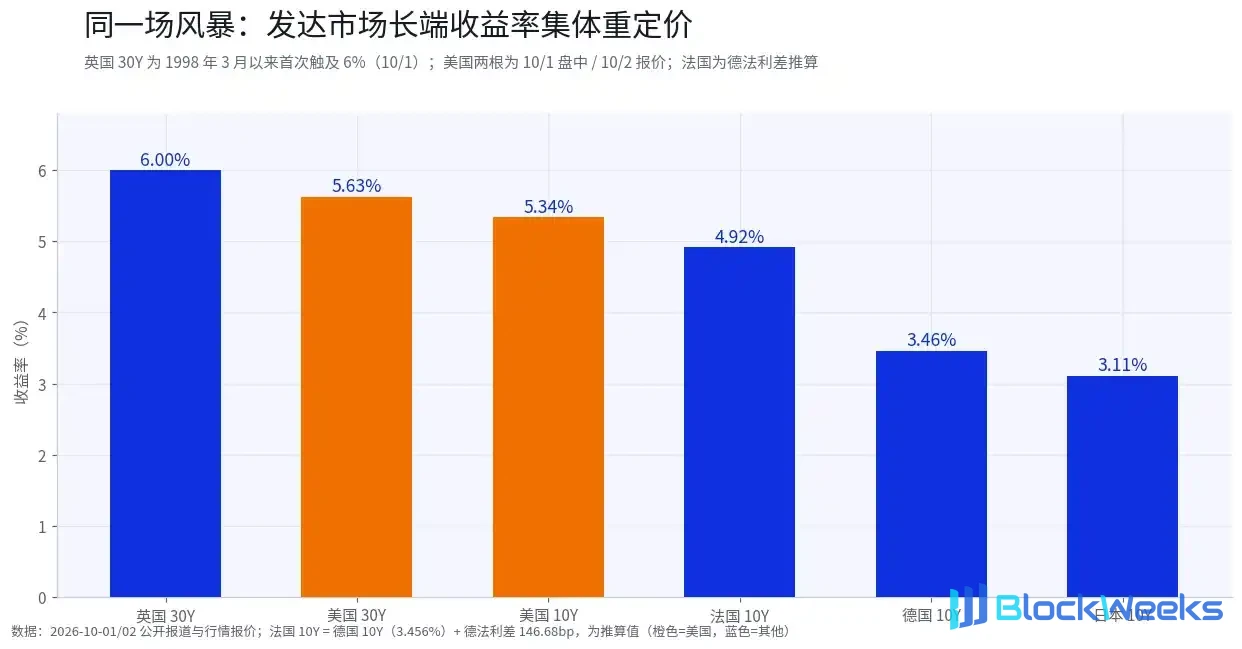
Staatsanleihen entwickelter Märkte wurden im selben Quartal kollektiv neu bewertet, was einfache Erklärungen wie „ein politischer Fehler eines einzelnen Landes“ ausschließt. Die Frage lautet: Was genau hat im selben Zeitfenster gleichzeitig die Laufzeitentschädigung für alle Dollar-, Pfund-, Euro- und Yen-Anlagen erhöht.
II. Wer verkauft: drei Erklärungen, mit Belegen auf dem Tisch
Es gibt viele Erklärungen auf dem Markt für diesen Ausverkauf, und die Rückverfolgbarkeit der Belege variiert stark. Sie aufzuschlüsseln ist weit nützlicher, als gemeinsam „Bärenmarkt bei Anleihen“ zu rufen.
Erklärung eins: Die Glaubwürdigkeit der Politik wird abgezinst. Nachdem die Fed am 16. September die Zinsen erhöht hatte, preisten Anleihehändler weiterhin die Möglichkeit weiterer Erhöhungen ein; der Konsens unter einigen Vermögensverwaltern ist, dass schwächere Beschäftigungsdaten diese Erwartung möglicherweise nicht ändern werden. Der Leiter für Investment-Grade-Anleihen bei T. Rowe Price sagte, die Beschäftigung müsse nahe null Wachstum oder sogar negativ sein, mit Löhnen deutlich unter den Erwartungen, und „die Hürde ist tatsächlich sehr hoch“. Steven Blitz, Chefökonom bei TS Lombard, schlug ein extremeres Szenario vor: Wenn die Fed ihre „Erbsünde“ wiederhole und zu früh vor dem Rückgang der Inflation umschwenke, könnte die 10-Jahres-Rendite in den kommenden Jahren 8 % erreichen. 8 % ist ein Tail-Szenario, aber sein Mechanismus ist beachtenswert: Wenn eine Zentralbank lockert, bevor die Inflation unter Kontrolle ist, könnte der Markt Entschädigung eher über Renditen als über Kommentare verlangen.
Erklärung zwei: Angebot und Zinslast. Die Zinszahlungen des US-Finanzministeriums haben in diesem Fiskaljahr 1 Billion Dollar überschritten. Je höher die Rendite, desto teurer wird die Refinanzierung; je teurer die Refinanzierung, desto größer die Neuemission; je größer die Neuemission, desto höher die in der nächsten Bewertungsrunde geforderte Entschädigung. Diese Schleife kann sich selbst verstärken, ohne auf plötzliche Ereignisse angewiesen zu sein. Die globale Synchronität stützt diese Erklärung: Das Vereinigte Königreich, Frankreich und Japan stehen vor derselben Art fiskalischer Realität, und das Ausmaß der Renditeanstiege entspricht weitgehend der Fragilität des fiskalischen Spielraums jedes Landes. Vier souveräne Emittenten mussten im selben Quartal höhere Entschädigungen bieten, und ein einzelner Zentralbankfaktor reicht nicht aus, um dies zu erklären.

Das obige Diagramm ist der direkteste quantitative Beleg für Erklärung zwei: Im dritten Quartal stieg die 10-jährige US-Rendite um etwa 77 bp, die 30-jährige um etwa 64 bp, die 10-jährige deutsche um etwa 59 bp, die 30-jährige britische um etwa 42 bp und die 10-jährige japanische um etwa 33 bp – die Größenordnungen unterscheiden sich, aber die Richtung ist völlig konsistent.
Erklärung drei: Überfüllte Positionierung verstärkt die Volatilität. Laut einem Bericht vom 2. Oktober treibt ein Anstieg von Short-Positionen, die auf weiter steigende Renditen wetten, die Repo-Finanzierungskosten in die Höhe. Dieser Mechanismus hat selbstverstärkende Eigenschaften: Je mehr Shorts, desto teurer die Finanzierung; je teurer die Finanzierung, desto mehr Deckungskäufe und Stop-Losses; je mehr Stop-Losses, desto wahrscheinlicher überschießen die Renditen. Auf dieser Grundlage urteilt Jonathan Krinsky von BTIG, dass die Renditen nahe der Grenze des taktischen Aufwärtspotenzials liegen könnten, mit der Möglichkeit eines schnellen Rückgangs kurzfristig. Der DSI, der auf einen extremen Wert von 10 % fällt, ist ein Signal dafür, dass diese Kraft Bedingungen für eine Umkehr aufbaut. Es ist notwendig zu unterscheiden: Short-Positionen, Repo-Kosten und DSI sind alle rückverfolgbare Daten, während „Überfüllung führt zu Überschießen, Überschießen erzeugt Umkehr“ eine Mechanismus-Schlussfolgerung ist.
Die drei Erklärungen schließen sich nicht gegenseitig aus. Aus den vorhandenen öffentlichen Daten hat Erklärung Zwei relativ mehr Unterstützung; Erklärung Drei spiegelt eher kurzfristige Volatilitätsmechanismen wider; Erklärung Eins kann als eines der Tail-Szenarien betrachtet werden und erfordert weiterhin Bestätigung durch Beschäftigungsdaten, Auktionsergebnisse und Repo-Spreads. Auch die Marktdivergenz besteht wie sie ist: Diejenigen, die 8% sehen, neigen dazu, Erklärung Eins als den Trend zu betrachten; Rentenmarkt-Veteranen, die zum ersten Mal seit sechs Jahren bullish auf US-Staatsanleihen sind, neigen dazu zu glauben, dass sich Erklärungen Zwei und Drei selbst korrigieren werden. Unterschiedliche Positionen, die auf demselben Preisniveau koexistieren, deuten darauf hin, dass die Long-Short-Divergenz in der Nähe der aktuellen Position stark konzentriert ist. Die Wahl, welcher Erklärung man glaubt, bestimmt, welche Art von Daten man als Nächstes beobachten sollte.
III. Übertragungspfad: Vom Diskontsatz zu Krypto
Die Übertragung steigender Renditen auf verschiedene Anlageklassen verläuft nicht über dieselbe Pipeline.

Aktien: Gewinnerwartungen kompensieren vorübergehend den Druck des Diskontsatzes. Der Markt vom 1. Oktober lieferte ein Beispiel: Die Renditen erreichten intraday 5,342%, der Index fiel intraday um fast 1%, dann kündigte Accenture 84,5 Milliarden US-Dollar an neuen Aufträgen für das Gesamtjahr und 22,2 Milliarden US-Dollar an Quartalsaufträgen an, die Aktie stieg um 16%, und die wichtigsten Indizes verringerten ihre Verluste auf nahezu Null. Der Druck des Diskontsatzes existiert objektiv, aber wenn die Gewinnerwartungen stark genug sind, kann der Zähler den Nenner vorübergehend kompensieren. Die abweichende Ansicht von BTIG besagt, dass die Veränderung der Korrelation zwischen Renditen und dem Nasdaq bidirektional ist; wenn die Renditen schnell fallen, könnte die zuvor konzentrierte Positionierungsstruktur eine Anpassung erfahren, und während sich die Marktbreite erholt, könnten Sektoren mit konzentrierten Gewichten stattdessen schwächer werden. Die Indexvolatilität ist begrenzt, aber die interne Struktur könnte sich verändern.
Finanzierungsmarkt: Repo-Kosten steigen. Erhöhte Short-Positionen treiben die Repo-Kosten in die Höhe, was bedeutet, dass die Finanzierungskosten von Leveraged-Fonds steigen. Der Repo-Markt befindet sich am unteren Ende des Dollar-Leverage-Systems: Hedgefonds, die Wertpapiere leihen, um Anleihen zu kaufen, Market Maker, die Bestände auffüllen, und kurzfristige Unternehmensfinanzierungs-Rollover hängen alle von dieser Pipeline ab. Diese Pipeline ist auch für den Kryptomarkt relevant – Finanzierungssätze für Perpetual-Kontrakte, Börsen-Leverage und Stablecoin-Zu- und -Abflüsse sind nachgelagert zu denselben Finanzierungsbedingungen. Spannungen treten zuerst am Repo-Ende auf, und Risikoanlagen spüren den Druck später.
Hongkong-Aktien: HKD an USD gekoppelt, Übertragung der Finanzierungskosten. Der Hongkong-Dollar ist an den US-Dollar gekoppelt, sodass steigende US-Zinssätze über die Finanzierungskosten auf die Bewertungen der Hongkong-Aktien übertragen werden, wobei länger laufende Wachstumssektoren direkter betroffen sind. Der Hang Seng Tech Index erholte sich nach der Zinserhöhung vom 16. September leicht und fiel dann zurück, schloss am 2. Oktober bei 4.157,94 Punkten, ein Rückgang von 2,26% gegenüber dem Vortag. Southbound-Funds sind eine Puffervariable in dieser Kette: Ihr Tempo folgt eher dem Liquiditätszyklus des Festlands als der Dollar-Preisgestaltung. Ob Southbound-Funds dem Druck des ausländischen Kapitalabflusses entgegenwirken können, könnte ein wichtiger Faktor sein, der die Stärke dieser Übertragungskette beeinflusst.

Im Tageschart stieg der Hang Seng Tech Index nach der Zinserhöhung der Federal Reserve am 16. September stark an und begann dann um den 2. Oktober herum zurückzufallen; während der asiatischen Sitzung am 2. Oktober notierte er bei 4.144,02 Punkten, ein Rückgang von 2,58% (intraday-Basis, nicht geschlossen). Die Puffervariable für Hongkong-Aktien ist das Tempo der Southbound-Funds – es gehört zum Liquiditätszyklus des Festlands und folgt nicht vollständig der Dollar-Preisgestaltung. Die Stärke dieser Übertragungskette hängt davon ab, ob Southbound-Funds dem Druck des Diskontsatzes des ausländischen Kapitals entgegenwirken können.
Für Krypto: Drei Kanäle, Richtungen nicht einheitlich.
Der Diskontsatzkanal ist negativ. Steigende Realzinsen setzen Duration-Assets in der Regel unter Druck, und BTC nähert sich strukturell zunehmend der Bewertungsmethode eines „langlaufenden Assets ohne Cashflows“. Das erste Halbjahr 2026 hat dies bereits gezeigt: In der Phase, in der die Renditen um 4 % schwankten, fiel BTC dennoch von 117.000 $ auf 63.000 $, hauptsächlich aufgrund von Kapitalabflüssen und Deleveraging – seine Auswirkungen könnten den Diskontsatzkanal selbst übertreffen. Dies deutet auf eines hin: Für Krypto-Assets ist die erste sensible Variable möglicherweise nicht das Zinsniveau, sondern die Richtung des marginalen Kapitals.
Der Renditekanal ist positiv, wird aber weniger diskutiert. Je höher die Renditen von US-Staatsanleihen sind, desto dicker sind die Reserveerträge für Stablecoin-Emittenten, die kurzfristige US-Staatsanleihen als ihr wichtigstes Reserveasset halten. Die Branchenforschung hat eine Größenreferenz geliefert: Circles Reserveerträge im zweiten Quartal dieses Jahres betrugen 668 Millionen $, was etwa 95 % des Umsatzes ausmachte, und sein Geschäftsmodell ähnelt der Umwandlung von On-Chain-Verbindlichkeiten in On-Chain-US-Staatsanleihe-Portfolios. Jede Zinserhöhung verdickt die Marge solcher „On-Chain-Geldmarktfonds“. Die Kosten liegen auf der Seite der Halter: Nachdem der risikofreie Zinssatz über 5,3 % steht, steigen die relativen Opportunitätskosten für das Halten volatiler Assets gleichzeitig. Verdickte Emittentenerträge und steigende Opportunitätskosten der Halter treten gleichzeitig auf – dies ist die zweiseitige Auswirkung steigender Zinsen auf Krypto-Assets.
Der Liquiditätskanal zieht sich zusammen. Steigende Repo-Kosten, Störungen am Finanzierungsmarkt und globale Portfolio-Umschichtungen, die durch steigende Anleiherenditen ausgelöst werden, entziehen der Risikobereitschaft marginal Kapital. Die Kraft, die diesen Kanal absichert, kommt von ETFs: Ein Bericht von Ende September besagte, dass Bitcoin-ETFs in einer einzigen Woche Nettozuflüsse von 2,4 Milliarden $ verzeichneten, und zwar in der Woche, in der der Rahmen für die gegenseitige Steuersenkung zwischen China und den USA angekündigt wurde.

Im dritten Quartal erschien eine kontraintuitive Szene: Die Renditen stiegen um 72 bp, und BTC stieg um etwa 33 %. Auf Wochenbasis stieg BTC von etwa 63.600 $ Ende Juni auf 84.700 $ in der Woche des 28. September, mit einem einwöchigen Anstieg von 23,7 % in der Woche des 10. August. Dies steht direkt im Widerspruch zur Intuition, dass „steigende Renditen bärisch für Krypto sind“. ››

Vergleicht man die wöchentlichen Gewinne und Verluste des vergangenen Jahres Woche für Woche: Im dritten Quartal traten steigende Renditen und BTC-Gewinne fast immer gleichzeitig auf; betrachtet man jedoch das gesamte Jahr, war die Beziehung zwischen beiden mal positiv und mal negativ, kaum stabil. Das heißt, gleichzeitige Gewinne waren ein Phänomen, das spezifisch für das dritte Quartal war, keine verlässliche Regel. Wenn sich beide stabil invers bewegen würden, wäre „steigende Renditen sind bärisch für BTC“ nahezu Allgemeinwissen; wenn sie stabil gemeinsam steigen würden, wäre BTC vollständig zu einer Art Risikoasset geworden. Derzeit ist keines von beiden der Fall – eine Möglichkeit ist, dass der dominierende Faktor, der BTC im dritten Quartal antrieb, gewechselt hat und die Zinssätze auf eine relativ untergeordnete Position zurückgefallen sind.

Im Tageschart fiel BTC nach der Zinserhöhung vom 16. September nicht, beschleunigte sich Ende September nach oben und schloss am 1. Oktober bei 84.469 $. Für diesen synchronen Anstieg gibt es drei Erklärungen am Markt. Die erste ist inflationär: Nominale Zinserhöhungen werden teilweise durch Inflationserwartungen absorbiert – die Lage im Nahen Osten trieb WTI zeitweise über 100 $, danach fiel es zurück – nominale Vermögenswerte werden in einem inflationären Umfeld normalerweise bevorzugt. Die zweite ist wachstumsorientiert: KI-Kapitalausgaben steigern Gewinnerwartungen und Risikobereitschaft, Renditen und Risikoanlagen steigen gemeinsam, und der US-Aktienmarkt zeigte genau diese Kombination im Intraday-Handel am 1. Oktober. Die dritte ist liquiditätsgetrieben: kontinuierliche Nettozuflüsse in ETFs kombiniert mit der Umsetzung des chinesisch-amerikanischen Rahmens für gegenseitige Steuersenkungen, wobei die Liquiditätsbedingungen vorübergehend den Diskontsatz überwiegen.
Die drei Erklärungen sind derzeit allein anhand vorhandener Daten schwer zu beurteilen, aber ihre Robustheit unterscheidet sich: Die ersten beiden basieren auf fundamentalen Veränderungen, während die dritte auf Kapitalflüssen basiert, und letztere kann sich schneller umkehren. Ein erwähnenswertes Kreuzsignal ist: Wenn die Renditen weiter steigen, während die ETF-Zuflüsse deutlich nachlassen, könnte dies bedeuten, dass die durch die dritte Erklärung beschriebene Situation abnimmt – zu diesem Zeitpunkt könnte der Einfluss des Diskontsatzkanals wieder zunehmen.
IV. 113.000 $: Die Voraussetzungen für das Kursziel von Citi
Am 1. Oktober hob Citi sein 12-Monats-Kursziel für Bitcoin von 82.000 $ auf 113.000 $ und für Ethereum von 2.240 $ auf 3.028 $ an und erwartete Nettozuflüsse von etwa 5 Milliarden $ in Krypto-Anlageprodukte über die nächsten 12 Monate. Am Tag der Veröffentlichung des Berichts wurde Spot-BTC mit 83.251 $ notiert (Citi-Basis), etwa 35,7 % vom neuen Ziel entfernt. Am selben Tag erreichte die Rendite 10-jähriger US-Staatsanleihen ein neues Hoch seit 2002 – der Research-Bericht und der Markt gaben gegensätzliche Töne an.
Der Weg, beide in denselben Rahmen zu bringen, besteht darin, die Zeitdimension zu unterscheiden. Der Nettozufluss von 5 Milliarden $ ist eine 12-Monats-Flussfrage, während 5,34 % eine Preisfrage für die Woche ist; beides kann gleichzeitig zutreffen. Dieses Ziel impliziert drei Vorbedingungen: ETF-Nettozuflüsse setzen sich fort (derzeit materialisierend und beschleunigend, mit einem Einzelwochenzufluss von 2,4 Milliarden $, der nur wenige Tage vor der Veröffentlichung des Berichts auftrat); der Dollar und die realen Zinssätze bleiben kontrollierbar, ohne Diskontsatzschock (derzeit auf dem Prüfstand – nach der Zinserhöhung preisen Händler weiterhin mehr Erhöhungen ein, und die 30-jährige erreichte ein 24-Jahres-Hoch); Regulierung und Risikostimmung bleiben stabil (neutral).
Bei diesem Kursziel ist es weniger wert, auf die Zahl selbst zu achten, als auf ihre Gültigkeitsbedingungen. In den nächsten Wochen sind nur zwei Dinge zu beobachten: ob die realen Zinssätze erneut neue Höchststände erreichen; und ob die wöchentlichen ETF-Zuflüsse deutlich vom Milliarden-Dollar-Niveau fallen. Wenn beide Bedingungen erfüllt sind, bleibt dieser Pfad gültig; wenn eine von beiden deutlich nachlässt, kann der Referenzwert dieses Kursziels sinken, und die Marktpreisbildung kann zu einem Range-Trading zurückkehren.
V. Performance von sechs Arten von Bitcoin-bezogenen Instrumenten im vergangenen Jahr
Dasselbe Urteil – bullish auf Bitcoin – kann durch sechs Arten von Instrumenten mit völlig unterschiedlichen Strukturen ausgedrückt werden. Dieser Abschnitt vergleicht die Performance der sechs Arten von Instrumenten im vergangenen Jahr: Wie stark unterscheiden sich die Ergebnisse, wenn die Instrumente unterschiedlich sind. Welche Art zu wählen ist, hängt von der jeweiligen Positionsstruktur und der Drawdown-Toleranz ab; dies ist keine Frage, die dieser Artikel beantworten kann, noch sollte er sie beantworten. Alle Zahlen stammen aus öffentlichen Marktdaten und Finanzberichten, mit Preisen zum Schlusskurs des US-Aktienmarktes am 1. Oktober (vorbörslicher Handel am 2. Oktober nicht enthalten) und Gewinnen/Verlusten auf Wochenbasis (Woche vom 28.09.2025 bis Woche vom 28.09.2026).

Spot und Spot-ETFs: direkt den Vermögenspreis nachbilden. Im vergangenen Jahr fiel BTC um 24,5 %, während IBIT um 22,6 % fiel, eine Differenz von 1,9 Prozentpunkten, hauptsächlich aufgrund von Gebühren und Tracking-Fehlern. Am 1. Oktober schloss IBIT bei 47,75 $, mit einem Volumen von etwa 80 Milliarden $. Diese Art von Instrument hat keine operativen Variablen eingemischt: Wenn das Makro-Urteil richtig ist, profitiert es; wenn das Urteil falsch ist, leidet es, und es wird nicht durch Unternehmensentscheidungen umgeschrieben, noch hat es andere Geschäfte, die einen Puffer bieten.
Betriebsplattformen: eine Kombination aus Cashflow und Handelsvolumen. Robinhood (HOOD) schloss am 1. Oktober bei 111,15 $, ein Rückgang von 8,7 % im vergangenen Jahr und von 3,5 % seit Jahresbeginn 2026, der geringste Rückgang innerhalb der Gruppe der Betriebsplattformen. Die Toleranz, die der Markt ihm entgegenbringt, hängt mit seiner Umsatzstruktur zusammen: Der Umsatz im Geschäftsjahr 2025 betrug 4,47 Mrd. $ (+52 %), der Nettogewinn 1,88 Mrd. $, und Krypto ist nur eine seiner Geschäftssparten. Die vierteljährliche Volatilität bleibt erheblich – der Umsatz im 1. Quartal 2026 betrug 1,067 Mrd. $ und fiel im 2. Quartal auf 535 Mio. $ – das ist normal für ein Handelsgeschäft, keine operative Verschlechterung.
Coinbase (COIN) schloss am 1. Oktober bei 189,29 $, ein Rückgang von 39,4 % im vergangenen Jahr und von 20,0 % seit Jahresbeginn 2026, eine Version in derselben Gruppe mit höherer Abhängigkeit vom Krypto-Handelsvolumen, und ihr Rückgang ist ebenfalls tiefer. Der Umsatz im Geschäftsjahr 2025 betrug 7,18 Mrd. $ (+9,4 %), mit deutlich nachlassendem Wachstum; im 1. und 2. Quartal 2026 verzeichnete sie Nettoverluste von 394 Mio. $ bzw. 359 Mio. $, während das Geschäftsjahr 2025 noch einen Jahresgewinn von 1,26 Mrd. $ aufwies. In dem Zeitraum, in dem BTC von 117.000 $ auf 85.000 $ fiel, gerieten Handelsvolumen und beizulegender Zeitwert der Bestände gleichzeitig unter Druck, und die Gewinn- und Verlustrechnung veränderte sich schneller als der Aktienkurs. Inwieweit dieser Rückgang eine Überreaktion ist, muss durch Handelsvolumendaten in nachfolgenden Finanzberichten überprüft werden; allein anhand des Aktienkurses ist das schwer zu sagen.
Im ersten Halbjahr 2026 waren HOODs Umsatz und Nettogewinn beide positiv, COIN hatte die größte Umsatzskala, verzeichnete aber einen Verlust, und CRCLs kombinierter Nettogewinn für die beiden Quartale betrug etwa 104 Mio. $.

Im ersten Halbjahr 2026 waren HOODs Umsatz und Nettogewinn beide positiv, COIN hatte die größte Umsatzskala, verzeichnete aber einen Verlust, und CRCLs kombinierter Nettogewinn für die beiden Quartale betrug etwa 104 Mio. $.
Stablecoin-Emittenten: indirekte Nutznießer steigender Zinssätze. Circle (CRCL) schloss am 1. Oktober bei 82,91 $, ein Rückgang von 34,7 % im vergangenen Jahr und von 0,7 % seit Jahresbeginn 2026. Der Umsatz im Geschäftsjahr 2025 betrug 2,75 Mrd. $ (+64 %), mit einem Jahresnettoverlust von 70 Mio. $; im 1. und 2. Quartal 2026 wurde der Nettogewinn positiv (55,25 Mio. $ und 48,22 Mio. $), mit einer Nettomarge von etwa 7 %. Die Logik ist einfach: Reserveerträge machen etwa 95 % des Umsatzes aus, und jede Zinserhöhung vergrößert die Marge in diesem Geschäft. Dennoch ist der Aktienkurs im vergangenen Jahr um 34,7 % gefallen – der Markt sorgt sich um zwei andere Dinge: Bewertungsniveau und Vertriebskosten, und der Zinsrückenwind reicht nicht aus, um sie vollständig auszugleichen. Circle trägt gleichzeitig zwei gegensätzliche Kräfte: Je höher der Zinssatz, desto dicker der Reserveertrag; je höher der Zinssatz, desto höher die Opportunitätskosten für Halter, Stablecoins zu halten. Die relative Stärke der beiden könnte ein wichtiger Faktor sein, der die künftige Richtung des Stablecoin-Geschäftsmodells beeinflusst.

Gehebelte Stellvertreter und Mining-Aktien: Instrumente mit hoher Elastizität. Strategy (MSTR) schloss am 1. Oktober bei 160,50 $, ein Rückgang von 48,1 % im vergangenen Jahr und ein Anstieg von 2,1 % seit Jahresbeginn 2026. Ihr Rückgang im vergangenen Jahr übertraf BTC selbst, und auch die Volatilität war in der Erholungsphase verstärkt. Genau das ist das Merkmal gehebelter Instrumente: Große Schwankungen können in beide Richtungen auftreten.
Mining-Aktien bieten einen weiteren Beobachtungswinkel. MARA schloss am 1. Oktober bei 11,21 $, ein Rückgang von 30,5 % im vergangenen Jahr und ein Anstieg von 13,1 % seit Jahresbeginn 2026; CLSK schloss bei 12,52 $, ein Rückgang von 3,4 % im vergangenen Jahr und ein Anstieg von 8,4 % seit Jahresbeginn 2026. Beide übertrafen BTC seit Jahresbeginn 2026, aber ihre Performance im vergangenen Jahr divergierte deutlich: CLSKs Rückgang war weit geringer als der von MARA. Die Bewertung von Mining-Aktien umfasst gleichzeitig Hashrate-Expansion, Stromkosten und Stückökonomie nach dem Halving, und ihre Kopplung an den Coin-Preis ist nicht stabil – die Betrachtung als „billiger Ersatz“ für BTC wurde durch die Daten des vergangenen Jahres nicht gestützt.
Die Renditedifferenz zwischen den sechs Instrumenttypen hat sich durchweg verringert: Im vergangenen Jahr fiel BTC um 24,5 %, und die anderen fünf bewegten sich alle auf ihn zu – diejenigen mit höheren Hebeleigenschaften fielen stärker (MSTR -48,1 %), während diejenigen mit diversifizierteren Einnahmequellen relativ weniger fielen (HOOD -8,7 %, CLSK -3,4 %), und keines brach mit einem unabhängigen Trend aus. Die Unterschiede zwischen den Instrumenten sind im Wesentlichen Unterschiede in den Risikoeigenschaften: Historisch stiegen in ähnlichen Umgebungen Instrumente mit höherer Elastizität oft stärker; in Phasen, die von Abzinsungsdruck dominiert wurden, waren ihre Rückgänge jedoch in der Regel tiefer. Die Unterschiede selbst sind keine Frage von Überlegenheit oder Unterlegenheit, aber Halter müssen sich darüber im Klaren sein, welchem Risikoprofil sie ausgesetzt sind.
VI. Beobachtungsliste
In den kommenden Wochen sind die folgenden Signale wichtiger als das Renditeniveau.
VII. Abschließende Gedanken
Ein Anstieg der Renditen wird leicht als eine von zwei extremen Erzählungen gelesen: entweder „schlechte Nachrichten ausgeschöpft“ oder „Anleihemarkt-Apokalypse“. Diese Runde des Marktgeschehens liefert eine dritte Antwort – das Bewertungsgewicht verschiebt sich von der Geldpolitik zur fiskalischen Realität. Dieser Prozess hat keine Endglocke, nur Chargen von Cashflows, die neu bewertet werden.
Die Geschichte hat uns ähnliche Momente gegeben. Das letzte Mal, als die 10-Jahres-Rendite nahe der ganzzahligen Marke von 5 % stand, durchlief der Markt ebenfalls eine Debatte von „Angebotsnarrativ vs. Nachfragekollaps“, die letztlich mit einem phasenweisen Rückgang der Renditen endete; hinter dem Hoch von 5,3 % im Jahr 2007 stand ein völlig anderer Kreditzyklus. Dasselbe Niveau, eine andere Struktur – die Schlussfolgerungen können nicht pauschal übernommen werden. Die Besonderheit dieser Runde liegt im Ausmaß des fiskalischen Wechsels und seiner globalen Synchronität, was bedeutet, dass der Spielraum für einen Rückgang enger sein könnte, als historische Erfahrungen nahelegen.
Für Krypto-Investoren sind konkrete Signale nützlicher als makroökonomische Haltungen. Das Tauziehen zwischen Kapitalflüssen und Abzinsungssätzen ist noch im Gange. Der gleichzeitige Anstieg im dritten Quartal zeigt, dass Kapitalflüsse vorübergehend die Oberhand haben, und zeigt auch, dass die Fragilität dieses Tauziehens zunimmt. Künftig gehören zu den wichtigsten Indikatoren, die beobachtet werden sollten, die 10-Jahres-Rendite, Finanzierungskosten, Ergebnisse von 30-jährigen Auktionen und Repo-Spreads, um zu beurteilen, wie sich der relative Einfluss zwischen Kapitalflüssen und Abzinsungssätzen verändert.
Nun ziehen Sie die Linse noch eine Schicht weiter zurück. Eine Welt, in der der risikofreie Zinssatz über 5 % liegt, hat Auswirkungen auf die Kryptoindustrie, die über den Preis hinausgehen. On-Chain-native Aktivität muss mit diesem neuen Rendite-Benchmark konkurrieren: Staking-Renditen, Stablecoin-Spreads und die Preisgestaltung von RWA-Produkten müssen alle dieselbe Frage beantworten – wie viel Entschädigung bleibt nach Abzug der risikofreien Rendite übrig. Die im Nullzinsumfeld von 2021 kultivierten Bewertungsgewohnheiten werden Punkt für Punkt neu überprüft. Auf Emittentenebene sind dickere Reserveerträge ein Rückenwind; auf Anwendungsebene muss die Nutzerbindung eine zusätzliche Hürde von 5,3 % überwinden. Die Frage, die die Branche in den letzten zwei Jahren debattiert hat – „Was genau sind die Fundamentaldaten?“ – wird in diesem Zinsumfeld gezwungen sein, eine konkretere Antwort zu geben.
Was die Frage betrifft, wer letztlich diese Rechnung begleicht, werden der Auktionskalender für Oktober und Repo-Spreads die Antwort vor jedem Kommentar liefern. Vorerst ist nur eines sicher: Die Übergabe der Preismacht ist noch nicht abgeschlossen.
Datenquellen
Haftungsausschluss: Der Inhalt dieses Artikels dient ausschließlich allgemeinen Informations- und Marktkommentarzwecken und basiert auf öffentlich verfügbaren Materialien zum im Text beschriebenen Zeitpunkt. Relevante Marktdaten, Erwartungen und Wahrscheinlichkeiten können sich mit den Marktbedingungen ändern. Die in diesem Artikel zitierten Ansichten und Anlagestrategien von Drittinstitutionen, Analysten oder anderen Personen repräsentieren nur die Ansichten der betreffenden Dritten zu einem bestimmten Zeitpunkt und repräsentieren nicht die Ansichten oder Empfehlungen von BIT. Dieser Artikel stellt keine Anlageberatung, Anlageforschung, ein Angebot, eine Aufforderung oder eine Empfehlung für Wertpapiere, Anlageprodukte oder Handelsstrategien dar und sollte auch nicht als Grundlage für eine Anlageentscheidung dienen. Finanzmärkte bergen Risiken; Wertpapierpreise und Marktentwicklungen können schwanken, und historische Wertentwicklungen und vergangene Markttrends repräsentieren oder garantieren keine zukünftigen Ergebnisse. Anleger sollten die relevanten Risiken unabhängig auf der Grundlage ihrer eigenen Umstände bewerten und bei Bedarf professionellen Rat einholen.