原創 | Odaily 星球日報(@OdailyChina)
作者|Azuma(@azuma_eth)
10 月 28 日,全球儲存晶片巨頭 SK 海力士交出了一份堪稱「炸裂」的 2026 財年第三季度財務報告。
在 AI 基建狂潮與高附加值產品供不應求的雙重驅動下,SK 海力士單季營收歷史上首次突破 100 萬億韓元大關;營業利潤更是實現爆發式增長,同比飆升 632.1%;淨利潤錄得 39.77 萬億韓元,同比亦增長 215.7%。
與此同時,SK 海力士不僅拋出了總規模高達 100 萬億韓元的年度股東回報計劃,更是公開斷言:「全球儲存晶片的供不應求格局將貫穿整個 2020 年代後半段,一直持續到 2030 年。」
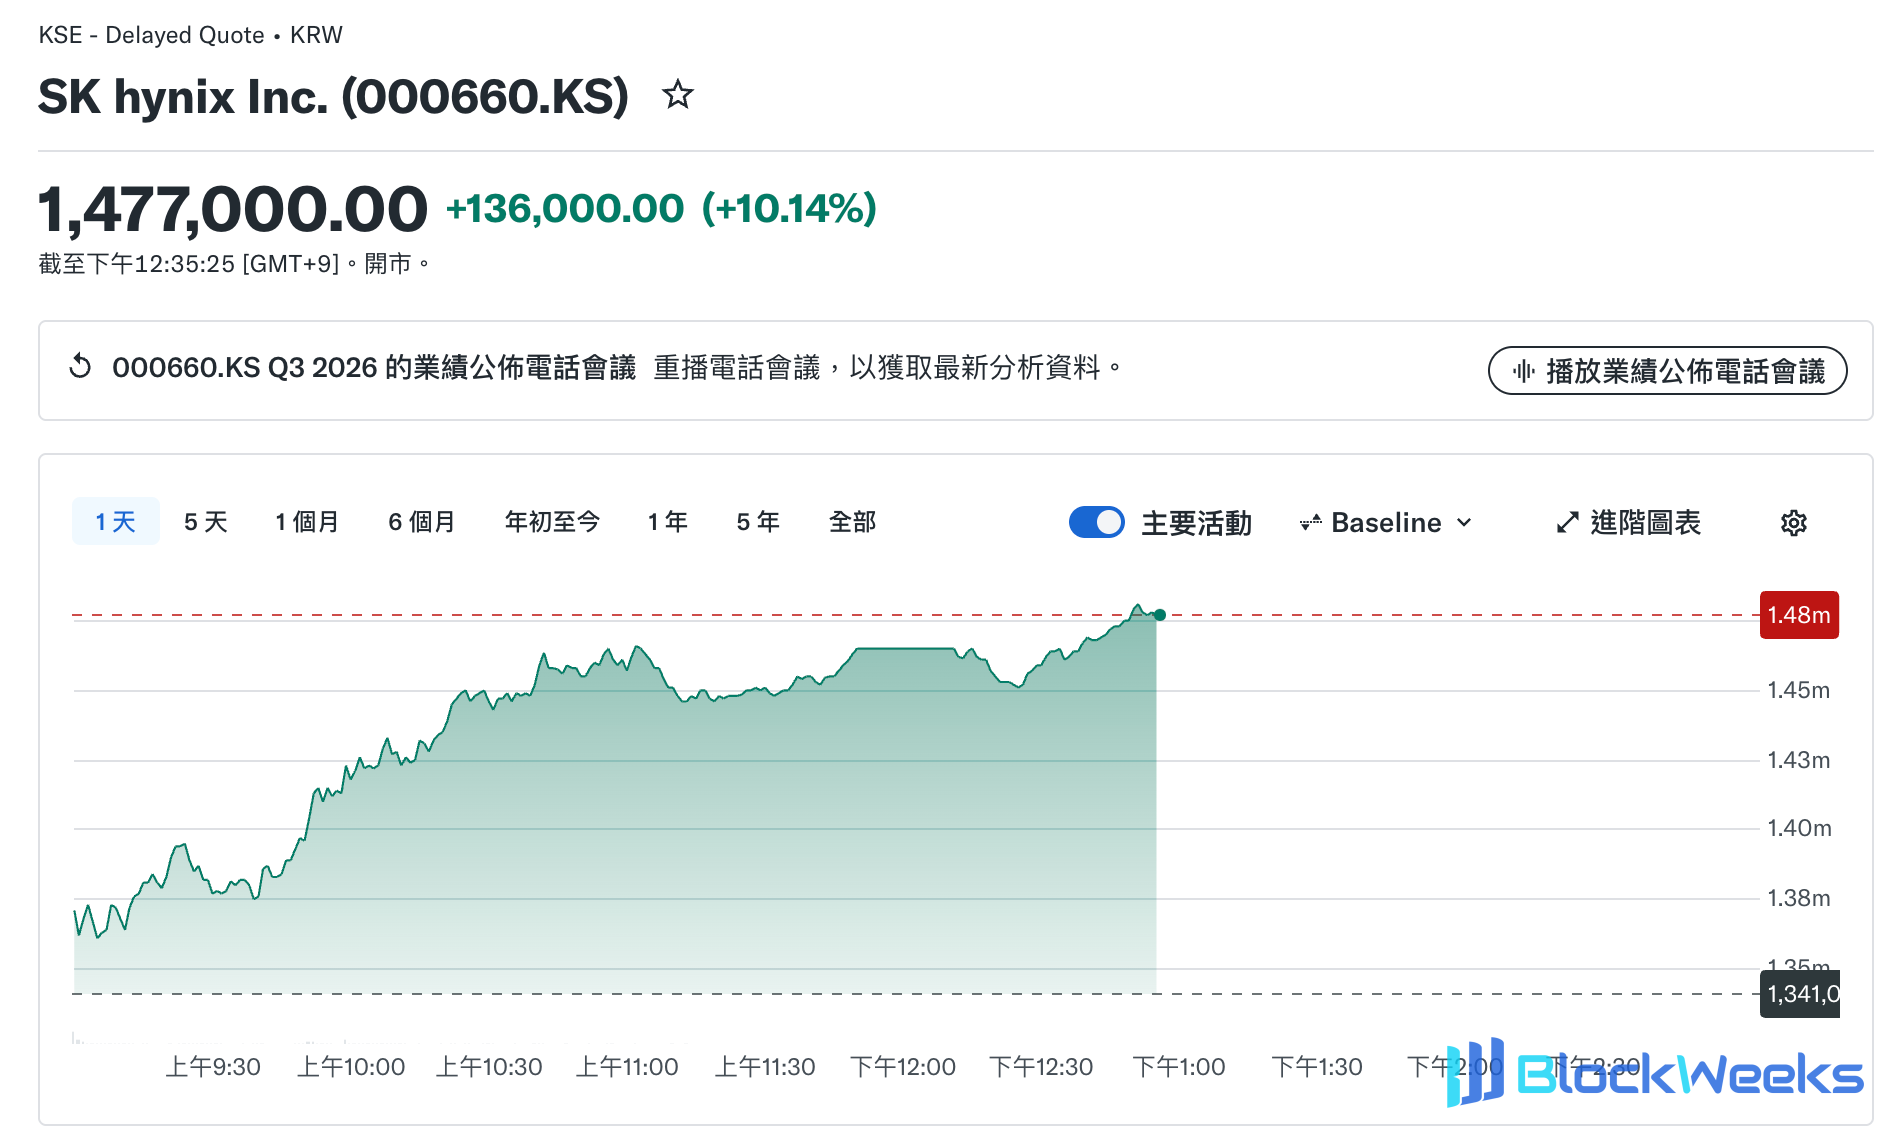
受此強勁財報提振,SK 海力士股價今日於韓股市場應聲走高,並帶動亞洲市場乃至美股夜盤的儲存同業以及上游半導體設備板塊集體拉升。截至韓國當地時間 12:35,SK 海力士暫報 1477000 韓元,日內大漲 10.14%。
炸裂數據:營收歷史性破百萬億
財報顯示,2026 財年第三季度(7 月-9 月),SK 海力士交出了一份相當誇張的成績單。
- 營業收入:錄得 104.62 萬億韓元(約合 783.2 億美元),環比增長 32%,同比飆升超過 320%,單季營收首次跨過 100 萬億韓元門檻,大超市場預期的 98 萬億韓元左右。
- 營業利潤:達到 83.33 萬億韓元(約 623.8 億美元),同比驚艷暴漲超過 630%,遠超市場預期(約 76.7 萬億韓元)。最令市場咋舌的是其盈利質量 —— 單季營業利潤率逼近 80%(環比再升 4 個百分點),這意味著海力士每賣出 100 塊錢的晶片,就有近 80 塊錢直接轉化為營業利潤,這種近乎壟斷級別的定價權,甚至超越了絕大多數輕資產的軟體巨頭。
- 淨利潤:錄得 39.78 萬億韓元(約 297.8 億美元),同比增長 216%,但環比回落 58%,也低於市場預期的 60.73 萬億韓元。
- 現金流:截至第三季度末,現金及現金等價物已達 114.5 萬億韓元(約 857.2 億美元),較上季度末增加 26.5 萬億韓元,借款額減少 2.8 萬億韓元,降至 15.8 萬億韓元。據此,淨現金頭寸擴大至 98.7 萬億韓元(約 783.9 億美元),帳面富裕程度處於歷史巔峰。
需要指出的是,儘管淨利潤指標與市場預期存在約三分之一的落差,但這並非業務基本面失速,而是多重非經營性因素疊加造成的「會計折損」。一方面,公司今年集中兌現了對日本鎧俠(Kioxia)的巨額投資收益,由此產生了大量稅務計提;另一方面,匯率波動損益以及高達數十萬億韓元的股份回購與註銷動作,在會計帳面上對當期淨利形成了劇烈沖抵。
不止於 HBM,傳統儲存漲價才是真正的「利潤放大器」
以往,外界提到 SK 海力士,第一反應往往是「輝達背後的 HBM(高頻寬記憶體)霸主」,但在三季度,真正將公司營收推上百萬億韓元台階的,其實是「尖端 HBM 迭代 + 傳統儲存全面提價」的雙引擎共振。
在高端戰線,HBM 的統治力依然穩固。隨著 M15X 工廠產能年底前拉滿,更高溢價的 HBM4 已全面鋪開出貨。管理層已明確給出時間表 —— 今年第四季度,HBM4 在出貨量和營收規模上就將正式反超 HBM3E,成為絕對主力。
但在第三季度,更值得關注的其實是傳統 DRAM 和 NAND 閃存的爆發。由於過去兩年三大儲存原廠(海力士、三星、美光)集體將先進產能和資本開支向 HBM 傾斜,無形中抽乾了傳統儲存的供給池。在 AI 資料中心瘋狂掃貨伺服器 DDR5 和大容量 321 層企業級固態硬碟(eSSD)的背景下,傳統儲存的供需天平徹底失衡。
數據顯示,三季度 SK 海力士的 DRAM 和 NAND 均價環比分別飆升了約 20%和 25%左右。Counterpoint Research 就此分析表示,HBM 固然奠定了高毛利的基調,但體量龐大的傳統 DRAM 和 NAND 在短時間內快速提價,才是本季度利潤實現指數級躍升的最大推手。
百萬億韓元股東回饋計劃
在業績公布的同時,SK 海力士官宣了一場空前的股東回饋行動,進一步刺激了市場情緒。
SK 海力士宣布:2026 財年將合計向股東返還約 100 萬億韓元(約合 748.6 億美元),全面兌現將自由現金流(FCF)的 50%以上用於回報股東的承諾。具體執行方案分為兩大部分:
- 現金分紅:全年現金股息總額將超過 30 萬億韓元。其中,第三季度單季分紅為每股 20000 韓元——值得注意的是,這其中包含了一筆每股 10000 韓元的特別分紅。SK 海力士明確表示,這是為了將今年通過對日本鎧俠(Kioxia)戰略投資所實現的大部分收益,毫無保留地返還給廣大股東。
- 股份回購與註銷:全年計劃實施超過 60 萬億韓元的股份回購與註銷。除了此前在 8 月宣布並已於上周完成的 40 萬億韓元回購外,董事會在本周三進一步批准了額外的 20 萬億韓元回購計劃(其中約一半用於註銷,另一半則預留作為員工績效激勵)。
這一系列慷慨舉動的背後,實則有著精妙的資本博弈考量。在今天的業績會上,SK 海力士 CEO 郭魯正親自證實,鑑於當前金融市場環境不佳,公司決定中止旗下 NAND 子公司 Solidigm 的赴美 IPO 審議。
此前,市場一直擔憂 Solidigm 獨立上市會攤薄母公司股東權益,或是因擴產繼續拖累海力士的現金流。如今,管理層一面果斷叫停 IPO,一面將鎧俠的投資果實和盤托出、大舉回購註銷股票,顯然是想要向市場傳遞出一個更積極的信號 —— 公司目前的現金流完全可以自給自足,不需要靠分拆上市去外部「抽血」,股東的利益仍被放在第一位。
行業展望:供應緊缺將延續至 2030 年
為什麼 SK 海力士敢在這個時間點一次性分掉 100 萬億韓元?底氣或許源於其對未來四年行業景氣度的絕對自信。
在財報中,SK 海力士對行業的中長期行業供需狀況給出了一個明確判斷,認為供應短缺將持續至 2030 年 —— AI 投資已從少數雲巨頭擴展至主權國家和普通企業,未來的市場需求將由自動駕駛、具身智能等「物理 AI」(Physical AI)接棒,而供給端卻仍受限於先進製程極高的技術門檻(如 1c 工藝)和漫長的晶圓廠建設週期,供不應求的格局將一直延續到 2030 年,盈利峰值遠未到來。
在這一背景下,SK 海力士現已與全球 14 家核心客戶(主要是北美大型雲廠商 CSP)簽下了通常為期 5 年的長協,已鎖定的長期供應量相當於 2027 年和 2028 年總產能的 50%以上,且在價格機制上充分構建了能夠靈活反映市場行情的動態結構。
這種深度的長協綁定,正在從根本上改寫存儲行業的估值邏輯。過去,存儲芯片被視作典型的強週期大宗商品 —— 價格暴漲往往會誘發盲目擴產,一旦下游砍單便會迅速陷入價格戰泥潭,因此資本市場在行業盈利高點反而傾向於給出低估值。但現在,通過覆蓋過半產能的 LTA 協議以及「隨行就市」的動態定價機制,SK 海力士實際上是在將原本高波動的週期性買賣,鎖定成了具備極高確定性的「準定製化」生意,以此回應市場對「明年業績是否見頂」的疑慮。
與此同時,手握長協訂單的底氣也直接轉化為了新一輪的擴產號角。SK 海力士明確表示,隨著明年龍仁一期晶圓廠(Fab)正式投產,公司明年的資本開支(CapEx)與基礎設施投資規模將較今年大幅躍升。這也完美解釋了今日盤面的聯動效應——存儲龍頭用真金白銀的擴產計劃,不僅為美光、三星等同行錨定了景氣週期,更直接餵飽了上游的晶圓製造設備、刻蝕沉積以及先進封裝產業鏈,從而引發了整個半導體硬件板塊的集體共振。
不過,在這場由 AI 驅動的存儲狂歡背後,行業的溫差也在進一步拉大。SK 海力士在業績會中同時警告稱,由於存儲價格持續上漲且產能向服務器端高度傾斜,下游 PC 和智能手機廠商正承受明顯的成本壓力,傳統消費電子的終端需求已開始受到壓制。
一邊是消費電子在漲價潮中艱難試探需求邊界,另一邊則是雲巨頭們為了鎖定算力籌碼而不惜重金簽下五年長約。SK 海力士用一份首破百萬億韓元的財報,證明了上游核心硬件在當下 AI 浪潮中的絕對議價權;但站在近 80% 營業利潤率的歷史高位上,市場在為眼下的確定性買單之餘,目光也勢必將轉向更遠的地方 —— 當上游把未來幾年的預期提前拉滿,下游的 AI 商業化能否如期跑出與之匹配的現金流,將是決定這輪超級週期成色的下一個關鍵變量。