概述
韩国正将其代币化证券框架从立法阶段推进到生产基础设施阶段,韩国证券存管院(KSD)正在筹备一个旨在连接多个分布式账本的平台,包括Avalanche、Hyperledger Besu和Hyperledger Fabric。此前曾参与KSD测试平台的三星SDS正在构建该生产平台,目标是在2027年2月完成,同时配合韩国修订后的代币化证券法律框架的实施。
最重要的一点并不是Avalanche被使用。KSD并未选择Avalanche作为韩国唯一的国家证券区块链。相反,韩国正在开发一种受监管的证券架构,在该架构中,不同的获批账本可以共存,而KSD继续提供用于发行控制、权利管理和对账的权威层。这使得该项目与其说是在选择一条胜出的区块链,不如说是在解决一个更艰难的机构性问题,即在多种技术环境中保持一致的法律记录。
因此,KSD代币化证券为资本市场代币化可能如何演变提供了一个有用的模型。传统证券系统需要对诸如法律上存在多少证券、谁拥有它们以及权利是否已转移等问题给出一个可靠的答案。分布式账本可以改善可编程性和市场连接性,但它们也带来了新的对账挑战。韩国的做法试图将区块链的灵活性与中央证券存管机构的机构纪律结合起来。
关键要点
- KSD的生产平台旨在支持Avalanche、Hyperledger Besu和Hyperledger Fabric,而不是一条排他性的链。
- 三星SDS正在构建该生产系统,目标是在2027年2月完成。
- KSD在发行量控制、证券权利管理和记录对账方面仍处于核心地位。
- 区块链并不会取代证券登记册;它成为证券基础设施的一部分。
- 真正的机构性挑战是在多个账本之间保持具有法律权威性的记录一致。
KSD实际上正在构建什么?
三星SDS在此前完成咨询和测试平台工作后,赢得了KSD的证券型代币平台实施项目。该生产系统旨在将分布式账本活动与KSD现有的电子证券基础设施连接起来,包括实时监控有多少代币化证券被发行和流通。
这一功能至关重要,因为代币化并不会消除对权威证券记录的需求。在传统市场中,中央登记册决定法律上认可的已存在证券数量,并记录附加于其上的权利。一旦这些证券也可以存在于分布式账本上,市场就需要一种机制来确保区块链记录不会与法律认可的发行记录发生偏离。
因此,KSD代币化证券最好被理解为一个分层架构。分布式账本可以记录发行和转让,而KSD保留确认总供应量、所有权权利以及与韩国受监管证券系统一致性所需的机构控制。根据金融服务委员会提出的框架,相关账本基础设施还打算涉及KSD和多个账户管理机构,而不是由单一发行方运营一个孤立的区块链数据库。
关于该项目的更广泛背景,请参阅MEXC链上每日报告:Solana Alpenglow确认于10月21日上线,其中也涵盖了KSD的多账本平台。
Avalanche正在成为韩国的国家证券区块链吗?
不是。Avalanche是一种受支持的账本技术,而不是一条排他性的国家区块链。
KSD的技术方向包括Avalanche以及Hyperledger Besu和Hyperledger Fabric。这是一个重要的区别,因为市场否则可能会将Avalanche的纳入误读为韩国已为国家证券系统选择了一条公共区块链的证据。
Avalanche的角色在战略上仍然意义重大。它的纳入表明,公共链生态系统可以参与受监管的资本市场基础设施,而不是让机构代币化完全局限于许可型企业账本。但更大的决定是韩国愿意在一个证券框架下支持不同的技术环境。
这才是更重要的先例。
韩国为何需要多个账本?
金融机构采用区块链的起点很少相同。一家证券公司可能偏好兼容 EVM 的企业环境,例如 Hyperledger Besu;另一家可能青睐 Fabric 的许可制架构;还有一家可能看重 Avalanche 更广泛的代币化生态系统。要求每个市场参与者都放弃现有基础设施并迁移到一条由国家选定的链上,可能会减少一些互操作性问题,但也会造成技术集中、迁移成本以及对单一架构的依赖。
韩国的模式则将底层账本与权威证券框架分离。发行人或金融机构可以使用经批准的分布式账本,但由此产生的发行仍需符合 KSD 更广泛的权利确认与供应控制系统。这形成了一种结构:只要法律一致性得以保持,技术多样性就可以被容忍。
随着代币化市场扩大,这种做法变得更加重要。单链试点相对简单。一个包含股票、债券、基金和碎片化投资证券、横跨多家机构的全国性市场则要困难得多。核心问题变成了不同账本如何与一个权威法律状态保持同步。
Avalanche、Besu 和 Fabric 服务于不同的机构需求
目前与 KSD 技术方向相关的三种账本技术各有不同的设计优势。KSD 尚未公开为每一种指定唯一的专属角色,但它们的架构有助于解释为何多账本框架可能具有吸引力。
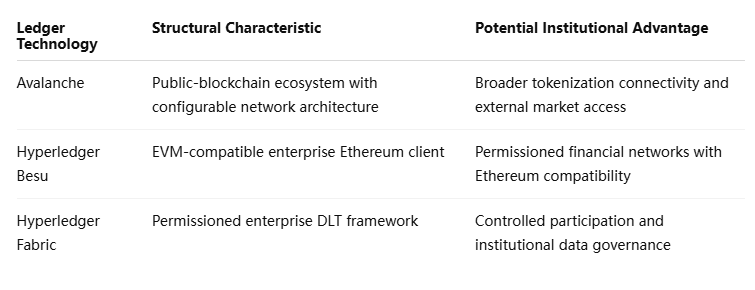
重要的区别在于开放市场连接性与受控机构环境之间。公链技术可以提供可组合性和更广泛的访问,而许可制系统可以对参与者、交易可见性和数据治理提供更严格的控制。
受监管的证券系统可能两者都需要。挑战不在于判定哪种区块链普遍更优越,而在于确保每个经批准的环境都能遵守管理发行、投资者权利和记录完整性的相同规则。
为何 KSD 比区块链品牌更重要
代币化讨论往往聚焦于资产在哪里发行,但受监管的证券市场更关心代币是否对应一项可强制执行的法律主张。这引出了一系列仅靠区块链技术无法回答的问题。
谁核实已发行证券的总数?如果区块链账本与证券登记簿不一致,以哪个记录为准?股息、利息支付和投票权如何同步?如果类似证券出现在多个账本上,如何防止重复发行?当一个网络不可用时会发生什么?
KSD 正处于这些问题的中心。其计划对总发行量和流通量进行实时监控,表明韩国正将代币化证券视为现有证券基础设施的延伸,而不是普通加密代币——后者的有效性仅取决于对链上地址的控制。
机构代币化从根本上说首先是一个记录一致性问题,其次才是代币发行问题。
这就是为什么即使更多活动转移到分布式账本上,KSD 的角色仍然至关重要。
当韩国规则于 2027 年生效时会发生什么变化?
韩国修订后的代币化证券框架定于 2027 年 2 月 4 日生效。这些法律变更允许使用分布式账本技术记录证券发行和流通信息,并旨在支持不仅仅是小众的碎片化投资产品。随着时间推移,该框架还可以涵盖股票、债券和基金等传统证券类别。
然而,2027 年 2 月不应被解读为整个韩国证券市场迁移到链上的日期。推出是分阶段的。第一阶段是建立受监管的发行、账户管理基础设施、账本参与和权利对账。更广泛的交易和结算模式可以在市场积累运营经验后逐步发展。
这种分阶段方法意义重大,因为代币化影响的不仅仅是记录存储。随着分布式账本成为证券基础设施的一部分,投资者保护、托管、结算、公司行动和市场监督都需要保持可执行性。
多账本证券能否避免流动性碎片化?
从技术上讲,可以,但多账本兼容性并不会自动创造统一流动性。
支持不同的账本为发行人和金融机构提供了灵活性,但这也可能将交易活动分散到不同的网络、场所、托管安排和结算模式中。KSD或许能够协调合法发行,但并不会自动使每个代币都能在每条链上无缝转移。
因此,该系统的长期价值将在很大程度上取决于互操作性。如果投资者能够高效地转移头寸,同时KSD维持单一权威法律记录,那么多账本模式就可以将灵活性与市场完整性结合起来。如果每个网络都成为孤立的流动性池,那么支持多种技术的运营收益可能会被碎片化所抵消。
网关、共享标准和协调规则的质量,最终可能与底层链同样重要。
MEXC观点:机构赢家可能是协调层
韩国的模式表明,机构代币化可能不会汇聚到一条通用区块链上。银行、经纪商和证券基础设施提供商已经在运行不同的系统,而国家市场几乎没有动力将整个资本市场架构暴露给某一个网络或技术提供商。
因此,更持久的价值可能位于单个链之上。一旦代币化资产存在于不同的技术环境中,能够维护发行限额、同步所有权记录并连接多个获批账本的基础设施就具有战略重要性。
这改变了评估机构区块链采用方式的方法。最重要的问题可能不是哪条链承载了最多的证券,而是代币化资产能否在不同系统之间转移,同时保持一个连贯的法律状态。
如果韩国的模式奏效,那么互操作性和权威记录管理对机构采用的重要性可能超过区块链排他性。
风险与局限
多账本方法提供了灵活性,但也带来了额外的复杂性。
- 记录一致性风险:区块链数据与具有法律权威的证券记录必须保持同步。
- 互操作性风险:支持多种技术并不保证跨账本转移能够无缝进行。
- 运营风险:网关、节点和协调系统增加了新的依赖项。
- 隐私风险:证券所有权数据不能简单地暴露在公共基础设施上。
- 技术特定风险:每个账本都会引入不同的软件和升级假设。
- 流动性碎片化:活动可能分散到不同的链、场所和结算系统。
- 推出风险:在2027年实施之前,不应将计划中的能力视为已完全投入运营。
还有一个重要的结算区别。代币化证券可以记录在分布式账本上,而交易的现金端不一定在链上结算。因此,“区块链证券基础设施”不应自动等同于完全原子化的链上结算。
KSD代币化证券使协调成为真正的考验
KSD代币化证券展示了比简单地在公链上发行资产更为成熟的机构区块链采用版本。韩国正在建设基础设施,使不同的分布式账本可以参与其中,同时KSD继续维护发行控制权和法律记录一致性。
Avalanche的纳入很重要,因为它表明公链生态系统可以与企业技术(如Hyperledger Besu和Fabric)一起成为受监管证券基础设施的一部分。但更深层的决定是韩国是否愿意支持多个账本而不是一条国家区块链。
这种架构使KSD更加重要,而不是更不重要。存管机构必须帮助维护一个连贯的证券记录,同时发行和交易活动在技术上变得分布式。因此,真正的挑战从创建代币转向确保多个代币化环境不会产生重复索取权、冲突的所有权记录或碎片化的法律状态。
2027年2月的推出将检验这种结构能否在生产环境中奏效。如果能够奏效,韩国可以为其他考虑代币化的市场提供一个有用的模式:机构区块链采用可能不需要每项资产都存在于同一个网络上。它可能需要能够使不同网络表现得像一个法律上连贯的资本市场的基础设施。
来源
MEXC 关于韩国代币化证券的背景分析:
https://www.mexc.com/crypto-pulse/article/hanwha-builds-a-tokenized-securities-platform-on-avalanche-as-south-korea-s-february-2027-rules-approach-149946
三星 SDS — KSD 证券型代币平台实施:
https://www.samsungsds.com/en/news/tk-260508.html
金融服务委员会 — 代币化证券政策路线图:
https://fsc.go.kr/eng/pr010101/87653
金融服务委员会 — 2026 年 10 月拟议规则:
https://www.fsc.go.kr/eng/pr010101/87834
金融服务委员会 — 证券型代币的法律依据:
https://fsc.go.kr/eng/pr010101/86076