Kalshi与标普道琼斯指数(S&P DJI)于2026年10月26日宣布达成战略合作,将成熟的金融基准与预测市场产品及数据连接起来。根据协议,Kalshi成为获授权提供与标普道琼斯指数挂钩的事件合约的首选预测市场平台,而标普道琼斯指数则成为利用Kalshi事件市场数据创建新指数的首选提供商。此次合作带来了两个不同的商业机会:利用公认的金融指数来结算事件合约,以及将预测市场的预期转化为标准化的信息产品。
Kalshi标普500事件合约计划可能加强预测市场与传统金融基础设施之间的关系,但该协议并未确立所有拟议合约均已开始交易。新产品推出日期以及新预测衍生指数的编制方法尚未披露。与指数挂钩的事件合约也与标普500 ETF和传统指数期货存在根本区别,因为其收益取决于既定结果,而非对股票指数的持续所有权或敞口。
该合作伙伴关系更重要的意义在于双向金融数据业务的可能性。传统基准可以为事件结算提供可靠的参考值,而预测市场价格则可能成为衡量经济和金融预期的新指标的输入。这一模式能否具有商业重要性,将取决于市场流动性、透明的合约规则、指数编制方法,以及对事件驱动交易所产生的信息的需求。
关键要点
- Kalshi与标普道琼斯指数于2026年10月26日宣布达成首选提供商合作,涵盖基准授权和预测市场数据。
- 即将推出的与指数挂钩的事件合约将使用标普道琼斯指数的官方数值作为结算参考。
- 标普道琼斯指数可能利用Kalshi事件市场产生的价格开发新指数。
- 指数事件合约并不等同于指数ETF或传统期货,即使它们参考相同的基准。
- 该合作伙伴关系的持久价值取决于流动性、方法的透明度,以及预测市场数据是否对金融机构有用。
指数与预测市场之间的双向合作伙伴关系
Kalshi与标普道琼斯指数协议的决定性特征在于,金融信息意在双向流动。在传统的指数挂钩产品中,基准提供商计算参考值,交易所、基金管理人和衍生品发行方利用这些参考值来构建投资产品。Kalshi的协议遵循了这一既定模式的一部分,即授权标普道琼斯指数用于未来事件合约。交易者可以就涉及公认金融基准的既定结果建仓,最终结果将根据官方指数数值和合约公布规则确定。这可以提高对结算参考的信心,尽管它并不保证流动性或有利的交易结果。
协议的第二部分则颠倒了这一关系。标普道琼斯指数计划研究如何将Kalshi的市场数据转化为反映对未来事件预期的指数。指数提供商不是向交易平台提供现有基准,而是将该平台形成的价格作为新金融信息产品的输入。公告将经济、政治和体育等领域列为潜在类别,但并未确定这些指数的最终编制方法或推出日期。
因此,该合作包含两个独立的数据流:
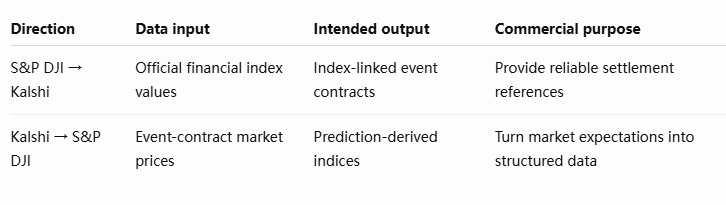
这两项活动可能相互促进,但这只是一种分析上的可能性,而非已确认的财务结果。更广泛认可的结算参考可能支持更多的事件交易,从而产生可供后续评估用于指数构建的数据。这些新指数随后可能吸引研究人员和专业市场参与者的关注。然而,产品供应的增加并不能确保基础市场发展出足够的流动性以产生可靠的信息。每个方向的商业可行性必须分别评估。
Kalshi标普500事件合约:投资者将交易什么?
与指数挂钩的事件合约允许参与者对明确定义的金融市场结果表达观点。例如,合约可能根据某一指数在特定日期是否收于指定水平之上来结算。这是对产品机制的说明,而非新宣布的Kalshi合约的已确认规格。最终收益将由合约的结算条件决定,而结算前的市场价格将反映交易预期结果的参与者的头寸。
这与投资者通过成熟的证券和衍生品市场获取指数敞口的方式不同。标普500 ETF通常提供基于基金的敞口,投资于旨在跟踪该指数的投资组合,而传统指数期货的价值则根据相关期货价格变动。事件合约则聚焦于一个界定的结果。这使其可用于表达对特定情景的有针对性观点,但也会在结算阈值附近产生不连续的敞口。
Kalshi指数合约与标普500期货相同吗?
不相同。这些产品可以引用同一基准,但会产生显著不同的财务结果。
产品经济敞口典型用途主要局限Kalshi指数事件合约界定的指数结果事件特定交易取决于结果的赔付标普500期货连续的指数期货价格敞口交易和投资组合对冲保证金、杠杆和基差风险标普500 ETF基于基金的指数表现投资和资产配置基金费用和跟踪差异预测衍生指数聚合的事件市场预期金融研究和市场分析流动性和方法论依赖
这一区别影响交易者应如何解读事件合约价格。与界定结果相关的市场价格可被解读为市场对该结果的隐含估计,但它未必是统计上无偏的概率。风险偏好、交易成本、流动性状况和市场参与者构成都可能影响价格。同样,结果取决于标普500收盘水平的合约并不提供对指数中所含公司的所有权。
官方指数许可可以减少关于哪个基准值决定结算的不确定性。它不会改变合约的基本性质,也不会使该产品成为传统长期股票敞口的替代品。
为什么官方基准数据很重要
事件合约的可靠性部分取决于其结果界定的清晰程度。经济数据发布和金融市场数据可能涉及修订、不同的发布时间表、多个来源和方法论变化。如果合约依赖模糊的参考,参与者可能对结果应如何确定存在分歧。成熟的指数提供商通过已公布的计算方法、治理流程和维护参考值的程序来应对这些挑战。
标普道琼斯指数将这一基础设施引入拟议的Kalshi产品。其指数在资产管理和衍生品市场中被广泛使用,使底层数据为机构投资者所熟悉。对于引用这些基准的事件合约,官方值可以提供明确的结算来源,而无需参与者依赖独立汇编的市场数据。
然而,基准可信度不应与合约背书或投资质量相混淆。标普道琼斯指数的公告明确声明,基于标普500和其他标普指数的Kalshi合约并非由标普道琼斯指数发起、销售或背书。该许可安排涉及知识产权和参考数据的使用,而非对交易表现的保证。
剩余的挑战是市场质量。即使基于公认基准的合约,如果交易量低、买卖价差大或结算条件仅吸引少数参与者,其有用性也可能有限。机构交易者还会考虑能否高效地建立和关闭头寸,尤其是当这些合约与现有期货、期权或其他投资组合敞口一起使用时。
该合作加强了产品设计的基础,但可信的结算参考只是成功金融市场的一项要求。
预测市场价格能成为金融基准吗?
合作的第二个方向可能比引入更多事件合约具有更大的长期意义。Kalshi的市场产生与对未来结果预期相关的价格。随着参与者对经济公告、金融发展和新信息作出反应,这些价格可以持续变化。标普道琼斯指数打算探索能否将此类观察组织成指数,以提供更一致的方式来监测市场预期。
这种可能性为预测市场创造了不同的角色。它们不再仅仅作为参与者交易事件结果的场所,而可能成为机构使用的结构化金融信息来源,这些机构不一定交易底层合约。
分析上的挑战在于,预测市场价格并非自动成为可靠的指数输入。
三个条件将尤为重要:
- 流动性质量:合约必须具有足够的交易活动和市场深度,使价格包含有意义的信息,而非反映孤立订单。
- 方法论一致性:所选合约需要具有可比的定义、观察期以及对变化中的事件条件的处理方式。
- 代表性参与:市场价格不应被一个狭窄的群体所主导,该群体的激励或信息与该指数意图代表的更广泛人群存在实质性差异。
在不解决这些问题的情况下将事件价格组合成指数,可能产生误导性结果。两个市场可能涉及相似的经济动态,但使用不同的结算日期或结果定义。一个合约可能吸引大量机构参与,而另一个可能交易清淡。将其价格视为可直接比较,将忽视信息质量方面的重要差异。
标普道琼斯的专业知识可能有助于制定关于合约资格、加权、观察和维护的规则。然而,任何由此产生的指数的有用性都需要通过历史分析和不同市场条件下的表现来证明。该合作创造了开发新基准产品的机会,而非证明此类产品已经能够提供优越的预测。
从交易活动到市场信息
传统金融机构使用多种指标来评估未来经济状况。这些包括分析师调查、衍生品隐含指标、债券收益率、通胀预期和统计预测。预测衍生指数可以通过汇总在既定结果中通过直接交易形成的价格,提供另一种视角。
其价值将取决于它们是否捕捉到现有指标尚未反映的信息。当参与者纳入新动态时,基于市场的指标可以迅速调整,但速度并不必然保证准确性。价格可能对投机、临时流动性失衡和参与者行为变化做出反应。因此,指数提供商需要确定由此产生的指标在长期内和不同经济环境下是否仍然有意义。
这创造了两种具有不同要求的可能商业应用:
交易导向的基准需要明确的结算参考、强大的基础市场诚信度和足够的流动性以支持金融产品。
研究导向的预期指数需要透明的方法论、稳定的历史记录以及证明其为分析师和机构提供有用信号的证据。
该合作可以支持这两个方向,但其商业模式不应被混为一谈。预测衍生指数可能作为信息而变得有价值,而不必变得可直接投资。反之,一个活跃交易的事件合约可能产生大量交易,却不产生特别有用的更广泛经济指标。
这一区别对于评估该协议的长期价值至关重要。
Kalshi能否挑战传统金融交易所?
该合作使Kalshi更接近与成熟金融交易所相关的基础设施,但竞争不一定涉及相同的产品。传统指数期货用于持续敞口、对冲和价格发现,而ETF服务于投资和配置需求。Kalshi事件合约集中于特定结果,可能吸引对更狭窄市场情景感兴趣的参与者。
这种差异化可能使Kalshi能够开发补充传统衍生品而非简单替代它们的市场。然而,机构采用需要可靠的执行、清算、透明的合约规则以及流动性提供者的充分参与。公认的指数数据无法独立解决这些要求。
该合作还为Kalshi提供了超越交易型活动的扩展机会。如果该平台产生可纳入金融指数的高质量事件数据,其信息产品可能对无意交易单个事件合约的研究人员、风险管理人员和资产管理人员具有相关性。这种多元化可能创造商业机会,尽管该协议未披露未来预测衍生指数的任何已确认收入贡献。
因此,适当的成功衡量标准将超越所推出的指数相关市场的数量。合约流动性、经常性机构活动、数据产品的采用和方法论可靠性将提供更有意义的证据,证明该合作是否创造了持久的商业价值。
MEXC 观点:预测市场正成为信息基础设施
Kalshi 与标普道琼斯指数(S&P DJI)的合作表明,预测市场可能日益不仅作为交易平台,还作为金融信息来源参与竞争。其独特机遇在于,能够将关于未来结果的去中心化预期转化为其他市场参与者可以评估的标准化指标。传统指数提供商长期以来一直将市场数据转化为基准;预测市场则引入了一类不同的源信息,这些信息通过与特定未来事件挂钩的合约生成。
这一发展并不意味着预测市场价格应取代既有的经济预测或金融指标。相反,它们可能成为补充性指标,其有用性取决于市场质量和指数方法论。MEXC 对Kalshi 受监管事件合约模式的概述提供了背景,说明此类市场如何将预期转化为可交易头寸。与标普道琼斯指数的合作增加了一个潜在的机构数据层,使选定的观察结果能够被组织成更广泛可获取的金融参考产品。
如果这一方法被证明有用,预测市场运营商的竞争地位可能日益取决于其市场所生成信息的质量,而不仅仅是总交易量。这将意味着该行业经济角色的有意义的扩展。
基准准入打开大门,但流动性决定成败
Kalshi 与标普道琼斯指数的合作标志着事件驱动型金融市场发展中的一个潜在重要步骤。该协议创造了机会,既可将既有指数值用作结算参考,又可探索如何将预测市场价格转化为新的金融数据产品。这两个方向满足不同的市场需求:前者改善事件合约可用的参考基础设施,后者则检验基于交易的预期能否成为有用的基准。
然而,Kalshi 标普 500 事件合约计划应被视为一个发展中的产品机会,而非传统衍生品市场已完成的转型。引用标普 500 或其他公认指数,并不会使事件合约获得与 ETF 或常规期货合约相同的经济敞口。获得官方基准数据也不保证机构需求或可靠的交易流动性。未来产品的成功将取决于其合约设计与实际投资和风险管理需求的契合程度。
更长期的机遇可能在于数据。预测市场持续生成关于预期未来结果的观察数据,而系统化的指数构建可使选定的观察结果对金融研究人员和机构更有用。然而,在此类指数被视为可靠指标之前,必须确立方法论质量、代表性参与和充足的市场流动性。
接下来值得关注的进展包括:具体指数挂钩合约规则的发布、确认的推出日期、实时交易活动,以及预测衍生指数正式方法论的出现。这些将提供必要的证据,以评估该合作是创造了可持续的金融产品,还是主要仍是一项许可与开发计划。
该合作的独特价值在于其双向结构:既有金融基准可以改进预测市场合约的定义,而足够稳健的预测市场则可能生成适合新基准的信息。这种关系能否成为金融市场基础设施的有意义组成部分,将取决于合约及其所产生数据的质量。
来源
使用的 MEXC 内部链接:
https://blog.mexc.com/news/what-is-kalshi-a-cftc-licensed-prediction-market-in-the-united-states/
标普道琼斯指数——官方合作公告,2026 年 10 月 26 日:
https://press.spglobal.com/2026-10-26-S-P-Dow-Jones-Indices-and-Kalshi-Announce-Collaboration-to-Bring-the-Worlds-Most-Trusted-Benchmarks-to-Prediction-Markets