


Резюме
• Фокус застосування систем штучного інтелекту для торгівлі зміщується від короткострокового прогнозування цін до ідентифікації ринкових режимів, міжактивного ранжування, бюджетування ризиків, вилучення подій та контролю витрат на виконання; цінність моделей дедалі більше вимірюватиметься прибутковістю після витрат і стабільністю ризику.
• Криптоактиви та фондові ринки мають спільні драйвери, такі як ліквідність, схильність до ризику та стиль зростання; BTC, ETH, SOL, технологічні індекси та лідери ШІ необхідно включити до єдиної системи управління ризиками, щоб уникнути ситуації, коли диверсифікація за класами активів маскує концентрацію факторів.
• Стратегія GCRA (Gate Cross-Asset Regime Allocation) формує щоденні позиції на основі багатогоризонтних сигналів тренду, скупченості, волатильності та кореляції, а також встановлює обмеження щодо левериджу, просадки, маржі та відмови моделі, забезпечуючи чіткий шлях для паперової торгівлі та дрібномасштабної перевірки в реальних умовах.
• Спотовий ринок Gate, безстрокові контракти, прямий доступ до акцій, TradFi CFD та TradFi Perps утворюють систему міжактивного виконання; вибір продукту залежить від періоду утримання, напрямку торгівлі, ліквідності, ставок фінансування, нічних витрат та правил рахунку.
Вступ
Дослідницька цінність систем штучного інтелекту для торгівлі зосереджена на ідентифікації ринкових режимів, міжактивному ранжуванні, бюджетуванні ризиків, вилученні текстових подій та контролі витрат на виконання. Делегування напрямку наступної свічки єдиній моделі робить її вразливою до шуму, перенавчання та змін ринкових режимів. Цей звіт будує міжактивну стратегію, яку можна запускати щодня для перевірки в реальних умовах, включаючи BTC, ETH, SOL, SPY, QQQ та акції ланцюжка ШІ-індустрії до єдиної структури, і завершує маршрутизацію продуктів на основі торгових годин, витрат на фінансування, структур рахунків та можливостей короткого продажу різних продуктів Gate.
Криптосекція використовує 7-денну прибутковість, 7/30/90-денну волатильність, денний RSI, ADX, ставки фінансування, співвідношення довгих/коротких позицій та 24-годинні зміни відкритого інтересу; секція акцій спостерігає траєкторію за минулий місяць, відносну силу індексу, прибутковість окремих акцій відносно індексу та вікна подій. Дані Gate показують, що BTC, ETH та SOL зросли приблизно на 21,3%, 27,4% та 25,3% відповідно за останні 7 днів, при цьому денний RSI для всіх трьох активів перевищує 75, а відкритий інтерес знизився на 1,84%–3,31% за останні 24 години. Ринок перебуває у змішаному стані продовження середньострокового тренду, зростання короткострокової скупченості та маргінального скорочення левериджу.
У цій статті пропонується жива структура, що поєднує багатогоризонтні режими, подвійні оцінки тренду та скупченості, таргетування волатильності, обмеження міжактивної кореляції та виконання продуктів Gate. Система формує цільові позиції раз на день; протягом дня модель відповідає лише за виконання та аварійне відключення і не змінює напрямок часто на основі короткострокового шуму.
Ця стаття призначена лише для дослідницьких та освітніх цілей і не є інвестиційною порадою, торговим закликом, обіцянкою прибутковості або інструкцією щодо автоматизованих ордерів. Акції, криптоактиви, CFD та безстрокові контракти можуть призвести до втрати основного капіталу. Леверидж, гэпи, ставки фінансування та зниження ліквідності можуть посилювати збитки.
I. Структура даних: від знімків до багатогоризонтних доказів
1.1 Горизонтне розшарування крипторинку
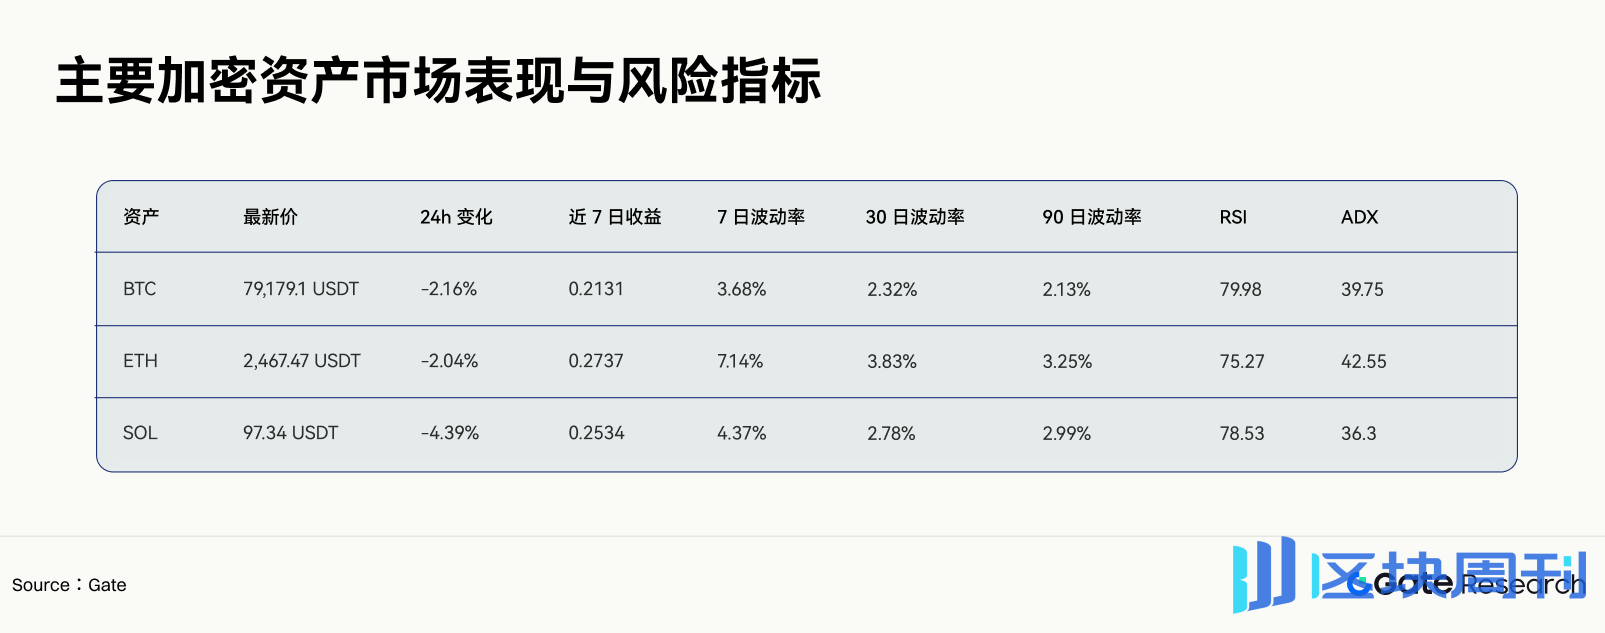
Дані станом на: 26 серпня 2026 року (усі дані в цій статті станом на цю дату)
7-денна прибутковість усіх трьох активів є значно позитивною, і одноденний відкат не порушив тижневий тренд. 7-денна волатильність ETH досягла 7,14%, що близько до 1,86 раза його 30-денної волатильності, вказуючи на те, що розширення короткострокової волатильності зосереджене в ETH. 7/30/90-денна волатильність BTC становить 3,68%, 2,32% та 2,13% відповідно; короткостроковий ризик також зріс, але менше, ніж в ETH.
Багатогоризонтне судження дотримується такого порядку:
• 90-денні індикатори визначають базове середовище ризику;
• 30-денні індикатори визначають тренд та бюджет волатильності;
• 7-денні індикатори ідентифікують прискорення, скупченість та розширення волатильності;
• 24-годинні дані використовуються лише для підтвердження змін позицій та умов виконання.
1.2 Широта крипторинку та структура фінансування

Індекс страху та жадібності перебуває на високому рівні, тоді як AHR999 залишається в нижньому діапазоні; ці два індикатори охоплюють різні горизонти. Стратегія зберігає алокаційну експозицію на довгому горизонті та зменшує нове кредитне плече на короткому горизонті. Домінація BTC близька до 60%, а індекс сезону альткоїнів становить лише 37; ринкові прибутки залишаються зміщеними в бік високоліквідних активів, а широке поширення альткоїнів ще не підтверджено.
1.3 Позиціонування на деривативах: окрема обробка сили тренду та скупченості

Зниження ціни та падіння відкритого інтересу відбуваються паралельно, а позикові кошти перебувають у фазі виведення. Співвідношення купівлі/продажу тейкерів BTC залишається трохи вище 1, тоді як ETH і SOL вже нижче 1. Співвідношення довгих/коротких позицій SOL досягло 1,82, що є вищою скупченістю, ніж у BTC та ETH. Система зменшує розмір довгих позицій на цьому етапі, але не відкриває безпосередньо контртрендові позиції на основі високого RSI.
1.4 Фондовий ринок використовує місячну траєкторію та відносну силу
SPY сукупно змінився приблизно на +3,66% між 27 липня та 25 серпня 2026 року, з максимумами та мінімумами діапазону приблизно 778,98 та 731,00. QQQ зазнав місячної просадки -6,60% у липні, відновившись з 687,99 31 липня до 723,70 12 серпня на початку серпня; стиль зростання зазнав швидкого відновлення. NVIDIA впала з 225,01 до 208,48 між 17 та 24 серпня, потім відновилася до приблизно $213 25 серпня; ризик подій окремих акцій вищий за ризик індексу.
Модуль акцій не видає торгових сигналів на основі зростання чи падіння QQQ або NVIDIA в будь-який окремий день. Система використовує три ряди відносних цін:
• QQQ / SPY: стиль зростання відносно широкого ринку;
• NVDA / QQQ: лідери ШІ відносно технологічного індексу;
• BTC / QQQ: апетит до ризику в крипті відносно стилю зростання американських акцій.
20-денний нахил, 60-денна кореляція та зміни волатильності відносних цін спільно визначають ризикові бюджети для акцій та крипти. Три торгові дні до та після дат звітності окремо позначаються як вікна подій, і модель не повинна розглядати розриви подій як звичайні зразки тренду.
II. Стратегії, придатні для дрібномасштабної живої торгівлі
2.1 Назва та мета стратегії
Назва стратегії: Gate Cross-Asset Regime Allocation, скорочено GCRA.
Частота стратегії — щоденне прийняття рішень із погодинним виконанням. Пул спостереження включає BTC, ETH, SOL, SPY, QQQ, NVDA, а також відповідні акції, CFD або TradFi Perps, доступні в реальних акаунтах Gate. Мета стратегії — захопити прибутки від середньострокового тренду та відносної сили між активами, контролюючи річну цільову волатильність портфеля в межах 10%–12%.
2.2 Щоденний графік роботи
• UTC 00:10: Зчитати денні свічки крипти Gate, ставки фінансування, OI та дані про обсяги торгів;
• Через 30 хвилин після закриття ринку США: Оновити дані акцій, такі як SPY, QQQ, NVDA;
• UTC 01:00: Розрахувати ймовірності режимів, оцінки активів та цільовий ризик на наступний день;
• UTC 01:00–03:00: Виконати ребалансування криптоактивів;
• Через 30 хвилин після відкриття наступного торгового дня в США: Виконати ребалансування акцій або CFD;
• Кожні 15 хвилин протягом дня: Перевірити умови автоматичного вимикача; дозволяється лише зменшення позицій, призупинення або продовження виконання.
2.3 Оцінювання ринкового режиму
RegimeScore = 0.30 × Trend + 0.20 × Breadth + 0.20 × Liquidity + 0.15 × Volatility + 0.15 × Leverage
Кожен фактор спочатку стандартизується ковзним способом у межах власного ринку, а діапазон стискається до -1…+1. RegimeScore вище 0.35 входить у режим розширення ризику; нижче -0.35 входить в оборонний режим; решта діапазону використовує нейтральний бюджет.

2.4 Сигнали за активами
Кожен актив отримує оцінку тренду та оцінку скупченості:
TrendScore(i) = 0.35 × Mom20 + 0.25 × Mom60 + 0.20 × ADX + 0.20 × MA_Structure
CrowdingScore(i) = 0.30 × RSI + 0.25 × Funding + 0.25 × LongShortRatio + 0.20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0.50 × max(CrowdingScore(i), 0)
Усі вхідні дані є стандартизованими значеннями. Скупченість лише послаблює довгі сигнали й не генерує короткі сигнали автоматично. Для коротких позицій потрібен FinalSignal нижче -0.25 разом із трьома підтвердженнями: ціна пробиває нижче 20-денної ковзної середньої, ADX більше не зростає, а OI зростає під час падіння.
2.5 Формула розміру позиції
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1.5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol за замовчуванням становить 10%. RegimeMultiplier набуває значень 1.00, 0.70 і 0.35 у режимах розширення ризику, нейтральному та оборонному відповідно. ForecastVol використовує вищу з 10-денної та 60-денної оцінок, щоб запобігти надто повільному коригуванню позицій, коли волатильність швидко зростає.
2.6 Ліміти ризику в реальній торгівлі
• Ліміт внеску ризику одного активу: 20%;
• Ліміт сукупного внеску ризику криптоактивів: 45%;
• Ліміт внеску тематичного ризику ланцюжка галузі ШІ: 30%;
• Ліміт використання маржі для позикових продуктів: 25% власного капіталу рахунку;
• Денний збиток портфеля сягає 1.5%: припинити додавання нових позицій;
• Денний збиток портфеля сягає 2.5%: зменшити загальний бюджет ризику до 35% від нормального;
• Ковзний 20-денний просадковий показник сягає 6%: вийти з усіх позикових продуктів і перейти до перегляду моделі;
• Фактичне прослизання перевищує прогнозоване вдвічі: призупинити виконання для цього продукту;
• Затримка джерела ринкових даних перевищує два цикли рішень: утримувати або зменшувати позиції; не генерувати нові позиції.
2.7 Приклад виводу стратегії за поточними даними

Примітка: наведене вище є демонстрацією моделі й не становить конкретних торгових рекомендацій. Формальна реальна торгівля потребує перерахунку з використанням інструментів, доступних для торгівлі на Gate на той момент, витрат у реальному часі та дозволів рахунку.
III. Маршрутизація виконання мультипродуктів Gate

Прямий доступ до акцій, CFD та TradFi Perps не можна безпосередньо взаємозамінювати за тікером. Механізм маршрутизації обчислює очікувану вартість утримання перед розміщенням ордерів:
TotalCost = Fee + Spread + ExpectedSlippage + FundingCost + OvernightCost
NetEdge = ExpectedAlpha − TotalCost
Коли NetEdge менше ніж 0,10 від прогнозованої волатильності, скасуйте ордер. Цей поріг використовується для відсіювання сигналів із недостатньою торговою перевагою та надмірно високим співвідношенням витрат.
IV. Алгоритми виконання та управління ордерами
4.1 Розбиття ордерів
ImpactEstimate = η × ShortVol × sqrt(OrderSize ÷ AverageDailyVolume)
η підбирається за історичними виконаннями. Коли розмір ордера перевищує 20% виконуваного обсягу п'яти найкращих рівнів книги ордерів, система перемикається на поетапні лімітні ордери або виконання з часовим зважуванням. На крипторинках частка участі знижується у вихідні, під час розрахункових періодів і перед публікацією макроекономічних даних; для акцій і CFD використовуються окремі параметри витрат за 30 хвилин до відкриття та за 15 хвилин до закриття.
4.2 Обов'язки ШІ на рівні виконання
• Перетворювати оголошення, звіти про прибутки та макроекономічні події на категорії подій, напрямок, тривалість і впевненість;
• Виявляти аномальне прослизання, затримки ринкових даних, недостатній баланс рахунку та конфлікти торгових сесій продуктів;
• Генерувати післяторгову атрибуцію, розрізняючи втрату сигналу, втрату витрат і відхилення виконання;
• Ініціювати скорочення позиції або призупинення, але не повинен самостійно порушувати ліміти позицій, левериджу та збитків.
V. Процес бектесту, паперової торгівлі та живого розгортання
5.1 Дизайн бектесту
Рекомендується використовувати ковзне вікно: 24 місяці для навчання, 3 місяці для валідації та 3 місяці для тестування, зсуваючи вперед кожні три місяці. Усі параметри стандартизації використовують лише дані, доступні на той момент. Дані про акції потребують скоригованих цін, фінансові та макроекономічні дані зберігають час першої публікації, а новинним моделям заборонено читати ретроспективні підсумки.
Бектести повинні враховувати комісії, спреди, прослизання, ставки фінансування, нічні збори CFD, торгові сесії акцій і гэпи. Коли історичні дані книги ордерів відсутні, використовуйте модель частки участі в обсязі для оцінки впливу та проведіть стрес-тести витрат при 1x, 1,5x і 2x.
5.2 Пороги розгортання

5.3 Метрики оцінювання
• Річна дохідність, річна волатильність, максимальна просадка, Calmar і Sortino;
• Розподіл дохідності за різних ринкових режимів;
• Різниця дохідності до та після витрат, оборотність і ємність;
• Rank IC, період напіврозпаду сигналу та калібрування ймовірностей;
• Кореляції в стресові періоди, використання маржі та відстань до ліквідації;
• Деталізована атрибуція дохідності моделі, дохідності вибору продуктів і дохідності виконання.
VI. Відмова моделі та запобіжники
Система відстежує дрейф вхідних даних, дрейф взаємозв'язків і дрейф виконання. Будь-яка з наведених нижче умов запускає деградацію моделі:
• 20-денний Rank IC падає нижче 10-го історичного процентиля;
• Дохідність після витрат є від'ємною протягом двох послідовних періодів оцінювання;
• Фактичне прослизання перевищує прогнозоване значення вдвічі п'ять разів поспіль;
• Кореляція портфеля значно вища, ніж припускає стресова матриця;
• Одна ознака дає понад 50% загального внеску моделі;
• Змінюються правила продукту, торгові сесії або структури комісій.
Після деградації зберігаються лише функції таргетування волатильності, обмеження ризику та скорочення позицій, а модуль прогнозування перемикається на лінійну базову модель. Відновлення вимагає завершення перевірок даних, перегляду параметрів і нового позавибіркового валідаційного тестування.
VII. Висновок
Тижневі тренди BTC, ETH і SOL залишаються сильними, 7-денна волатильність зросла відносно 30-денного та 90-денного рівнів, а настрої та скупченість позицій перебувають на високих рівнях. Зниження відкритого інтересу показує, що кошти з плечем скорочуються, і короткострокові позиції мають бути нижчими за норму. На фондовому ринку SPY зберігав позитивну дохідність протягом останніх місяців, QQQ відновився після липневого просідання, а NVIDIA продемонструвала значні коливання напередодні вікна звітності. Криптоактиви та акції зростання поділяють фактори ліквідності та схильності до ризику, і портфелі потрібно кластеризувати за джерелом ризику.
Стратегія GCRA забезпечує верифікований шлях до реальної торгівлі. Ідентифікація режимів денної частоти визначає бюджет ризику, подвійні оцінки тренду та скупченості генерують сигнали щодо активів, таргетування волатильності контролює сукупну експозицію, обмеження кореляції вирішують проблему міжринкової концентрації, а маршрутизація продуктів Gate порівнює чисті витрати прямого доступу до акцій, CFD, TradFi Perps, споту та безстрокових контрактів. Внутрішньоденний ШІ відповідає за вилучення подій, оптимізацію виконання та моніторинг аномалій, не порушуючи заздалегідь встановлених меж ризику.
Посилання
• Gate TradFi: https://www.gate.com/tradfi
• Gate, https://www.gate.com/zh/help/tradfi/stock-spot/50974
• Gate CFD, https://www.gate.com/zh/learn/articles/what-is-gate-tradfi-cfd-trading
• Invesco QQQ Monthly Review, https://www.invesco.com/qqq-etf/en/etf-insights/qqq-monthly-review.html
Gate Research — це комплексна дослідницька платформа з блокчейну та криптовалют, яка надає читачам поглиблений контент, включаючи технічний аналіз, гарячі інсайти, огляди ринку, галузеві дослідження, прогнози трендів і аналіз макроекономічної політики.
Відмова від відповідальності
Інвестування в ринок криптовалют пов'язане з високим ризиком. Користувачам рекомендується проводити незалежне дослідження та повністю розуміти природу активів і продуктів, які вони купують, перш ніж ухвалювати будь-яке інвестиційне рішення. Gate не несе жодної відповідальності за будь-які збитки або шкоду, спричинені такими інвестиційними рішеннями.





