
Обзор
Гонконг расширяет регулируемый доступ к Solana с листингом Pando Solana ETF 13 октября 2026 года. Продукт, торгующийся под кодом 2831 на Гонконгской фондовой бирже, становится вторым спотовым Solana ETF на рынке, а не первым. ChinaAMC запустила собственный Solana ETF 27 октября 2025 года, предоставив инвесторам почти год реальных данных, с которыми можно сравнивать новый продукт.
Эта история меняет ключевой вопрос. Запуск больше не сводится просто к тому, разрешат ли регуляторы гонконгский Solana ETF. Речь идет о том, сможет ли второй эмитент углубить ликвидность, привлечь дополнительный капитал и превратить регулируемое воздействие SOL в значимый канал институционального распределения.
Ранний ориентир остается скромным. ChinaAMC сообщила о чистой стоимости активов примерно в 4,20 млн долларов США по состоянию на 12 октября 2026 года. Это показывает, почему доступ через ETF не следует путать со спросом на ETF. Биткоин продемонстрировал, что регулируемая оболочка может стать крупным каналом капитала, когда институциональный аппетит уже существует; SOL еще должен доказать, что сопоставимый спрос может развиться.
Для рынка наиболее полезными сигналами после листинга, следовательно, будут рост AUM, создание и погашение, оборот, качество отслеживания и то, расширит ли конкуренция между эмитентами базу инвесторов, а не просто разделит существующий спрос.
Ключевые выводы
- Pando Solana ETF начинает торговаться в Гонконге 13 октября под кодом 2831.
- Это второй Solana ETF в Гонконге после запуска ChinaAMC в октябре 2025 года.
- Solana ETF от ChinaAMC имел чистую стоимость активов примерно 4,20 млн долларов США по состоянию на 12 октября, что дает ранний ориентир спроса.
- Листинг ETF — это доступ к рынку, а не доказательство институциональных притоков.
- Настоящая проверка — сможет ли конкуренция эмитентов улучшить ликвидность и создать устойчивые распределения SOL.
Что на самом деле меняет новый гонконгский Solana ETF?
Непосредственное изменение носит операционный, а не технологический характер. Инвесторы, использующие регулируемый счет ценных бумаг, могут получить доступ к SOL через биржевой продукт вместо прямого открытия счета на криптобирже, управления инфраструктурой кошелька или хранения приватных ключей.
Для некоторых институтов это различие имеет существенное значение. Прямое владение криптовалютой может повлечь дополнительные процедуры хранения, соблюдения нормативных требований, оценки и операционной деятельности. ETF может более естественно вписываться в системы управления портфелем, которые уже работают с листинговыми ценными бумагами.
Это не означает, что каждый институт может или будет распределять средства в продукт. Внутренние мандаты, требования к соответствию, ограничения волатильности и политики в отношении цифровых активов могут оставаться ограничительными даже при наличии биржевого продукта.
Таким образом, гонконгский Solana ETF устраняет один слой трения, не устраняя само инвестиционное решение.
Означает ли гонконгский Solana ETF, что институты покупают SOL?
Нет. Регулируемый инвестиционный инструмент создает канал для капитала; он не создает сам капитал.
Это различие особенно важно, поскольку в Гонконге уже есть действующий пример. ChinaAMC Solana ETF начал торговаться 27 октября 2025 года, однако его раскрытая чистая стоимость активов составляла примерно 4,20 млн долларов США по состоянию на 12 октября 2026 года.
Это не делает продукт неудачным. Меньшие ETF все еще могут обеспечивать полезный регулируемый доступ, а размер рынка зависит от дистрибуции, права инвесторов на участие, комиссий и масштаба местной экосистемы ETF. Но это демонстрирует, почему появление второго фонда не должно автоматически превращаться в предположения о крупных покупках SOL.
Полезные доказательства появляются после листинга: чистые создания, AUM, оборот и устойчивое участие инвесторов.
Может ли SOL пойти по институциональному пути биткоин-ETF?
Биткоин дает очевидное сравнение, поскольку спотовые биткоин-ETF продемонстрировали, как знакомая оболочка ценных бумаг может превратить ранее недоступное или операционно сложное крипто-воздействие в институциональное портфельное воздействие.
Но инвестиционный кейс для SOL структурно отличается.
Биткоин обычно оценивается как дефицитный денежный актив, диверсификатор портфеля или макрочувствительное средство сохранения стоимости. Solana — это платформа смарт-контрактов, ценностное предложение которой гораздо теснее связано с использованием сети. Поэтому инвесторы, оценивающие SOL, могут уделять больше внимания расчетам по стейблкоинам, активности децентрализованных бирж, доходам приложений, платежам, токенизации и активности разработчиков.
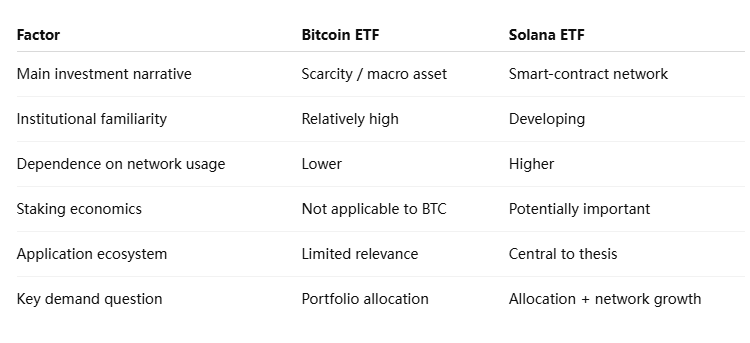
Это означает, что гонконгский Solana ETF не просто нуждается в росте цен SOL. Для долгосрочного институционального спроса распределителям также может потребоваться уверенность в том, что Solana способна поддерживать значимую экономическую активность и сохранять свою роль в криптоинфраструктуре.
Таким образом, путь биткоин-ETF полезен как доказательство того, что регулируемые обёртки могут раскрыть спрос, но его не следует рассматривать как шаблон, гарантирующий одинаковую реакцию капитала для каждого криптоактива.
В Гонконге уже был ETF на Solana — почему второй имеет значение?
Второй эмитент всё ещё может иметь значение, даже если первый продукт остаётся относительно небольшим.
Рынки ETF развиваются через конкуренцию. Дополнительные эмитенты могут создавать давление на комиссии за управление, улучшать покрытие маркет-мейкинга и увеличивать дистрибуцию через различные брокерские и управляющие каналы. Больше продуктов также может стимулировать арбитражную активность между акциями ETF, NAV и базовым активом, потенциально повышая эффективность вторичного рынка.
Соответствующая цепочка такова:
конкуренция эмитентов → более широкая дистрибуция → более сильный маркет-мейкинг → более узкие спреды → потенциально более глубокий спрос
Ни один из этих результатов не является автоматическим, но они дают более полезную основу, чем рассмотрение каждого нового запуска ETF как отдельного бычьего события.
Наличие первого продукта также делает запуск Pando более ценным для анализа. Инвесторы могут сравнивать двух эмитентов, работающих в одной юрисдикции, а не сравнивать гонконгский SOL ETF с американскими биткоин-фондами, чей масштаб рынка, база инвесторов и регуляторная история существенно различаются.
Следующие несколько месяцев должны показать, привлечёт ли Pando действительно новые активы или в основном будет конкурировать за тот же пул инвесторов, которые уже имеют доступ к SOL через ChinaAMC.
Почему Гонконг важен для крипто-ETF рынка Азии
Важность Гонконга выходит за пределы абсолютного размера отдельного фонда. Он предоставляет регулируемую лабораторию для проверки того, могут ли активы за пределами биткоина и эфириума поддерживать обычную инфраструктуру ETF.
Если продукты на Solana обеспечат стабильный AUM, ликвидные вторичные рынки и надёжную деятельность по созданию-погашению, данные помогут эмитентам оценить, оправдывают ли другие крупные криптоактивы аналогичные продукты. И наоборот, слабый спрос продемонстрировал бы, что одного лишь регуляторного разрешения недостаточно для гарантии коммерчески жизнеспособного рынка альткоин-ETF.
Это различие важно для более широкой азиатской индустрии цифровых активов. Успешная структура ETF может соединить крипторынки с брокерами, управляющими активами и платформами управления благосостоянием, которые могут быть не склонны напрямую взаимодействовать с блокчейн-кошельками.
Но демонстрационный эффект не следует преувеличивать. Регулирование Гонконга не определяет автоматически, как Сингапур, Япония, Южная Корея или другие рынки будут относиться к аналогичным продуктам. Каждая юрисдикция имеет свои собственные правила по ценным бумагам и стандарты защиты инвесторов.
Гонконг может предоставить доказательства — но не регуляторный план.
На что следует обратить внимание инвесторам после начала торгов Pando?
Сама дата запуска менее информативна, чем то, что происходит после. Самые сильные индикаторы относительно просты:
- Рост AUM: показывает, действительно ли капитал поступает в продукт, а не просто переходит из рук в руки на бирже.
- Чистые создания и погашения: отличают спрос на первичном рынке от вторичной торговли.
- Ежедневный оборот: указывает на то, развивается ли активный рынок вокруг ETF.
- Премия или дисконт к NAV: помогает измерить эффективность маркет-мейкинга.
- Спреды между покупкой и продажей: более узкие спреды обычно предполагают более глубокую исполнимую ликвидность.
- Показатели относительно ETF ChinaAMC: показывают, расширяет ли второй эмитент рынок или просто перераспределяет существующий спрос.
Поведение спотового рынка SOL также имеет значение. Если фонды значительно вырастут, процессы создания и погашения могут создать более тесную связь между спросом на ETF и ликвидностью базового SOL. Однако при небольших уровнях AUM влияние на глобальный рынок SOL, вероятно, останется ограниченным.
Вот почему заголовки об «институциональном доступе» всегда следует отделять от измеримого институционального распределения.
Может ли ETF на Solana напрямую повысить ликвидность SOL?
Потенциально да, но эффект зависит от масштаба.
ETF создаёт ещё одну площадку, через которую инвесторы могут выразить спрос на экспозицию к SOL. Если чистые создания станут большими, авторизованные участники и маркет-мейкеры могут быть вынуждены получать или хеджировать экспозицию к SOL, создавая дополнительное взаимодействие между рынком ценных бумаг и базовым крипторынком.
При умеренном AUM этот механизм остаётся небольшим по сравнению с глобальной торговой активностью SOL. ETF всё ещё может улучшить локальный доступ к рынку, не становясь крупным источником ценообразования.
Существует также важное различие между ликвидностью ETF и ликвидностью базового актива. Продукт может демонстрировать здоровый оборот, потому что маркет-мейкеры эффективно торгуют его акциями, даже когда базовые активы фонда остаются относительно небольшими.
По этой причине один лишь оборот не следует использовать как доказательство крупных притоков капитала.
MEXC View: одобрение ETF — это лишь начало ценового открытия
Ключевой вопрос для SOL больше не в том, может ли регулируемый ETF на Solana существовать в Гонконге. Рынок уже ответил на это. Более важный вопрос — может ли регулируемый доступ генерировать постоянные аллокации, достаточно крупные, чтобы влиять на ликвидность и поведение институциональных портфелей.
Выход Pando создаёт более качественный тест, поскольку в Гонконге теперь есть конкуренция эмитентов, а не единственный продукт. Если совокупные AUM существенно вырастут, а не просто перераспределятся между фондами, это станет более сильным доказательством того, что сам инвестируемый рынок растёт.
Для более широкого сектора криптовалютных ETF это различие важно. Регуляторное одобрение создаёт инфраструктуру. Потоки капитала устанавливают соответствие продукта рынку.
Таким образом, показатели, за которыми стоит следить, — это чистые создания, общий AUM категории, спреды и доля активности, представленная действительно новым капиталом. Эти данные скажут больше о институциональном принятии SOL, чем количество зарегистрированных ETF.
Риски и ограничения
Несколько ограничений делают сравнения с биткоин-ETF особенно сложными.
- Риск масштаба рынка: экосистема ETF Гонконга отличается по размеру и распределению от рынка США.
- Риск спроса: регулируемый доступ не гарантирует, что у институциональных инвесторов есть мандаты на аллокацию в SOL.
- Волатильность SOL: более высокая волатильность может ограничивать размеры позиций для консервативных портфелей.
- Риск отслеживания: доходность фонда может отклоняться от базового SOL из-за комиссий и операционных механизмов.
- Концентрация ликвидности: высокий оборот на бирже не обязательно подразумевает крупные притоки в фонды.
- Регуляторный риск: правила инвестирования в виртуальные активы могут продолжать меняться.
- Сетевой риск: спрос на Solana ETF в конечном счёте подвержен экономическому и техническому состоянию базовой сети.
Стейкинг — ещё один структурный фактор. SOL естественным образом предлагает экономику стейкинга на уровне протокола. В зависимости от того, как ETF обрабатывает или не обрабатывает эти вознаграждения, инвесторы могут сравнивать удобство фонда с альтернативной стоимостью прямого владения SOL.
Это делает структуру продукта более важной для SOL, чем для биткоина.
Второй Solana ETF в Гонконге — это тест спроса
Запуск гонконгского Solana ETF от Pando расширяет регулируемую инфраструктуру, доступную инвесторам, желающим получить экспозицию на SOL, но это не следует интерпретировать как доказательство того, что началась институциональная волна капитала в стиле биткоина.
В Гонконге уже есть важный ориентир. Solana ETF от ChinaAMC работает с октября 2025 года и по состоянию на 12 октября 2026 года сообщил о NAV примерно в 4,20 млн долларов. Эта цифра демонстрирует обе стороны истории: регулируемые продукты на SOL могут успешно работать в рамках рынка ценных бумаг, но одного лишь регуляторного наличия пока недостаточно для накопления активов в масштабе биткоина.
Второй продукт делает рынок более интересным, поскольку вводит конкуренцию эмитентов. Комиссии, дистрибуция, маркет-мейкинг и осведомлённость инвесторов могут улучшиться, когда за активы конкурирует более одного провайдера.
Таким образом, следующий этап истории начинается после 13 октября. Если совокупные активы Solana ETF будут стабильно расти, чистые создания сохранятся, а ликвидность улучшится без простого перераспределения активов между продуктами, у Гонконга будет более сильное доказательство того, что SOL развивает подлинный канал институциональной аллокации.
Если спрос останется ограниченным, вывод будет столь же полезным: одобрение ETF на альткоины и институциональное принятие — это две отдельные вехи. Для рынка Solana ETF в Гонконге листинг открывает дверь; фактические потоки определят, войдут ли через неё институты.
Источники
Hong Kong Exchanges and Clearing — листинг и торговые механизмы Pando Solana ETF:
https://www.hkex.com.hk/
Hong Kong Exchanges and Clearing — допуск акций Pando Solana ETF:
https://www.hkex.com.hk/Services/Circulars-and-Notices/Participant-and-Members-Circulars
Отказ от ответственности за риски: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.