Обзор
ARK Invest вывела ARK Venture Fund (ARKVX) в блокчейн через Securitize, предоставив соответствующим требованиям инвесторам доступ на основе блокчейна к существующему инвестиционному фонду с экспозицией на частные и публичные технологические компании. Объявленная 24 сентября 2026 года токенизация ARK Venture Fund изначально использует Ethereum, в то время как Securitize обеспечивает регулируемую инфраструктуру, связывающую ончейн-выпуск с подключением инвесторов и администрированием фонда.
Самое важное различие заключается в том, что именно было фактически токенизировано. ARKVX — это существующий активно управляемый закрытый интервальный фонд; компании в его портфеле, такие как OpenAI, Anthropic, Stripe и Databricks, не были по отдельности токенизированы в рамках этой сделки. Инвесторы владеют долей в ARKVX, в то время как сам фонд владеет и управляет базовым портфелем.
Токенизация также не решает автоматически проблему ликвидности частного рынка. Акции ARKVX не котируются на фондовой бирже, ARK не ожидает формирования вторичного рынка, и инвесторы обычно получают ликвидность через периодические предложения фонда по выкупу. Таким образом, ончейн-передаваемость не означает неограниченную круглосуточную ликвидность.
Важность проекта заключается в другом. Блокчейн начинает выходить за пределы токенизированных казначейских и денежно-рыночных продуктов в более сложные инвестиционные структуры, где активное управление, оценки частных компаний и ограниченная ликвидность остаются неизменными. Технология меняет уровень владения и администрирования, не делая вид, что базовые активы стали проще.
Ключевые выводы
- ARKVX был токенизирован через Securitize, изначально на Ethereum.
- Инвесторы получают долю в ARK Venture Fund, а не прямые акции OpenAI, Anthropic или других компаний портфеля.
- ARKVX остается закрытым интервальным фондом с ограниченной ликвидностью и периодическими механизмами выкупа.
- Токенизация меняет инфраструктуру владения, а не экономику базовых частных активов.
- Проект показывает, что институциональная токенизация расширяется за пределы фондов, подобных денежным, в более сложную экспозицию на частные рынки.
Что на самом деле означает токенизация ARK Venture Fund?
Токенизация ARK Venture Fund переносит представление и администрирование доли в фонде на блокчейн-инфраструктуру, оставляя базовую инвестиционную структуру фонда практически неизменной. ARKVX остается активно управляемым портфелем под управлением ARK Invest, и фонд продолжает держать свои инвестиции в частных и публичных компаниях в соответствии со своей стратегией. Securitize обеспечивает регулируемую инфраструктуру, через которую соответствующие требованиям инвесторы могут получить доступ к токенизированным долям фонда, при этом Ethereum используется в качестве первоначального блокчейна.
Юридическую и экономическую структуру можно просто понять как: инвестор → доля в фонде ARKVX → ARK Venture Fund → базовые компании портфеля. Токенизированная ценная бумага существует на уровне фонда, а не на уровне каждой компании, held портфелем. Это критически важно, поскольку известные частные активы могут иначе создать впечатление, что отдельные акции этих компаний были выпущены как блокчейн-токены.
Для справки о relationship ARK с платформой токенизации, MEXC ранее освещал инвестицию ARK Invest в Securitize, отношения, которые предшествовали решению вывести сам ARKVX в блокчейн.
Владеют ли инвесторы ARKVX напрямую акциями OpenAI?
Нет. Токенизированное владение ARKVX не является прямым владением компаниями портфеля фонда.
Владение долей в фонде означает, что инвестор имеет экономическую экспозицию на результаты портфеля в соответствии с юридической структурой фонда. ARKVX, а не отдельный инвестор фонда, владеет базовыми частными и публичными инвестициями. Если фонд владеет OpenAI, Anthropic, Stripe или другой частной компанией, юридические права, связанные с этой инвестицией, находятся на уровне фонда.
Это различие влияет на права голоса, ликвидность и оценку. Держатель ARKVX не появляется автоматически в реестре акционеров каждой базовой компании и не может самостоятельно передать часть позиции фонда в OpenAI просто потому, что доля ARKVX представлена на Ethereum.
Это делает утверждение «ARK токенизировал акции OpenAI» неточным. То, что ARK и Securitize токенизировали, — это доступ к фонду, который может держать эти акции. Разница не семантическая; она определяет, чем на самом деле владеют инвесторы.
Зачем токенизировать существующий интервальный фонд?
Наиболее полезная причина — не неограниченная торговля. Интервальные фонды намеренно структурированы иначе, чем биржевые инвестиционные фонды, и ARKVX остается subject to характеристикам этого юридического vehicle даже после токенизации. Более интересная возможность заключается в улучшении инфраструктуры вокруг владения, администрирования и распределения.
Традиционные инвестиционные фонды полагаются на сеть трансфер-агентов, администраторов фондов, брокеров, кастодианов и комплаенс-систем. Каждый участник может вести свои собственные записи, создавая необходимость в повторной сверке. Блокчейн может обеспечить общий программируемый уровень владения, вокруг которого можно организовать проверки личности, ограничения на передачу и обслуживание инвесторов.
Это особенно важно для ценных бумаг, которые не предназначены для свободной торговли. Токенизация не обязана превращать каждый финансовый продукт в криптоактив без разрешений, чтобы создавать ценность. Вместо этого она может сделать регулируемую, ограниченную ценную бумагу проще в выпуске и администрировании, сохраняя при этом ограничения, которые определяют продукт.
Таким образом, структура ARKVX является полезной проверкой того, может ли регулируемое администрирование фондов стать более программируемым без изменения базового инвестиционного инструмента.
Делает ли Ethereum ARKVX более ликвидным?
Не автоматически. ARK описывает Venture Fund как непрерывно предлагаемый, недиверсифицированный закрытый интервальный фонд с ограниченной ликвидностью. Его акции не котируются на фондовой бирже, и фонд не ожидает развития традиционного вторичного рынка. Вместо этого ликвидность обеспечивается за счет периодических предложений о выкупе, регулируемых условиями фонда.
Перенос представления этих акций на Ethereum не отменяет юридическую структуру. Блокчейн может быть способен обрабатывать переводы в любое время суток, но сама ценная бумага по-прежнему подчиняется требованиям к правомочности инвесторов, ограничениям на передачу и правилам фонда. Поэтому соответствующий вопрос заключается не в том, может ли Ethereum переместить токен в 2 часа ночи; а в том, разрешено ли держателю передать эту ценную бумагу и существует ли правомочный контрагент.
Базовые активы добавляют еще одно ограничение. Акции частных компаний часто трудно оценить и продать, и их ликвидность не улучшается просто потому, что фонд, владеющий ими, внедрил инфраструктуру блокчейна. Передаваемость в сети и ликвидность базовых активов — это два отдельных понятия.
Это различие особенно важно для токенизированных частных рынков, где блокчейн может снизить административные трения, но не может создать покупателей для активов, которые экономически неликвидны.
Что токенизация действительно может улучшить?
Наиболее сильные потенциальные преимущества кроются в процессах, которые происходят вокруг инвестиции, а не в самой инвестиции. Securitize может объединить доли фонда в сети с регулируемой проверкой инвесторов и контролем передачи, потенциально создавая более интегрированный рабочий процесс для подключения, учета прав собственности и обслуживания фонда.
Несколько улучшений особенно актуальны:
- Подключение инвесторов: проверки правомочности и идентичности могут более напрямую связываться с цифровой средой владения.
- Учет прав собственности: доли фонда могут быть представлены в инфраструктуре на основе блокчейна.
- Контроль передачи: ограничения могут быть включены в соответствующие нормативным требованиям цифровые рабочие процессы.
- Распространение: регулируемые инвестиционные продукты могут достигать правомочных инвесторов через новые цифровые каналы.
- Администрирование: общий реестр может сократить часть сверок между участниками рынка.
- Будущая финансовая полезность: там, где это разрешено регулированием, токенизированные доли фонда потенциально могут взаимодействовать с другой соответствующей нормативным требованиям инфраструктурой цифровых активов.
Это менее громкие заявления, чем «венчурный капитал становится ликвидным», но они больше соответствуют тому, как институциональная токенизация фактически развивается. Значительная часть затрат на рынках ценных бумаг связана с ведением и сверкой записей в отдельных системах. Сделать этот уровень владения программируемым может иметь ценность, даже когда ценная бумага остается ограниченной и неликвидной.
Традиционный ARKVX против токенизированного ARKVX
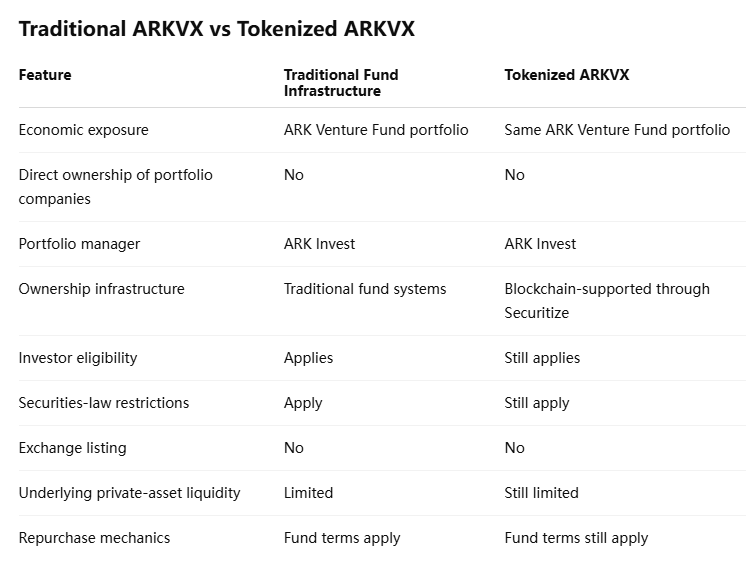
Сравнение показывает, почему токенизацию следует рассматривать как изменение инфраструктуры, а не как экономическую трансформацию. Инвестиционные риски, стратегия управления и портфель остаются такими же, как у ARKVX. Меняется то, как можно регистрировать и администрировать владение.
Смена оболочки не меняет автоматически актив, лежащий под ней.
Почему Securitize значит больше, чем один Ethereum
Описание проекта только как «ARK размещает фонд на Ethereum» упускает большую часть институциональной архитектуры. Ethereum обеспечивает программируемую инфраструктуру блокчейна, но регулируемому фонду также нужны идентификация инвесторов, соблюдение требований к ценным бумагам, контроль передачи и юридически признанные записи о владении. Securitize важен, потому что он связывает эти требования с уровнем блокчейна.
К августу 2026 года Securitize заявила, что имеет около 5 миллиардов долларов токенизированных активов под управлением и работала с такими институтами, как BlackRock, Apollo, BNY, Hamilton Lane, KKR и VanEck. Это помещает запуск ARK в более широкий сдвиг, в котором традиционные управляющие активами используют общую инфраструктуру токенизации, а не строят каждый компонент самостоятельно.
Институциональная токенизация, таким образом, вероятно, будет развиваться как стек. Блокчейн обеспечивает программируемое состояние и расчеты, в то время как трансфер-агенты, брокеры-дилеры, кастодианы, администраторы и управляющие инвестициями продолжают выполнять регулируемые функции вокруг этого состояния.
Для ARKVX Ethereum имеет значение, но регулируемая связь между Ethereum и юридическим интересом фонда имеет большее значение.
Почему ARKVX — более сложный тест токенизации, чем фонд казначейских обязательств?
Первая волна институционального внедрения RWA была сосредоточена в основном на продуктах казначейских обязательств и денежного рынка. Эти активы относительно стандартизированы, имеют прозрачное ценообразование и, как правило, предлагают глубокую ликвидность. Поэтому их легче интегрировать с блокчейн-системами, не внося большой неопределенности в оценку или погашение.
ARKVX существенно сложнее. Его портфель включает частные компании и компании на ранних стадиях, ценные бумаги которых могут иметь ограниченную историю транзакций и могут быть сложными для оценки. Фонд активно управляется, поэтому портфель также может меняться со временем, а не оставаться фиксированным набором токенизированных активов. Ликвидность намеренно ограничена через структуру интервального фонда.
Эти характеристики делают токенизацию ARK Venture Fund более интересной с точки зрения инфраструктуры. Блокчейн должен поддерживать продукт, чьи юридические и экономические ограничения остаются сложными, вместо того чтобы полагаться на высоколиквидный базовый актив для упрощения пользовательского опыта.
Если эта модель работает, адресуемый рынок токенизации расширяется далеко за пределы казначейских векселей. Частный капитал, венчурные инвестиции, альтернативные инвестиционные фонды и другие ограниченные продукты потенциально могут внедрять блокчейн-инфраструктуру, не притворяясь, что ведут себя как ликвидные ценные бумаги публичного рынка.
Мнение MEXC: токенизация поднимается по структуре капитала
Институциональный рынок RWA изначально доказал свою состоятельность на активах, которые легко стандартизировать: продукты, эквивалентные денежным средствам, фонды казначейских обязательств и другие инструменты с четкими оценками и устоявшейся ликвидностью. ARKVX показывает, что токенизация начинает двигаться в сторону инвестиций, которые структурно сложнее.
Это важно, потому что меняет то, что блокчейну предлагается решать. С фондом казначейских обязательств задача в значительной степени заключается в эффективном выпуске и расчетах. С активно управляемым венчурным фондом инфраструктура также должна сосуществовать с неопределенностью оценки частных компаний, правомочностью инвесторов и ограниченной ликвидностью.
Таким образом, возможность заключается не в том, чтобы заставить каждый финансовый актив торговаться как криптовалюта. Она заключается в том, чтобы сделать существующую инфраструктуру ценных бумаг более программируемой, сохраняя при этом правила, которые придают каждому продукту его юридическое значение.
Если этот подход масштабируется, долгосрочный рынок RWA может определяться не столько тем, сколько активов можно обернуть в токены, сколько тем, сколько существующих финансовых продуктов могут перенести свои процессы владения, обслуживания и расчетов на общую цифровую инфраструктуру.
Риски и ограничения
ARKVX остается сложной и высокорисковой инвестицией независимо от технологии, используемой для представления его акций.
- Риск оценки частных компаний: holdings может быть сложно оценить, и они могут существенно меняться между событиями финансирования.
- Ограниченная ликвидность: акции ARKVX не котируются на бирже и не должны рассматриваться как постоянно торгуемые.
- Риск выкупа: периодические предложения о выкупе могут быть ограничены или переподписаны.
- Риск портфеля: ARK активно управляет фондом, поэтому holdings и экспозиция могут меняться.
- Ограничения по правомочности: блокчейн-представление не устраняет требования законодательства о ценных бумагах или требования к инвесторам.
- Технологический риск: смарт-контракты, кошельки и цифровое хранение создают дополнительные операционные зависимости.
- Путаница с владением: инвесторы ARKVX не владеют напрямую акциями портфельных компаний фонда.
Таким образом, центральное ограничение является как концептуальным, так и финансовым. Токен может двигаться быстро, в то время как актив, который он представляет, остается неликвидным, ограниченным и сложным для оценки. Блокчейн модернизирует инфраструктуру; он не отменяет экономику частных рынков.
Токенизация ARK Venture Fund модернизирует доступ, а не активы
Токенизация ARK Venture Fund примечательна тем, что выводит относительно сложный инвестиционный инструмент на блокчейн-инфраструктуру, не меняя того, чем инвесторы экономически владеют. Правомочные инвесторы получают экспозицию на ARKVX, в то время как фонд продолжает владеть и управлять базовым портфелем частных и публичных компаний. OpenAI, Anthropic, Stripe и другие holdings не конвертируются по отдельности в свободно торгуемые токены через эту структуру.
Тот же принцип применяется к ликвидности. Ethereum может предоставлять программируемые записи о владении и поддерживать рабочие процессы цифровой передачи, но ARKVX остается интервальным фондом с ограниченной ликвидностью и периодическими механизмами выкупа. Токенизация не может автоматически создать вторичный рынок для экспозиции на частные компании или устранить ограничения, заложенные в юридическую структуру фонда.
Именно поэтому это развитие имеет значение. Институциональная токенизация не обязана превращать каждый актив в круглосуточный инструмент без разрешений, чтобы создавать ценность. Она может улучшить подключение, учёт прав собственности, контроль передачи и управление фондами, сохраняя при этом существующие законы о ценных бумагах и структуры продуктов.
Таким образом, запуск ARKVX представляет собой более зрелую форму внедрения RWA. Базовые венчурные активы остаются частными, сложными для оценки и относительно неликвидными, в то время как инфраструктура владения вокруг них становится программируемой. Если эта модель окажется масштабируемой, токенизация сможет выйти за пределы ликвидных продуктов казначейства и начать модернизацию административного слоя самого частного капитала.
Источники
Securitize — ARK Invest токенизирует ARK Venture Fund (ARKVX):
https://investors.securitize.io/news/news-details/2026/ARK-Invest-Tokenizes-ARK-Venture-Fund-ARKVX-with-Securitize/default.aspx
ARK Invest — ARK Venture Fund:
https://www.ark-funds.com/funds/arkvx
ARK Invest — Отчёты ARK Venture Fund:
https://www.ark-funds.com/reports-venture
Отказ от ответственности: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.