Оригинальная статья от Saurabh Deshpande
Составлено | Express Man@Odaily Planet Daily

Я долго думал над одним вопросом: если бессрочные фьючерсы (perp, сокращение от perpetual futures) уже настолько просты в использовании, почему крипторынку всё ещё нужны опционы. Я снова и снова прихожу к одному и тому же ответу — время. Вы можете считать, что через три месяца биткоин будет выше, но перп с плечом может быть ликвидирован уже завтра. Покупка колл-опциона даёт вашему суждению больше пространства для дыхания. Вы всё ещё можете потерять всё, что заплатили, но один неудачный день не выбьет вас из позиции.
Это подводит нас к вопросу: почему ончейн-опционы до сих пор так малы. Мы несколько раз пытались их купить, проверяли ликвидность и изучали, почему столько предыдущих попыток провалилось. Большинство причин в конечном итоге сводятся к одному и тому же — стоит ли продажа опционов затраченных усилий. Перп-биржи могут это изменить, потому что они могут дать продавцам место для хеджирования, а также привести продавцам трейдеров, которые уже там находятся. Эта статья о том: почему это может сработать, что остаётся нерешённым и кто выиграет. Мы также рассмотрим несколько дизайнов, которые могут стимулировать продавцов.
Последние несколько недель я играл в Papertrade. На этой платформе дом занимает противоположную сторону каждой сделки, и за каждый потерянный вами $1 выпускается соответствующее количество PAPER — этот токен может получать долю от комиссионного дохода дома. Практика компенсации убытков токенами заставила меня задуматься: как это выглядело бы, если применить это к опционам, потому что эта категория ещё не произвела взрывной истории успеха.
Перп позволяет вам выбрать, насколько цена может пойти против вас. Он никогда не позволяет вам выбрать, как долго вы можете ошибаться. Опционы могут. В июле 2025 года мы утверждали в статье, что опционы последуют за перпами в ончейне и могут вырасти в сто раз за три года. Пятнадцать месяцев спустя опционы по-прежнему составляют менее 1% от объёма перп-DEX. На традиционных рынках объём опционов примерно в три раза превышает объём фьючерсов.
Это ещё одна статья из серии о текущем состоянии криптоопционов.
В этой статье я количественно оценил издержки, которые перп накладывает на трейдера, который «прав, но рано»; объяснил, почему следующая волна ончейн-опционов будет расти рядом с перп-рынками вроде Hyperliquid; оценил, кто чем занимается; и какие протоколы выиграют больше всего, когда объём действительно начнёт расти. Короткий ответ: выигрывает тот, кто контролирует хеджирование. Три позиции, которые стоит держать, — это Hyperliquid как арендодатель рынка хеджирования, Derive как движок, на котором строят другие, и Paradex как счётчик для блок-сделок. Затем мы обрисовали два проекта, которые могли бы привлечь недостающих продавцов.
Один помещает опционы в LP-пул Metric, а другой — это версия Papertrade для опционов.
Правильное направление, неправильный маршрут
Как часто перп убивает сделку, которая должна была быть прибыльной? Мы взяли ежедневные цены закрытия BTC с января 2018 года по октябрь 2026 года, рассматривая каждый день как возможную точку входа в лонг. Мы оставили только те сделки, которые закрылись выше цены входа через 7–180 дней — то есть те, где трейдер был прав, — а затем проверили, падал ли BTC в течение периода удержания достаточно, чтобы ликвидировать перп с плечом 5x, 10x или 20x.
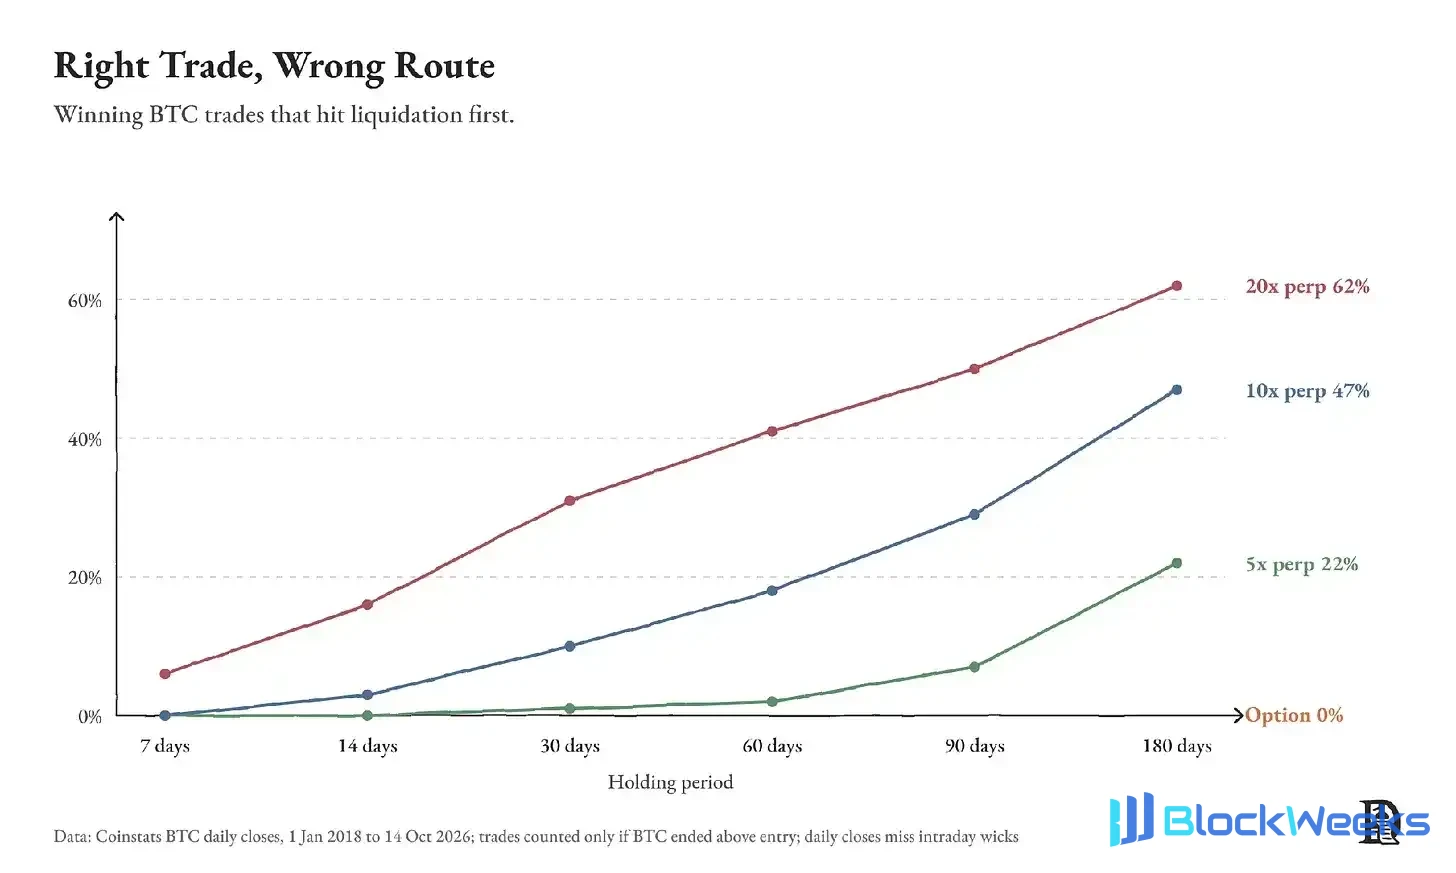
У перпа с плечом 10x вероятность ликвидации в течение 180 дней составляет 47%, в течение 90 дней — 29%, а в течение 60 дней — 18%. Покупка опциона на тот же временной промежуток не приведёт к ликвидации до истечения срока. Ежедневные цены закрытия также не учитывают внутридневные тени, поэтому реальные вероятности могут быть выше. В марте этого года мы писали в статье «Bringing the World On-Chain»: направленный капитал подавляющим образом выбирал перпы. Это по-прежнему верно для сделок, измеряемых часами. Но чем больше времени требуется суждению, чтобы реализоваться, тем выше вероятность, что перп будет остановлен или ликвидирован.
Мы проанализировали 10 октября 2025 года. В 12:00 UTC мы открыли три длинные позиции по BTC на $1 000. Первая была 10-кратным перпетуалом; вторая — 30-дневным коллом, купленным за те же $1 000; третья — всё тот же 10-кратный перпетуал, но в паре с 7-дневным пут-опционом со страйком на 5% ниже цены входа, причём премия была выплачена из этих $1 000.

Позиция по перпетуалу была ликвидирована в 21:14. Колл упал до $181 на минимуме, но менее чем за час вернулся выше $800. Пут стоил $52 и сохранил эту 10-кратную длинную позицию живой во время обвала. Мы повторили этот тест на восьми активах, используя цены Deribit, и результаты были последовательными.

На мелких монетах такая защита стоит от $250 до $340 из $1 000, потому что в их ценообразовании опционов заложена гораздо более высокая волатильность.
Всё в меню
Традиционные финансы и криптовалюты заимствуют друг у друга инструменты тремя способами.
Во-первых, традиционные финансы импортируют инструменты криптовалют. CME теперь торгует криптофьючерсами и опционами круглосуточно. Цены перпетуалов Hyperliquid появляются на терминале Bloomberg, а отдел политики Hyperliquid и trade.xyz уже подали в SEC заявки на правила для предIPO-перпетуалов. Polymarket запустил перпетуалы в сентябре для пользователей за пределами США.
Во-вторых, криптовалюты импортируют активы традиционных финансов. На Hyperliquid можно торговать S&P 500, Nvidia, золотом и сырой нефтью как перпетуалами в любое время суток. В материале «Всё есть рынок» мы говорили, что казначейские облигации, акции, вычислительные мощности и внимание будут торговаться на блокчейне. Любой в отрасли видит, что каждый важный актив в конечном итоге выйдет на блокчейн. И перпетуалы — это именно то, как всё это происходит. 23 марта перпетуалы trade[XYZ] на нефть WTI и Brent вместе торговались на $2,3 млрд за один день. Сейчас существует перпетуал, привязанный к почасовой ставке аренды GPU Nvidia H100, и ещё один, привязанный к индексу карточек Pokémon. CME и ICE ждут одобрения CFTC для листинга фьючерсов на вычислительные мощности.
По мере появления всё большего числа торгуемых цен люди захотят различных способов торговать ими. Некоторые могут использовать перпетуалы на GPU, чтобы ставить на дефицит вычислительных мощностей. AI-стартап, подверженный той же ценовой динамике, может просто захотеть купить защиту от более высоких счетов в следующем квартале.
Покупка колл-опциона позволяет стартапу купить эту защиту за известную сумму. Если ставка аренды поднимется выше согласованного уровня, опцион выплачивает компенсацию. Если ставка упадёт, стартап пользуется более дешёвыми вычислительными мощностями и теряет только премию. И перпетуал одновременно даёт человеку, продавшему этот опцион, инструмент, который он может использовать для хеджирования. Каждый новый рынок перпетуалов открывает пространство для рынка опционов прямо рядом с ним.
В-третьих, инструменты традиционных финансов теперь обслуживают собственные активы криптовалют. В апреле открытый интерес по опционам на биткоин-ETF BlackRock вырос до $27,6 млрд, превысив открытый интерес по опционам на BTC на Deribit. За тот же период Coinbase приобрела Deribit за $2,9 млрд.
Одна и та же торговая площадка в конечном итоге может предлагать спот, перпетуалы, опционы и бинарные инструменты одновременно, с базовыми активами от биткоина до акций и сырьевых товаров. Тот, кто доберётся туда первым, захватит большую часть потока. Мы считаем, что криптовалюты стартуют с преимуществом по двум причинам.
Листинг — это программное решение. IBIT запустился в январе 2024 года, но его опционы начали торговаться только в ноябре того же года, ожидая, пока биржи, клиринговые палаты и SEC подпишут одобрение одно за другим. Hypercall разместил опционы на SpaceX 3 июня 2026 года, за девять дней до листинга SpaceX на Nasdaq, используя предIPO-перпетуал Hyperliquid в качестве референсной цены.
Этот рынок никогда не закрывается. Hypercall позволяет торговать опционами на Nvidia и SpaceX даже по воскресеньям, потому что перпетуалы, используемые для их хеджирования, также торгуются по воскресеньям. Спреды вне часов работы фондового рынка США в 1,5–2 раза шире. Но традиционные торговые площадки в это время вообще не предлагают опционы на Nvidia.
Рост перпетуалов — лучшее, что могло случиться с ончейн-опционами, потому что перпетуалы — это именно то место, где продавцы опционов хеджируются. Чем глубже рынок перпетуалов, тем дешевле продавать опционы на его основе. Каждый новый рынок перпетуалов — это потенциальный рынок опционов.
Почему ончейн-опционы так и не взлетели
С 2019 года десятки протоколов пытались вывести опционы в ончейн. Почти все они закрылись, сменили направление или имеют почти нулевой объём. Мы разбирали их поколение за поколением в Trading Optionality; вот краткая версия. Опционы гораздо сложнее запустить, чем перпетуалы, по трём причинам.
Ликвидность фрагментирована по сотням ордербуков на каждый актив. У перпетуалов BTC есть только один ордербук. Deribit котирует 884 опциона BTC по 11 срокам экспирации, и каждый из них должен котироваться круглосуточно.
 Продавцы не могут хеджироваться дёшево. Продавцы должны постоянно торговать базовым активом, чтобы оставаться нейтральными, а для этого нужен достаточно глубокий рынок прямо рядом с ним.
Продажа связывает капитал. Ранние протоколы требовали от продавцов блокировать максимальную сумму, которую они теоретически могли бы задолжать. Продажа колла на $1 800 по BTC за $110 000 означала блокировку $100 000, чтобы заработать 1,8% в месяц. Ни один профессиональный маркет-мейкер не пошёл бы на такую сделку.
 Каждое поколение решало одну из этих проблем и спотыкалось о другую. В мае 2021 года вкладчики Hegic потеряли большую часть примерно $80 млн; за семь месяцев вкладчики Lyra потеряли 4,9% в пуле BTC и 17,6% в пуле ETH; PsyOptions закрыла свой продукт в июне 2024 года.
 Так почему же маркет-мейкеры избегают этого? До прихода розничных трейдеров большая часть потока, который попадает на котировки новой площадки, исходит от трейдеров, арбитражирующих её цены против Deribit. Они действуют только тогда, когда котировки новой площадки устаревают, поэтому даже если платформа работает идеально, маркет-мейкеры теряют деньги почти на каждом исполнении. У платформы есть только два пути: платить первым маркет-мейкерам, чтобы они поглощали эти убытки, или привести им розничный поток, которого пока не существует.
Как сегодняшние платформы решают эту проблему
Платформы, которые работают сегодня, имеют одну и ту же базовую архитектуру. Ордера сопоставляются вне сети, поэтому обновление котировок ничего не стоит. Обеспечение, маржа и расчёты остаются в ончейн, поэтому вы всегда сохраняете контроль над своими средствами.
Но даже лучшая архитектура всё равно должна дать причину для продажи. Самая сильная причина — дешёвый хедж на том же счёте. Помните продавца, которому нужно было заблокировать $100 000, чтобы продать колл на BTC за $1 800?

Движок портфельной маржи рассчитывает максимально возможный убыток по всем позициям и на основе этого определяет требуемое обеспечение. Если худшее разумное движение составляет 15%, продавцу нужно внести около $15 000 вместо $100 000. Премия по-прежнему составляет $1 800, поэтому доходность заблокированного капитала подскакивает с 1,8% в месяц примерно до 12%.
Вот почему мы верим, что опционы взлетят там, где уже существует ликвидность перпетуалов, а сегодня это означает такие платформы, как Hyperliquid и Lighter. Продавцы опционов на Hyperliquid получают три вещи одновременно, которые другие ончейн-площадки не могут собрать вместе.
Первая — это глубина. Hyperliquid имеет самый глубокий ончейн-ордербук перпетуалов, и builder codes позволяют любому приложению подключиться к нему.
Второе — это единый счёт. Трейдер, продающий пут, может повторно использовать обеспечение, чтобы открыть перп-лонг, при этом спот, перпы и событийные контракты используют один и тот же риск-движок. Это самое важное улучшение по сравнению с предшественниками. Третье — это пользователи, и платформы, которые одновременно удерживают ликвидность, пользователей и дистрибуцию, как правило, сохраняют создаваемую ими ценность.
Hypercall — первая опционная платформа, построенная на этой основе. Маркет-мейкер, продающий вам колл на Nvidia, может купить перп на Nvidia на Hyperliquid в том же счёте, и этот хедж снижает маржу, требуемую для опциона. По оценке её основателя, маркет-мейкеров, котирующих перпы, в 10–100 раз больше, чем котирующих опционы. Hypercall даёт этой группе маркет-мейкеров перпов причину также котировать опционы.
Другие платформы каждая нашла разных продавцов.
 Derive (ранее Lyra) платит своим продавцам. За год по 19 октября она провела клиринг опционов на номинал около $18 млрд, и FalconX — её единственный публично названный маркет-мейкер. Средства FalconX остаются у его кастодиана, а Derive представляет этот баланс как торгуемый токен, так что институты могут котировать ончейн, не перемещая обеспечение ончейн.
Paradex одалживает своих продавцов. 15 сентября она подключилась к сети Paradigm, которая обрабатывает около четверти блок-сделок Deribit. Её дневной объём опционов вырос с менее чем $3 млн до $58,7 млн в течение недели, но открытый интерес упал с более чем $250 млн до примерно $96 млн к 14 октября. Люди, совершающие блок-сделки, приходят ради одной сделки, а затем уходят.
Rysk превращает держателей в продавцов. Вы вносите HYPE, BTC или ETH, продаёте покрытые коллы маркет-мейкерам из белого списка и получаете премию авансом. За 30 дней по 14 октября она провела сделок на номинал $148 млн, но как только покупатели этих коллов ограничили собственный риск по HYPE, объём остановился.
Фронтенды, построенные поверх этих платформ, полностью скрывают таблицу страйков. Dream позволяет пополнить счёт через Apple Pay, выбрать направление и размер позиции, а затем покупает опционы за вас. Tacticalls, построенный на Derive, предлагает ставки в три касания и копитрейдинг. Более простые обёртки могут привлекать пользователей. Но когда книга заявок под ними пуста, она не может создать продавца.

Он листингован, но сколько там ликвидности?
Сентябрь 2026 года стал лучшим месяцем за всю историю ончейн-опционов. Номинал примерно удвоился до $5 млрд, премия выросла на треть до $85 млн, а открытый интерес достиг пика около $2,5 млрд. Это всё ещё лишь около 7% объёма Deribit за тот месяц. Большая часть прошла через Derive.
 Платформа, которая продаёт только дешёвые глубоко вне денег контракты, может накопить очень высокий номинал при очень небольшом обороте капитала. Премия — наличные, которые покупатель фактически платит за опцион, — является более надёжным мерилом. По премии доля Derive ещё выше, свыше 90%.
 Большая часть номинала Hypercall приходится на дешёвые глубоко вне денег опционы на S&P 500, покупаемые как лотерейные билеты. Pink Brains обнаружила, что на Hypercall $1 премии покупает около $1 000 номинала, тогда как на Derive — лишь около $50. Разрыв могут объяснить три причины.
Во-первых, волатильность. S&P 500 движется примерно на 16% в год, а BTC — на 43%, поэтому его опционы намного дешевле.
Во-вторых, сам контракт. Короткий колл, далеко отстоящий от спотовой цены, стоит всего несколько десятых процента от номинала.
В-третьих, стимулы. Когда Hypercall выплачивал $1 000 в HYPE в день, номинал вырос в 50 раз, а премия почти не изменилась, что позволяет предположить, что трейдеры, вероятно, покупали самые дешёвые контракты, чтобы получать вознаграждения. Derive — это место, где трейдеры платят за реальную опционную экспозицию.
Достаточно ли хороша книга Derive? Вечером 19 октября мы выгрузили все листинговые опционы BTC и ETH на Derive и Deribit, исключив глубоко вне денег контракты и те, что истекают в течение трёх дней. У Deribit были и бид, и аск по всем 346 страйкам, включённым в подсчёт. У Derive были двусторонние котировки по 206. Там, где Derive котировал, его аск был в пределах 0,2% от Deribit, а спред бид-аск составлял около 3,8% от цены опциона против 2,6% на Deribit.
В «Trading Optionality», опубликованном в июле 2025 года, мы обнаружили, что спреды Derive часто были в 2–5 раз шире, чем у Deribit. С тех пор этот разрыв значительно сократился.
За пределами BTC и ETH картина иная. Derive листингует опционы на 12 активов, и мы выгрузили каждый страйк с истечением 25 декабря из его публичного API.
 PUMP, LIT, ADA, VVV и CC имели в совокупности 220 страйков для экспирации 25 декабря 2026 года и одну котировку. Когда мы попытались купить декабрьский колл на PUMP, ордер исполнялся очень долго. Даже там, где есть котировки, спреды быстро расширяются по мере удаления от спотовой цены. HYPE — самый ликвидный актив средней капитализации на Derive, и это показывает, как быстро это происходит.
 Каждая проверенная нами платформа показывала одну и ту же ситуацию. Aevo котирует опционы на мемкоины только через свой OTC-стол, а Dream перевёл торговлю PUMP и LIT к единственному OTC-контрагенту. Листинг опциона почти ничего не стоит платформе. Продажа опциона — и дорога, и опасна.
Время до экспирации
На традиционных рынках в 2025 году было проторговано 88,65 млрд опционных контрактов против 30,64 млрд фьючерсных контрактов. В ончейне за 30 дней, закончившихся 19 октября 2026 года, опционы показали $4,9 млрд номинального объёма, тогда как перп-DEX — $627 млрд. Это примерно 0,8%.

Большинство из нас уже держат опционы, просто мы их так не называем. Если ваша ипотека допускает досрочное погашение, вы держите колл против банка. Страховка — это пут. Опционы на акции сотрудников — это коллы, выплачиваемые в качестве зарплаты. Каждый из них соответствует конкретной потребности, и все эти потребности существуют на сегодняшнем крипторынке.
Мы не ожидаем, что ончейн-опционы достигнут той же доли, что и традиционные финансы, потому что часть спроса крипторынка на опционы уже удовлетворена другими продуктами. Рынки предсказаний продают бинарные версии, и теперь перп-платформы тоже их продают. 19 октября Lighter запустил бинарные опционы на BTC и ETH.
Тем не менее у ончейн-опционов всё ещё есть три блока спроса:
Активы, которые традиционные финансы не могут быстро листинговать. HYPE, компании до IPO, ставки аренды GPU, а также акции и нефть, которые торгуются и по воскресеньям.
Пользователи, до которых традиционные финансы не могут дотянуться. Все, кто находится за пределами США, все, у кого нет брокерского счёта, все, кто хочет торговать с $1. В «It's All Derivative» мы указывали на розничную опционную культуру Индии — там недельные опционы составляют 95% объёма NSE.
Опционы, встроенные в другие продукты. Защита от падения, прикреплённая к перпу, покрытые коллы для казначейств, страхование ликвидации для кредитов. В ончейне опцион можно подключить к любому приложению через API.
Старые победители на новом рынке
Самый простой способ ответить на этот вопрос — проследить, куда уходят комиссии от сделки с опционами.
 Опционные платформы взимают небольшую комиссию один раз при совершении сделки с опционом. Платформа же, на которой размещается хедж, напротив, взимает комиссию многократно каждый раз, когда маркет-мейкер корректирует хедж. Именно поэтому опционы увеличивают объём перпетуалов. У Deribit открытый интерес по фьючерсам превышает 2 миллиарда долларов, и значительная его часть существует для хеджирования опционов платформы. Таким образом, мы видим три позиции, которые стоит удерживать.
Арендодатель, такой как Hyperliquid, владеет хеджирующим рынком, маржинальными счетами и пользователями, а бинарные контракты HIP-4 уже используют тот же счёт. Его контракты HIP-4 разработаны для «инструментов с ограниченным диапазоном, подобных опционам», что означает, что они, в свою очередь, могут съесть собственный рынок Hypercall. В любом случае объём хеджирования оказывается на Hyperliquid.
Движок, обеспечивающий торговлю опционами, — очевидная ставка. У Derive самый глубокий ордербук, риск-движок, когорта профессиональных пользователей и, с V3, API, на котором другие могут строить. Если кошельки, хранилища и агенты направят свой опционный поток через него, Derive станет бэкендом для ончейн-опционов. Если нет, он останется площадкой, поддерживаемой субсидируемой ликвидностью, лишь с одним публичным маркет-мейкером.
Блочный деск, такой как Paradex, владеет институциональным потоком Paradigm. Это ценно для крупных сделок, а маркет-мейкеры, приходящие за этим потоком, также делают ордербук глубже, что приносит пользу всем.
Платформы, которые не дают продавцам способ хеджировать, уже теряют позиции. В то время как категория выросла в четыре раза, опционный бизнес Aevo сократился более чем на 90%. Изолированные опционные продукты с трудом конкурируют с продуктами, которые можно комбинировать с другими примитивами, такими как перпетуалы и спот. Мы, вероятно, увидим схожую модель внедрения опционов, как и builder codes — одна платформа несёт ликвидность, многие фронтенды её разделяют.
Рынок уже закладывает в цену один из этих исходов. Портфель «Breaking The Wall» от Citrini Research выделяет 10% на DRV, и DRV вырос более чем на 1 000% в этом году. 22 октября рыночная капитализация DRV составляла около 390 миллионов долларов против чистого дохода в 486 000 долларов за 30 дней, закончившихся 20 октября, — примерно 66-кратная годовая выручка.
Что нужно Derive, чтобы вырасти до этого? Предположим, ончейн-опционы достигают 5% объёма перпетуалов. Объём перпетуалов в октябре, как ожидается, составит около 660 миллиардов долларов. 5% — это примерно 33 миллиарда долларов номинального объёма опционов. Если Derive сохранит около 80% доли номинала при своей комиссии примерно 1,1 базисного пункта, это составит около 35 миллионов долларов годовых комиссий, что эквивалентно примерно 11-кратным комиссиям при сегодняшней рыночной капитализации. Таким образом, цена DRV — это ставка на то, что вся категория вырастет примерно в шесть раз, а Derive сохранит долю, — при этом Hyperliquid, Lighter и Paradex преследуют тот же поток.
Помещение опционов в пулы ликвидности
Продавцы не обязательно должны приходить только с опционных платформ. Metric — это DEX, активные пулы которого работают во многом как концентрированная ликвидность Uniswap. LP размещают ликвидность в бинах (ценовых диапазонах) выше и ниже текущей цены и зарабатывают спред всякий раз, когда трейдеры используют их бин. Разница в том, как задаются диапазоны бинов. В Uniswap диапазоны LP фиксированы, и только торговля может двигать цену, поэтому LP должны постоянно сбрасывать свои диапазоны по мере движения рынка.
В Metric куратор подключает поставщика цен, обычно оракул, и бины задаются как процентные диапазоны вокруг этой референсной цены. Цена движется, и бины движутся вместе с ней. За 30 дней, закончившихся 21 октября, Metric провёл объём в 4,4 миллиарда долларов при депозитах около 12 миллионов долларов.
Что если бы эти пулы котировали опционные цены? Документация Metric перечисляет модель Блэка-Шоулза с входным параметром волатильности как одну из опциональных моделей для поставщиков цен. Куратор мог бы взять живой поток волатильности и оценить токенизированный колл на ETH.
Возьмём пример: колл на ETH со страйком 2 600 долларов со сроком экспирации 30 октября. Предполагая, что ETH находится около 2 430 долларов при подразумеваемой волатильности около 50%, модель Блэка-Шоулза даёт цену около 18 долларов. Если ETH вырастет до 2 500 долларов, тот же колл будет стоить около 35 долларов, и все бины сдвинутся вверх вместе с ним. И поскольку пулы Metric маршрутизируются через агрегаторы, такие как 0x, 1inch, CoW Swap и PancakeSwap, трейдеры могут покупать опционные токены как любой другой токен, используя тот фронтенд для свопов, которым они уже пользуются.
Проблема в том, что хотя это даёт мгновенное распространение, это не эффективно с точки зрения капитала.
Каждый страйк и срок экспирации будут иметь собственный токен и пул. Например, колл на ETH со страйком $2 600 с экспирацией 30 октября выплачивает держателям сумму, на которую ETH превышает $2 600 на момент экспирации. Следующая экспирация требует совершенно нового набора токенов. Маркет-мейкеры на Deribit котируют сотни инструментов с одного маржинального счёта. На Derive продажа этого колла со страйком $2 600 по стандартным правилам требует около $330 маржи, без учёта хеджирующих зачётов. Продажа полностью обеспеченного колла со страйком $2 600 блокирует 1 ETH (около $2 430), чтобы заработать $18. Каждому пулу Metric также нужен собственный инвентарь, поэтому пять страйков на два срока экспирации означают десять отдельных пулов капитала.
Таким образом, решение кроется в том, кто выпускает токен. Предположим, его выпускает Derive. Derive уже позволяет продавцам вносить маржу и хеджироваться на перпетуалах, поэтому если вы продаёте этот колл со страйком $2 600 через него, вам нужно внести лишь около $330 вместо целого ETH. Тогда Metric может продолжать делать то, что у него получается лучше всего: оценивать токен и продвигать его трейдерам.
Версия Papertrade для опционов
Вернёмся к Papertrade. Использование токенных стимулов для субсидирования убытков быстро привлекло капитал и трейдеров. Именно этого не хватает ончейн-опционам. Опционам не хватает стимулов для продавцов.
Итак, как бы выглядела версия Papertrade для опционов? Домовой хранилище (house vault) продаёт коллы и путы по котируемым страйкам. Когда опцион истекает бесполезно, его покупатель минтит домовые токены пропорционально премии, которую он потерял, и те, кто стейкает эти токены, зарабатывают излишек дома.
Покупатели опционов обычно часто теряют деньги. С января 2018 по октябрь 2026 года покупатель, который покупал недельный колл на BTC со страйком на 10% выше рыночной цены, терял премию в 87% недель. Сам Papertrade, очевидно, является лучшим кандидатом на то, чтобы построить это. Разница в том, что трейдеры перпетуалов с более высоким плечом обычно ликвидируются при очень небольшом колебании, тогда как покупатели опционов держат до экспирации, поэтому маркет-мейкер должен взимать разумную премию и не может полагаться исключительно на ликвидации для заработка.
Проблема в том, что маркет-мейкер, продающий коллы, будет выигрывать понемногу в течение нескольких месяцев, а затем потеряет много сразу, когда рынок резко двинется в любом направлении. Я провёл моделирование холодного старта, используя историю BTC. Пул начинает с нуля и каждую неделю продаёт коллы со страйком на 10% выше рыночной цены. В этой симуляции маркет-мейкер собирает среднюю премию около $1 300 на каждые $100 000 BTC, устанавливая цену на 50% выше средней стоимости этих коллов. В 12% недель (57 из 458 недель) BTC закрывался выше страйка, и маркет-мейкер выплачивал в среднем около $6 900. Итак, нетто: маркет-мейкер собирает около $1 300 за колл и выплачивает в среднем около $860, получая чистыми около $440.
 За восемь лет маркет-мейкер заработал деньги. Но в марте 2021 года он задолжал победителям сумму, эквивалентную 30 неделям премиального дохода. Он не рассчитался с очередью до апреля 2022 года. В свою худшую отдельную неделю он выплатил около 20 недель премиального дохода сразу.
Этот дизайн должен сократить очередь до минимума. Стейкеры, которые зарабатывают излишек маркет-мейкера в хорошие недели, должны нести его убытки в плохие недели, чтобы победители получали выплаты вовремя, а не ждали в очереди. Маркет-мейкер также должен хеджироваться на существующих перпетуалах. По мере роста BTC к страйку он покупает перпетуалы BTC на Hyperliquid. Так в неделю высокой волатильности хедж может покрыть большую часть того, что он должен победителям.
Когда я добавил ежедневное хеджирование в ту же симуляцию, стоимость худшей недели упала с 20 недель премиального дохода до примерно 10 недель, и во время ралли 2021 года, которое оставило победителям задолженность в 30 недель дохода, пул ни разу не ушёл в обязательства. Наша статья о парлеях высказывала ту же мысль о рынках предсказаний: кто-то должен выступать в роли центрального менеджера ликвидности.
Второй возможный дизайн: маркет-мейкер не только продаёт, но занимает противоположную сторону каждой сделки — если трейдер хочет продать, он покупает; если трейдер хочет купить, он продаёт. Когда покупатели и продавцы совпадают, маркет-мейкер находится в нейтральной позиции и зарабатывает на спреде, поэтому ему нужно лишь хеджировать и финансировать несбалансированную сторону.
Проблема кроется в токене. Если убытки на обеих сторонах минят токены, трейдер может купить колл на одном счёте и продать тот же колл на другом счёте, зная, что одна сторона обязательно проиграет. Токены должны минтиться на основе чистого убытка каждого счёта на одну дату экспирации, а спред должен быть шире стоимости токена. Это похоже на сегодняшнюю практику в Papertrade частичного хеджирования собственной позиции.
Есть основания полагать, что эта волна попыток внедрения ончейн-опционов может выжить. У продавцов есть более глубокий рынок хеджирования, лучшие способы использования капитала и больше путей для выхода на покупателей. Стимулы могут помочь запустить этот процесс. И когда вознаграждения сократятся, а рынок развернётся, остаётся открытым вопрос, смогут ли продавцы зарабатывать достаточно, чтобы продолжать выставлять котировки.
Но фундамент прочнее, чем в предыдущих попытках. Если они удержатся, больше трейдеров смогут назначить цену за то, как долго они готовы ждать, пока решение сыграет свою роль. Криптовалюты уже сделали покупку левериджа простой. Следующим может стать время.
Всё ещё ждём подтверждения своей правоты,