Автор: Gemini, Deep Tide TechFlow
3 ноября приближаются промежуточные выборы в США. Всякий раз, когда наступает это время, рынок всегда поднимает дискуссию о «проклятии рисковых активов».
С точки зрения макроэкономической логики, промежуточные выборы действительно влияют на рисковые активы, и основная причина кроется в «неопределённости политики». Кто контролирует Конгресс, напрямую связано с такими ключевыми вопросами, как последующие фискальные расходы, налоговая политика, интенсивность регулирования и потолок государственного долга.
Эти ожидания будут заранее учтены рынком до выборов; когда неопределённость растёт, капитал инстинктивно становится осторожным, и аппетит к риску соответственно снижается.
А сегодняшний BTC уже широко кооптирован традиционными финансовыми каналами, всё больше напоминая высокобета-рисковый актив, и его корреляция с американскими акциями, долларовой ликвидностью и глобальным аппетитом к риску явно усилилась.
Поэтому изменения в политических ожиданиях, вызванные промежуточными выборами, скорее всего, передадутся в ценовую динамику BTC; однако следует отметить, что это не следует понимать как прямую привязку BTC к результатам выборов. Просто в этом цикле можно ясно увидеть, что чувствительность BTC к макроэкономическому аппетиту к риску достигла максимума.
Итак, насколько велика реальная разрушительная сила этого макроэкономического шока — промежуточных выборов — была исторически?
Падение на каждых выборах не подтверждается
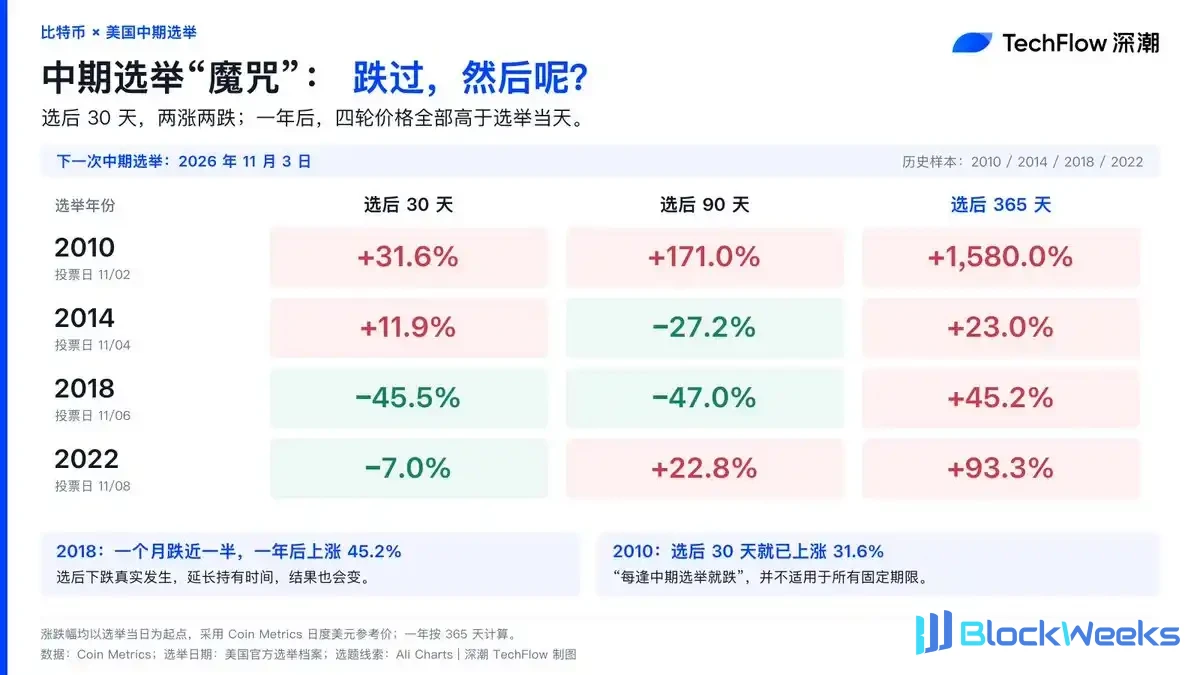
Мы извлекли данные о ценовой динамике BTC вокруг последних четырёх промежуточных выборов в США (2010, 2014, 2018, 2022) и обнаружили, что в реальной рыночной летописи так называемое «падение на каждых промежуточных выборах» имеет когнитивное искажение при столкновении с данными.
Если смотреть на краткосрочные эффекты промежуточных выборов, BTC демонстрирует жестокие встряски и разнонаправленные тренды.
В 2018 году через месяц после выборов BTC пережил жестокую встряску, почти равную халвингу, рухнув на 45,5% за один месяц. Но в то же время через 30 дней после выборов 2010 года он напрямую вырос на 31,6%.
«Падает на каждых промежуточных выборах» не применимо ко всем фиксированным временным горизонтам. Это показывает, что в краткосрочной перспективе исход выборов не устранил расхождения немедленно; напротив, он усилил ожесточённую борьбу между быками и медведями.
В то же время это лишь одна переменная, и размер рынка BTC, его принятие и макроэкономические условия различаются в каждом 4-летнем цикле.
И с точки зрения долгосрочной доходности, в течение 1 года после выборов BTC почти достиг абсолютно положительной доходности.
Наименьший рост наблюдался в 2014 году (+23,0%), а наибольший — в 2010 году (+1580,0%). Наиболее типичный случай — 2018 год: падение после выборов действительно произошло, но результат также меняется, если продлить период удержания, и год спустя он всё ещё зафиксировал положительную доходность в 45,2%.
Ловушки ликвидности и перераспределение чипов
Крупный капитал не боится долгосрочных политических колебаний. Напротив, краткосрочная макроэкономическая неопределённость, вызванная выборами, — это именно естественный сценарий, который они используют для оборота чипов.
Сталкиваясь с настроениями избегания риска до и после исхода выборов, высоколевериджные лонги на рынке и паникующие розничные инвесторы крайне склонны к паническим распродажам, передавая окровавленные чипы во время серьёзной просадки в течение 30 дней после выборов. А умные деньги как раз используют ловушку ликвидности, созданную этим макроэкономическим шумом, чтобы на низких уровнях забрать стоп-лосс продажи розничных инвесторов и завершить накопление базовой позиции долгосрочного цикла.
Мы также упоминали в другой статье, что за последний месяц ончейн-киты ускорили накопление BTC, даже установив новый максимум с февраля этого года.
(Рекомендуемое чтение: «Кто забирает окровавленные чипы? Ончейн-данные раскрывают волну накопления китов после падения BTC ниже $81 000»)

Для BTC так называемое «проклятие промежуточных выборов» — это скорее перераспределение чипов, осуществляемое под шум макроэкономики. Средства, которые уходят из-за краткосрочной макроэкономической паники, в конечном итоге легко превращаются в чью-то сверхдоходность год спустя в их финансовых отчётах.
(Предупреждение о рисках: выборка исторических данных составляет всего четыре случая и является относительно ограниченной. Текущая среда процентных ставок по доллару, структура капитала ETF и прошлые циклы имеют существенные различия. Данная статья представляет собой лишь объективный обзор данных и не отражает неизбежную будущую тенденцию. Вторичному рынку необходимо учитывать риски краткосрочной ликвидности.)