
Visão Geral
Hong Kong está expandindo o acesso regulamentado à Solana com a listagem do Pando Solana ETF em 13 de outubro de 2026. O produto, negociado sob o código 2831 na Bolsa de Valores de Hong Kong, torna-se o segundo ETF de Solana à vista do mercado, e não o primeiro. A ChinaAMC lançou seu próprio ETF de Solana em 27 de outubro de 2025, dando aos investidores quase um ano de dados do mundo real com os quais o novo produto pode ser avaliado.
Esse histórico muda a questão principal. O lançamento não se trata mais simplesmente de saber se os reguladores permitirão um ETF de Solana em Hong Kong. Trata-se de saber se um segundo emissor pode aprofundar a liquidez, atrair capital incremental e transformar a exposição regulamentada ao SOL em um canal significativo de alocação institucional.
O benchmark inicial permanece modesto. A ChinaAMC reportou valor patrimonial líquido de aproximadamente US$ 4,20 milhões em 12 de outubro de 2026. Isso mostra por que o acesso via ETF não deve ser confundido com demanda por ETF. O Bitcoin demonstrou que um invólucro regulamentado pode se tornar um grande canal de capital quando já existe apetite institucional; o SOL ainda precisa provar que uma demanda comparável pode se desenvolver.
Para o mercado, os sinais mais úteis após a listagem serão, portanto, o crescimento do AUM, as criações e resgates, o volume de negociação, a qualidade do rastreamento e se a concorrência entre emissores expande a base de investidores em vez de apenas dividir a demanda existente.
Principais Conclusões
- O Pando Solana ETF começa a ser negociado em Hong Kong em 13 de outubro sob o código 2831.
- É o segundo ETF de Solana de Hong Kong, após o lançamento da ChinaAMC em outubro de 2025.
- O ETF de Solana da ChinaAMC tinha aproximadamente US$ 4,20 milhões em NAV em 12 de outubro, fornecendo um benchmark inicial de demanda.
- A listagem de um ETF é acesso ao mercado, não evidência de influxos institucionais.
- O verdadeiro teste é se a concorrência entre emissores pode melhorar a liquidez e construir alocações sustentadas em SOL.
O Que o Novo ETF de Solana de Hong Kong Realmente Muda?
A mudança imediata é operacional, não tecnológica. Investidores que usam uma conta de valores mobiliários regulamentada podem obter exposição ao SOL por meio de um produto negociado em bolsa, em vez de abrir diretamente uma conta em exchange de criptomoedas, gerenciar infraestrutura de carteira ou manter chaves privadas.
Para algumas instituições, essa distinção importa consideravelmente. A propriedade direta de criptomoedas pode introduzir procedimentos adicionais de custódia, conformidade, avaliação e operacionais. Um ETF pode se encaixar mais naturalmente em sistemas de gestão de portfólio que já lidam com valores mobiliários listados.
Isso não significa que toda instituição pode ou vai alocar no produto. Mandatos internos, requisitos de adequação, limites de volatilidade e políticas de ativos digitais podem permanecer restritivos mesmo quando um invólucro listado em bolsa está disponível.
O ETF de Solana de Hong Kong, portanto, remove uma camada de atrito sem eliminar a própria decisão de investimento.
Um ETF de Solana de Hong Kong Significa Que as Instituições Estão Comprando SOL?
Não. Um veículo de investimento regulamentado cria um canal para o capital; não cria o capital em si.
Essa distinção é particularmente importante porque Hong Kong já tem um estudo de caso ativo. O ChinaAMC Solana ETF começou a ser negociado em 27 de outubro de 2025, mas seu NAV divulgado era de aproximadamente US$ 4,20 milhões em 12 de outubro de 2026.
Isso não torna o produto malsucedido. ETFs menores ainda podem fornecer acesso regulamentado útil, e o tamanho do mercado depende de distribuição, elegibilidade do investidor, taxas e da escala do ecossistema local de ETFs. Mas demonstra por que a chegada de um segundo fundo não deve ser automaticamente traduzida em suposições sobre grandes compras de SOL.
A evidência útil vem após a listagem: criações líquidas, AUM, volume de negociação e participação persistente dos investidores.
O SOL Pode Seguir o Caminho Institucional do ETF de Bitcoin?
O Bitcoin fornece a comparação óbvia porque os ETFs de Bitcoin à vista demonstraram como um invólucro de valores mobiliários familiar pode converter exposição a criptomoedas anteriormente inacessível ou operacionalmente difícil em exposição de portfólio institucional.
Mas o caso de investimento para o SOL é estruturalmente diferente.
O Bitcoin é comumente avaliado como um ativo monetário escasso, diversificador de portfólio ou exposição de reserva de valor sensível a fatores macroeconômicos. Solana é uma plataforma de contratos inteligentes cuja proposta de valor está muito mais intimamente ligada ao uso da rede. Investidores que avaliam o SOL podem, portanto, prestar mais atenção à liquidação de stablecoins, atividade de exchanges descentralizadas, receita de aplicações, pagamentos, tokenização e atividade de desenvolvedores.
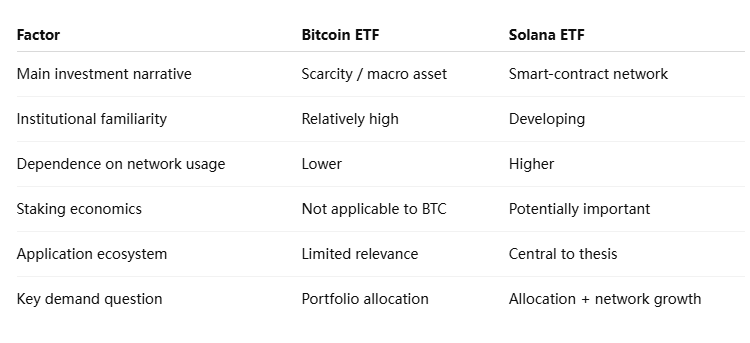
Isso significa que o ETF de Solana de Hong Kong não precisa simplesmente que os preços do SOL subam. Para demanda institucional de longo prazo, os alocadores também podem precisar de confiança de que a Solana pode sustentar atividade econômica significativa e manter seu papel dentro da infraestrutura de criptomoedas.
O caminho do ETF de Bitcoin é, portanto, útil como prova de que invólucros regulamentados podem desbloquear a demanda, mas não deve ser tratado como um modelo que garante a mesma resposta de capital para todos os criptoativos.
Hong Kong já tinha um ETF de Solana — por que um segundo importa?
Um segundo emissor ainda pode importar mesmo que o primeiro produto permaneça relativamente pequeno.
Os mercados de ETF se desenvolvem por meio da concorrência. Emissores adicionais podem criar pressão sobre as taxas de administração, melhorar a cobertura de formação de mercado e aumentar a distribuição por diferentes canais de corretagem e gestão de patrimônio. Mais produtos também podem incentivar a atividade de arbitragem entre cotas de ETF, NAV e o ativo subjacente, potencialmente melhorando a eficiência do mercado secundário.
A cadeia relevante é:
concorrência entre emissores → distribuição mais ampla → formação de mercado mais forte → spreads mais apertados → potencialmente demanda mais profunda
Nenhum desses resultados é automático, mas eles fornecem uma estrutura mais útil do que tratar cada novo lançamento de ETF como um evento altista isolado.
A existência de um primeiro produto também torna o lançamento da Pando mais valioso analiticamente. Os investidores podem comparar dois emissores operando na mesma jurisdição, em vez de comparar um ETF de SOL de Hong Kong com fundos de Bitcoin dos EUA cuja escala de mercado, base de investidores e histórico regulatório são substancialmente diferentes.
Os próximos meses devem mostrar se a Pando atrai ativos genuinamente novos ou se compete principalmente pelo mesmo pool de investidores que já podem acessar SOL por meio da ChinaAMC.
Por que Hong Kong importa para o mercado de ETF de criptomoedas da Ásia
A importância de Hong Kong vai além do tamanho absoluto de um fundo individual. Ela fornece um laboratório regulamentado para testar se ativos além do Bitcoin e do Ethereum podem sustentar infraestrutura convencional de ETF.
Se os produtos de Solana estabelecerem AUM consistente, mercados secundários líquidos e atividade confiável de criação-resgate, os dados podem ajudar os emissores a avaliar se outros grandes criptoativos justificam produtos semelhantes. Por outro lado, uma demanda fraca demonstraria que a permissão regulatória por si só não garante um mercado comercialmente viável de ETF de altcoins.
Essa distinção importa para a indústria mais ampla de ativos digitais da Ásia. Uma estrutura de ETF bem-sucedida pode conectar os mercados de criptomoedas com corretoras, gestores de ativos e plataformas de gestão de patrimônio que podem ser relutantes em interagir diretamente com carteiras blockchain.
Mas o efeito de demonstração não deve ser exagerado. A regulamentação de Hong Kong não determina automaticamente como Singapura, Japão, Coreia do Sul ou outros mercados tratarão produtos equivalentes. Cada jurisdição tem suas próprias regras de valores mobiliários e padrões de proteção ao investidor.
O que Hong Kong pode fornecer é evidência — não um modelo regulatório.
O que os investidores devem observar depois que a Pando começar a ser negociada?
A data de lançamento em si é menos informativa do que o que acontece depois. Os indicadores mais fortes são relativamente diretos:
- Crescimento do AUM: mostra se o capital está realmente entrando no produto em vez de simplesmente trocar de mãos na exchange.
- Criações e resgates líquidos: distinguem a demanda do mercado primário da negociação secundária.
- Volume diário de negociação: indica se um mercado ativo está se desenvolvendo em torno do ETF.
- Prêmio ou desconto em relação ao NAV: ajuda a medir a eficiência da formação de mercado.
- Spreads de compra e venda: spreads mais apertados geralmente sugerem liquidez executável mais profunda.
- Desempenho em relação ao ETF da ChinaAMC: mostra se o segundo emissor está expandindo o mercado ou simplesmente redistribuindo a demanda existente.
O comportamento do mercado à vista de SOL também importa. Se os fundos crescerem significativamente, os processos de criação e resgate podem criar um vínculo mais estreito entre a demanda do ETF e a liquidez subjacente de SOL. Em níveis pequenos de AUM, no entanto, o impacto no mercado global de SOL provavelmente permanecerá limitado.
É por isso que as manchetes sobre “acesso institucional” devem sempre ser separadas da alocação institucional mensurável.
Um ETF de Solana poderia impulsionar diretamente a liquidez de SOL?
Potencialmente, mas o efeito depende da escala.
Um ETF cria outro local pelo qual os investidores podem expressar demanda por exposição a SOL. Se as criações líquidas se tornarem grandes, os participantes autorizados e formadores de mercado podem precisar obter ou proteger exposição a SOL, criando interação adicional entre o mercado de valores mobiliários e o mercado de criptomoedas subjacente.
Com AUM modesto, esse mecanismo permanece pequeno em relação à atividade global de negociação de SOL. O ETF ainda pode melhorar o acesso ao mercado local sem se tornar uma grande fonte de descoberta de preços.
Há também uma distinção importante entre liquidez do ETF e liquidez do ativo subjacente. Um produto pode mostrar volume saudável porque os formadores de mercado negociam eficientemente suas cotas mesmo quando os ativos subjacentes do fundo permanecem relativamente pequenos.
Por esse motivo, o volume de negociação por si só não deve ser usado como evidência de grandes influxos de capital.
Visão da MEXC: A aprovação do ETF é apenas o começo da descoberta de preço
A questão central para o SOL não é mais se um ETF de Solana regulamentado pode existir em Hong Kong. O mercado já respondeu a isso. A questão mais importante é se o acesso regulamentado pode gerar alocações persistentes suficientemente grandes para influenciar a liquidez e o comportamento das carteiras institucionais.
A entrada da Pando cria um teste melhor porque Hong Kong agora tem concorrência entre emissores, em vez de um único produto. Se o AUM combinado se expandir substancialmente em vez de apenas migrar entre fundos, isso forneceria evidências mais fortes de que o próprio mercado investível está crescendo.
Para o setor mais amplo de ETFs de criptomoedas, essa distinção é importante. A aprovação regulatória estabelece a infraestrutura. Os fluxos de capital estabelecem o ajuste produto-mercado.
Os indicadores que vale a pena acompanhar são, portanto, as criações líquidas, o AUM total da categoria, os spreads e a porcentagem de atividade representada por capital genuinamente novo. Esses dados dirão mais sobre a adoção institucional do SOL do que o número de ETFs listados.
Riscos e Limitações
Várias restrições tornam as comparações com ETFs de Bitcoin especialmente difíceis.
- Risco de escala de mercado: o ecossistema de ETFs de Hong Kong é diferente em tamanho e distribuição do mercado dos EUA.
- Risco de demanda: o acesso regulamentado não garante que investidores institucionais tenham mandatos de alocação para SOL.
- Volatilidade do SOL: maior volatilidade pode limitar o tamanho das posições em carteiras conservadoras.
- Risco de rastreamento: os retornos do fundo podem divergir do SOL subjacente devido a taxas e mecânicas operacionais.
- Concentração de liquidez: um forte volume de negociação em exchanges não implica necessariamente grandes influxos para os fundos.
- Risco regulatório: as regras de investimento em ativos virtuais podem continuar a evoluir.
- Risco de rede: a demanda pelo ETF de Solana está, em última análise, exposta à saúde econômica e técnica da rede subjacente.
O staking é outra consideração estrutural. O SOL naturalmente oferece economia de staking no nível do protocolo. Dependendo de como um ETF lida ou não lida com essas recompensas, os investidores podem comparar a conveniência do fundo com o custo de oportunidade de manter SOL diretamente.
Isso torna a estrutura do produto mais importante para o SOL do que para o Bitcoin.
O segundo ETF de Solana de Hong Kong é um teste de demanda
O lançamento do ETF de Solana de Hong Kong da Pando amplia a infraestrutura regulamentada disponível para investidores que desejam exposição ao SOL, mas não deve ser interpretado como prova de que uma onda de capital institucional no estilo Bitcoin começou.
Hong Kong já tem um benchmark importante. O ETF de Solana da ChinaAMC opera desde outubro de 2025 e reportou aproximadamente US$ 4,20 milhões em NAV em 12 de outubro de 2026. O número demonstra os dois lados da história: produtos regulamentados de SOL podem operar com sucesso dentro do mercado de valores mobiliários, mas a disponibilidade regulatória por si só ainda não produziu acumulação de ativos em escala Bitcoin.
O segundo produto torna o mercado mais interessante porque introduz concorrência entre emissores. Taxas, distribuição, formação de mercado e conscientização dos investidores podem todos melhorar quando mais de um provedor está competindo por ativos.
A próxima etapa da história, portanto, começa após 13 de outubro. Se os ativos combinados dos ETFs de Solana aumentarem de forma constante, as criações líquidas persistirem e a liquidez melhorar sem simplesmente deslocar ativos entre produtos, Hong Kong terá evidências mais fortes de que o SOL está desenvolvendo um canal genuíno de alocação institucional.
Se a demanda permanecer limitada, a conclusão será igualmente útil: a aprovação de ETFs de altcoins e a adoção institucional são dois marcos separados. Para o mercado de ETFs de Solana de Hong Kong, a listagem abre a porta; os fluxos reais determinarão se as instituições atravessarão essa porta.
Fontes
Hong Kong Exchanges and Clearing — Listagem e arranjos de negociação do Pando Solana ETF:
https://www.hkex.com.hk/
Hong Kong Exchanges and Clearing — Admissão de ações do Pando Solana ETF:
https://www.hkex.com.hk/Services/Circulars-and-Notices/Participant-and-Members-Circulars
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.