Autor: Jae, PANews
Em 3 de novembro, a batalha das eleições de meio de mandato nos EUA estava em pleno vapor, e o campo regulatório da CFTC também acendeu sua “guerra”.
Pela manhã, a Commodity Futures Trading Commission (CFTC) dos EUA aprovou a entrada de futuros perpétuos de ações dos EUA no mercado regulamentado americano, e os contratos perpétuos de ações dos EUA obtiveram pela primeira vez autorização explícita da regulação americana. À tarde, os tiros da oposição soaram. A Capital Markets Alliance (CMA), apoiada por instituições tradicionais como o Chicago Board Options Exchange Group (Cboe) e a Citadel Securities, protocolou uma ação no Tribunal Distrital Federal do Distrito Sul de Nova York, exigindo a anulação da aprovação do produto pela CFTC.
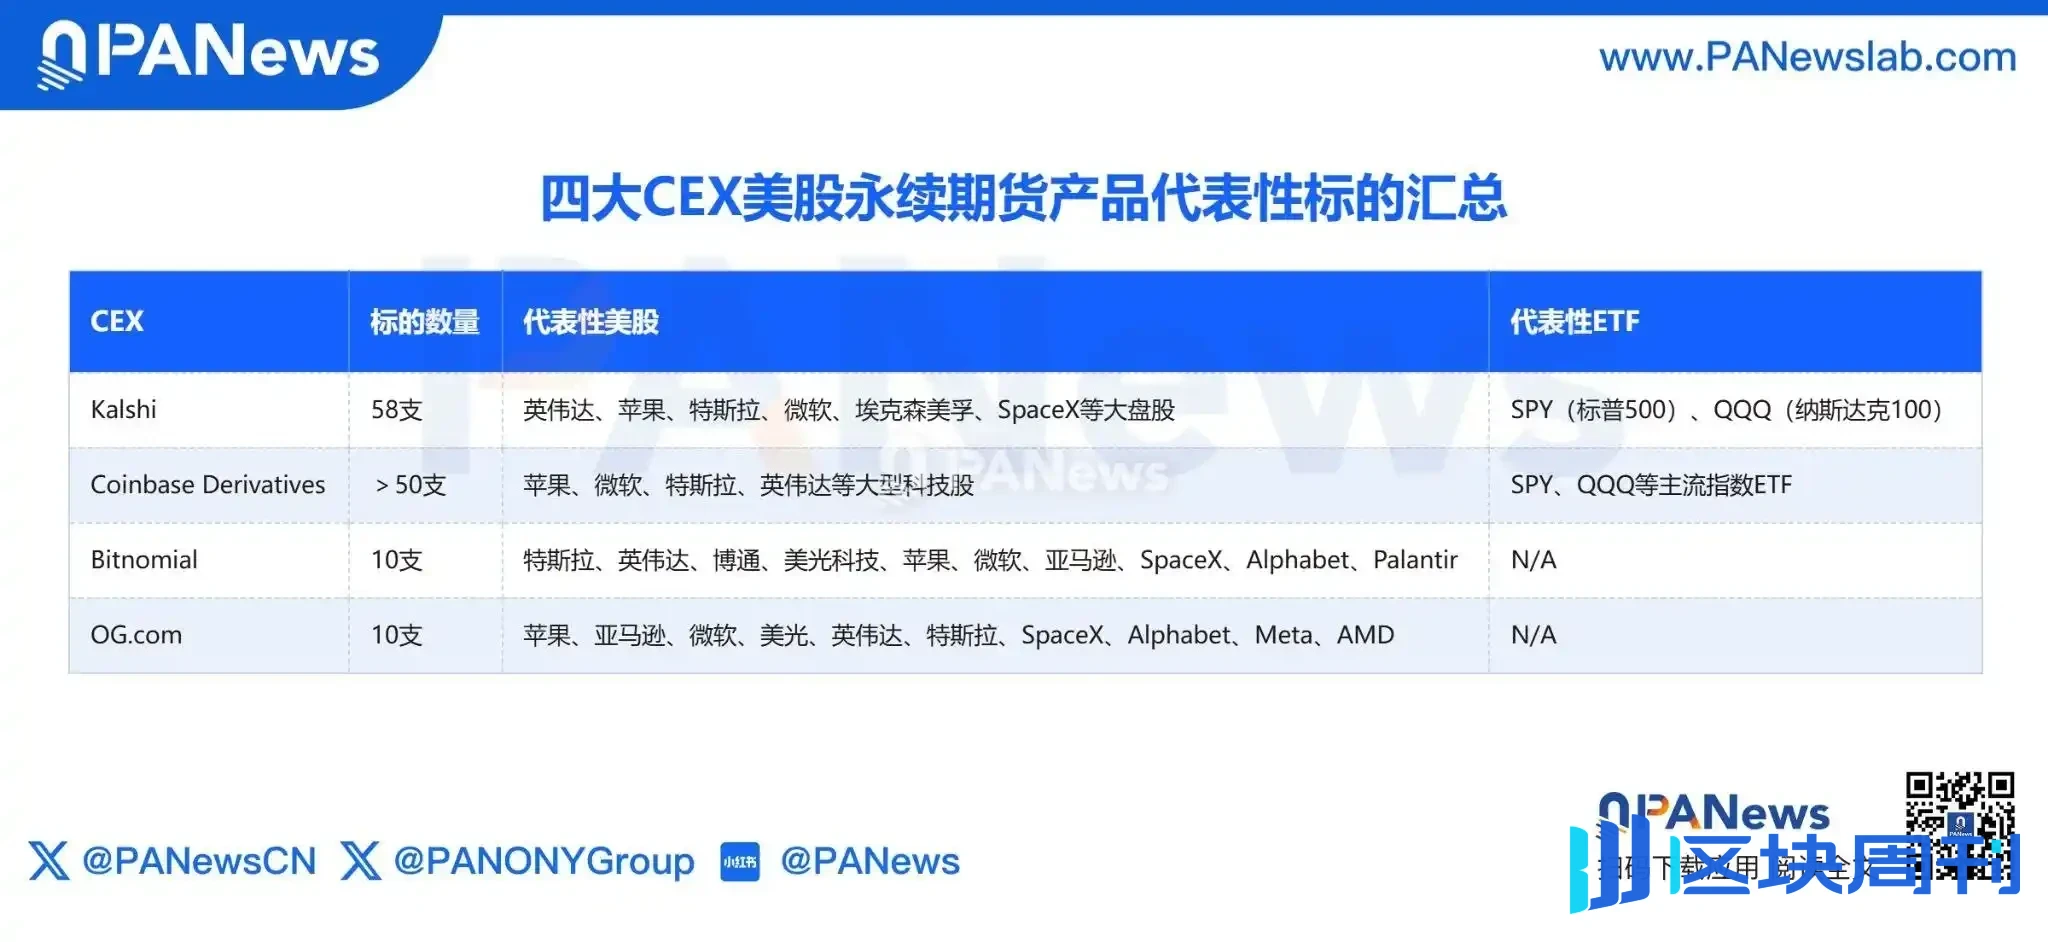
A liberação e o bloqueio colidiram no mesmo dia, e isso não é de forma alguma um episódio acidental do mercado. Anteriormente, os produtos de futuros perpétuos de ações dos EUA de quatro instituições de criptomoedas — Kalshi, Coinbase, Bitnomial (empresa irmã da Kraken) e OG.com (subsidiária da Crypto.com) — já estavam a caminho. Um confronto entre forças antigas e novas se desenrola nos produtos de contratos perpétuos de ações dos EUA.
A CFTC abre as comportas, e quatro exchanges de criptomoedas cruzam a linha primeiro
Os contratos perpétuos já se tornaram a ferramenta de negociação mais mainstream do mercado cripto. Eles não têm data de vencimento fixa e usam o mecanismo de taxa de financiamento para ancorar o preço do contrato ao preço à vista. Os traders não precisam possuir ações para ampliar a exposição ao risco por meio de margem, ao custo de não terem status de acionista nem direito a voto.
Hoje, esse mecanismo de negociação está sendo transplantado para o mercado de ações dos EUA. A mudança de posição da CFTC não ocorreu de repente. Em 29 de maio, a CFTC liberou primeiro o futuro perpétuo de Bitcoin BTCPERP da Kalshi, estabelecendo um precedente. Em seguida, o regulador publicou uma declaração de política sobre a listagem de contratos perpétuos, propondo que diferentes ativos subjacentes, como ações e metais preciosos, precisam passar por “análise caso a caso”.
Depois disso, os pedidos de produtos das instituições rapidamente se espalharam para ações dos EUA e ETFs: em 18 de setembro, Kalshi, Bitnomial e Coinbase Derivatives protocolaram no mesmo dia; em 24 de setembro, a OG.com seguiu o movimento.
Os primeiros ativos-alvo das quatro plataformas de negociação de criptomoedas são altamente consistentes, quase todos ancorados em ações de tecnologia de grande capitalização, como Nvidia, Apple, Tesla e Microsoft, além de ETFs de índices mainstream como SPY e QQQ. Ativos com a melhor liquidez e o maior reconhecimento entre investidores de varejo sempre são o primeiro destino das novas categorias.
Do ponto de vista do mecanismo de negociação, esse lote de planos de perpétuos de ações dos EUA prevê negociação contínua do domingo à noite até a sexta-feira à noite, cobrindo a maior parte do tempo fora do horário regular do mercado americano, mas não 24/7 como no mercado cripto. Para o investidor comum, a mudança mais direta é: no futuro, não será necessário depender de opções tradicionais de ações dos EUA para negociar diretamente a volatilidade de preços de grandes ações de tecnologia, tornando a venda a descoberto e o hedge mais flexíveis.
Vale notar que a liberação da CFTC se baseia mais no mecanismo de “aprovação tácita após o término do prazo de análise”, e não na emissão de aprovações formais ou licenças individuais para as quatro empresas. O período inicial de análise de 45 dias expirou em 2 de novembro para as três primeiras, e a OG.com terá de esperar até 8 de novembro.
No entanto, essa autorização de entrada não significa que os produtos perpétuos de ações dos EUA tenham saído do radar da Securities and Exchange Commission (SEC) dos EUA. De acordo com o Commodity Futures Modernization Act de 2000, os futuros sobre valores mobiliários estão sob a supervisão conjunta da CFTC e da SEC. Além de obter a qualificação de Contrato de Mercado Designado (DCM) da CFTC, as plataformas também precisam se registrar na SEC conforme as regras para locais de negociação de futuros sobre valores mobiliários.
Gigantes financeiros de Wall Street processam a CFTC, e os perpétuos de ações dos EUA enfrentam uma disputa de definição
A luz verde acendeu, mas também houve quem não aceitasse. Na tarde em que a CFTC aprovou os produtos perpétuos de ações dos EUA, a CMA, apoiada por gigantes de Wall Street, entrou com uma ação no Tribunal Distrital Federal do Distrito Sul de Nova York, pedindo a anulação das aprovações relacionadas.
O cerne da petição da CMA é uma questão de definição: os perpétuos de ações dos EUA são afinal futuros sobre valores mobiliários (Security Futures) ou swaps baseados em valores mobiliários (Security-Based Swaps)?
A CFTC classifica os perpétuos de ações dos EUA como futuros sobre valores mobiliários, aplicando assim o quadro regulatório compartilhado entre CFTC e SEC. A CMA entende que os perpétuos de ações dos EUA, sem data de vencimento fixa e que dependem de pagamentos periódicos de financiamento para manter a ancoragem de preço, são essencialmente mais próximos de produtos de swap baseados em valores mobiliários.
No sistema regulatório americano, os swaps de valores mobiliários estão sujeitos a restrições mais rigorosas, e a venda ao varejo comum enfrenta obstáculos legais específicos. Se o tribunal apoiar a classificação dos perpétuos de ações dos EUA como swaps de valores mobiliários, o caminho atual de acesso ao produto enfrentará desafios fundamentais.
Por trás do litígio jurídico está um impacto comercial concreto. A razão pela qual Cboe e Citadel Securities se uniram para bloquear é, essencialmente, impedir que os perpétuos de ações dos EUA abalem seus fossos de negócio.
Para a Cboe, o negócio de opções é indiscutivelmente sua vaca leiteira. No terceiro trimestre deste ano, a receita líquida de seu negócio de opções foi de quase US$ 470 milhões, um crescimento anual de 23%, e suas exchanges respondem por 30,5% do volume total de negociação do mercado de opções dos EUA. Além das taxas de negociação, dados de mercado, serviços de acesso e compensação associada também são fontes de receita.
Os perpétuos de ações dos EUA, no entanto, apresentam um alto grau de efeito substitutivo em relação às opções. Por exemplo, se um investidor quiser comprar Tesla alavancado, no passado precisaria comprar opções de compra, considerando data de vencimento, volatilidade implícita e escolha do preço de exercício; no futuro, poderá abrir uma posição comprada em perpétuos de ações dos EUA para obter diretamente exposição ao preço, sem precisar gerenciar rolagem e vencimento.
Para usuários que preferem negociação de curto prazo ou apostas alavancadas, as demandas de ambos se sobrepõem em certa medida. Uma vez que os perpétuos de ações dos EUA ganhem volume, o primeiro a ser desviado será o volume de negociação de varejo no mercado de opções.
Para a Citadel Securities, o impacto recai sobre sua base de formador de mercado. Ela detém cerca de 30% de participação como formadora de mercado no mercado de opções dos EUA, absorve 35% do volume de negociação de varejo em ações dos EUA, e seu modelo de negócios é construído sobre o fluxo de ordens de corretoras tradicionais e sistemas maduros de precificação e hedge.
Se cada vez mais investidores de varejo negociarem perpétuos de ações dos EUA em plataformas de criptomoedas, o fluxo de ordens contornará os canais tradicionais, e a receita de formador de mercado e a influência de precificação da Citadel Securities serão enfraquecidas. Especialmente nos períodos após o fechamento e nos fins de semana, as plataformas de perpétuos podem formar cotações e negociações de forma independente, o que equivale a abrir um segundo local de precificação durante o período de lacuna do mercado tradicional.
A ansiedade mais profunda está na assimetria regulatória. As exchanges tradicionais de ações e opções operam há anos sob a rigorosa supervisão da SEC, arcando com altos custos de conformidade. Se as CEXs, apenas com a qualificação DCM da CFTC + registro na SEC, puderem lançar produtos com função econômica semelhante, isso equivaleria a entrar no mesmo mercado com custos de conformidade mais baixos. A Cboe foi direta em seu parecer enviado à SEC: a classificação errada do produto deixará espaço para “arbitragem regulatória” por novos entrantes.
Em outras palavras, o que os gigantes contestam não é o produto perpétuo de ações dos EUA em si.
O CEO da Cboe, Craig Donohue, enfatizou: se fosse apenas uma questão de negócio, a Cboe poderia perfeitamente lançar produtos semelhantes em sua própria plataforma de negociação e compensação regulada pela CFTC. A Cboe já possui infraestrutura completa de negociação e compensação de futuros, sua Cboe Clear U.S. tem qualificação DCO e, em outubro deste ano, obteve aprovação provisória de registro de compensação de valores mobiliários da SEC. Não lhe falta capacidade de entrar no jogo, apenas não quer competir sob regras injustas.
Portanto, esse litígio se parece mais com um contra-ataque defensivo: se vencer, revoga as aprovações existentes e força o regulador a elevar o limite; se perder, também pode prolongar o ciclo de implementação por meio do processo judicial, abrindo uma janela de posicionamento para os gigantes. Para as instituições tradicionais, mais do que banir a nova categoria, impulsionar o regulador a equalizar as regras e voltar a competir em pé de igualdade com os players que saíram na frente é a melhor solução.
Os contratos perpétuos trouxeram um novo mecanismo de negociação, e o mercado cripto provou a demanda dos usuários por negociar contratos perpétuos, mas o que finalmente determinará se os perpétuos de ações dos EUA conseguirão se firmar no mercado continuam sendo liquidez, custos de negociação, proteção ao investidor e regras regulatórias claras e estáveis. Se a vantagem do produto pode se converter em competitividade no mercado de derivativos de ações dos EUA ainda precisa ser testado pelo tempo.
A CFTC abriu a porta do mercado de perpétuos de ações dos EUA, mas obter qualificação para negociar e realmente conquistar o mercado sempre foram duas coisas diferentes.