
Autor: danny
Título original: "Por que não estou otimista em relação a protocolos que usam a maior parte de sua receita para recompra e queima"
Em 23 de abril de 2023, a varejista americana de artigos para o lar Bed Bath & Beyond pediu proteção contra falência. A empresa, que vende lençóis, toalhas e utensílios de cozinha, também anunciou que havia garantido compromissos de aproximadamente US$ 240 milhões em financiamento de falência para apoiar o encerramento de suas operações e processos relacionados. Nesse momento, o que ela mais precisava era de dinheiro para continuar pagando seus credores.
Ironicamente, pouco mais de um ano antes, ela vinha gastando pesadamente para comprar suas próprias ações. No ano fiscal encerrado em 26 de fevereiro de 2022, a empresa gastou cerca de US$ 589 milhões em dinheiro na recompra de ações, enquanto o caixa líquido fornecido pelas atividades operacionais foi de apenas cerca de US$ 17,85 milhões. No mesmo ano, ela também precisou investir cerca de US$ 354 milhões em despesas de capital. Em outras palavras, o fluxo de caixa operacional daquele ano não cobria nem mesmo as despesas de capital, e ainda assim as recompras continuaram.
Ela estava reformando lojas, atualizando canais digitais e cadeias de suprimentos e promovendo marcas próprias. O problema era que essas transformações ainda não haviam se mostrado suficientes para reverter o negócio, e a empresa estava simultaneamente devolvendo grandes quantias de dinheiro ao mercado de ações. No verão de 2022, alguns fornecedores começaram a exigir condições de pagamento mais rigorosas, incluindo pré-pagamento. Os fornecedores não estavam mais dispostos a conceder prazos de crédito como no passado, o que levou ao que se seguiu.
É claro que não podemos simplesmente culpar a falência da Bed Bath & Beyond pelas recompras. Porque, na época, havia problemas com estratégia de mercadorias, concorrência, cadeia de suprimentos e execução operacional. Mas as recompras e esses problemas ocorreram no mesmo balanço patrimonial: o dinheiro usado aqui não poderia ser usado simultaneamente ali. Ela recomprou suas próprias ações, mas não recomprou clientes com isso, nem tornou os fornecedores mais dispostos a conceder crédito.
A Essência dos Negócios, Construindo Vantagem Competitiva
De volta às criptomoedas: sempre que um protocolo cripto anuncia que usará 80%, 90% ou até toda a sua receita para recomprar seu próprio token e depois queimá-lo, eu penso nessa empresa. O que o mercado vê é uma redução na oferta de tokens e um motivo para comprar, mas o que eu quero saber é: após a recompra, quanta capacidade o protocolo ainda tem para manter o negócio funcionando?
Para uma empresa obter lucros acima da média do setor no longo prazo, ela deve se tornar cada vez mais difícil de substituir e adquirir cada vez mais vantagens competitivas (ver "Vantagem Competitiva" de Michael Porter). Os usuários estão dispostos a ficar porque a liquidez é melhor, a negociação é mais barata, o produto é mais adequado ou os custos de troca são maiores. Do ponto de vista do interesse corporativo, uma posição de quase monopólio é a mais confortável; um degrau abaixo está o oligopólio; no mínimo, é preciso ter uma vantagem em algum mercado que outros considerem difícil de replicar. É claro que o monopólio não é uma condição necessária para o sucesso, mas um negócio sem diferenciação terá dificuldade em reter lucros excedentes.
No entanto, construir esse tipo de vantagem, ou até mesmo aprofundar esse tipo de fosso, requer dinheiro—muito dinheiro. Protocolos de negociação precisam cultivar liquidez, expandir canais de distribuição e arcar com custos de P&D e segurança; se quiserem se transformar de uma ferramenta de negociação em infraestrutura, também precisam investir no ecossistema para que outros desenvolvedores estejam dispostos a construir negócios em torno dele. Gastar dinheiro não garante sucesso; a Bed Bath & Beyond, que falhou em sua transformação, é um lembrete. Mas quando existem oportunidades de investimento eficazes, as recompras também têm um custo: elas podem sufocar o produto da próxima geração, um canal importante ou a capacidade de sobreviver à próxima recessão.
Os benefícios das recompras são óbvios e imediatos no mercado secundário. Quanto foi gasto hoje, quantos tokens foram comprados, quanto de oferta foi queimada—tudo pode ser verificado on-chain, e a comunidade pode fazer cartazes no mesmo dia. Melhorias de produto e construção de canais levam mais tempo e podem falhar. Como resultado, as equipes são facilmente treinadas pelo mercado a criar um hábito: priorizar recursos onde os aplausos vêm mais facilmente. Quanto à competitividade daqui a dois anos, quem se importa?
Pré-requisitos para Recompras
Alguns dirão que a Apple também faz recompras em larga escala, então por que protocolos descentralizados, launchpads e PerpDexes não podem? A Apple gastou cerca de US$ 94,95 bilhões em dinheiro em recompras no ano fiscal de 2024, mas também reconheceu US$ 31,37 bilhões em despesas de P&D e US$ 9,45 bilhões em despesas de capital naquele ano. Após deduzir as despesas de capital mencionadas do fluxo de caixa operacional, seu fluxo de caixa livre foi de cerca de US$ 108,81 bilhões, e as recompras representaram cerca de 87,3%. Essa proporção não é baixa, mas não é o mesmo que "pegar 90% das taxas assim que elas entram".
No final daquele ano, a Apple detinha cerca de US$ 156,65 bilhões em caixa, equivalentes de caixa e títulos negociáveis. Esse valor não deduz dívidas, nem é todo em dinheiro, e não pode ser tratado como ativos líquidos que podem ser gastos livremente; mas nos lembra que, além do índice de recompra, há um balanço patrimonial inteiro. Citar apenas os US$ 94,95 bilhões em recompras, omitindo P&D, despesas de capital e recursos financeiros, significa aprender apenas as ações de uma empresa madura, não os pré-requisitos que lhe permitem tomar essas ações.
Os produtos e serviços que a Apple vende, após suportar esses investimentos, geram lucros e fluxo de caixa livre, o que torna possível discutir como distribuir esse dinheiro. Um protocolo jovem de repente ganha uma grande quantidade de taxas de um ciclo de mercado, ainda não provou se os usuários permanecerão, e então toma emprestada a lógica de retorno de capital de uma empresa madura, pulando a parte mais difícil da jornada corporativa: transformar receita阶段性 em lucratividade sustentada.
Fluxo de caixa inesperado não é o mesmo que a lucratividade de uma empresa madura. A Bed Bath & Beyond até nos lembra que anos de operação não garantem que uma empresa permaneça sempre madura e estável. As vantagens competitivas se erodem, os clientes vão embora, e quando é hora de reinvestir, a administração deve estar disposta a manter o dinheiro.
Comparação de Protocolos com Mecanismos de Recompra
Comparar protocolos específicos torna essa questão muito mais clara.
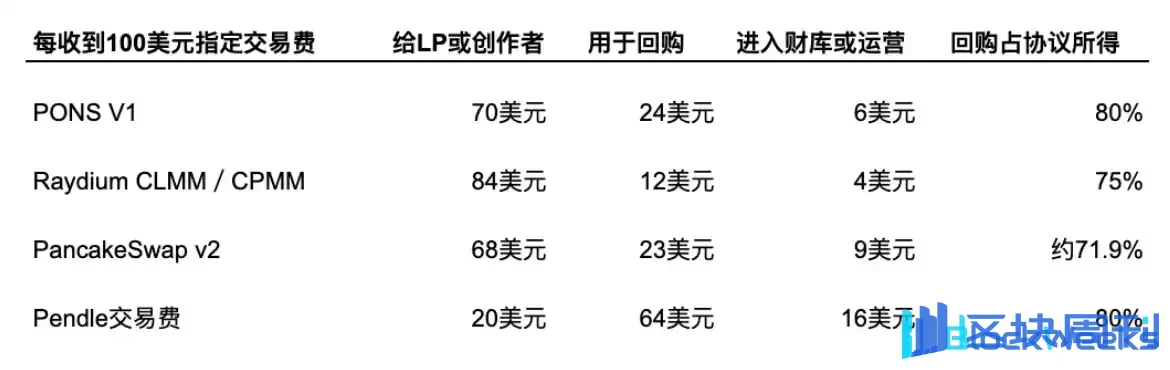
A documentação V1 da PONS afirma que 80% das taxas do protocolo são usadas para recomprar e queimar PONS, com os 20% restantes pagando por infraestrutura e expansão da equipe. Mas a questão é se os 20% restantes são suficientes para sustentar as operações e resistir a riscos?

Pump.fun tem como meta oficial atual 50%, com um programa de recompra e queima programática de um ano a partir de 28 de abril de 2026.
Os pools CLMM e CPMM da Raydium distribuem 84% das taxas totais de negociação aos provedores de liquidez, 12% para recomprar RAY e 4% para o tesouro. Na superfície, apenas 12% é usado para recompras, mas após deduzir a parte dos LPs, a receita do protocolo é de apenas 16%, três quartos da qual são novamente convertidos em seu próprio token. A PancakeSwap v2 é semelhante: usando a receita do protocolo como denominador, a recompra e queima representa cerca de 71,9%.
Deve-se notar que os números da tabela são calculados de acordo com as proporções oficiais de compartilhamento de taxas e representam apenas fluxos de taxas. Os tokens recomprados da Raydium são mantidos pelo protocolo, enquanto os tokens recomprados da Pendle são usados para recompensas de staking. Mais importante, os US$ 6, US$ 4 e US$ 9 na tabela ainda não se tornaram lucro: eles podem, em seguida, precisar pagar por P&D, operações e segurança.
É também por isso que não estou disposto a olhar apenas para rankings de índice de recompra. Taxas de protocolo, ativos de fundação e fundos de empresas de desenvolvimento podem pertencer a entidades diferentes. Uma carteira de recompra comprando tokens continuamente não significa que todo o ecossistema não tenha dinheiro para P&D; mas uma equipe que detém uma grande quantidade de seus próprios tokens não significa que tenha uma quantidade equivalente de dinheiro que possa pagar contas a qualquer momento. Somente olhando os fundos nessas contas em conjunto podemos saber se a recompra está usando lucros, reservas excedentes ou dinheiro que pode ser necessário no futuro.
Medindo as Flutuações de Águas Abertas com Água de Piscina
A indústria cripto é uma indústria extremamente cíclica. Por exemplo, a receita de transações da Coinbase caiu de cerca de US$ 6,837 bilhões em 2021 para US$ 2,356 bilhões em 2022, uma retração de um ano de cerca de 65,5%, o que é comum.
As mudanças de receita para protocolos descentralizados são ainda mais dramáticas. Tome a dYdX como exemplo: durante a fase de 2025 em que a alocação de recompra era de 25%, o orçamento médio mensal de recompra era de cerca de US$ 339.000; no primeiro semestre de 2026, o índice de alocação aumentou para 75%, mas o orçamento médio mensal caiu para cerca de US$ 183.000. O índice triplicou, mas o valor da recompra diminuiu cerca de 46%, porque a receita líquida relevante do protocolo caiu cerca de 80%.
Os dados recentes da PONS também mostram que a receita não pode ser analisada apenas quando as coisas estão indo bem. De acordo com dados da DeFiLlama em 5 de outubro, sua receita combinada de protocolo em 30 dias foi de cerca de US$ 22,7 milhões, e sua receita de 7 dias foi de cerca de US$ 1,68 milhão. Convertido em médias diárias, isso é cerca de US$ 757.000 e US$ 240.000, respectivamente, mas você deve saber que a média diária recente de 7 dias é cerca de 68% menor que a média de 30 dias. Pegar o desempenho do mês mais quente e multiplicá-lo por doze (eufemisticamente chamado de APY) e promovê-lo como uma capacidade estável de recompra anualizada obviamente ignorará a volatilidade e facilmente levará alguém ao erro.
Olhando para trás, para a Bed Bath & Beyond, a pressão financeira só convida mais pessoas a chutar você quando você já está no chão. Fornecedores apertando os prazos de crédito significavam que ela precisava pagar mais cedo para obter mercadorias. O mesmo vale para protocolos cripto: a receita cai 70%, mas esses custos permanecem os mesmos, ou até se tornam mais severos. O custo de aquisição de clientes para um FDV de US$ 1 bilhão não é o mesmo que o custo de aquisição de clientes para um FDV de US$ 10 milhões.
Além das operações, a indústria cripto também tem um custo de segurança: quando atacada, quanto precisa ser pago? De acordo com estatísticas da Chainalysis, os fundos roubados de serviços cripto totalizaram cerca de US$ 2,2 bilhões em 2024, cerca de US$ 3,4 bilhões em 2025 e cerca de US$ 5 bilhões no primeiro semestre de 2026. Vale mencionar que, em 2025, um único incidente da Bybit resultou em cerca de US$ 1,5 bilhão roubados. Para um protocolo, as reservas de segurança não servem para se proteger contra perdas médias, mas contra aquele único acidente capaz de esvaziar o tesouro.
No incidente de 2022, a Ronin teve 173.600 ETH e 25,5 milhões de USDC roubados. Quando a ponte cross-chain oficial foi restaurada, foi divulgado que, após deduzir a parte da Axie DAO, o déficit relacionado aos usuários era de 117.600 ETH e 25,5 milhões de USDC.
O que os usuários precisavam recuperar era ETH e USDC; ninguém se importava com quantos tokens do próprio projeto haviam sido queimados no passado. As reservas de segurança geralmente parecem ineficientes—elas não criam pressão de compra nem reduzem a oferta—mas dão à equipe a confiança para reparar o negócio e restaurar a confiança do mercado. Uma vez que a confiança é danificada, levantar fundos emitindo ou vendendo os tokens do próprio projeto torna-se muito mais severo do que era em um mercado em alta.
Então estou disposto a prestar atenção a outro tipo de alocação de capital. O post financeiro da Aave de 2026 divulgou que, cerca de 10 meses após o início das recompras, ela destinou US$ 42 milhões e comprou mais de 205.000 AAVE. Mas as taxas de empréstimo haviam caído cerca de 25% em relação ao pico, enquanto os custos dos provedores de serviços e outras necessidades de crescimento estavam aumentando, então o post propôs cortar o orçamento anual de recompra de US$ 50 milhões para US$ 30 milhões, uma redução de 40%. (Isto é apenas uma proposta, não um resultado confirmado.) As recompras da Aave também vão para reservas do ecossistema para recompensas e outras despesas, em vez de queima permanente. Mas esta proposta reconheceu algo necessário: o ambiente operacional mudou, e a forma como as recompras são feitas deve ceder. (No entanto, um post de acompanhamento em 22 de abril divulgou que, afetadas pelo incidente da ponte cross-chain rsETH, as recompras foram suspensas desde 19 de abril, precisamente para preservar a capacidade do tesouro de responder a perdas potenciais.)
Por outro lado, se uma equipe não consegue reduzir as recompras porque fazê-lo destruiria o ponto de venda mais importante do token, então a chamada alocação de capital começa a restringir as operações. O negócio precisa de dinheiro, mas o mercado exige pressão de compra contínua; para manter essa promessa, o protocolo pode, em vez disso, passar a depender de financiamento, vendas de tokens da fundação ou uma nova rodada de incentivos.
As recompras de hoje são embaladas como retorno de valor, mas estão apenas sacando antecipadamente as vantagens competitivas futuras e a resistência a riscos do protocolo.
Recompras complexas = não recomprar nada
Após a atualização da Aster em 17 de junho de 2026, 99% das taxas diárias da plataforma são usadas para recomprar ASTER, mas os tokens recomprados são distribuídos aos detentores de veASTER; o protocolo então queima uma quantidade igual das reservas, priorizando a alocação da equipe, até que a oferta total caia para 3 bilhões de tokens. Este mecanismo inclui simultaneamente compra no mercado, distribuição de recompensas e queima de estoque.
Da mesma forma, a PancakeSwap propôs uma meta de pelo menos cerca de 4% de deflação líquida por ano, mas ao mesmo tempo também possui um mecanismo de emissão de incentivos. Para traders secundários, isso aumenta ou diminui a oferta?
Queimar o estoque da equipe pode reduzir a oferta potencial futura, e no longo prazo isso é valioso—mas este manual só se aplica a projetos maduros.
Mas se os tokens recomprados forem redistribuídos, eles podem reentrar em circulação. Olhar apenas para a queda na oferta total, sem olhar para como a oferta circulante muda, e sem olhar para quanto o caixa diminui, transforma três mensagens originalmente altistas em uma mensagem que ninguém entende. Para um protocolo descentralizado ainda em crescimento, isso é apenas atrito inútil.
Apenas um interlúdio na estrada de perseguir tendências.
Recompras forçadas só criam condições de saída
Neste ponto da discussão, o que me preocupa não é apenas como o dinheiro é distribuído, mas se o objetivo operacional de todo o projeto será alterado: tornar o token mais fácil de vender e mais líquido gradualmente se torna mais importante do que desenvolver o negócio. Para protocolos que tratam altas recompras como seu principal argumento de venda e não explicam claramente reinvestimento e reservas de risco, estou mais inclinado a entendê-los como um modelo de negócio orientado à venda de tokens.
Quando um protocolo promete usar a maior parte de sua receita para recompras, ele fornece ao mercado secundário uma razão fácil de entender para comprar: a plataforma ganha dinheiro todos os dias, compra tokens todos os dias, e a oferta continua encolhendo. Os compradores podem, portanto, estar mais dispostos a assumir, e o calor de negociação traz discussão de preço, disseminação social e mais atenção. O projeto ganha um caminho de aquisição de clientes construído em torno do token. Do ponto de vista do efeito de negócio, os gastos com recompras também servem à função de despesa de marketing: tanto criam pressão de compra quanto anunciam por que outros deveriam comprar.
A "venda" aqui não significa necessariamente que a equipe vende tokens diretamente, mas sim que todo o mecanismo prioriza tornar o mercado disposto a comprar, manter e negociar este token. As taxas se tornam o orçamento de recompra, as recompras se tornam a razão para comprar, e o calor do mercado secundário é então usado para mostrar o crescimento do projeto. Se as métricas finais de sucesso são todas preço do token, volume de negociação e calor de discussão, então a fronteira entre operar o token e operar o negócio se tornará cada vez mais turva.
É também aqui que vale a pena discutir junto com "fdv alto, float baixo". Os dois mecanismos diferem: alta avaliação e baixa circulação dependem de chips limitados para formar um preço, e então extrapolam esse preço para outros locais para obter liquidez; recompra e queima pelo menos podem usar dinheiro ganho pelo negócio, então não podem ser confundidos. Mas se o foco do design recai sobre sustentar o preço e criar uma sensação de escassez para que o próximo comprador esteja disposto a assumir, enquanto a competitividade contínua da empresa fica em segundo plano, eles podem servir a direções de interesse semelhantes.
Vantagem competitiva não pode ser comprada simplesmente gastando dinheiro, mas manter produtos, segurança, canais e ecossistema geralmente requer investimento contínuo. Recompras não devem vir antes desses investimentos.
Especialmente quando tokens da equipe e de investidores iniciais continuam a ser desbloqueados enquanto o protocolo continua a usar receita para recompras. Recompras fornecem pressão de compra, e um mercado secundário mais ativo é usado para melhorar as condições de saída dos vendedores.
Recompras prematuras são um obstáculo para construir vantagem competitiva
O problema é que um mercado secundário animado e uma empresa formando sua própria vantagem competitiva são duas coisas diferentes. Uma pessoa comprando um token porque o índice de recompra é alto não significa que ele usará o protocolo; mesmo que ele comece a usá-lo, não significa que ele ainda estará disposto a ficar depois que os subsídios diminuírem e o mercado esfriar. Usuários que vêm hoje por causa do preço do token podem sair amanhã porque outro token sobe mais rápido. Atenção pode trazer tráfego, mas não necessariamente deixa lealdade, poder de precificação ou um produto que os concorrentes não podem replicar.
A atenção trazida por um preço de token em alta é, claro, valiosa. Pode atrair desenvolvedores, formadores de mercado e parceiros de distribuição, tornando a liquidez mais profunda e os produtos melhores, formando por fim uma rede da qual os usuários não podem sair. Mas cada passo intermediário requer investimento e validação. Evidência mais convincente é se os usuários aumentam sem incentivos extras, se os usuários voltam, se o custo de aquisição de clientes por unidade cai, e quanto caixa resta após deduzir subsídios. Se a maior parte do dinheiro continua a ser usada para criar pressão de compra, mas não há recursos para transformar atenção em produtos, canais e relacionamentos com clientes, então o projeto está meramente pagando continuamente o custo de manter o calor.
Reservas de risco também não aumentam automaticamente com o calor da discussão. Quantas pessoas nas plataformas sociais estão otimistas não pode pagar pelas auditorias de segurança do protocolo, salários da equipe e compensação por incidentes. Especialmente em um vale, receita do negócio, preço do token e atenção do mercado podem todos declinar juntos; o mecanismo que antes dependia de recompras para manter o calor perde sua fonte de fundos exatamente quando o suporte é mais necessário. O conjunto de dados da dYdX, onde o índice de recompra aumentou mas o orçamento em vez disso caiu, é um bom alerta.
Não sou contra devolver o dinheiro excedente ao mercado. Afinal, para protocolos que são asset-light, têm uma posição competitiva sólida, têm oportunidades limitadas de reinvestimento e têm reservas amplas, este é um motivo adequado para manter um alto índice de recompras. O critério é sempre como esse capital pode ser usado para aumentar o valor de longo prazo.
Mas se o negócio ainda não se estabilizou e as reservas ainda não foram suficientemente construídas, usar permanentemente a maior parte da receita para recompras e queimas de tokens é um motivo que não estou disposto a endossar facilmente.
A confiança para continuar operando
Você deve saber que, quando a Bed Bath & Beyond pediu proteção contra falência, as ações que havia recomprado no passado não puderam ser convertidas de volta em fluxo de caixa, nem puderam restaurar a confiança de seus fornecedores. Essa história certamente não pode provar que toda recompra é inadequada, mas nos lembra que o valor que uma empresa deixa para os detentores depende, em última análise, de ela conseguir continuar operando e de conseguir continuar conquistando a confiança dos clientes após um vale.
Se um protocolo pode me dizer todos os dias quantos tokens queimou, mas não consegue explicar como a atenção trazida pelo mercado secundário se transforma em um negócio mais difícil de substituir e em uma reserva de caixa mais robusta, vou tratá-lo como uma forma de vender tokens, não como um motivo para manutenção de longo prazo.
As recompras podem ajudar um token a encontrar seu próximo comprador, mas apenas a capacidade de continuar operando pode dar àqueles que ficam um motivo para não se apressarem em encontrar o próximo comprador. Vender tokens pode ser um negócio bem-sucedido, mas os detentores de tokens precisam de um negócio que ainda possa dar lucro depois que a empolgação passar.