
Przegląd
Hongkong rozszerza regulowany dostęp do Solany wraz z notowaniem Pando Solana ETF w dniu 13 października 2026 r. Produkt, notowany pod kodem giełdowym 2831 na Giełdzie Papierów Wartościowych w Hongkongu, staje się drugim spotowym ETF na Solanę na tym rynku, a nie pierwszym. ChinaAMC uruchomił własny Solana ETF 27 października 2025 r., dając inwestorom prawie rok rzeczywistych danych, na tle których można oceniać nowy produkt.
Ta historia zmienia kluczowe pytanie. Debata nie dotyczy już wyłącznie tego, czy regulatorzy pozwolą na Hongkong Solana ETF. Chodzi o to, czy drugi emitent może pogłębić płynność, przyciągnąć dodatkowy kapitał i przekształcić regulowaną ekspozycję na SOL w znaczący kanał alokacji instytucjonalnej.
Wczesny punkt odniesienia pozostaje skromny. ChinaAMC podał wartość aktywów netto na poziomie około 4,20 mln USD na dzień 12 października 2026 r. To pokazuje, dlaczego dostępu przez ETF nie należy mylić z popytem na ETF. Bitcoin udowodnił, że regulowany wehikuł może stać się głównym kanałem kapitałowym, gdy apetyt instytucjonalny już istnieje; SOL wciąż musi udowodnić, że porównywalny popyt może się rozwinąć.
Dla rynku najbardziej użytecznymi sygnałami po notowaniu będą zatem wzrost AUM, tworzenie i umarzanie jednostek, obrót, jakość odwzorowania oraz to, czy konkurencja między emitentami rozszerza bazę inwestorów, a nie tylko dzieli istniejący popyt.
Najważniejsze wnioski
- Pando Solana ETF rozpoczyna notowania w Hongkongu 13 października pod kodem giełdowym 2831.
- Jest to drugi Solana ETF w Hongkongu, po uruchomieniu przez ChinaAMC w październiku 2025 r.
- Solana ETF ChinaAMC miał około 4,20 mln USD NAV na dzień 12 października, co stanowi wczesny punkt odniesienia dla popytu.
- Notowanie ETF to dostęp do rynku, a nie dowód napływu kapitału instytucjonalnego.
- Prawdziwym testem jest to, czy konkurencja emitentów może poprawić płynność i zbudować trwałe alokacje w SOL.
Co faktycznie zmienia nowy Hongkong Solana ETF?
Natychmiastowa zmiana ma charakter operacyjny, a nie technologiczny. Inwestorzy korzystający z regulowanego rachunku papierów wartościowych mogą uzyskać ekspozycję na SOL poprzez produkt giełdowy, zamiast bezpośrednio otwierać rachunek na giełdzie kryptowalut, zarządzać infrastrukturą portfela lub przechowywać klucze prywatne.
Dla niektórych instytucji ta różnica ma duże znaczenie. Bezpośrednie posiadanie kryptowalut może wprowadzać dodatkowe procedury związane z depozytem, zgodnością, wyceną i operacjami. ETF może lepiej wpasować się w systemy zarządzania portfelem, które już obsługują papiery wartościowe notowane na giełdzie.
Nie oznacza to, że każda instytucja może lub będzie alokować środki w ten produkt. Wewnętrzne mandaty, wymogi odpowiedniości, limity zmienności i polityki dotyczące aktywów cyfrowych mogą pozostać restrykcyjne, nawet gdy dostępny jest wehikuł notowany na giełdzie.
Hongkong Solana ETF usuwa zatem jedną warstwę tarcia, nie eliminując samej decyzji inwestycyjnej.
Czy Hongkong Solana ETF oznacza, że instytucje kupują SOL?
Nie. Regulowany wehikuł inwestycyjny tworzy kanał dla kapitału; nie tworzy samego kapitału.
To rozróżnienie jest szczególnie ważne, ponieważ Hongkong ma już żywy przykład. ChinaAMC Solana ETF rozpoczął notowania 27 października 2025 r., a jego ujawniona wartość NAV wynosiła około 4,20 mln USD na dzień 12 października 2026 r.
Nie oznacza to, że produkt odniósł porażkę. Mniejsze ETF-y mogą nadal zapewniać użyteczny regulowany dostęp, a wielkość rynku zależy od dystrybucji, kwalifikowalności inwestorów, opłat i skali lokalnego ekosystemu ETF. Pokazuje to jednak, dlaczego pojawienie się drugiego funduszu nie powinno automatycznie prowadzić do założeń o dużych zakupach SOL.
Użyteczne dowody pojawiają się po notowaniu: tworzenie netto, AUM, obrót i trwały udział inwestorów.
Czy SOL może podążyć instytucjonalną ścieżką Bitcoin ETF?
Bitcoin stanowi oczywiste porównanie, ponieważ spotowe ETF-y na Bitcoina pokazały, jak znany wehikuł papierów wartościowych może przekształcić wcześniej niedostępną lub operacyjnie trudną ekspozycję na kryptowaluty w ekspozycję portfela instytucjonalnego.
Jednak teza inwestycyjna dla SOL jest strukturalnie odmienna.
Bitcoin jest powszechnie oceniany jako rzadki zasób monetarny, dywersyfikator portfela lub wrażliwa na makro ekspozycja na przechowywanie wartości. Solana to platforma inteligentnych kontraktów, której propozycja wartości jest znacznie ściślej powiązana z wykorzystaniem sieci. Inwestorzy oceniający SOL mogą zatem zwracać większą uwagę na rozliczenia stablecoinów, aktywność zdecentralizowanych giełd, przychody z aplikacji, płatności, tokenizację i aktywność deweloperów.
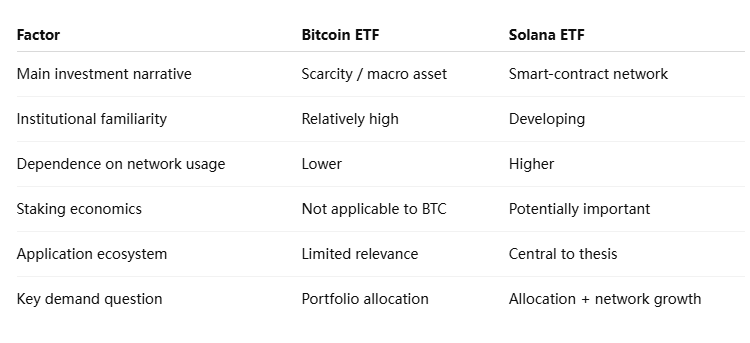
Oznacza to, że Hongkong Solana ETF nie potrzebuje wyłącznie wzrostu cen SOL. W przypadku długoterminowego popytu instytucjonalnego alokatorzy mogą również potrzebować pewności, że Solana może utrzymać znaczącą aktywność gospodarczą i zachować swoją rolę w infrastrukturze kryptowalut.
Ścieżka ETF Bitcoina jest zatem użyteczna jako dowód, że regulowane opakowania mogą uwolnić popyt, ale nie należy jej traktować jako szablonu gwarantującego taką samą reakcję kapitałową dla każdego aktywa kryptowalutowego.
Hongkong już miał ETF na Solanę — dlaczego drugi ma znaczenie?
Drugi emitent może mieć znaczenie, nawet jeśli pierwszy produkt pozostaje stosunkowo niewielki.
Rynki ETF rozwijają się poprzez konkurencję. Dodatkowi emitenci mogą wywierać presję na opłaty za zarządzanie, poprawiać pokrycie animowania rynku i zwiększać dystrybucję poprzez różne kanały brokerskie i zarządzania majątkiem. Więcej produktów może również zachęcać do działalności arbitrażowej między akcjami ETF, NAV i aktywem bazowym, potencjalnie poprawiając efektywność rynku wtórnego.
Istotny łańcuch to:
konkurencja emitentów → szersza dystrybucja → silniejsze animowanie rynku → węższe spready → potencjalnie głębszy popyt
Żaden z tych wyników nie jest automatyczny, ale zapewniają one bardziej użyteczne ramy niż traktowanie każdego nowego uruchomienia ETF jako samodzielnego wydarzenia byczego.
Istnienie pierwszego produktu sprawia również, że uruchomienie Pando ma większą wartość analityczną. Inwestorzy mogą porównać dwóch emitentów działających w tej samej jurysdykcji, zamiast porównywać hongkoński ETF SOL z amerykańskimi funduszami Bitcoin, których skala rynku, baza inwestorów i historia regulacyjna są zasadniczo różne.
Najbliższe kilka miesięcy powinno pokazać, czy Pando przyciąga genuinely nowe aktywa, czy głównie konkuruje o tę samą pulę inwestorów, którzy już mają dostęp do SOL poprzez ChinaAMC.
Dlaczego Hongkong ma znaczenie dla azjatyckiego rynku ETF kryptowalut
Znaczenie Hongkongu wykracza poza bezwzględną wielkość pojedynczego funduszu. Zapewnia on regulowane laboratorium do testowania, czy aktywa inne niż Bitcoin i Ethereum mogą wspierać konwencjonalną infrastrukturę ETF.
Jeśli produkty oparte na Solanie ustanowią spójne AUM, płynne rynki wtórne i niezawodną aktywność tworzenia-umorzenia, dane mogą pomóc emitentom ocenić, czy inne duże aktywa kryptowalutowe uzasadniają podobne produkty. I odwrotnie, słaby popyt wykazałby, że sama zgoda regulacyjna nie gwarantuje komercyjnie opłacalnego rynku ETF na altcoiny.
To rozróżnienie ma znaczenie dla szerszego azjatyckiego przemysłu aktywów cyfrowych. Udane ramy ETF mogą połączyć rynki kryptowalut z brokerami, zarządzającymi aktywami i platformami zarządzania majątkiem, które mogą być niechętne do bezpośredniej interakcji z portfelami blockchain.
Jednak efekt demonstracyjny nie powinien być przeceniany. Regulacje Hongkongu nie determinują automatycznie, jak Singapur, Japonia, Korea Południowa czy inne rynki będą traktować równoważne produkty. Każda jurysdykcja ma własne przepisy dotyczące papierów wartościowych i standardy ochrony inwestorów.
To, co Hongkong może zapewnić, to dowody — nie regulacyjny plan.
Na co powinni zwracać uwagę inwestorzy po rozpoczęciu handlu przez Pando?
Sama data uruchomienia jest mniej informacyjna niż to, co dzieje się później. Najsilniejsze wskaźniki są stosunkowo proste:
- Wzrost AUM: pokazuje, czy kapitał faktycznie wchodzi do produktu, a nie tylko zmienia właściciela na giełdzie.
- Netto tworzenie i umorzenia: odróżnia popyt na rynku pierwotnym od handlu wtórnego.
- Dzienny obrót: wskazuje, czy wokół ETF rozwija się aktywny rynek.
- Premia lub dyskonto do NAV: pomaga zmierzyć efektywność animowania rynku.
- Spready bid-ask: węższe spready generalnie sugerują głębszą płynność wykonalną.
- Wyniki względem ETF ChinaAMC: pokazuje, czy drugi emitent rozszerza rynek, czy po prostu redystrybuuje istniejący popyt.
Zachowanie rynku spot SOL również ma znaczenie. Jeśli fundusze znacznie wzrosną, procesy tworzenia i umorzenia mogą stworzyć ściślejszy związek między popytem na ETF a płynnością bazowego SOL. Jednak przy niskich poziomach AUM wpływ na globalny rynek SOL prawdopodobnie pozostanie ograniczony.
Dlatego nagłówki o „dostępie instytucjonalnym” powinny zawsze być oddzielane od mierzalnej alokacji instytucjonalnej.
Czy ETF na Solanę może bezpośrednio zwiększyć płynność SOL?
Potencjalnie tak, ale efekt zależy od skali.
ETF tworzy kolejne miejsce, poprzez które inwestorzy mogą wyrażać popyt na ekspozycję na SOL. Jeśli netto tworzenie stanie się duże, upoważnieni uczestnicy i animatorzy rynku mogą potrzebować uzyskać lub zabezpieczyć ekspozycję na SOL, tworząc dodatkową interakcję między rynkiem papierów wartościowych a bazowym rynkiem kryptowalut.
Przy umiarkowanym AUM mechanizm ten pozostaje niewielki w stosunku do globalnej aktywności handlowej SOL. ETF może nadal poprawić lokalny dostęp do rynku, nie stając się głównym źródłem odkrywania cen.
Istnieje również ważne rozróżnienie między płynnością ETF a płynnością aktywa bazowego. Produkt może wykazywać zdrowy obrót, ponieważ animatorzy rynku efektywnie handlują jego akcjami, nawet gdy aktywa bazowe funduszu pozostają stosunkowo niewielkie.
Z tego powodu sam obrót nie powinien być używany jako dowód dużych napływów kapitału.
MEXC View: Zatwierdzenie ETF to dopiero początek odkrywania cen
Kluczowe pytanie dla SOL nie brzmi już, czy regulowany ETF Solana może istnieć w Hongkongu. Rynek już na to odpowiedział. Ważniejszą kwestią jest to, czy regulowany dostęp może generować trwałe alokacje wystarczająco duże, by wpływać na płynność i zachowania portfeli instytucjonalnych.
Wejście Pando tworzy lepszy test, ponieważ Hongkong ma teraz konkurencję emitentów, a nie pojedynczy produkt. Jeśli łączne aktywa pod zarządzaniem znacznie wzrosną, zamiast jedynie przepływać między funduszami, będzie to silniejszy dowód, że sam rynek inwestycyjny rośnie.
Dla szerszego sektora ETF kryptowalutowych to rozróżnienie jest ważne. Zatwierdzenie regulacyjne ustanawia infrastrukturę. Przepływy kapitału ustanawiają dopasowanie produktu do rynku.
Wskaźniki warte obserwacji to zatem tworzenie netto, łączne aktywa pod zarządzaniem w kategorii, spready oraz odsetek aktywności reprezentowany przez prawdziwie nowy kapitał. Te dane powiedzą więcej o instytucjonalnej adopcji SOL niż liczba notowanych ETF-ów.
Ryzyka i ograniczenia
Kilka ograniczeń sprawia, że porównania z ETF-ami Bitcoin są szczególnie trudne.
- Ryzyko skali rynku: ekosystem ETF-ów w Hongkongu różni się wielkością i dystrybucją od rynku amerykańskiego.
- Ryzyko popytu: regulowany dostęp nie gwarantuje, że inwestorzy instytucjonalni mają mandaty alokacyjne na SOL.
- Zmienność SOL: wyższa zmienność może ograniczać wielkość pozycji w konserwatywnych portfelach.
- Ryzyko śledzenia: zwroty funduszu mogą odbiegać od bazowego SOL z powodu opłat i mechaniki operacyjnej.
- Koncentracja płynności: silne obroty na giełdzie niekoniecznie oznaczają duże napływy do funduszy.
- Ryzyko regulacyjne: przepisy dotyczące inwestycji w aktywa wirtualne mogą nadal ewoluować.
- Ryzyko sieci: popyt na ETF Solana jest ostatecznie narażony na kondycję ekonomiczną i techniczną bazowej sieci.
Staking to kolejny czynnik strukturalny. SOL naturalnie oferuje ekonomię stakingu na poziomie protokołu. W zależności od tego, jak ETF obsługuje lub nie obsługuje tych nagród, inwestorzy mogą porównywać wygodę funduszu z kosztem alternatywnym bezpośredniego posiadania SOL.
To sprawia, że struktura produktu jest ważniejsza dla SOL niż dla Bitcoin.
Drugi ETF Solana w Hongkongu to test popytu
Uruchomienie hongkońskiego ETF Solana firmy Pando rozszerza regulowaną infrastrukturę dostępną dla inwestorów chcących ekspozycji na SOL, ale nie należy tego interpretować jako dowodu, że rozpoczęła się fala instytucjonalnego kapitału na wzór Bitcoina.
Hongkong ma już ważny punkt odniesienia. ETF Solana ChinaAMC działa od października 2025 r. i 12 października 2026 r. odnotował około 4,20 mln USD wartości aktywów netto. Liczba ta pokazuje obie strony historii: regulowane produkty SOL mogą z powodzeniem działać w ramach rynku papierów wartościowych, ale sama dostępność regulacyjna nie wygenerowała jeszcze akumulacji aktywów na skalę Bitcoina.
Drugi produkt czyni rynek bardziej interesującym, ponieważ wprowadza konkurencję emitentów. Opłaty, dystrybucja, animowanie rynku i świadomość inwestorów mogą się poprawić, gdy więcej niż jeden dostawca konkuruje o aktywa.
Kolejny etap historii zaczyna się zatem po 13 października. Jeśli łączne aktywa ETF Solana będą stale rosnąć, tworzenie netto utrzyma się, a płynność poprawi się bez prostego przenoszenia aktywów między produktami, Hongkong będzie miał silniejszy dowód, że SOL rozwija prawdziwy kanał alokacji instytucjonalnej.
Jeśli popyt pozostanie ograniczony, wniosek będzie równie użyteczny: zatwierdzenie ETF altcoinów i adopcja instytucjonalna to dwa odrębne kamienie milowe. Dla rynku ETF Solana w Hongkongu notowanie otwiera drzwi; rzeczywiste przepływy zdecydują, czy instytucje przez nie przejdą.
Źródła
Hong Kong Exchanges and Clearing — notowanie i ustalenia dotyczące obrotu ETF Pando Solana:
https://www.hkex.com.hk/
Hong Kong Exchanges and Clearing — dopuszczenie akcji ETF Pando Solana:
https://www.hkex.com.hk/Services/Circulars-and-Notices/Participant-and-Members-Circulars
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.