Zdecydowane zwycięstwo Partii Demokratycznej w wyborach śródokresowych w USA sprowadziło na ziemię serię zagranicznych „importowanych ryzyk”, a logika globalnego wyceniania aktywów po cichu się zmienia.
Zespół Cao Liulonga z Western Securities uważa, że po rozstrzygnięciu wyników wyborów śródokresowych obawy rynku dotyczące spowolnienia tempa budowy amerykańskich centrów danych AI (AIDC) nasiliły się, a w połączeniu z oczekiwaniami złagodzenia stosunków USA-Iran rentowność amerykańskich obligacji skarbowych i dolar osłabiły się równocześnie. Zwycięski program Partii Demokratycznej – zakończenie konfliktu USA-Iran i opóźnienie budowy AIDC – wskazuje na średnioterminowy trend słabego dolara, a wygaśnięcie tymczasowego finansowania na koniec roku i gra wokół limitu zadłużenia na początku przyszłego roku dodatkowo wzmacniają to okno.
Za oczekiwaniem spowolnienia zagranicznej AI kryje się głębszy konflikt podziału interesów między firmami technologicznymi, społeczeństwem i rządem – problem strukturalny, który trudno rozwiązać w krótkim okresie. W przeciwieństwie do tego krajowe wielkie firmy technologiczne mają niższą bazę nakładów inwestycyjnych i znacznie lepsze koszty finansowania, a chiński i amerykański przemysł AI po cichu otwierają okno narracyjne „Wschód rośnie, Zachód upada”. Raport badawczy Western Securities odpowiednio podtrzymuje strategicznie byczą perspektywę wobec hongkońskich akcji internetowych.
Wybory śródokresowe rozstrzygnięte, „importowane ryzyka” zaczynają się materializować
Po zdecydowanym zwycięstwie Partii Demokratycznej w wyborach śródokresowych w USA wcześniej ostrzegane przez rynek zagraniczne importowane ryzyka zaczęły stopniowo się urzeczywistniać. Rynek amerykański obawia się, że tempo budowy AIDC zostanie zahamowane, podczas gdy oczekiwania złagodzenia stosunków USA-Iran nasilają się, wywierając jednoczesną presję na rentowność amerykańskich obligacji skarbowych i dolara.
Rozstrzygnięcie wyborów nie oznacza, że zagraniczna zmienność osłabnie. Po zwycięstwie Partia Demokratyczna podkreśliła kluczowy przegląd projektów centrów danych; cały proces wciąż znajduje się na etapie fermentacji nastrojów i w przyszłości mogą nadal występować wahania. Biorąc pod uwagę, że wciąż znajdujemy się w cyklu podwyżek stóp procentowych, zagranicznej zmienności rynkowej nie należy lekceważyć.
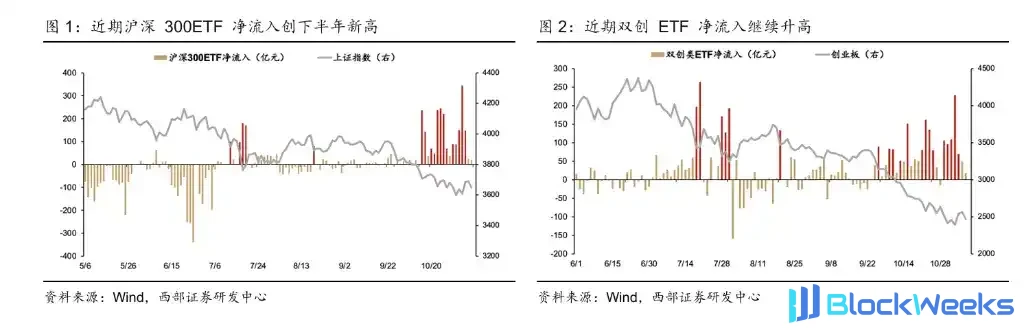
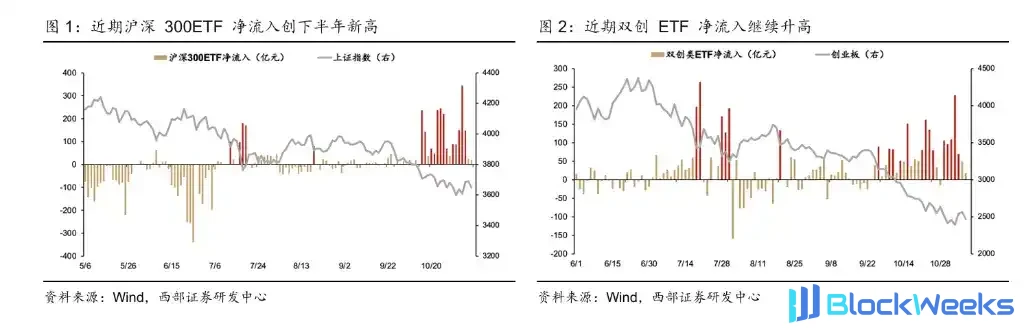
Dla akcji A zewnętrzne importowane ryzyka pozostają, ale obszar dna stopniowo się wyjaśnia. Wsparcie polityczne wyraźnie wzrosło – 6 listopada premier Li Qiang ze Rady Państwa przewodniczył posiedzeniu wykonawczemu Rady Państwa, wyraźnie wymagając „usprawnienia mechanizmu stabilizowania rynku kapitałowego, wzmocnienia wewnętrznej stabilności giełdy i promowania stabilnego i zdrowego rozwoju rynku kapitałowego”; „Raport Rady Państwa o pracy finansowej”, przedłożony Komitetowi Stałemu Ogólnokrajowego Zgromadzenia Ludowego do rozpatrzenia 3 listopada, również powtórzył odpowiednie stwierdzenia. Jednocześnie szerokie ETF-y nadal odnotowują napływy netto o wysokiej intensywności, tworząc wsparcie na dnie – główne szerokie ETF-y odnotowały napływy netto przez 25 kolejnych sesji handlowych od 28 września do 6 listopada, o łącznej skali ponad 414,9 mld juanów w ujęciu ETF-ów CSI 300 i dual-innovation, a średni dzienny napływ netto ETF-ów CSI 300 niedawno osiągnął nowy półroczny szczyt.
Zwycięstwo Demokratów wzmacnia średnioterminowy trend słabego dolara
Poza krótkoterminowymi wahaniami rynkowymi na większą uwagę zasługuje trend średnioterminowy. Doświadczenie historyczne pokazuje, że po zwycięstwie Partii Demokratycznej w wyborach śródokresowych dolar ma tendencję do względnego osłabienia; po zwycięstwie Partii Republikańskiej dolar ma tendencję do umocnienia. Wyniki kilku minionych wyborów związanych z rządami lub kandydowaniem Trumpa również potwierdzają ten wzorzec.
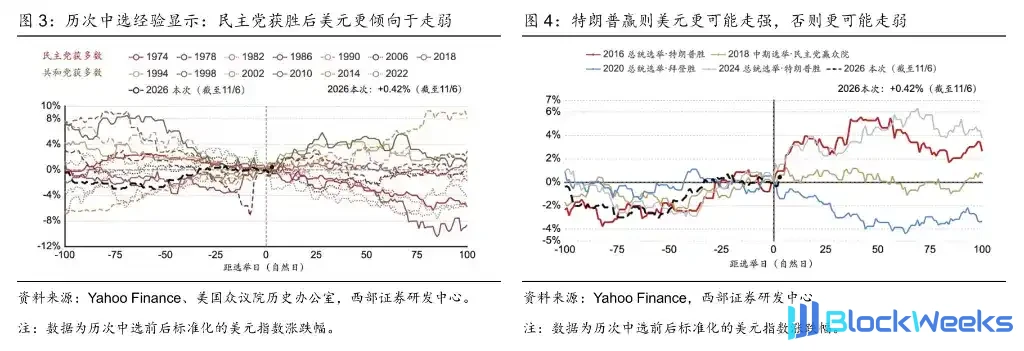
Istnieje również wsparcie na poziomie logicznym. Kluczowe kwestie wspierające zwycięstwo Partii Demokratycznej—zakończenie konfliktu USA-Iran i opóźnienie budowy AIDC—wszystkie stanowią czynniki ciągnące dolara w dół, a ceny ropy naftowej niedawno zaczęły odzwierciedlać oczekiwania na ochłodzenie geopolityczne. Jednocześnie Partia Demokratyczna jest bardziej skłonna do zwiększenia wydatków na obszary opieki społecznej, takie jak opieka zdrowotna i edukacja, co dodatkowo zwiększy presję fiskalną i wywoła obawy rynku o trwałość polityki fiskalnej USA.
Pod względem czasu kluczowej uwagi wymagają wygaśnięcie tymczasowego finansowania 11 grudnia oraz kwestia limitu zadłużenia rządu oczekiwana około pierwszego kwartału 2027 roku. Kwestia limitu zadłużenia najprawdopodobniej zostanie ostatecznie rozwiązana, ale proces przeciągania liny między obiema partiami może stworzyć okno transakcyjne dla „słabego dolara”.
Spowolnienie budowy AIDC: głosy na powierzchni, podatki pod spodem
W tej rundzie oczekiwanego spowolnienia budowy centrów danych AI publiczne niezadowolenie jest jedynie zjawiskiem powierzchniowym; głębsza sprzeczność leży w braku równowagi w strukturze dystrybucji interesów fiskalnych.
Udział przedopodatkowych zysków amerykańskich przedsiębiorstw w PKB osiągnął rekordowy poziom, jednak dochody z podatku dochodowego od osób prawnych spadły gwałtownie z poprzedniego szczytu do około 380 miliardów dolarów, wyraźnie poniżej ścieżki prognozowanej przez Biuro Budżetowe Kongresu (CBO) na początku roku. Jednorazowa polityka odliczenia przedopodatkowego dostępna dla inwestycji w centra danych jest jednym z ważnych powodów tej luki—im więcej firmy wydają w bieżącym okresie, tym mniej jest podlegającego opodatkowaniu zysku, a rzeczywiste dochody podatkowe rządu są odpowiednio pod presją. Innymi słowy, korzyści z budowy infrastruktury AI są przechwytywane przez duże firmy technologiczne, podczas gdy koszty społeczne i straty podatkowe są ponoszone wspólnie przez społeczeństwo i rząd.

Partia Demokratyczna wykorzystuje wybory śródokresowe jako punkt wyjścia, a jej główna logika polega na dokończeniu redystrybucji interesów, a nie na zakończeniu samej budowy AI. W krótkim okresie ta zmiana najprawdopodobniej stworzy rytmiczne zakłócenia w tempie budowy centrów danych. Ten trend jest już widoczny: odsetek ustaw ograniczających związanych z centrami danych w 2026 roku wyraźnie wzrósł. Istnieją trzy kluczowe punkty obserwacyjne na przyszłość: raport ERCOT, który ma zostać opublikowany 10 grudnia 2026 roku, odpowiednie zmiany legislacyjne po otwarciu legislatury stanowej 12 stycznia 2027 roku oraz środki administracyjne po objęciu urzędu przez nowego gubernatora 19 stycznia.
Chińskie i amerykańskie AI wchodzą w okno narracyjne „Wschód wznosi się, Zachód upada”
Wątpliwości dotyczące spowolnienia, przed którymi stoją zagraniczne AI, obiektywnie zapewniają krajowym AI możliwość ponownego opowiedzenia narracji „Wschód wznosi się, Zachód upada”, przy czym główne różnice leżą w dwóch wymiarach: presji wydatków kapitałowych i kosztów finansowania.
Na poziomie wydatków kapitałowych absolutna baza krajowych dużych firm technologicznych jest znacznie niższa niż zagranicznych firm chmurowych, a presja spowolnienia jest stosunkowo mniejsza. Dane pokazują, że w 2026 roku wydatki kapitałowe amerykańskich firm chmurowych generalnie przekraczają operacyjne przepływy pieniężne, a sytuacja ma się dalej pogarszać w 2027 roku; podczas gdy krajowe firmy chmurowe mają odnotować poprawę w 2027 roku.

Na poziomie kosztów finansowania różnica między chińskimi a amerykańskimi dostawcami usług chmurowych jest szczególnie wyraźna. Wiodące chińskie grupy dostawców usług chmurowych opierają się głównie na finansowaniu w juanach, którego koszty są znacznie niższe – biorąc za przykład Alibabę, według stanu na marzec 2026 r. średnie ważone oprocentowanie jej krótkoterminowych i długoterminowych kredytów bankowych denominowanych w juanach wynosiło jedynie odpowiednio 1,5% i 2,5%. Natomiast za granicą wysokooprocentowany dług w dolarach amerykańskich stał się istotnym ograniczeniem dla ekspansji AIDC: obligacje nowo wyemitowane przez Oracle w listopadzie 2026 r. miały kupony sięgające 7%–8,65%, podczas gdy zwykłe obligacje CoreWeave miały kupony w przedziale 8,5%–9,75%.

Ta różnica strukturalna sprawia, że krajowy łańcuch przemysłu AI jest stosunkowo bardziej odporny na ryzyko, a oczekiwania dotyczące wzrostu są bardziej stabilne.
Okno alokacji strategicznej: utrzymanie byczego nastawienia do akcji internetowych w Hongkongu
Raport Western Securities argumentuje, że choć importowane z zagranicy ryzyka zakłócają globalny apetyt na ryzyko, otwierają one również okno narracyjne dla krajowego „wyprzedzania na zakręcie”; okno czasowe stopniowego osłabienia dolara amerykańskiego po wyborach stanowi strategiczną okazję do zwiększenia alokacji w akcje internetowe w Hongkongu.
Raport porządkuje alokację wokół trzech głównych linii:
Nieruchomości i konsumpcja: Jeśli zagraniczna płynność osiągnie punkt zwrotny, a otoczenie zewnętrzne się poprawi, oczekuje się przyspieszonego wdrożenia szeregu krajowych polityk fiskalnych, wspierających ceny mieszkań i naprawę bilansów sektora gospodarstw domowych. Raport uważa, że wówczas niektóre akcje spółek nieruchomościowych mogą mieć potencjał wzrostu dwukrotnego lub większego, a sektor konsumpcyjny może zmierzać w kierunku „byczego rynku kluczowych aktywów konsumpcyjnych”.
Akcje internetowe w Hongkongu: Jeśli nastąpi szok płynnościowy za granicą, akcje w Hongkongu mogą odpowiednio znacząco się skorygować; jeśli zagraniczna płynność osiągnie punkt zwrotny, oczekuje się, że akcje w Hongkongu wejdą w fazę ponownej wyceny – po uruchomieniu QE przez Rezerwę Federalną w marcu 2020 r. akcje w Hongkongu wzrosły następnie o ponad 170%. Krajowy łańcuch mocy obliczeniowej w kontekście samowystarczalności i kontrolowalności również powinien się równolegle odbudować.
Złoto i metale nieżelazne: Jeśli zmaterializuje się szok płynnościowy za granicą, złoto i metale nieżelazne znajdą się pod przejściową presją; jeśli pojawi się punkt zwrotny płynności, oczekuje się powrotu narracji „supercyklu surowcowego”.
Rynki niosą ryzyko, a inwestycje wymagają ostrożności. Niniejszy artykuł nie stanowi osobistej porady inwestycyjnej ani nie uwzględnia szczególnych celów inwestycyjnych, sytuacji finansowej lub potrzeb poszczególnych użytkowników. Użytkownicy powinni rozważyć, czy jakiekolwiek opinie, poglądy lub wnioski zawarte w tym artykule są odpowiednie dla ich konkretnych okoliczności. Inwestowanie na ich podstawie odbywa się na własne ryzyko.