Wniosek w jednym zdaniu: rentowność 10-letnich obligacji skarbowych USA wzrosła do 5,34%, co jest najwyższym poziomem od 2002 roku, i odnotowała najostrzejszy wzrost kwartalny od 32 lat w III kwartale. Ta wyprzedaż jest spotęgowana przez trzy siły – ponowną wycenę wiarygodności polityki, presję podażową wynikającą z rachunku odsetkowego oraz efekt wzmacniający tłocznego pozycjonowania. Ten artykuł traktuje wzrost rentowności amerykańskich obligacji skarbowych jako punkt wyjścia, koncentrując się na jego transmisji do akcji, rynków finansowania, aktywów kryptowalutowych i powiązanych narzędzi ekspresji: w III kwartale BTC i rentowności obligacji rosły razem w rzadkim zjawisku, a napływy kapitału tymczasowo przewyższyły presję stopy dyskontowej; podczas gdy w ciągu ostatniego roku zwroty sześciu narzędzi ekspresji dla „byczego nastawienia do Bitcoina” wszystkie zbiegły się w kierunku samego BTC. Ten artykuł jest kompilacją informacji publicznych i obserwacji branżowych i nie stanowi żadnej porady inwestycyjnej.
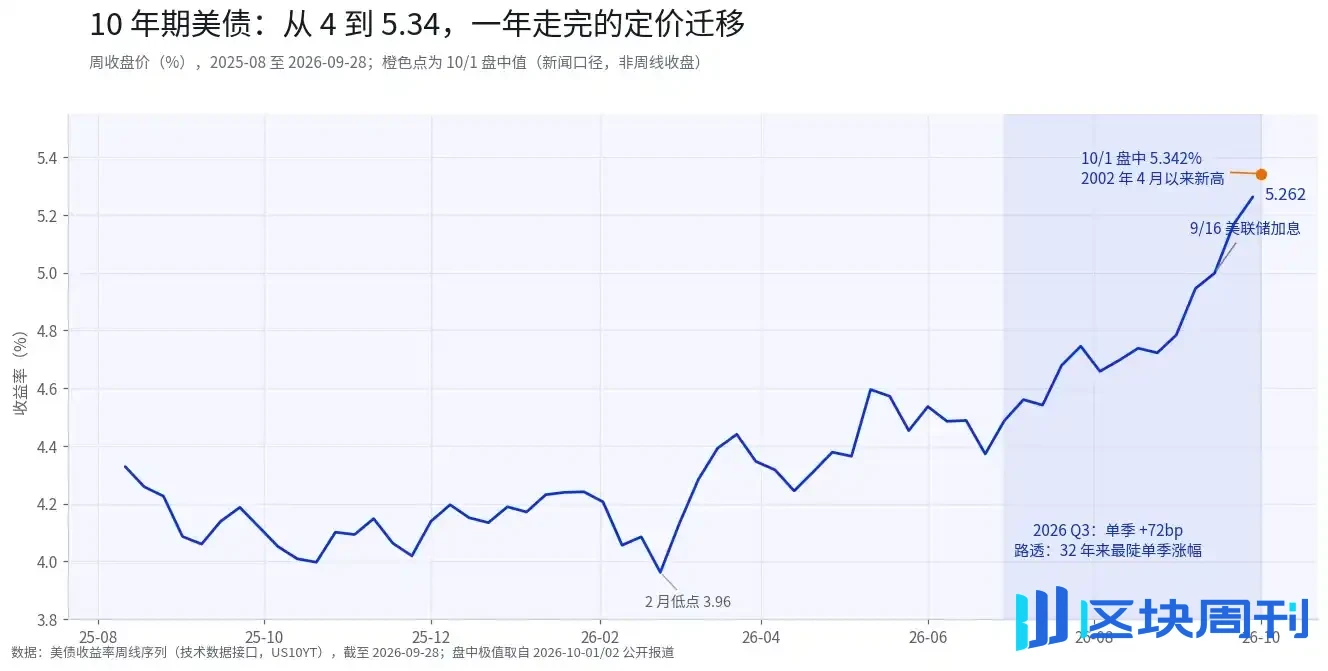
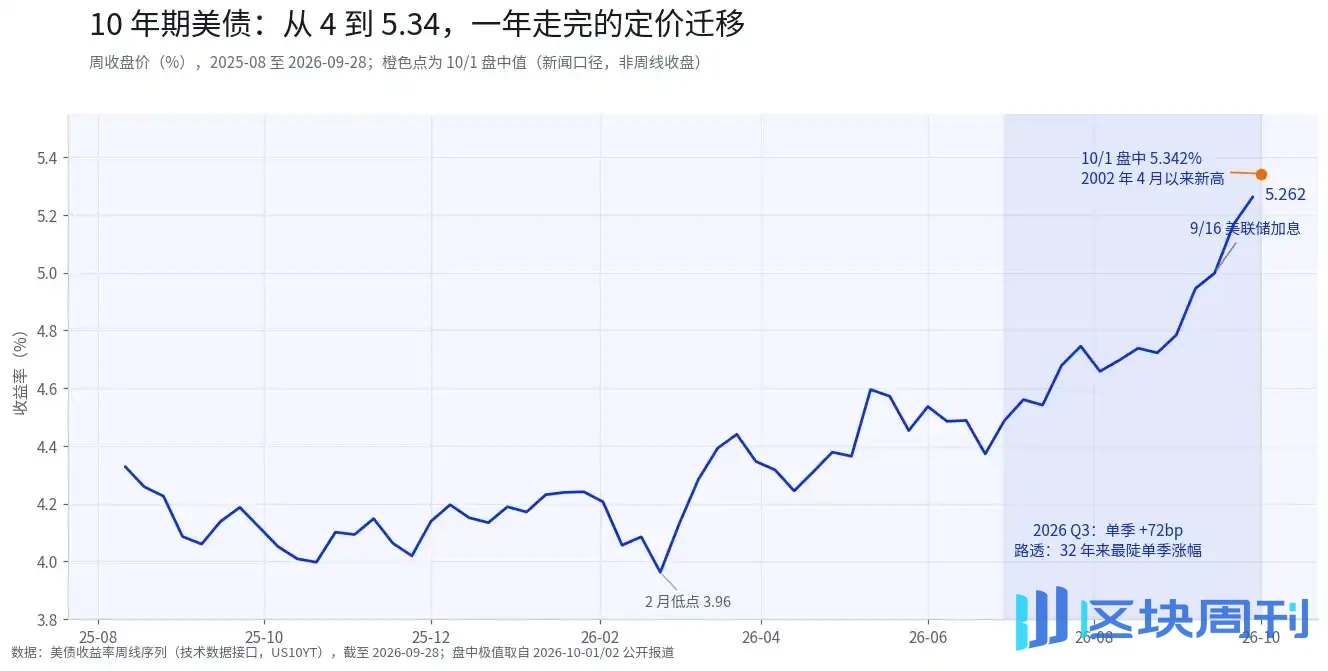
1 października rentowność 10-letnich obligacji skarbowych USA przekroczyła w ciągu dnia 5,34%, przewyższając szczyt z 2007 roku i wracając do najwyższego poziomu od 2002 roku; 30-letnie osiągnęły najwyższy poziom od 2002 roku tego samego dnia, a 2 października notowano je na poziomie 5,63%. Reuters nadał jeszcze ostrzejszą charakterystykę: był to najostrzejszy wzrost kwartalny od 32 lat.
Jednak rynek na zamknięciu wydawał się spokojny. Dow zamknął się na poziomie 50 926,56, co stanowi wzrost o 0,04%; S&P 500 wzrósł o 0,19%; Nasdaq wzrósł o 0,04%. Indeksy odbiły się od spadku o prawie 1% w ciągu dnia, Accenture wzrosło o 16% dzięki zamówieniom AI, a sektor komunikacji optycznej zbiorowo eksplodował.
Rynek obligacji ustanowił rekord historyczny, podczas gdy rynek akcji wzruszył ramionami na zamknięciu. Ten kontrast sam w sobie jest sygnałem: rynek nie wierzy, że rosnące rentowności oznaczają dzień zagłady dla aktywów ryzykownych, ale nie wierzy też, że są one nieistotne. Prawdziwe pytanie brzmi – kto sprzedaje i co jest sprzedawane.
I. Najpierw liczby
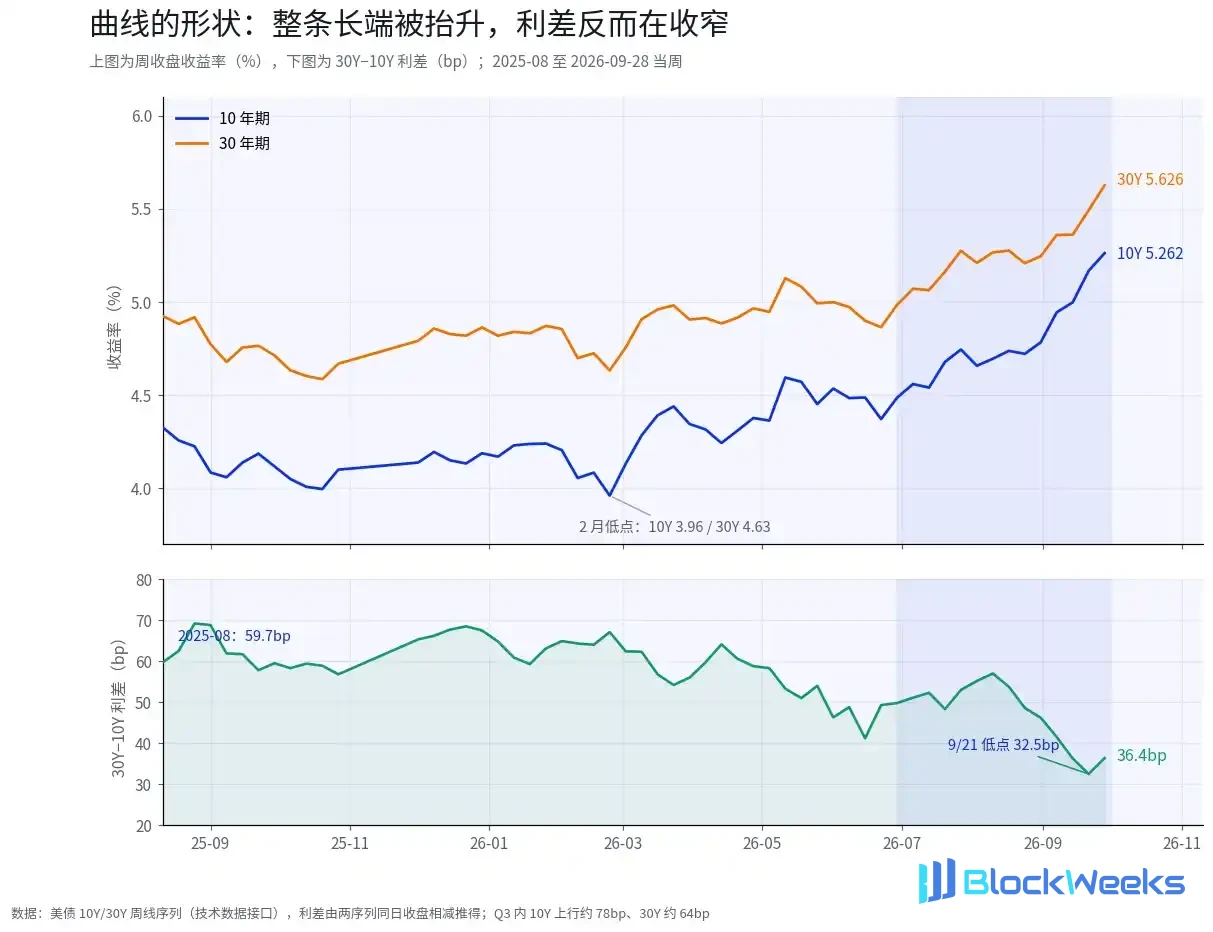
Od sierpnia 2025 do lutego 2026 rentowność 10-letnich obligacji utrzymywała się wokół 4% przez ponad pół roku, z minimum na poziomie 3,96%. Zaczęła rosnąć w marcu i wyraźnie przyspieszyła w III kwartale: w połowie lipca wynosiła jeszcze 4,54%, a w tygodniu 28 września zamknęła się na poziomie 5,262%, co stanowi wzrost o około 72 pb w kwartale. Po podwyżce stóp przez Fed 16 września rentowności nie spadły, a w ostatnim tygodniu września wzrosły o kolejne 26 pb, osiągając w ciągu dnia 5,342% 1 października. 2 października w godzinach azjatyckich spadły nieznacznie do około 5,26%, co Reuters opisał jako „niektórzy kupujący wracają po spadku obligacji”.
30-letnie były bardziej zmienne. Według BTIG, w zaledwie 7 dniach handlowych rentowność 30-letnich wzrosła z 5,25% do 5,69%, co stanowi łączny wzrost o 44 pb; w tym samym okresie Dzienny Indeks Nastrojów (DSI) dla obligacji spadł do 10%, co jest skrajnie pesymistycznym zakresem. 2 października 30-letnie zamknęły się na poziomie 5,623%.
Kształt krzywej zawiera więcej informacji. W III kwartale 10-letnie wzrosły o około 78 pb, 30-letnie o około 64 pb, a spread 30Y-10Y nie wzrósł, lecz spadł, zawężając się z 50 pb do 36,4 pb, a 21 września był tak niski jak 32,5 pb. To nie jest stromienie typu „długi koniec panikuje sam”, ale raczej bliższe temu, że cały długi koniec jest podnoszony synchronicznie – skupienie ponownej wyceny rynkowej może już nie dotyczyć „ile razy Fed jeszcze podniesie stopy”, ale „ile rekompensaty wymaga się za utrzymywanie długoterminowego długu w dolarach amerykańskich”.
To nie jest rynek unikalny dla Stanów Zjednoczonych. Tego samego dnia, 1 października: rentowność 30-letnich brytyjskich obligacji skarbowych osiągnęła 6%, po raz pierwszy od marca 1998 roku; rentowności francuskich obligacji rządowych osiągnęły 18-letni szczyt, a spread 10-letnich obligacji Francji i Niemiec poszerzył się do 146,68 pb, najszerszego poziomu od 2012 roku; japońskie 10-letnie wzrosły do 3,11%. Rentowność Bloomberg Global Aggregate Treasury Total Return Index wzrosła do najwyższego poziomu od 2000 roku, a globalne obligacje straciły około 2,7% od początku roku.
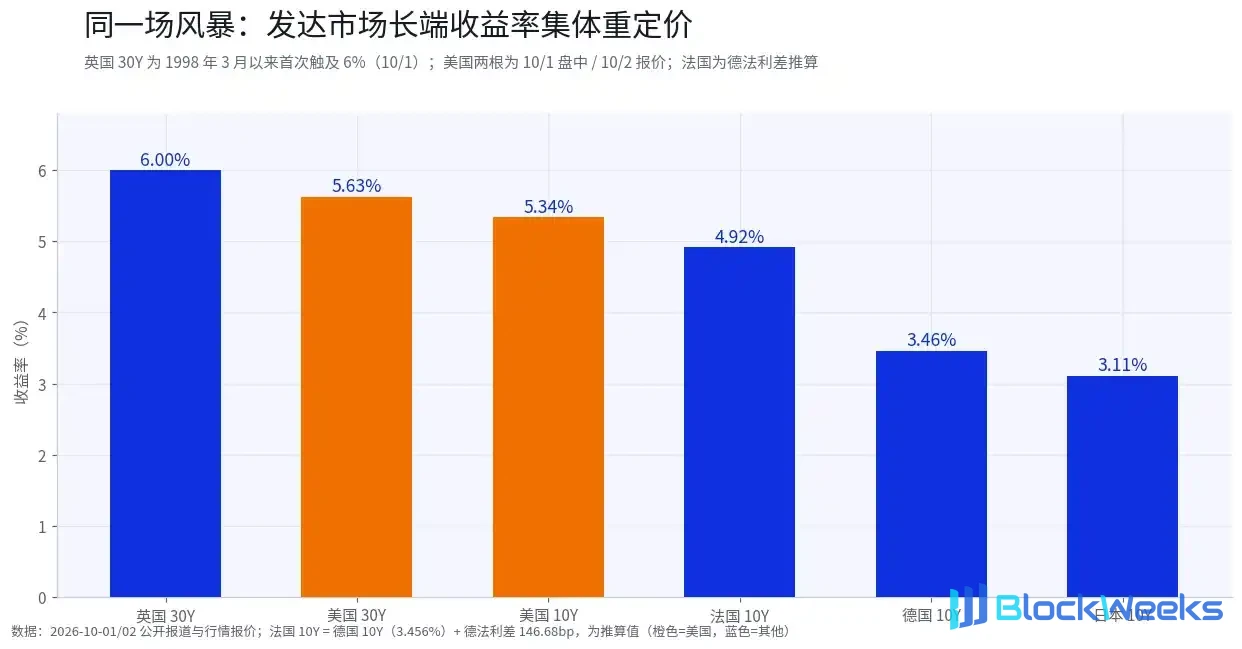
Obligacje skarbowe rynków rozwiniętych zostały w tym samym kwartale zbiorczo wycenione na nowo, co wyklucza pojedyncze wyjaśnienia, takie jak „błąd w polityce jednego kraju”. Pojawia się pytanie: co dokładnie, w tym samym oknie czasowym, jednocześnie podniosło wynagrodzenie terminowe dla wszystkich aktywów dolarowych, funtowych, euro i jenowych.
II. Kto sprzedaje: trzy wyjaśnienia, z dowodami na stole
Na rynku istnieje wiele wyjaśnień tej wyprzedaży, a możliwość prześledzenia dowodów jest bardzo zróżnicowana. Rozłożenie ich na części jest znacznie bardziej użyteczne niż wspólne krzyczenie „bessa na obligacjach”.
Wyjaśnienie pierwsze: Wiarygodność polityki jest dyskontowana. Po podwyżce stóp przez Fed 16 września traderzy obligacji wciąż wyceniali możliwość dalszych podwyżek; konsensus wśród niektórych zarządzających aktywami jest taki, że słabsze dane o zatrudnieniu mogą nie zmienić tego oczekiwania. Szef działu obligacji inwestycyjnych w T. Rowe Price powiedział, że zatrudnienie musi być bliskie zerowego wzrostu lub nawet ujemne, a płace znacznie poniżej oczekiwań, i „poprzeczka jest w rzeczywistości bardzo wysoka”. Steven Blitz, główny ekonomista w TS Lombard, zaproponował bardziej ekstremalny scenariusz: jeśli Fed powtórzy swój „grzech pierworodny” i zbyt wcześnie zmieni kurs, zanim inflacja spadnie, rentowność 10-latek może w nadchodzących latach osiągnąć 8%. 8% to scenariusz ogonowy, ale jego mechanizm jest wart uwagi: jeśli bank centralny łagodzi politykę, zanim inflacja zostanie opanowana, rynek może domagać się rekompensaty poprzez rentowności, a nie komentarze.
Wyjaśnienie drugie: Podaż i rachunek odsetkowy. Płatności odsetkowe amerykańskiego Skarbu Państwa przekroczyły w tym roku fiskalnym 1 bilion dolarów. Im wyższa rentowność, tym droższe staje się refinansowanie; im droższe refinansowanie, tym większa nowa emisja; im większa nowa emisja, tym wyższa wymagana rekompensata w kolejnej rundzie wyceny. Ta pętla może się samowzmacniać bez polegania na nagłych zdarzeniach. Globalna synchroniczność dostarcza wsparcia dla tego wyjaśnienia: Wielka Brytania, Francja i Japonia stoją w obliczu tego samego rodzaju rzeczywistości fiskalnej, a skala wzrostu rentowności zasadniczo odpowiada kruchości przestrzeni fiskalnej każdego kraju. Czterech emitentów suwerennych musiało zaoferować wyższą rekompensatę w tym samym kwartale, a pojedynczy czynnik banku centralnego nie wystarcza, aby to wyjaśnić.

Powyższy wykres to najbardziej bezpośredni dowód ilościowy dla wyjaśnienia drugiego: w III kwartale rentowność 10-latek USA wzrosła o około 77 pb, 30-latek o około 64 pb, 10-latek Niemiec o około 59 pb, 30-latek Wielkiej Brytanii o około 42 pb, a 10-latek Japonii o około 33 pb — wielkości się różnią, ale kierunek jest całkowicie spójny.
Wyjaśnienie trzecie: Zatłoczone pozycje wzmacniają zmienność. Według raportu z 2 października, gwałtowny wzrost krótkich pozycji obstawiających dalszy wzrost rentowności podnosi koszty finansowania repo. Mechanizm ten ma cechy samowzmacniania: im więcej krótkich pozycji, tym droższe staje się finansowanie; im droższe finansowanie, tym więcej zamknięć i stop-lossów; im więcej stop-lossów, tym bardziej prawdopodobne jest przekroczenie rentowności. Na tej podstawie Jonathan Krinsky z BTIG ocenia, że rentowności mogą być blisko granicy taktycznej przestrzeni wzrostu, z możliwością szybkiego cofnięcia w krótkim terminie. Spadek DSI do ekstremalnego odczytu 10% jest sygnałem, że ta siła gromadzi warunki do odwrócenia. Należy rozróżnić: krótkie pozycje, koszty repo i DSI to dane możliwe do prześledzenia, podczas gdy „zatłoczenie prowadzi do przekroczenia, przekroczenie rodzi odwrócenie” to wnioskowanie mechanistyczne.
Te trzy wyjaśnienia nie wykluczają się wzajemnie. Na podstawie istniejących danych publicznych Wyjaśnienie Drugie ma stosunkowo więcej poparcia; Wyjaśnienie Trzecie w większym stopniu odzwierciedla mechanizmy krótkoterminowej zmienności; Wyjaśnienie Pierwsze można uznać za jeden ze scenariuszy ogonowych, wciąż wymagający dalszej weryfikacji na podstawie danych o zatrudnieniu, wyników aukcji i spreadów repo. Rozbieżność rynkowa również istnieje tak jak jest: ci, którzy widzą 8%, skłonni są traktować Wyjaśnienie Pierwsze jako trend; weterani rynku obligacji, którzy po raz pierwszy od sześciu lat są byczo nastawieni do amerykańskich obligacji skarbowych, skłonni są wierzyć, że Wyjaśnienia Drugie i Trzecie samoistnie się skorygują. Współistnienie różnych pozycji na tym samym poziomie cenowym wskazuje, że rozbieżność między długimi i krótkimi pozycjami w pobliżu obecnego poziomu jest silnie skoncentrowana. Wybór, w które wyjaśnienie wierzyć, determinuje, jakiego rodzaju dane obserwować w następnej kolejności.
III. Ścieżka transmisji: Od stopy dyskontowej do kryptowalut
Transmisja rosnących rentowności do różnych aktywów nie przebiega tym samym kanałem.

Akcje: Oczekiwania dotyczące zysków tymczasowo równoważą presję stopy dyskontowej. Rynek z 1 października dostarczył próbki: rentowności osiągnęły w ciągu dnia 5,342%, indeks spadł w ciągu dnia o prawie 1%, następnie Accenture ogłosił 84,5 miliarda dolarów nowych zamówień na cały rok i 22,2 miliarda dolarów zamówień kwartalnych, jego akcje wzrosły o 16%, a główne indeksy zmniejszyły straty do niemal zerowego poziomu. Presja stopy dyskontowej obiektywnie istnieje, ale gdy oczekiwania dotyczące zysków są wystarczająco silne, licznik może tymczasowo zrównoważyć mianownik. Odmienne zdanie BTIG utrzymuje, że zmiana korelacji między rentownościami a Nasdaq jest dwukierunkowa; jeśli rentowności spadną gwałtownie, wcześniej skoncentrowana struktura pozycji może wymagać dostosowania, a podczas gdy szerokość rynku się naprawia, sektory o skoncentrowanych wagach mogą zamiast tego osłabnąć. Zmienność indeksu jest ograniczona, ale struktura wewnętrzna może się zmieniać.
Rynek finansowania: Koszty repo rosną. Zwiększone krótkie pozycje podnoszą koszty repo, co oznacza, że koszty finansowania funduszy lewarowanych rosną. Rynek repo znajduje się na dnie systemu dźwigni dolarowej: fundusze hedgingowe pożyczające papiery wartościowe na zakup obligacji, animatorzy rynku uzupełniający zapasy oraz krótkoterminowe rolki finansowania przedsiębiorstw – wszystkie zależą od tego kanału. Ten kanał jest również istotny dla rynku kryptowalut – stopy finansowania kontraktów wieczystych, dźwignia giełdowa oraz napływy i odpływy stablecoinów są w dół strumienia tych samych warunków finansowania. Napięcie pojawia się najpierw na końcu repo, a aktywa ryzykowne odczuwają presję później.
Akcje w Hongkongu: HKD powiązany z USD, transmisja kosztów finansowania. Dolar hongkoński jest powiązany z dolarem amerykańskim, więc rosnące stopy procentowe w USA będą transmitowane na wyceny akcji w Hongkongu poprzez koszty finansowania, przy czym sektory wzrostowe o dłuższym czasie trwania są dotknięte bardziej bezpośrednio. Indeks Hang Seng Tech miał niewielkie odbicie po podwyżce stóp z 16 września, a następnie spadł, zamykając się 2 października na poziomie 4157,94 punktów, co stanowi spadek o 2,26% w porównaniu z poprzednim dniem. Fundusze południowe są zmienną buforową w tym łańcuchu: ich tempo podąża bardziej za cyklem płynności kontynentalnej niż za wyceną dolara. To, czy fundusze południowe mogą zabezpieczyć się przed presją odpływu kapitału zagranicznego, może być ważnym czynnikiem wpływającym na siłę tego łańcucha transmisji.

Na wykresie dziennym Indeks Hang Seng Tech gwałtownie wzrósł po podwyżce stóp przez Rezerwę Federalną 16 września, a następnie zaczął spadać około października; podczas sesji azjatyckiej 2 października odnotowano 4144,02 punktów, co stanowi spadek o 2,58% (w ujęciu śróddziennym, nie na zamknięciu). Zmienną buforową dla akcji w Hongkongu jest tempo funduszy południowych – należy ono do cyklu płynności kontynentalnej i nie podąża w pełni za wyceną dolara. Siła tego łańcucha transmisji zależy od tego, czy fundusze południowe mogą zabezpieczyć się przed presją stopy dyskontowej kapitału zagranicznego.
Dla kryptowalut: Trzy kanały, kierunki nie są spójne.
Kanał stopy dyskontowej jest negatywny. Rosnące realne stopy procentowe generalnie wywierają presję na aktywa o długim czasie trwania, a BTC strukturalnie coraz bardziej zbliża się do metody wyceny „aktywa długoterminowego bez przepływów pieniężnych”. Pierwsza połowa 2026 roku już to pokazała: w okresie, gdy rentowności oscylowały wokół 4%, BTC i tak spadł ze 117 000 USD do 63 000 USD, głównie z powodu odpływu kapitału i delewarowania—jego wpływ może przewyższać sam kanał stopy dyskontowej. Sugeruje to jedną rzecz: w przypadku aktywów kryptowalutowych pierwsza wrażliwa zmienna może nie być poziom stóp procentowych, lecz kierunek kapitału marginalnego.
Kanał dochodowości jest pozytywny, ale rzadziej omawiany. Im wyższe rentowności amerykańskich obligacji skarbowych, tym grubszy dochód z rezerw dla emitentów stablecoinów, którzy utrzymują krótkoterminowe amerykańskie obligacje skarbowe jako swoje główne aktywo rezerwowe. Badania branżowe dostarczyły odniesienia co do skali: dochód z rezerw Circle w drugim kwartale tego roku wyniósł 668 mln USD, co stanowiło około 95% przychodów, a jego model biznesowy jest podobny do konwersji zobowiązań on-chain na portfele amerykańskich obligacji skarbowych on-chain. Każdy wzrost stóp procentowych pogrubia spread takich „on-chain funduszy rynku pieniężnego”. Koszt ponosi strona posiadacza: po tym, jak stopa wolna od ryzyka przekroczy 5,3%, względny koszt alternatywny utrzymywania zmiennych aktywów jednocześnie rośnie. Pogrubienie dochodów emitenta i wzrost kosztu alternatywnego posiadacza występują w tym samym czasie—to dwustronny wpływ rosnących stóp procentowych na aktywa kryptowalutowe.
Kanał płynności się zacieśnia. Rosnące koszty repo, zakłócenia na rynku finansowania oraz globalne rebalansowanie portfeli wywołane rosnącymi rentownościami obligacji marginalnie wycofują apetyt na ryzyko. Siłą równoważącą ten kanał są ETF-y: raport z końca września mówił, że ETF-y Bitcoin odnotowały 2,4 mld USD napływu netto w pojedynczym tygodniu, pojawiając się w tygodniu, w którym ogłoszono ramy wzajemnej redukcji podatków między Chinami a USA.

W trzecim kwartale pojawiła się kontrintuicyjna scena: rentowności wzrosły o 72 pb, a BTC wzrósł o około 33%. W ujęciu tygodniowym BTC wzrósł z około 63 600 USD na koniec czerwca do 84 700 USD w tygodniu 28 września, z jednodniowym skokiem o 23,7% w tygodniu 10 sierpnia. Stoi to w bezpośredniej sprzeczności z intuicją, że „rosnące rentowności są niedźwiedzie dla kryptowalut”. ››

Porównując tygodniowe zyski i straty w ciągu ostatniego roku tydzień po tygodniu: w trzecim kwartale rosnące rentowności i zyski BTC prawie zawsze pojawiały się jednocześnie; ale patrząc na cały rok, związek między nimi był czasami dodatni, a czasami ujemny, trudny do ustabilizowania. To znaczy, jednoczesne wzrosty były zjawiskiem specyficznym dla trzeciego kwartału, a nie niezawodną regułą. Gdyby oba stabilnie poruszały się odwrotnie, „rosnące rentowności są niedźwiedzie dla BTC” byłoby niemal zdrowym rozsądkiem; gdyby stabilnie rosły razem, BTC całkowicie stałby się rodzajem aktywa ryzykownego. Obecnie nie zachodzi żaden z tych przypadków—jedną z możliwości jest to, że dominujący czynnik napędzający BTC w trzecim kwartale się zmienił, a stopy procentowe wycofały się na relatywnie drugorzędną pozycję.

Na wykresie dziennym BTC nie spadł po podwyżce stóp procentowych 16 września, przyspieszył wzrost pod koniec września i zamknął się na poziomie 84 469 USD 1 października. Na rynku istnieją trzy wyjaśnienia tego zsynchronizowanego wzrostu. Pierwsze jest inflacyjne: wzrosty nominalnych stóp procentowych są częściowo absorbowane przez oczekiwania inflacyjne—sytuacja na Bliskim Wschodzie chwilowo wypchnęła WTI powyżej 100 USD, po czym nastąpił spadek—aktywa nominalne są zazwyczaj bardziej preferowane w środowisku inflacyjnym. Drugie jest wzrostowe: wydatki kapitałowe na AI zwiększają oczekiwania dotyczące zysków i apetyt na ryzyko, rentowności i aktywa ryzykowne rosną razem, a amerykański rynek akcji pokazał dokładnie taką kombinację podczas sesji śróddziennej 1 października. Trzecie jest płynnościowe: ciągłe napływy netto do ETF-ów w połączeniu z wdrożeniem ram wzajemnej redukcji podatków między Chinami a USA, przy czym warunki płynnościowe tymczasowo przewyższyły stopę dyskontową.
Trzy wyjaśnienia są obecnie trudne do oceny na podstawie samych istniejących danych, ale ich solidność różni się: pierwsze dwa opierają się na zmianach fundamentalnych, podczas gdy trzecie opiera się na przepływach kapitału, a to drugie może odwrócić się szybciej. Jednym z sygnałów krzyżowych wartych śledzenia jest: jeśli rentowności będą nadal rosnąć, podczas gdy napływy do ETF-ów znacznie zwolnią, może to oznaczać, że sytuacja opisana w trzecim wyjaśnieniu ustępuje—wtedy wpływ kanału stopy dyskontowej może ponownie się rozszerzyć.
IV. 113 000 USD: Warunki wstępne ceny docelowej Citibanku
1 października Citibank podniósł swoją 12-miesięczną cenę docelową dla Bitcoina z 82 000 USD do 113 000 USD, a dla Ethereum z 2 240 USD do 3 028 USD, i oczekuje napływów netto w wysokości około 5 miliardów USD do produktów inwestycyjnych kryptowalut w ciągu najbliższych 12 miesięcy. W dniu publikacji raportu spot BTC był notowany na poziomie 83 251 USD (podstawa Citibanku), około 35,7% od nowej ceny docelowej. Tego samego dnia rentowność 10-letnich obligacji skarbowych USA osiągnęła nowy maksymalny poziom od 2002 roku—raport badawczy i rynek nadały przeciwne tony.
Sposobem na umieszczenie obu w tych samych ramach jest rozróżnienie wymiaru czasowego. Napływ netto w wysokości 5 miliardów USD to kwestia przepływu w ciągu 12 miesięcy, podczas gdy 5,34% to kwestia ceny na tydzień; oba mogą być prawdziwe jednocześnie. Ta cena docelowa implikuje trzy warunki wstępne: napływy netto do ETF-ów utrzymują się (obecnie materializują się i przyspieszają, z jednorazowym napływem w wysokości 2,4 miliarda USD w ciągu jednego tygodnia, który miał miejsce zaledwie kilka dni przed publikacją raportu); dolar i realne stopy procentowe pozostają kontrolowane, bez szoku stopy dyskontowej (obecnie testowane—po podwyżce stóp procentowych traderzy nadal wyceniają więcej podwyżek, a 30-letnie obligacje osiągnęły 24-letni maksymalny poziom); regulacje i nastroje ryzyka pozostają stabilne (neutralne).
Dla tej ceny docelowej bardziej warte uwagi nie jest sama liczba, ale jej warunki ważności. W ciągu najbliższych kilku tygodni wystarczy obserwować dwie rzeczy: czy realne stopy procentowe ponownie osiągną nowe maksima; oraz czy tygodniowe napływy do ETF-ów znacznie spadną z poziomu miliardów dolarów. Jeśli oba warunki się utrzymają, ta ścieżka pozostaje ważna; jeśli którykolwiek znacznie osłabnie, wartość referencyjna tej ceny docelowej może spaść, a wycena rynkowa może powrócić do handlu w przedziale.
V. Wyniki sześciu typów instrumentów związanych z Bitcoinem w ciągu ostatniego roku
Ten sam osąd—byczy na Bitcoina—można wyrazić poprzez sześć typów instrumentów o całkowicie różnych strukturach. Ta sekcja porównuje wyniki sześciu typów instrumentów w ciągu ostatniego roku: jak bardzo różnią się wyniki, gdy instrumenty się różnią. Co do tego, który typ wybrać, to zależy od struktury pozycji i tolerancji na obsunięcia każdej osoby; to nie jest pytanie, na które ten artykuł może odpowiedzieć, ani nie powinien. Wszystkie liczby pochodzą z publicznych danych rynkowych i raportów finansowych, z cenami na zamknięcie amerykańskiego rynku akcji 1 października (nie uwzględniono przedrynku 2 października), a zyski/straty na podstawie zamknięcia tygodniowego (tydzień 2025-09-28 do tygodnia 2026-09-28).

Spot i spot ETF-y: bezpośrednio śledzą cenę aktywa. W ciągu ostatniego roku BTC spadł o 24,5%, podczas gdy IBIT spadł o 22,6%, różnica 1,9 punktu procentowego, głównie z powodu opłat i błędu śledzenia. 1 października IBIT zamknął się na poziomie 47,75 USD, ze skalą około 80 miliardów USD. Ten typ instrumentu nie ma wmieszanych zmiennych na poziomie operacyjnym: jeśli osąd makro jest poprawny, zyskuje; jeśli osąd jest błędny, traci, i nie zostanie przepisany przez decyzje firmy, ani nie ma innych biznesów, które mogłyby zapewnić bufor.
Platformy operacyjne: połączenie przepływów pieniężnych i wolumenu obrotu. Robinhood (HOOD) zamknął się 1 października na poziomie 111,15 USD, spadając o 8,7% w ciągu ostatniego roku i o 3,5% od początku roku w 2026 r., co stanowi najmniejszy spadek w grupie platform operacyjnych. Tolerancja, jaką daje mu rynek, jest związana z jego strukturą przychodów: przychody w roku obrotowym 2025 wyniosły 4,47 mld USD (+52%), zysk netto wyniósł 1,88 mld USD, a kryptowaluty stanowią tylko jedną z jego linii biznesowych. Zmienność kwartalna pozostaje znacząca — przychody w I kwartale 2026 r. wyniosły 1,067 mld USD, spadając do 535 mln USD w II kwartale — jest to normalne dla działalności tradingowej, a nie pogorszenie operacyjne.
Coinbase (COIN) zamknął się 1 października na poziomie 189,29 USD, spadając o 39,4% w ciągu ostatniego roku i o 20,0% od początku roku w 2026 r., co stanowi wersję w tej samej grupie o wyższej zależności od wolumenu obrotu kryptowalutami, a jego spadek jest również głębszy. Przychody w roku obrotowym 2025 wyniosły 7,18 mld USD (+9,4%), przy wyraźnie spowalniającym wzroście; w I i II kwartale 2026 r. odnotował straty netto wynoszące odpowiednio 394 mln USD i 359 mln USD, podczas gdy rok obrotowy 2025 wciąż przyniósł całoroczny zysk w wysokości 1,26 mld USD. W okresie, gdy BTC spadł ze 117 000 USD do 85 000 USD, wolumen obrotu i wartość godziwa posiadanych aktywów znalazły się jednocześnie pod presją, a rachunek wyników zmieniał się szybciej niż cena akcji. W jakim stopniu ten spadek jest nadreakcją, wymaga weryfikacji na podstawie danych o wolumenie obrotu w kolejnych raportach finansowych; trudno to stwierdzić na podstawie samej ceny akcji.
W pierwszej połowie 2026 r. przychody i zysk netto HOOD były dodatnie, COIN miał największą skalę przychodów, ale odnotował stratę, a łączny zysk netto CRCL za dwa kwartały wyniósł około 104 mln USD.

W pierwszej połowie 2026 r. przychody i zysk netto HOOD były dodatnie, COIN miał największą skalę przychodów, ale odnotował stratę, a łączny zysk netto CRCL za dwa kwartały wyniósł około 104 mln USD.
Emitenci stablecoinów: pośredni beneficjenci rosnących stóp procentowych. Circle (CRCL) zamknął się 1 października na poziomie 82,91 USD, spadając o 34,7% w ciągu ostatniego roku i o 0,7% od początku roku w 2026 r. Przychody w roku obrotowym 2025 wyniosły 2,75 mld USD (+64%), przy całorocznej stracie netto wynoszącej 70 mln USD; w I i II kwartale 2026 r. zysk netto stał się dodatni (55,25 mln USD i 48,22 mln USD), przy marży netto wynoszącej około 7%. Logika jest prosta: przychody z rezerw stanowią około 95% przychodów, a każdy wzrost stóp procentowych pogrubia spread w tym biznesie. Jednak cena akcji spadła o 34,7% w ciągu ostatniego roku — rynek martwi się o dwie inne rzeczy: poziom wyceny i koszty dystrybucji, a sprzyjający wiatr ze strony stóp procentowych nie wystarcza, aby je w pełni pokryć. Circle jednocześnie ponosi dwie przeciwstawne siły: im wyższa stopa procentowa, tym grubszy przychód z rezerw; im wyższa stopa procentowa, tym wyższy koszt alternatywny dla posiadaczy trzymających stablecoiny. Względna siła obu może być ważnym czynnikiem wpływającym na przyszły kierunek modelu biznesowego stablecoinów.

Dźwigniowe proxy i akcje spółek wydobywczych: instrumenty o wysokiej elastyczności. Strategy (MSTR) zamknął się 1 października na poziomie 160,50 USD, spadając o 48,1% w ciągu ostatniego roku i rosnąc o 2,1% od początku roku w 2026 r. Jego spadek w ciągu ostatniego roku przewyższył sam BTC, a zmienność została również wzmocniona w fazie odbicia. To właśnie jest cecha instrumentów dźwigniowych: duże wahania mogą występować w obu kierunkach.
Akcje spółek wydobywczych zapewniają inny kąt obserwacji. MARA zamknęła się 1 października na poziomie 11,21 USD, spadając o 30,5% w ciągu ostatniego roku i rosnąc o 13,1% od początku roku w 2026 r.; CLSK zamknęła się na poziomie 12,52 USD, spadając o 3,4% w ciągu ostatniego roku i rosnąc o 8,4% od początku roku w 2026 r. Obie spółki osiągnęły lepsze wyniki niż BTC od początku roku 2026, ale ich wyniki w ciągu ostatniego roku znacznie się rozeszły: spadek CLSK był znacznie mniejszy niż MARA. Wycena akcji spółek wydobywczych obejmuje jednocześnie ekspansję mocy obliczeniowej, koszty energii elektrycznej i ekonomikę jednostkową po halvingu, a jej powiązanie z cenami monet nie jest stabilne — postrzeganie ich jako „taniego substytutu” BTC nie znalazło potwierdzenia w danych z ostatniego roku.
Luka zwrotu wśród sześciu typów instrumentów zmniejszyła się wszechstronnie: w ciągu ostatniego roku BTC spadł o 24,5%, a pozostałe pięć przesunęło się w jego stronę—te o wyższej charakterystyce dźwigni spadły głębiej (MSTR -48,1%), podczas gdy te o bardziej zróżnicowanych źródłach przychodów spadły stosunkowo mniej (HOOD -8,7%, CLSK -3,4%), i żaden nie wyrwał się z niezależnym trendem. Różnice między instrumentami to zasadniczo różnice w charakterystyce ryzyka: historycznie w podobnych środowiskach instrumenty o wyższej elastyczności często rosły bardziej; natomiast w fazach zdominowanych przez presję stóp dyskontowych ich obsunięcia były zwykle głębsze. Same różnice nie dotyczą wyższości czy niższości, ale posiadacze muszą być świadomi, na jaką charakterystykę ryzyka są narażeni.
VI. Lista obserwacyjna
W nadchodzących tygodniach poniższe sygnały są ważniejsze niż poziom rentowności.
VII. Ostateczne przemyślenia
Gwałtowny wzrost rentowności jest łatwo odczytywany jako jedna z dwóch skrajnych narracji: albo „złe wieści się wyczerpały”, albo „apokalipsa rynku obligacji”. Ta runda działań rynkowych daje trzecią odpowiedź—waga wyceny przesuwa się z polityki pieniężnej na rzeczywistość fiskalną. Ten proces nie ma dzwonka końcowego, tylko partie przepływów pieniężnych poddawane ponownej wycenie.
Historia dała nam podobne momenty. Ostatnim razem, gdy rentowność 10-latek stała blisko okrągłego poziomu 5%, rynek również przeszedł debatę „narracja podaży vs. załamanie popytu”, która ostatecznie zakończyła się etapowym wycofaniem rentowności; za szczytem 5,3% w 2007 roku stał zupełnie inny cykl kredytowy. Ten sam poziom, inna struktura—wniosków nie można kopiować w całości. Specyfika tej rundy polega na skali rachunku fiskalnego i jego globalnej synchroniczności, co oznacza, że przestrzeń na wycofanie może być węższa niż sugeruje doświadczenie historyczne.
Dla inwestorów kryptowalutowych konkretne sygnały są bardziej użyteczne niż stanowiska makroekonomiczne. Przeciąganie liny między przepływami kapitału a stopami dyskontowymi wciąż trwa. Jednoczesny wzrost w Q3 pokazuje, że przepływy kapitału tymczasowo mają przewagę, a także pokazuje, że kruchość tego przeciągania liny narasta. W przyszłości kluczowe wskaźniki do obserwacji obejmują rentowność 10-latek, koszty finansowania, wyniki aukcji 30-latek i spready repo, aby ocenić, jak zmienia się względny wpływ między przepływami kapitału a stopami dyskontowymi.
Teraz cofnijmy obiektyw o jeszcze jedną warstwę. Świat, w którym stopa wolna od ryzyka stoi powyżej 5%, ma dla branży kryptowalutowej implikacje wykraczające poza cenę. Rodzima aktywność on-chain musi konkurować z tym nowym benchmarkiem rentowności: rentowność stakingu, spready stablecoinów i wycena produktów RWA—wszystkie muszą odpowiedzieć na to samo pytanie—po odliczeniu zwrotu wolnego od ryzyka, ile wynagrodzenia pozostaje. Nawyk wyceny wykształcony w środowisku zerowych stóp w 2021 roku jest ponownie audytowany punkt po punkcie. Na poziomie emitenta grubszy dochód z rezerw jest sprzyjający; na poziomie aplikacji utrzymanie użytkowników musi przekroczyć dodatkowy próg 5,3%. Pytanie, które branża debatowała przez ostatnie dwa lata—„czym dokładnie są fundamenty”—będzie zmuszone dać bardziej konkretną odpowiedź w tym środowisku stóp.
Co do tego, kto ostatecznie zapłaci ten rachunek, harmonogram aukcji w październiku i spready repo dadzą odpowiedź, zanim zrobi to jakikolwiek komentarz. Na razie pewne jest tylko jedno: przekazanie władzy nad wyceną nie zostało jeszcze zakończone.
Źródła danych
Zastrzeżenie: Treść tego artykułu służy wyłącznie ogólnym celom informacyjnym i komentarzom rynkowym i opiera się na publicznych materiałach dostępnych na dzień opisany w tekście. Odpowiednie dane rynkowe, oczekiwania i prawdopodobieństwa mogą zmieniać się wraz z warunkami rynkowymi. Poglądy i strategie inwestycyjne instytucji trzecich, analityków lub innych osób cytowanych w tym artykule reprezentują jedynie poglądy odpowiednich stron trzecich w określonym czasie i nie reprezentują poglądów ani rekomendacji BIT. Ten artykuł nie stanowi porady inwestycyjnej, badań inwestycyjnych, oferty, zaproszenia ani rekomendacji jakichkolwiek papierów wartościowych, produktów inwestycyjnych lub strategii handlowych, ani nie powinien służyć jako podstawa jakiejkolwiek decyzji inwestycyjnej. Rynki finansowe wiążą się z ryzykiem; ceny papierów wartościowych i wyniki rynkowe mogą się wahać, a historyczne wyniki i przeszłe trendy rynkowe nie reprezentują ani nie gwarantują przyszłych wyników. Inwestorzy powinni niezależnie ocenić odpowiednie ryzyko na podstawie własnych okoliczności i w razie potrzeby zasięgnąć profesjonalnej porady.