Auteur : Jae, PANews
En seulement deux jours de bourse, les acteurs du marché actions américain ont vécu un rapide tour de montagnes russes.
Le 5 novembre, les actions américaines ont subi leur plus forte vente massive en une seule journée depuis près de 19 mois, la chaîne industrielle de l'IA menant la déroute. Les rumeurs de « fonds spéculatifs faisant faillite collectivement » se sont également rapidement propagées sur les réseaux sociaux, comme si une tempête financière était imminente.
De manière inattendue, le retournement est arrivé si vite. Le 6 novembre, les valeurs des puces ont été les premières à sonner la charge de la contre-attaque : l'indice des semi-conducteurs de Philadelphie a clôturé en hausse de 4,2 %, AMD a bondi de 11 %, et les valeurs liées à l'IA telles que Nvidia se sont redressées simultanément ; le Nasdaq a clôturé en hausse de 1,1 %, et le S&P 500 a légèrement progressé de 0,3 %.
Ce mouvement de marché inattendu était peut-être annoncé un mois plus tôt. Parallèlement, une migration de capitaux entre classes d'actifs se déroule également discrètement.
La pression vendeuse du désendettement ralentit, les risques à moyen et long terme non résolus
Le rebond du 6 novembre s'est en fait manifesté dans les dix dernières minutes de la clôture de jeudi.
Les données de Vanda Research montrent que les investisseurs particuliers américains se sont clairement tournés vers l'achat près de la clôture la veille, avec des achats nets dépassant 100 millions de dollars dans les 10 dernières minutes.
La variable plus critique provient des ETF à effet de levier. Selon les estimations de Nomura Securities, pour achever le rééquilibrage de la valeur nette le 5 novembre, les ETF à effet de levier devaient concentrer la vente d'environ 47 milliards de dollars d'exposition actions avant la clôture. Il s'agit de la deuxième plus importante vente massive en une seule journée depuis le début des statistiques en 2006.
Lorsque cette vente passive massive a été achevée avant la clôture, la pression vendeuse à court terme du marché s'est également considérablement relâchée. La force combinée des fonds à la recherche de bonnes affaires, des rachats de positions courtes et du rééquilibrage des portefeuilles institutionnels a conjointement stimulé la réparation des prix. JPMorgan a noté dans son commentaire d'après-clôture que l'intense activité de désendettement de jeudi a éliminé certaines transactions encombrées, rendant la structure de positionnement du marché plus saine.
En d'autres termes, le rebond de la nuit dernière était davantage une réparation technique au niveau du trading à court terme. Les contradictions à moyen et long terme telles qu'un changement des anticipations de politique et des doutes sur le rendement des dépenses d'investissement dans l'IA n'ont pas été véritablement résolues.
Le récit de faillite exagéré, les fonds spéculatifs se sont désendettés un mois à l'avance
Dans cette vague de turbulences des actions américaines, les fonds spéculatifs sont un temps devenus le centre de l'attention du marché.
Selon un rapport de Bloomberg du 5 novembre, le fonds spéculatif phare de Tiger Global a perdu environ 8,5 % en octobre, avec un rendement depuis le début de l'année pratiquement nul ; Walleye Capital a chuté d'environ 5,9 % au cours de la même période, avec des pertes depuis le début de l'année atteignant environ 6,8 % ; Lone Pine Capital a perdu environ 8,8 % en un seul mois.
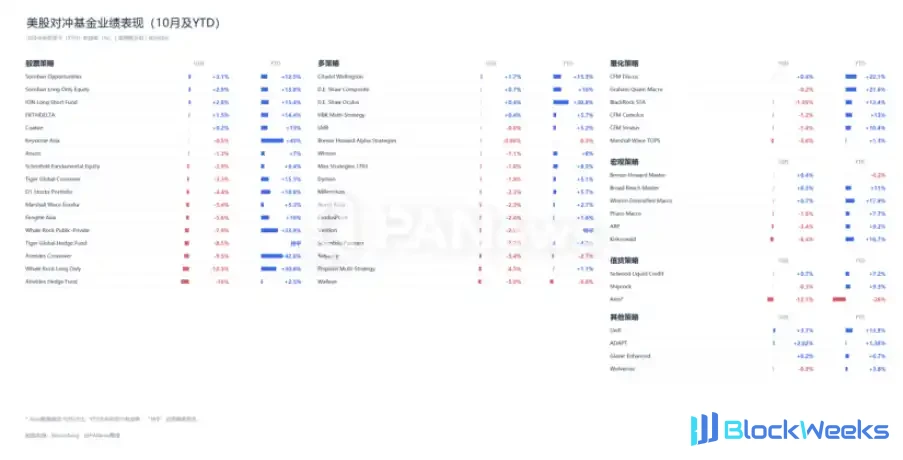
Les réseaux sociaux ont ensuite été inondés de récits paniqués de « fonds spéculatifs de Wall Street faisant faillite collectivement ». Des fonds spéculatifs tels que Walleye Capital, Engineers Gate et Samlyn Capital ont successivement diffusé des nouvelles de réductions d'équipes, de rationalisation des stratégies et de restitution de capital aux investisseurs, intensifiant les inquiétudes du marché quant à une chaîne de liquidations institutionnelles.
Cependant, la contraction des activités n'équivaut pas à une faillite et à une liquidation ; il s'agit davantage de gestionnaires contrôlant activement les risques et ajustant leurs modèles d'affaires, plutôt que d'une liquidation de type insolvabilité.
Il existe une chronologie facilement négligée par le marché : la réduction des positions et le désendettement des fonds spéculatifs avaient déjà commencé en octobre, et le krach du 5 novembre était plus probablement une réalisation concentrée de ce processus.
Les données de Goldman Sachs Prime Brokerage montrent qu'en octobre, les fonds mondiaux de stratégie long/short sur actions fondamentales ont perdu en moyenne environ 3,5 %, et les fonds de stratégie long/short systématique environ 3,6 %. C'est la première fois depuis que Goldman Sachs a commencé à suivre ces données en 2016 que les deux types de stratégies enregistrent des pertes supérieures à 3 % au cours du même mois.
Les mouvements les plus cachés se sont produits à la mi-octobre. En seulement deux semaines, les clients de fonds spéculatifs de Goldman Sachs ont vendu net 20 milliards de dollars d'actions technologiques ; sur les cinq jours de bourse du 8 au 14 octobre seulement, ils ont effacé toutes les positions nettes longues sur les actions liées à l'IA accumulées depuis le début de 2025. À la fin du mois d'octobre, le ratio de levier net des fonds spéculatifs est tombé à 73,4 %, en baisse de 4,2 points de pourcentage en un seul mois, la plus forte baisse mensuelle depuis mars de cette année.
Les données de Morgan Stanley révèlent également ce changement. Les fonds spéculatifs de sélection d'actions ont connu en octobre leur plus forte réduction de positions actives depuis plus d'une décennie, l'exposition au marché ayant chuté cumulativement d'environ 9 % depuis juin. À la fin du mois d'octobre, plus de 40 % des fonds concernés affichaient des rendements depuis le début de l'année nuls ou négatifs.
Cependant, la performance des fonds spéculatifs a également montré une divergence significative, et il ne s'agissait pas d'une perte à l'échelle de l'industrie.
Coatue Management a enregistré un rendement positif de 0,2 % en octobre, Citadel a progressé de 1,7 %, et Quantedge a gagné jusqu'à 7,2 % en un seul mois.
Certains sont tombés dans le piège des transactions encombrées, tandis que d'autres ont gagné de l'argent dans la volatilité du marché.
Le capital n'a pas disparu, il a seulement changé de place
Derrière l'évaporation de milliers de milliards de dollars de valeur boursière américaine se cache une migration massive de capitaux.
L'argent ne disparaît pas de nulle part ; il s'écoule simplement hors des actions technologiques à forte volatilité et à fort levier vers des actifs plus sûrs et plus liquides.
La première grande destination est les bons du Trésor américain. Le jour du krach boursier américain de jeudi, le rendement du Trésor américain à 10 ans est retombé à 4,84 %, atteignant un nouveau plus bas depuis septembre. Les prix et les rendements évoluant en sens inverse, cela signifie qu'une grande quantité de capitaux afflue vers le marché obligataire.
La deuxième étape est le dollar américain. Alex Kuptsikevich, stratège en chef des marchés chez FxPro, a souligné que la panique des actions technologiques a fait chuter l'appétit pour le risque, et que le dollar américain a retrouvé le soutien d'une grande quantité d'achats de valeurs refuges.
Chris Turner, responsable mondial des marchés chez ING, estime également que les investisseurs sont actuellement plus disposés à conserver temporairement des liquidités dans des actifs en dollars américains, et que le marché est plus proche d'un basculement vers des liquidités en dollars américains que d'une fuite hors du dollar.
Alors que le dollar américain était favorisé, le won coréen et le nouveau dollar de Taïwan, qui avaient été injustement frappés par le sentiment de risque, ont également retrouvé l'attention.
Hier, Claudio Piron, responsable de la stratégie de change et de taux pour l'Asie chez BofA Global Research, a souligné que le nouveau dollar de Taïwan et le won coréen présentaient également des opportunités d'achat après la vente massive des actions liées à l'IA. Les excédents courants considérables de la région de Taïwan en Chine et de la Corée du Sud fourniront un « soutien fort » aux investisseurs pour établir des positions longues.
Un autre jugement clé de BofA est que les entreprises de la chaîne industrielle de l'IA disposent déjà des importantes dépenses d'investissement et commandes à l'exportation susmentionnées, et ne les annuleront pas simplement parce que les actions américaines chutent. Le règlement continu des exportations au cours des 6 à 12 prochains mois constituera un nouveau soutien sous-jacent pour le nouveau dollar de Taïwan et le won coréen.
Le pic de vente marque une pause pour l'instant, la liquidation des positions n'est peut-être pas terminée
Un rebond rapide après un krach n'est pas rare ; la véritable difficulté consiste à distinguer : s'agit-il de la fin de la baisse, ou d'une reprise par étapes ?
L'histoire ne répète pas les détails, mais elle rime toujours avec des schémas similaires.
Août 2007 : désendettement des fonds quantitatifs
Du 6 au 9 août 2007, plusieurs fonds quantitatifs long/short actions ont subi des pertes concentrées, et le marché a été ensanglanté.
Les recherches des universitaires du MIT Amir Khandani et Andrew Lo ont révélé que la liquidation concentrée de transactions encombrées et le retrait temporaire des capitaux de tenue de marché ont conjointement provoqué l'anomalie de liquidité de l'époque.
La phase la plus sévère de la forte baisse s'est concentrée sur seulement 4 jours, et certaines stratégies ont commencé à rebondir après le 10 août, mais l'ensemble du processus de désendettement a duré de juillet jusqu'à la fin de l'année.
La forte baisse n'était que le prélude ; la véritable liquidation des positions et la reprise de l'appétit pour le risque peuvent prendre des mois à se dérouler.
Mars 2020 : la pandémie déclenche une vente massive d'actifs à risque
Du 19 février au 23 mars 2020, le S&P 500 a chuté cumulativement d'environ 34 %, et la correction a duré plus d'un mois, entrecoupée de multiples rebonds violents sur une seule journée, et il n'a pas récupéré ses pertes avant août de cette année-là.
À court terme, l'évolution des actions américaines au cours des deux derniers jours se rapproche davantage du premier scénario : la phase de vente concentrée la plus intense est peut-être déjà terminée, mais le rééquilibrage des positions à l'échelle du marché et la restauration de l'appétit pour le risque sont loin d'être achevés.
La divergence du marché réside précisément ici.
L'investisseur renommé Jason Calacanis a déclaré qu'un plancher de marché pourrait déjà être apparu, mais que les valorisations des actions technologiques pourraient encore chuter de 10 %, ce qui constituerait alors une opportunité d'achat idéale.
L'optimiste Tom Lee, président de Bitmine, estime que la chute des actions américaines de jeudi s'apparente à une réplique d'un « tsunami bleu » déclenché par les résultats des élections de mi-mandat, et qu'elle constitue une version combinée du « choc tarifaire de l'année dernière + le moment DeepSeek + la liquidation forcée de Situtational Awareness de ce mois de juin ». De telles ventes concentrées atteignent souvent leur point bas en quelques jours et créent des opportunités d'achat.
L'analyste des actions américaines Mark Minervini a livré un jugement plus prudent. Il estime que la baisse des actions américaines n'atteindra pas nécessairement l'ampleur du krach de 1987, mais pourrait jeter les bases d'une forme de krach boursier, qui pourrait durer une à deux semaines. Si la baisse s'intensifie, le pire scénario pour le SPY est une chute de 10 % à 15 % par rapport à son plus haut. Le Nasdaq pourrait chuter de 20 à 25 %, entrant dans un marché baissier cyclique similaire à celui de 1998.
Pour l'instant, la hausse des actions américaines de la nuit dernière est loin d'être suffisante pour compenser la baisse de la veille. Après qu'un actif a chuté de 20 %, il doit remonter de 25 % pour revenir à son niveau d'origine.
Et le Nasdaq, qui a chuté de 5,52 % jeudi, même après avoir progressé de 1,1 % le lendemain, présente encore un écart évident par rapport à sa position précédente.
Après deux séances de fluctuations violentes, les actions américaines se trouvent à la croisée des chemins. Tout le récit qui a fait grimper les actions technologiques liées à l'IA au cours des derniers mois est désormais confronté à un test sévère de la réalité. Le désendettement à court terme touche peut-être à sa fin, mais le jeu à moyen terme qui sous-tend des questions telles que la mise en œuvre de la politique industrielle et le retour sur investissement dans l'IA ne fait que pénétrer en eaux profondes.