L'article original est de Saurabh Deshpande
Compilé par | Express Man@Odaily Planet Daily

Je réfléchis à une question : puisque les contrats à terme perpétuels (perp, abréviation de perpetual futures) sont déjà si faciles à utiliser, pourquoi le marché crypto a-t-il encore besoin d'options. Je reviens toujours à la même réponse : le temps. Vous pouvez penser que le Bitcoin sera plus haut dans trois mois, mais un perp à effet de levier pourrait être liquidé dès demain. Acheter une option d'achat donne à votre jugement plus de marge de respiration. Vous pouvez toujours perdre tout ce que vous avez payé, mais un mauvais après-midi ne vous forcera pas à sortir de la position.
Cela nous amène à nous demander : pourquoi les options on-chain sont-elles encore si petites à ce jour. Nous avons essayé de les acheter plusieurs fois, vérifié la liquidité et examiné pourquoi tant de tentatives précédentes ont échoué. La plupart des raisons se résument finalement à la même chose : vendre des options en vaut-il la peine. Les échanges de perps peuvent changer cela, car ils peuvent offrir aux vendeurs un endroit où se couvrir et aussi amener aux vendeurs des traders déjà présents. Cet article porte sur : pourquoi cela pourrait fonctionner, ce qui reste non résolu, et qui en bénéficierait. Nous explorerons également plusieurs conceptions susceptibles d'inciter les vendeurs.
Ces dernières semaines, j'ai joué à Papertrade. Sur cette plateforme, la maison prend le côté opposé de chaque transaction, et pour chaque dollar que vous perdez, une quantité correspondante de PAPER est émise — ce jeton peut partager une partie des revenus de frais de la maison. La pratique consistant à compenser les pertes avec des jetons m'a fait réfléchir : à quoi cela ressemblerait si on l'appliquait aux options, car cette catégorie n'a pas encore produit de succès explosif.
Un perp vous permet de choisir jusqu'où le prix peut évoluer contre vous. Il ne vous permet jamais de choisir combien de temps vous pouvez avoir tort. Les options le peuvent. En juillet 2025, nous avons soutenu dans un article que les options suivraient les perps on-chain et pourraient croître d'un facteur cent en trois ans. Quinze mois plus tard, les options représentent encore moins de 1 % du volume des DEX de perps. Sur les marchés traditionnels, le volume des options est environ trois fois celui des contrats à terme.
Ceci est un autre article d'une série sur l'état actuel des options crypto.
Dans cet article, j'ai quantifié le coût qu'un perp impose à un trader qui a « raison mais est en avance » ; expliqué pourquoi la prochaine vague d'options on-chain se développera aux côtés de marchés de perps comme Hyperliquid ; fait le point sur qui fait quoi ; et quels protocoles bénéficient le plus une fois que le volume décollera vraiment. La réponse courte est : celui qui contrôle la couverture en bénéficie. Les trois positions qui valent la peine d'être détenues sont — Hyperliquid comme propriétaire du marché de la couverture, Derive comme moteur sur lequel les autres se construisent, et Paradex comme compteur pour les transactions de bloc. Ensuite, nous avons décrit deux projets qui pourraient attirer les vendeurs manquants.
L'un place les options dans le pool de liquidité de Metric, et l'autre est une version options de Papertrade.
Bonne direction, mauvaise route
À quelle fréquence un perp tue-t-il une transaction qui aurait dû être rentable ? Nous avons pris les prix de clôture quotidiens du BTC de janvier 2018 à octobre 2026, en traitant chaque jour comme un point d'entrée long possible. Nous n'avons conservé que les transactions qui ont clôturé au-dessus du prix d'entrée après 7 à 180 jours — c'est-à-dire celles où le trader avait raison — puis vérifié si le BTC pendant la période de détention a suffisamment chuté pour liquider un perp à 5x, 10x ou 20x.
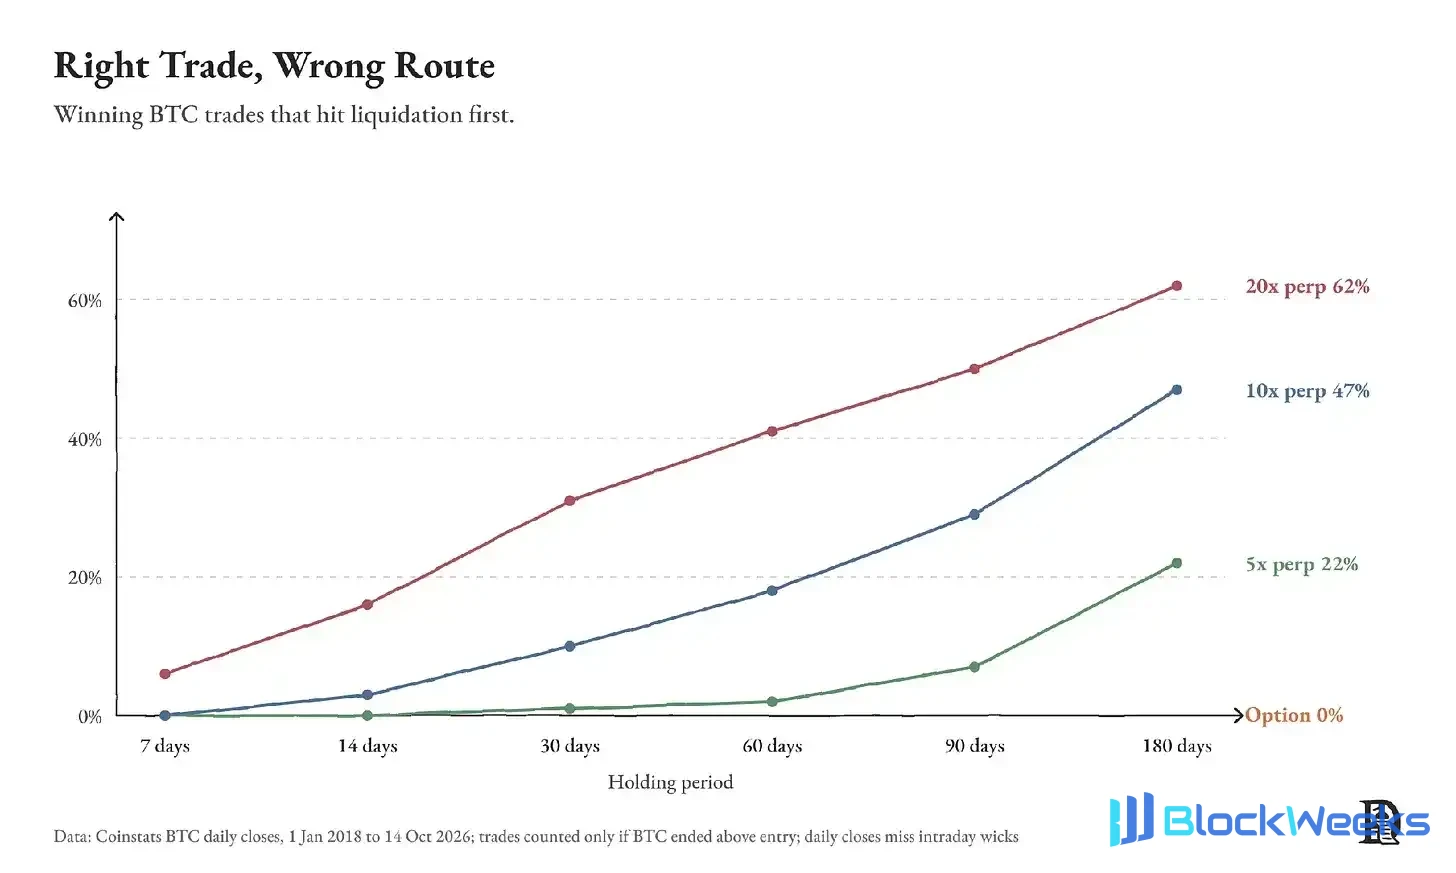
Un perp à 10x a 47 % de chances d'être liquidé dans les 180 jours, 29 % dans les 90 jours et 18 % dans les 60 jours. Acheter une option couvrant la même fenêtre temporelle ne sera pas liquidé avant l'échéance. Les prix de clôture quotidiens manquent également les mèches intrajournalières, donc les probabilités réelles peuvent être plus élevées. En mars de cette année, nous avons écrit dans Bringing the World On-Chain : le capital directionnel a massivement choisi les perps. Cela reste vrai pour les transactions mesurées en heures. Mais plus un jugement met de temps à se réaliser, plus un perp a de chances d'être stoppé ou liquidé.
Nous avons examiné le 10 octobre 2025. À 12h00 UTC, nous avons ouvert trois positions longues de 1 000 $ sur BTC. La première était un perp 10x ; la deuxième était un call à 30 jours acheté avec les mêmes 1 000 $ ; la troisième était encore ce perp 10x, mais associé à un put à 7 jours avec un prix d'exercice 5 % en dessous du prix d'entrée, la prime étant payée sur ces 1 000 $.

La position perp a été liquidée à 21h14. Le call est tombé à 181 $ au plus bas, mais est revenu au-dessus de 800 $ en moins d'une heure. Le put a coûté 52 $ et a maintenu ce long 10x en vie pendant le krach. Nous avons répété ce test sur huit actifs en utilisant les prix de Deribit, et les résultats ont été cohérents.

Sur les petites cryptomonnaies, cette protection coûte entre 250 $ et 340 $ sur 1 000 $, car leur tarification des options intègre une volatilité beaucoup plus élevée.
Tout est au menu
La finance traditionnelle et la crypto empruntent les outils l'une de l'autre de trois manières.
Premièrement, la finance traditionnelle importe les outils de la crypto. Le CME négocie désormais des contrats à terme et des options sur crypto 24 heures sur 24. Les prix des perps de Hyperliquid apparaissent sur le Bloomberg Terminal, et le département politique de Hyperliquid et trade.xyz ont déjà déposé auprès de la SEC pour des règles sur les perps pré-IPO. Polymarket a lancé des perps en septembre pour les utilisateurs hors des États-Unis.
Deuxièmement, la crypto importe les actifs de la finance traditionnelle. Sur Hyperliquid, vous pouvez négocier le S&P 500, Nvidia, l'or et le pétrole brut en perps à toute heure du jour. Dans Everything is a market, nous avons dit que les bons du Trésor, les actions, le calcul et l'attention seront tous négociés on-chain. Quiconque dans l'industrie peut voir que chaque actif important finira par arriver on-chain. Et les perps sont exactement la façon dont tout cela se produit. Le 23 mars, les perps sur le WTI et le Brent de trade[XYZ] ont ensemble négocié 2,3 milliards de dollars en une seule journée. Il existe désormais un perp lié au taux de location horaire des GPU Nvidia H100, et un autre lié à un indice de cartes Pokémon. Le CME et l'ICE attendent l'approbation de la CFTC pour coter des contrats à terme sur le calcul.
À mesure que davantage de prix négociables émergent, les gens voudront différentes façons de les négocier. Certains peuvent utiliser des perps sur GPU pour parier sur des pénuries de calcul. Une startup d'IA exposée au même prix peut simplement vouloir acheter une protection contre des factures plus élevées au prochain trimestre.
L'achat d'une option call permet à la startup d'acheter cette protection pour un montant connu. Si le taux de location dépasse le niveau convenu, l'option paie. Si le taux baisse, la startup profite d'un calcul moins cher et ne perd que la prime. Et le perp donne simultanément à la personne qui a vendu cette option un outil qu'elle peut utiliser pour se couvrir. Chaque nouveau marché de perps ouvre un espace pour un marché d'options juste à côté.
Troisièmement, les outils de la finance traditionnelle servent désormais les propres actifs de la crypto. En avril, l'intérêt ouvert des options sur l'ETF Bitcoin de BlackRock a grimpé à 27,6 milliards de dollars, dépassant l'intérêt ouvert des options sur BTC sur Deribit. Au cours de la même période, Coinbase a acquis Deribit pour 2,9 milliards de dollars.
La même plateforme de négociation pourrait éventuellement offrir le comptant, les perps, les options et les binaires tous à la fois, avec des sous-jacents allant du Bitcoin aux actions en passant par les matières premières. Celui qui y arrivera en premier capturera la majeure partie du flux. Nous pensons que la crypto part avec une avance pour deux raisons.
La cotation est une décision logicielle. IBIT a été lancé en janvier 2024, mais ses options n'ont commencé à être négociées qu'en novembre de cette année-là, en attendant que les bourses, les chambres de compensation et la SEC donnent leur feu vert un par un. Hypercall a coté des options SpaceX le 3 juin 2026, neuf jours avant que SpaceX ne soit coté au Nasdaq, en utilisant le perp pré-IPO de Hyperliquid comme prix de référence.
Ce marché ne ferme jamais. Hypercall vous permet de négocier des options Nvidia et SpaceX même le dimanche, car les perps utilisés pour les couvrir se négocient aussi le dimanche. Les spreads en dehors des heures du marché boursier américain sont 1,5 à 2 fois plus larges. Mais les plateformes de négociation traditionnelles n'offrent pas du tout d'options Nvidia pendant cette période.
L'essor des perps est la meilleure chose qui puisse arriver aux options onchain, car les perps sont exactement là où les vendeurs d'options se couvrent. Plus le marché des perps est profond, moins il est coûteux de vendre des options par-dessus. Chaque nouveau marché de perps est un marché d'options potentiel.
Pourquoi les options onchain n'ont jamais décollé
Depuis 2019, des dizaines de protocoles ont tenté d'amener les options onchain. Presque tous ont fermé, pivoté, ou n'ont presque aucun volume. Nous les avons passés en revue génération par génération dans Trading Optionality ; en voici une version brève. Les options sont bien plus difficiles à lancer que les perps, pour trois raisons.
La liquidité est fragmentée sur des centaines de carnets d'ordres par actif. Les perps BTC n'ont qu'un seul carnet d'ordres. Deribit liste 884 options BTC sur 11 échéances, et chacune d'elles doit être cotée 24 heures sur 24.
 Les vendeurs ne peuvent pas se couvrir à moindre coût. Les vendeurs doivent continuellement négocier le sous-jacent pour rester neutres, ce qui nécessite un marché suffisamment profond juste à côté.
La vente immobilise du capital. Les premiers protocoles exigeaient des vendeurs qu'ils bloquent le montant maximal qu'ils pourraient théoriquement devoir. Vendre un call à 1 800 $ sur 110 000 $ de BTC signifiait bloquer 100 000 $ pour gagner 1,8 % par mois. Aucun teneur de marché professionnel n'accepterait ce trade.
 Chaque génération a résolu l'un de ces problèmes et a trébuché sur un autre. En mai 2021, les déposants de Hegic ont perdu la majeure partie d'environ 80 millions de dollars ; sur sept mois, les déposants de Lyra ont perdu 4,9 % dans le pool BTC et 17,6 % dans le pool ETH ; PsyOptions a fermé son produit en juin 2024.
 Alors pourquoi les teneurs de marché l'évitent-ils ? Avant l'arrivée des particuliers, la majeure partie du flux qui atteint les cotations d'une nouvelle plateforme provient de traders arbitrant ses prix contre Deribit. Ils n'agissent que lorsque les cotations de la nouvelle plateforme deviennent obsolètes, donc même si la plateforme fonctionne parfaitement, les teneurs de marché perdent de l'argent sur presque chaque exécution. Une plateforme n'a que deux voies : payer les premiers teneurs de marché pour absorber ces pertes, ou leur apporter un flux de particuliers qui n'existe pas encore.
Comment les plateformes actuelles résolvent le problème
Les plateformes qui fonctionnent aujourd'hui partagent la même conception de base. Les ordres sont appariés hors chaîne, donc mettre à jour les cotations ne coûte rien. Le collatéral, la marge et le règlement restent onchain, donc vous gardez toujours le contrôle de vos fonds.
Mais une meilleure conception doit encore donner une raison de vendre. La raison la plus forte est une couverture bon marché dans le même compte. Vous souvenez-vous du vendeur qui devait bloquer 100 000 $ pour vendre un call BTC à 1 800 $ ?

Un moteur de marge de portefeuille calcule la perte maximale possible sur toutes les positions et en déduit le collatéral requis. Si le pire mouvement raisonnable est de 15 %, le vendeur n'a besoin de déposer qu'environ 15 000 $ au lieu de 100 000 $. La prime est toujours de 1 800 $, donc le rendement du capital immobilisé passe de 1,8 % par mois à environ 12 %.
C'est pourquoi nous croyons que les options décolleront là où la liquidité des perps existe déjà, et aujourd'hui cela signifie des plateformes comme Hyperliquid et Lighter. Les vendeurs d'options sur Hyperliquid obtiennent trois choses à la fois que les autres plateformes onchain ne peuvent pas réunir.
La première est la profondeur. Hyperliquid a le carnet d'ordres de perps le plus profond onchain, et les builder codes permettent à toute application de s'y connecter.
Le deuxième est un compte unique. Un trader qui vend un put peut réutiliser la garantie pour ouvrir une position longue perp, avec le spot, les perps et les contrats événementiels partageant le même moteur de risque. C'est l'amélioration la plus critique par rapport aux prédécesseurs. Le troisième est les utilisateurs, et les plateformes qui détiennent à la fois la liquidité, les utilisateurs et la distribution ont tendance à conserver la valeur qu'elles créent.
Hypercall est la première plateforme d'options construite sur cette base. Un teneur de marché qui vous vend un call Nvidia peut acheter un perp Nvidia sur Hyperliquid dans le même compte, et cette couverture réduit la marge requise pour l'option. Son fondateur estime qu'il y a 10 à 100 fois plus de teneurs de marché qui cotent des perps que de teneurs de marché qui cotent des options. Hypercall donne à ce groupe de teneurs de marché de perps une raison de coter aussi des options.
D'autres plateformes ont chacune trouvé différents vendeurs.
 Derive (anciennement Lyra) paie ses vendeurs. Au cours de l'année jusqu'au 19 octobre, elle a compensé environ 18 milliards de dollars de notionnel d'options, et FalconX est son seul teneur de marché publiquement nommé. Les fonds de FalconX restent chez son dépositaire, et Derive représente ce solde comme un jeton négociable, afin que les institutions puissent coter on-chain sans déplacer la garantie on-chain.
Paradex emprunte ses vendeurs. Le 15 septembre, elle s'est connectée au réseau de Paradigm, qui traite environ un quart des bloc trades de Deribit. Son volume quotidien d'options est passé de moins de 3 millions de dollars à 58,7 millions de dollars en une semaine, mais l'intérêt ouvert est tombé de plus de 250 millions de dollars à environ 96 millions de dollars au 14 octobre. Les personnes qui font des bloc trades viennent pour une transaction, puis elles partent.
Rysk transforme les détenteurs en vendeurs. Vous déposez HYPE, BTC ou ETH, vendez des calls couverts à des teneurs de marché sur liste blanche, et recevez la prime d'avance. Au cours des 30 jours jusqu'au 14 octobre, elle a réalisé 148 millions de dollars de notionnel, mais une fois que les acheteurs de ces calls ont plafonné leur propre exposition à HYPE, le volume s'est arrêté.
Les interfaces construites au-dessus de ces plateformes cachent entièrement la table des strikes. Dream vous permet d'approvisionner avec Apple Pay, de choisir une direction et une taille de position, puis achète les options pour vous. Tacticalls, construit sur Derive, propose des paris en trois taps et du copy trading. Des wrappers plus simples peuvent attirer des utilisateurs. Mais lorsque le carnet d'ordres en dessous est vide, il ne peut pas créer un vendeur.

C'est coté, mais combien de liquidité y a-t-il ?
Septembre 2026 a été le meilleur mois jamais enregistré pour les options on-chain. Le notionnel a environ doublé pour atteindre 5 milliards de dollars, la prime a augmenté d'un tiers pour atteindre 85 millions de dollars, et l'intérêt ouvert a culminé près de 2,5 milliards de dollars. Cela ne représente encore qu'environ 7 % du volume de Deribit ce mois-là. La majeure partie est passée par Derive.
 Une plateforme qui ne vend que des contrats bon marché profondément hors de la monnaie peut accumuler une valeur nominale très élevée avec très peu de rotation de capital. La prime, l'argent que l'acheteur paie réellement pour l'option, est l'étalon plus fiable. En termes de prime, la part de Derive est encore plus élevée, au-dessus de 90 %.
 La majeure partie du notionnel de Hypercall provient d'options bon marché profondément hors de la monnaie sur le S&P 500, achetées comme des billets de loterie. Pink Brains a constaté que sur Hypercall, 1 $ de prime achète environ 1 000 $ de valeur nominale, tandis que sur Derive, il n'achète qu'environ 50 $. Trois raisons peuvent expliquer cet écart.
Premièrement, la volatilité. Le S&P 500 évolue d'environ 16 % par an, tandis que le BTC évolue de 43 %, donc ses options sont beaucoup moins chères.
Deuxièmement, le contrat lui-même. Un call à courte échéance loin du prix spot ne coûte que quelques dixièmes de pour cent de la valeur nominale.
Troisièmement, les incitations. Lorsque Hypercall versait 1 000 $ en HYPE par jour, le notionnel a été multiplié par 50 tandis que la prime n'a presque pas bougé, ce qui suggère que les traders achetaient probablement les contrats les moins chers pour récolter les récompenses. Derive est l'endroit où les traders paient pour une véritable exposition aux options.
Le carnet de Derive est-il suffisamment bon ? Le soir du 19 octobre, nous avons extrait toutes les options BTC et ETH cotées sur Derive et Deribit, en excluant les contrats profondément hors de la monnaie et ceux expirant dans les trois jours. Deribit avait à la fois un bid et un ask sur les 346 strikes inclus dans le décompte. Derive avait des cotations à deux sens sur 206. Là où Derive cotait, son ask était à moins de 0,2 % de celui de Deribit, et son spread bid-ask était d'environ 3,8 % du prix de l'option, contre 2,6 % sur Deribit.
Dans Trading Optionality, publié en juillet 2025, nous avions constaté que les spreads de Derive étaient souvent 2 à 5 fois ceux de Deribit. Depuis, cet écart s'est considérablement réduit.
En dehors du BTC et de l'ETH, c'est une autre histoire. Derive cote des options sur 12 actifs, et nous avons extrait tous les strikes expirant le 25 décembre depuis son API publique.
 PUMP, LIT, ADA, VVV et CC totalisaient 220 strikes pour l'échéance du 25 décembre 2026, et une seule cotation. Lorsque nous avons essayé d'acheter un call PUMP de décembre, l'ordre a mis longtemps à être exécuté. Même là où il y a des cotations, les spreads s'élargissent rapidement à mesure que l'on s'éloigne du prix spot. HYPE est l'actif de moyenne capitalisation le plus liquide sur Derive, et cela montre à quelle vitesse cela se produit.
 Chaque plateforme que nous avons vérifiée montrait la même situation. Aevo ne cote les options sur memecoins que via son desk OTC, et Dream a déplacé son trading de PUMP et LIT vers une seule contrepartie OTC. Cotter une option ne coûte presque rien à la plateforme. Vendre une option est à la fois coûteux et dangereux.
Temps restant avant l'échéance
Sur les marchés traditionnels, 88,65 milliards de contrats d'options ont été négociés en 2025, contre 30,64 milliards de contrats à terme. On-chain, au cours des 30 jours se terminant le 19 octobre 2026, les options ont réalisé 4,9 milliards de dollars de volume notionnel, tandis que les DEX de perpétuels ont réalisé 627 milliards de dollars. Cela représente environ 0,8 %.

La plupart d'entre nous détiennent déjà des options, nous ne les appelons simplement pas ainsi. Si votre prêt hypothécaire permet un remboursement anticipé, vous détenez un call contre la banque. L'assurance est un put. Les stock-options des employés sont des calls versés sous forme de salaire. Chacune correspond à un besoin spécifique, et tous ces besoins existent sur le marché crypto actuel.
Nous ne nous attendons pas à ce que les options on-chain atteignent la même proportion que la finance traditionnelle, car une partie de la demande crypto d'options a déjà été satisfaite par d'autres produits. Les marchés de prédiction en vendent des versions binaires, et désormais les plateformes de perpétuels en vendent aussi. Le 19 octobre, Lighter a lancé des options binaires sur BTC et ETH.
Même ainsi, les options on-chain ont encore trois blocs de demande :
Les actifs que la finance traditionnelle ne peut pas coter rapidement. HYPE, les entreprises en pré-IPO, les taux de location de GPU, et les actions et le pétrole brut qui se négocient aussi le dimanche.
Les utilisateurs que la finance traditionnelle ne peut pas atteindre. Toute personne hors des États-Unis, toute personne sans compte de courtage, toute personne qui veut trader avec 1 $. Nous avons évoqué la culture indienne des options de détail dans It's All Derivative—là-bas, les options hebdomadaires représentent 95 % du volume du NSE.
Les options intégrées dans d'autres produits. Protection à la baisse attachée à un perpétuel, covered calls pour les trésoreries, assurance de liquidation pour les prêts. On-chain, une option peut être branchée dans n'importe quelle application via une API.
Les anciens gagnants sur un nouveau marché
La façon la plus simple de répondre à cette question est de retracer où vont les frais d'une transaction d'options.
 Les plateformes d'options facturent des frais une seule fois lors d'une transaction d'option. La plateforme où la couverture est placée, en revanche, facture à plusieurs reprises chaque fois que le teneur de marché ajuste la couverture. C'est pourquoi les options stimulent le volume des perpétuels. Deribit a plus de 2 milliards de dollars d'intérêts ouverts sur les contrats à terme, et une grande partie existe pour couvrir les options de la plateforme. Nous voyons donc trois positions qui valent la peine d'être détenues.
Le propriétaire, comme Hyperliquid, détient le marché de couverture, les comptes de marge et les utilisateurs, et les contrats binaires de HIP-4 partagent déjà le même compte. Ses contrats HIP-4 sont conçus pour des « instruments de type option à bornes », ce qui signifie qu'ils pourraient à leur tour cannibaliser le propre marché de Hypercall. Dans tous les cas, le volume de couverture finit sur Hyperliquid.
Le moteur qui facilite le trading d'options est un pari évident. Derive dispose du carnet d'ordres le plus profond, d'un moteur de risque, d'une cohorte d'utilisateurs professionnels et, avec la V3, d'une API sur laquelle d'autres peuvent construire. Si les portefeuilles, les coffres et les agents acheminent leur flux d'options à travers elle, Derive devient le backend des options on-chain. Sinon, elle reste une place de marché soutenue par des liquidités subventionnées avec un seul teneur de marché public.
Le bureau de bloc, comme Paradex, détient le flux institutionnel de Paradigm. C'est précieux pour les grandes transactions, et les teneurs de marché qui viennent pour ce flux rendent aussi le carnet d'ordres plus profond, ce qui profite à tous.
Les plateformes qui ne donnent pas aux vendeurs un moyen de se couvrir perdent déjà du terrain. Alors que la catégorie a quadruplé, l'activité d'options d'Aevo a diminué de plus de 90 %. Les produits d'options isolés ont du mal à battre les produits qui peuvent être combinés avec d'autres primitives comme les perpétuels et le spot. Nous verrons probablement un schéma d'adoption similaire pour les options que pour les codes de constructeur : une plateforme porte la liquidité, de nombreuses interfaces la partagent.
Le marché intègre déjà l'un de ces résultats. Le portefeuille « Breaking The Wall » de Citrini Research alloue 10 % à DRV, et DRV a augmenté de plus de 1 000 % cette année. Le 22 octobre, DRV avait une capitalisation boursière d'environ 390 millions de dollars, contre un revenu net de 486 000 dollars sur les 30 jours se terminant le 20 octobre, soit environ 66 fois le revenu annualisé.
De quoi Derive aurait-il besoin pour atteindre cette valorisation ? Supposons que les options on-chain atteignent 5 % du volume des perpétuels. Le volume des perpétuels en octobre devrait être d'environ 660 milliards de dollars. 5 % représentent environ 33 milliards de dollars de volume notionnel d'options. Si Derive conserve environ 80 % de la part notionnelle, à ses frais d'environ 1,1 point de base, cela représente environ 35 millions de dollars de frais annualisés, soit environ 11 fois les frais à la capitalisation boursière actuelle. Le prix de DRV parie donc que toute la catégorie croît d'environ six fois tandis que Derive conserve sa part, et que Hyperliquid, Lighter et Paradex poursuivent le même flux.
Mettre les options dans les pools de liquidité
Les vendeurs ne doivent pas tous venir des plateformes d'options. Metric est un DEX dont les pools actifs fonctionnent un peu comme la liquidité concentrée d'Uniswap. Les LP placent des liquidités dans des bacs (plages de prix) au-dessus et en dessous du prix actuel, et gagnent le spread chaque fois que les traders utilisent leur bac. La différence réside dans la façon dont les plages des bacs sont définies. Sur Uniswap, les plages des LP sont fixes, et seul le trading peut faire bouger le prix, de sorte que les LP doivent constamment réinitialiser leurs plages à mesure que le marché évolue.
Sur Metric, un curateur branche un fournisseur de prix, généralement un oracle, et les bacs sont définis comme des plages en pourcentage autour de ce prix de référence. Le prix bouge, et les bacs bougent avec lui. Sur les 30 jours se terminant le 21 octobre, Metric a réalisé 4,4 milliards de dollars de volume avec environ 12 millions de dollars de dépôts.
Et si ces pools cotait des prix d'options ? La documentation de Metric liste Black-Scholes avec une entrée de volatilité comme l'un des modèles optionnels pour les fournisseurs de prix. Un curateur pourrait prendre un flux de volatilité en direct et fixer le prix d'un call ETH tokenisé.
Prenons un exemple : un call ETH avec un prix d'exercice de 2 600 $ expirant le 30 octobre. En supposant qu'ETH soit autour de 2 430 $ avec une volatilité implicite proche de 50 %, Black-Scholes donne un prix d'environ 18 $. Si ETH monte à 2 500 $, le même call vaut environ 35 $, et tous les bacs se décalent vers le haut avec lui. Et comme les pools de Metric sont routés via des agrégateurs comme 0x, 1inch, CoW Swap et PancakeSwap, les traders peuvent acheter des tokens d'options comme n'importe quel autre token, en utilisant l'interface d'échange qu'ils utilisent déjà.
Le problème est que, bien que cela offre une distribution instantanée, ce n'est pas efficace en capital.
Chaque prix d'exercice et chaque échéance constitueraient leur propre token et leur propre pool. Par exemple, un call ETH avec un prix d'exercice de 2 600 $ expirant le 30 octobre paie aux détenteurs le montant dont l'ETH dépasse 2 600 $ à l'échéance. L'échéance suivante nécessite un ensemble entièrement nouveau de tokens. Les teneurs de marché sur Deribit cotent des centaines d'instruments à partir d'un seul compte de marge. Sur Derive, vendre ce call de 2 600 $ selon les règles standard nécessite environ 330 $ de marge, avant de tenir compte des compensations de couverture. Vendre un call de 2 600 $ entièrement collatéralisé immobilise 1 ETH (environ 2 430 $) pour gagner 18 $. Chaque pool Metric a également besoin de son propre inventaire, donc cinq prix d'exercice fois deux échéances signifie dix pools de capital distincts.
La solution réside donc dans l'entité qui émet le token. Supposons que Derive l'émette. Derive permet déjà aux vendeurs de déposer une marge et de se couvrir sur les perps, donc si vous vendez ce call de 2 600 $ par son intermédiaire, vous n'avez besoin de fournir qu'environ 330 $ au lieu d'un ETH entier. Metric peut alors continuer à faire ce qu'il fait de mieux : fixer le prix du token et le présenter aux traders.
La version options de Papertrade
Revenons à Papertrade. L'utilisation d'incitations en tokens pour subventionner les pertes a rapidement attiré du capital et des traders. C'est exactement ce qui manque aux options on-chain. Les options manquent d'incitations pour les vendeurs.
À quoi ressemblerait donc une version options de Papertrade ? Un coffre de la maison vend des calls et des puts aux prix d'exercice cotés. Lorsqu'une option expire sans valeur, son acheteur frappe des tokens de la maison proportionnellement à la prime qu'il a perdue, et ceux qui stakent les tokens gagnent l'excédent de la maison.
Les acheteurs d'options perdent généralement de l'argent fréquemment. De janvier 2018 à octobre 2026, un acheteur qui achetait un call BTC hebdomadaire avec un prix d'exercice 10 % au-dessus du prix du marché perdait la prime dans 87 % des semaines. Papertrade lui-même est évidemment le meilleur candidat pour l'avoir construit. La différence est : les traders perpétuels à effet de levier plus élevé sont généralement liquidés par une très faible fluctuation, tandis que les acheteurs d'options détiennent jusqu'à l'expiration, donc le teneur de marché doit facturer une prime raisonnable et ne peut pas compter uniquement sur les liquidations pour gagner de l'argent.
Le problème est qu'un teneur de marché vendant des calls gagnera peu pendant plusieurs mois, puis perdra gros d'un coup lorsque le marché évoluera fortement dans l'une ou l'autre direction. J'ai fait une modélisation à froid en utilisant l'historique du BTC. Un pool part de zéro et vend des calls avec un prix d'exercice 10 % au-dessus du prix du marché chaque semaine. Dans cette simulation, le teneur de marché perçoit une prime moyenne d'environ 1 300 $ par 100 000 $ de BTC, soit un prix 50 % au-dessus du coût moyen de ces calls. Dans 12 % des semaines (57 sur 458 semaines), le BTC a clôturé au-dessus du prix d'exercice, et le teneur de marché a payé en moyenne environ 6 900 $. Le net est donc : le teneur de marché perçoit environ 1 300 $ par call et paie en moyenne environ 860 $, pour un gain net d'environ 440 $.
 Sur huit ans, le teneur de marché a gagné de l'argent. Mais en mars 2021, il devait aux gagnants un montant équivalent à 30 semaines de revenus de primes. Il n'a pas vidé la file d'attente avant avril 2022. Dans sa pire semaine, il a payé environ 20 semaines de revenus de primes d'un coup.
Cette conception doit réduire la file d'attente au minimum. Les stakers qui gagnent l'excédent du teneur de marché pendant les bonnes semaines doivent supporter ses pertes pendant les mauvaises semaines, afin que les gagnants soient payés à temps au lieu d'attendre dans la file. Le teneur de marché devrait également se couvrir sur les perpétuels existants. À mesure que le BTC monte vers le prix d'exercice, il achète des perpétuels BTC sur Hyperliquid. Ainsi, lors d'une semaine très volatile, la couverture peut couvrir la majeure partie de ce qu'il doit aux gagnants.
Lorsque j'ai ajouté une couverture quotidienne à la même simulation, le coût de la pire semaine est passé de 20 semaines de revenus de primes à environ 10 semaines, et pendant le rallye de 2021 qui avait laissé les gagnants avec 30 semaines de revenus dus, le pool n'est jamais passé en passif. Notre article sur les paris combinés faisait le même point à propos des marchés de prédiction : quelqu'un doit agir comme gestionnaire central de liquidité.
Une deuxième conception possible est : le teneur de marché ne se contente pas de vendre, mais prend le côté opposé de chaque transaction—si un trader veut vendre, il achète ; si un trader veut acheter, il vend. Lorsque acheteurs et vendeurs s'équilibrent, le teneur de marché est à plat et gagne le spread, il n'a donc qu'à couvrir et financer le côté déséquilibré.
Le problème réside dans le token. Si les pertes des deux côtés frappent des tokens, un trader peut acheter un call sur un compte et vendre le même call sur un autre compte, sachant qu'un côté doit perdre. Les tokens doivent être frappés en fonction de la perte nette de chaque compte sur une même date d'échéance, et le spread doit être plus large que la valeur du token. Cela est similaire à la pratique actuelle sur Papertrade de couvrir partiellement sa propre position.
Il y a des raisons de croire que cette tentative autour des options on-chain pourrait survivre. Les vendeurs disposent d’un marché de couverture plus profond, de meilleures façons d’utiliser le capital et de davantage de voies pour atteindre les acheteurs. Des incitations peuvent aider à l’amorcer. Et lorsque les récompenses diminueront et que le marché se retournera, la question de savoir si les vendeurs pourront gagner assez pour continuer à coter reste ouverte.
Mais les fondations sont plus solides que lors des tentatives précédentes. Si elles tiennent, davantage de traders pourront fixer un prix au temps qu’ils sont prêts à attendre pour qu’un jugement se concrétise. La crypto a déjà rendu l’achat de levier facile. La prochaine étape pourrait être le temps.
Toujours en attente d’avoir raison,