El Índice de Prima de Coinbase de Bitcoin se ha mantenido por debajo de cero durante 51 días consecutivos, con la última lectura en −0,10% mientras el exchange estadounidense continúa cotizando BTC por debajo de Binance.
Resumen
- 51 días consecutivos de primas negativas de Coinbase se remontan al 23 de septiembre, según CoinGlass.
- La última lectura de −0,10% es menos negativa que el promedio de 30 días del panel de −0,14%.
- Los retiros de ETF de Bitcoin de EE. UU. y las preocupaciones de los analistas sobre la demanda proporcionan evidencia separada de compras cautelosas.
- Una prima de exchange negativa por sí sola no establece que los inversores institucionales estén retirando fondos.
Según los datos de CoinGlass, la racha negativa comenzó el 23 de septiembre, con su panel mostrando una prima promedio anual de −0,06%. Tanto la última lectura como el promedio mensual se sitúan por debajo de esa cifra anual.
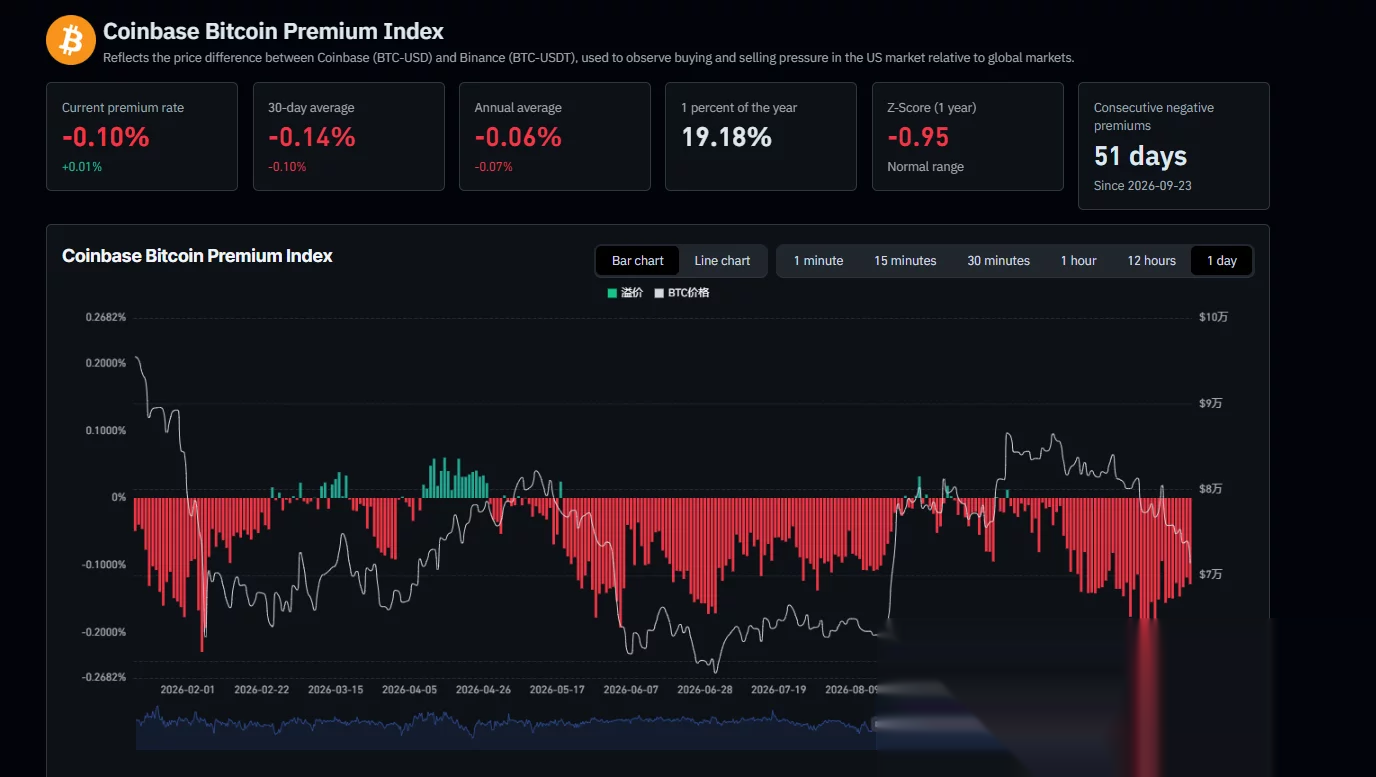
El índice compara el precio de Bitcoin en el mercado BTC-USD de Coinbase con su precio en el mercado BTC-USDT de Binance. CoinGlass describe esta medida como una forma de observar la presión de compra y venta en el mercado estadounidense en relación con los mercados globales.
El descuento de Bitcoin persiste a pesar de una brecha más pequeña en la última lectura
Con −0,10%, la última prima está 0,04 puntos porcentuales por encima del promedio de 30 días de −0,14%, calculado a partir de las cifras del panel. Por lo tanto, Bitcoin sigue siendo más barato en Coinbase en la comparación, aunque el descuento actual es menor que el promedio registrado durante el último mes.
En comparación con el promedio anual de −0,06%, la última lectura es 0,04 puntos porcentuales más baja. El promedio mensual está 0,08 puntos porcentuales por debajo de la cifra anual, situando el período reciente más en territorio negativo que la ventana de referencia más larga.
El Z-score a un año de CoinGlass se sitúa en −0,95, que el panel etiqueta dentro de su rango normal. La racha de prima negativa y la lectura estadística describen características diferentes de los datos: una cuenta días negativos consecutivos, mientras que la otra mide la lectura frente a su distribución histórica.
Ni el descuento porcentual ni la duración identifican a los compradores y vendedores detrás de transacciones individuales. La medida registra una diferencia de precio entre dos mercados, sin proporcionar un total en dólares del dinero que entra o sale de carteras institucionales.
Los ETF de Bitcoin de EE. UU. registran retiros separados
Los productos de inversión estadounidenses han reportado retiros durante el mismo período. Como crypto.news informó anteriormente, los ETF de Bitcoin al contado registraron cinco sesiones consecutivas de salidas hasta el 11 de noviembre, perdiendo aproximadamente 1.440 millones de dólares en ese tramo.
Las cifras de SoSoValue citadas en la cobertura sitúan los retiros netos del 11 de noviembre en 299,9 millones de dólares. El iShares Bitcoin Trust de BlackRock representó 269,73 millones de dólares, mientras que el Bitcoin Trust de Grayscale perdió 39,13 millones de dólares.
El Bitcoin Trust de Morgan Stanley atrajo 8,96 millones de dólares, compensando parcialmente los retiros de esos dos fondos. Los productos restantes no registraron movimiento neto durante la sesión, según el mismo conjunto de datos.
A pesar de las salidas recientes, las entradas netas acumuladas desde el lanzamiento de los fondos en enero de 2024 se situaban en 55.100 millones de dólares en ese informe. Los activos netos combinados totalizaban 93.700 millones de dólares, con el fondo de BlackRock poseyendo 58.710 millones de dólares.
Las suscripciones y reembolsos de ETF miden la actividad en los productos de inversión. La prima de Coinbase mide el precio relativo entre exchanges; ninguno de los conjuntos de datos especifica la identidad o motivación de cada inversor involucrado.
Bitfinex señala compras débiles al contado y apalancamiento persistente
En una evaluación del 11 de noviembre, los analistas de Bitfinex describieron compras débiles al contado junto con posiciones de futuros que siguieron creciendo mientras Bitcoin caía. Sus cifras situaron el interés abierto de futuros en 701.900 BTC, un 3,3% más entre el 8 y el 11 de noviembre, mientras el precio descendía un 2,6%.
Tras la publicación de la inflación en EE. UU., el interés abierto cayó solo un 0,2% a pesar de aproximadamente 729 millones de dólares en liquidaciones. Bitfinex interpretó el cambio limitado como evidencia de que los operadores estaban reemplazando las posiciones cerradas casi de inmediato.
Los analistas identificaron 75.717 dólares como el precio medio de compra de las monedas mantenidas durante menos de 155 días. Estimaron que 1,6 millones de BTC comprados entre 75.000 y 80.000 dólares estaban en pérdidas, dejando a los compradores recientes expuestos a pérdidas.
En su evaluación, los tenedores podrían vender en las subidas que se acerquen a sus precios de compra hasta que regrese una nueva demanda al contado.
Los inversores en opciones siguen pagando por protección
Comentarios anteriores sobre la demanda de compra de Bitget Wallet Research vincularon una recuperación sostenida con flujos positivos de ETF y un posicionamiento en derivados más equilibrado. Los analistas dijeron que la venta masiva había eliminado parte del exceso especulativo, mientras que la nueva demanda seguía siendo insuficiente.
El director gerente de CoinShares, Marc des Ligneris, describió un posicionamiento defensivo continuo en comentarios separados publicados el 10 de noviembre. Su evaluación se centró en el sesgo de las opciones a un mes, utilizando una convención en la que las lecturas positivas indican que los inversores pagan más por protección a la baja mediante puts que por exposición al alza mediante calls.
“Esta vez no se ha mantenido hasta ahora: el sesgo ha vuelto a subir, lo que muestra que los inversores siguen pagando para cubrirse”, dijo des Ligneris.