
Escrito por: WallStreetBets
Compilado por: Luffy, Foresight News
2026 fue un año en el que florecieron los proyectos cripto generadores de ingresos.
En lo que va del año, hemos visto que los ingresos combinados de todos los protocolos alcanzaron los 11.680 millones de dólares. Si noviembre y diciembre se comportan de manera similar a octubre, esa cifra debería llegar a unos 13.900 millones de dólares para fin de año, menos de 1.000 millones por debajo de 2025, aunque el entorno de mercado de 2025 fue mucho mejor.
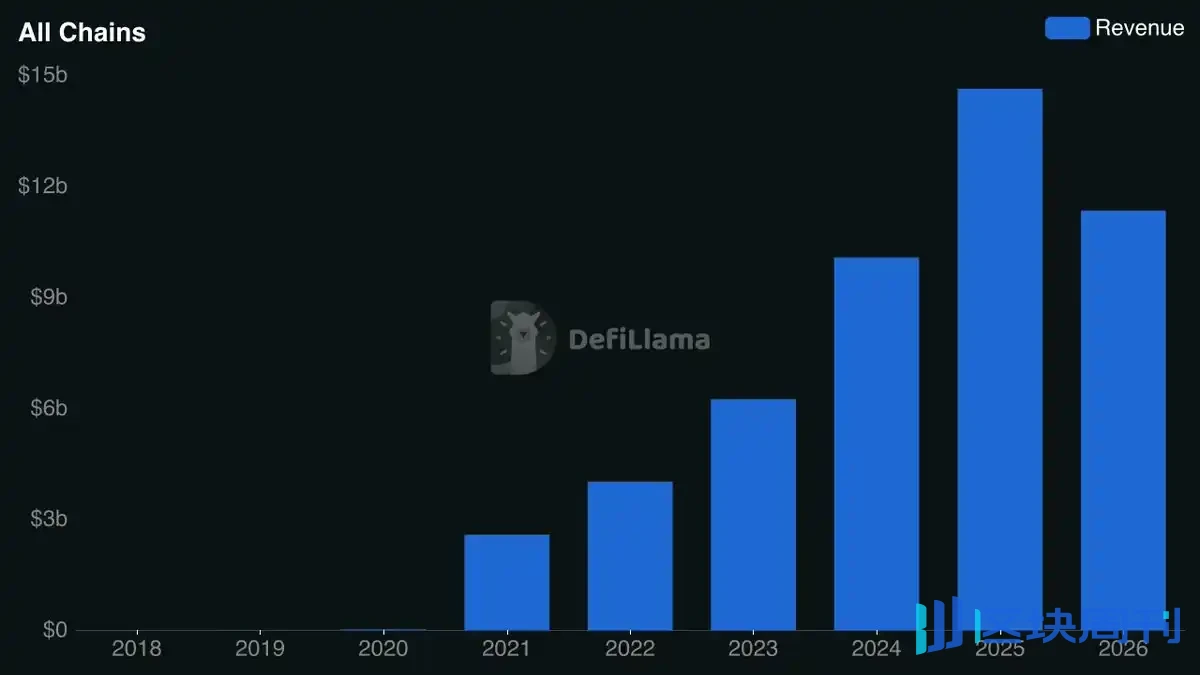
Ingresos anuales de los protocolos cripto
Lo que estamos viendo es una tendencia impulsada por los fundamentos que está ganando impulso incluso mientras el mercado en general se debilita. Siempre que veo este tipo de divergencia, quiero entender qué la está impulsando y, más importante aún, dónde están las oportunidades de inversión.
En este artículo, desglosaré mis hallazgos, incluyendo:
- Por qué creo que la "narrativa de ingresos" de las cripto aún es temprana
- Cómo evaluar negocios generadores de ingresos e identificar oportunidades atractivas en tokens
- Por qué los principales equipos, desde Hyperliquid hasta World Liberty Financial, están adoptando recompras
- Dónde estoy buscando la próxima ola de activos con mejor rendimiento
La lógica básica de la narrativa de ingresos
A las cripto nunca les faltan narrativas de inversión; el problema es que la mayoría de las narrativas no duran mucho.
Hemos visto a inversores perseguir NFT, el metaverso, SocialFi y una "temporada de cadenas públicas" tras otra. El dinero inunda, las valoraciones se disparan, pero la música siempre se detiene. Cuando la música se detiene, los inversores se quedan con pérdidas masivas.
Estas historias comparten una cosa en común: el rendimiento del mercado está impulsado más por la narrativa y la especulación, con muy poco peso dado a los fundamentos comerciales tradicionales.
Pero en los últimos años, se han producido algunos cambios en la industria que están cambiando fundamentalmente la forma en que los inversores asignan capital.
Primero, tenemos una mejor comprensión de "dónde crea la blockchain valor económico real y ventajas de producto". Después de años de experimentación, algunas categorías de productos han establecido una clara adecuación producto-mercado, e incluso han surgido sectores innovadores como los mercados de predicción y la tokenización fuera de la burbuja de la industria.
También veo más capital institucional fluyendo hacia este espacio a través de caminos más cercanos a las finanzas tradicionales, como las bóvedas DeFi, en lugar de venir solo por especulación; hay más trajes que sudaderas en las conferencias cripto; y el progreso regulatorio en Washington también ha logrado avances sustantivos.
En general, la industria ha madurado considerablemente. Como resultado, los principales asignadores de capital que dan forma al mercado cripto se están alejando cada vez más de las apuestas especulativas de alto riesgo y se orientan hacia el apoyo a equipos más cercanos a los fundamentos comerciales tradicionales. Este cambio tiene implicaciones importantes para las tendencias de inversión futuras.
Cuando los inversores institucionales y los principales asignadores de capital que impulsan el mercado comienzan a priorizar modelos de negocio sostenibles, las narrativas de inversión que impulsan reflejarán cada vez más esas mismas prioridades. Esto también cambia la vida útil de las narrativas: cuando una tendencia de inversión está impulsada por los fundamentos, es más capaz de mantener el interés de los inversores a lo largo de los ciclos de mercado, especialmente cuando el negocio subyacente continúa creciendo más allá del precio a corto plazo del token.
Si nos dirigimos hacia un nuevo mercado alcista cripto, aquí es donde quiero que esté la asignación de mi cartera: detrás de tendencias a largo plazo respaldadas por una demanda duradera y capaces de capitalizar valor con el tiempo.
Esta es también la razón por la que primero me centré en el sector de la privacidad y ahora me centro en la "narrativa de ingresos".
La narrativa de ingresos es una tendencia de inversión centrada en una clase creciente de negocios cripto. Tienen una base de clientes existente, ingresos sostenibles y la capacidad de traducir el éxito empresarial en valor real significativo para los tenedores de tokens. A medida que la industria madura y los inversores otorgan cada vez más importancia a los fundamentos comerciales, la tesis es que estas empresas están destinadas a convertirse en algunas de las mayores ganadoras en el próximo mercado alcista.
Lo que hace que esta oportunidad sea particularmente interesante es su amplitud: a diferencia de otras narrativas concentradas en tecnologías y aplicaciones específicas, la generación de ingresos abarca todos los sectores del mercado cripto.
A primera vista, el enfoque de inversión parece sencillo: aplicar el mismo análisis fundamental que los inversores han utilizado durante décadas para evaluar negocios exitosos. Pero en una industria que aún se está poniendo al día con estos estándares, creo que hay una oportunidad adicional para los inversores dispuestos a mirar más allá de las métricas financieras tradicionales.
La ventaja es esta: un negocio cripto exitoso no significa necesariamente que su token sea una inversión exitosa.
Esto se debe a que, a diferencia del capital accionario, la mayoría de los tokens cripto no otorgan a sus tenedores la propiedad legal del negocio subyacente ni de sus ganancias. Por lo tanto, un protocolo puede generar cientos de millones de dólares en ingresos, y ese valor económico puede no fluir hacia los inversores que poseen el token.
Así que encontrar los mejores negocios generadores de dinero es solo la mitad de la batalla.
La verdadera oportunidad radica en encontrar negocios que puedan tanto sostener el éxito comercial como tener mecanismos efectivos para traducir ese crecimiento en valor para los tenedores de tokens.
Aquí es donde entran las recompras de tokens:
- En los mercados de valores tradicionales, las empresas cotizadas utilizan el efectivo excedente para recomprar acciones, reduciendo el número de acciones en circulación y aumentando el porcentaje de propiedad de los accionistas restantes.
- El ámbito cripto implica consideraciones económicas y regulatorias diferentes. A diferencia de los accionistas, la mayoría de los tenedores de tokens no tienen propiedad legal del negocio detrás de sus tokens; y vincular explícitamente los rendimientos de los tenedores de tokens a los esfuerzos de gestión del equipo puede plantear problemas de leyes de valores.
- Como resultado, las recompras se han convertido en un mecanismo popular para establecer una relación más directa entre el "éxito del negocio" y el "valor del token".
El concepto básico de las recompras es similar a las recompras de acciones tradicionales. Un protocolo puede utilizar una parte de sus ingresos para comprar tokens en el mercado abierto, y luego quemarlos, bloquearlos o depositarlos en una tesorería.
Pero a pesar de la similitud con las finanzas tradicionales, las recompras han sido uno de los temas más controvertidos en el ámbito cripto durante los últimos dos años. Los proyectos han gastado cientos de millones de dólares recomprando tokens, sin embargo, los resultados de mercado a menudo han sido decepcionantes, lo que ha llevado a muchos inversores a dudar de si la estrategia funciona en absoluto.
Mi opinión es diferente.
En esta etapa, creo que la evidencia que hemos acumulado es suficiente para que podamos ir más allá del debate sobre "si las recompras funcionan" y avanzar hacia una comprensión más clara de cuándo, por qué y bajo qué condiciones las recompras funcionan realmente.
Y eso es exactamente lo que quiero explicar con claridad.
El gran debate sobre las recompras de cripto
Las estrategias de recompra realmente despegaron en 2025.
Ese año, 28 proyectos cripto importantes gastaron colectivamente más de 1.400 millones de dólares recomprando sus propios tokens. Sin embargo, solo 3 programas de recompra de tokens ese año superaron a Bitcoin durante sus ventanas de recompra (AAVE, HYPE, SKY), mientras que muchos proyectos vieron caer drásticamente las valoraciones de sus tokens. Huelga decir que 2025 llevó a muchos proyectos a descubrir que gastar millones de dólares recomprando tokens no se traduce necesariamente en un mejor desempeño de mercado.
Muchos inversores observaron los decepcionantes resultados de los programas de recompra de 2025, especialmente la enorme brecha entre "dinero gastado" y "desempeño del token", y concluyeron que la estrategia simplemente no funciona.
Creo que esta conclusión ignora un contexto importante.
En lugar de juzgar las recompras únicamente por su impacto en los precios de los tokens, me importan más las condiciones bajo las cuales se ejecutan y qué separa las estrategias de recompra efectivas de las ineficaces. Sobre esa base, creo que primero podemos establecer cuatro criterios claros para un "buen programa de recompra":
- Respaldado por ingresos: Las recompras se financian con ingresos reales del negocio, no con reservas de tesorería existentes ni con otras fuentes de capital insostenibles.
- Encaje producto-mercado consolidado: El negocio subyacente ha demostrado una demanda suficiente e ingresos repetibles para respaldar recompras a largo plazo.
- Ejecución transparente: Los tenedores de tokens pueden verificar de forma independiente cómo funciona el mecanismo de recompra, incluida la fuente de fondos, el proceso de ejecución y el destino de los tokens recomprados.
- Asignación de capital sostenible: Financiar las recompras no merma la capacidad de la empresa para reinvertir en crecimiento, mantener la estabilidad financiera ni aprovechar oportunidades de mayor rendimiento.

Más allá de estos criterios fundamentales, varios factores afectan la eficacia de los programas de recompra y merecen considerarse al evaluar proyectos:
1) Entorno de mercado
Jupiter es probablemente el caso más citado de "recompras que no logran ofrecer el rendimiento de mercado esperado".
En febrero de 2025, la plataforma comenzó a utilizar el 50% de los ingresos del protocolo en cadena para recomprar JUP. Para enero de 2026, el equipo había gastado más de 70 millones de dólares recomprando tokens, y aun así JUP siguió cayendo de forma significativa.
Este rendimiento decepcionante llevó al cofundador de Jupiter, Siong Ong, a pronunciarse y redirigir fondos hacia el crecimiento del negocio. El programa finalmente continuó.

Las críticas a las recompras de Jupiter se han centrado principalmente en su fracaso a la hora de sostener el precio de JUP, lo que plantea la pregunta de si al equipo le habría ido mejor gastando ese dinero en hacer crecer el negocio.
Pero creo que es más importante observar las condiciones de mercado en las que se produjeron estas recompras.
Enero de 2025 fue el pico para muchos activos del ciclo anterior del ecosistema Solana. Desde entonces, SOL ha caído de un máximo de 294 dólares a 96 dólares. Alrededor del mismo período, los tokens asociados a los principales protocolos de Solana como Sanctum, Kamino y Jito cayeron más del 80%, mientras que memecoins conocidas como Fartcoin y WIF cayeron más del 90%.
En otras palabras, Jupiter gastó más de 70 millones de dólares recomprando JUP durante un período en el que todo el ecosistema Solana experimentaba una presión vendedora extrema. La lección: las recompras pueden generar una demanda sustancial de un token, pero incluso las compras a gran escala pueden tener dificultades para contrarrestar una recesión prolongada y generalizada del mercado.
A veces, por muy rápido que remes, no puedes vencer a la marea.
2) Emisión de tokens
Otra consideración importante es cuánta nueva oferta de tokens que entra en circulación se compara con la cantidad que se recompra.
Un protocolo puede gastar decenas de millones de dólares en recompras, pero si los desbloqueos de tokens, las emisiones y otras distribuciones aportan más oferta de la que absorben las recompras, el efecto quedará ahogado.
La investigación de Bill Hsu muestra una correlación negativa entre el crecimiento de la oferta de tokens y el rendimiento relativo de mercado. En última instancia, lo que importa no es cuánto gastó el equipo en recompras, sino si esas compras mejoraron genuinamente la dinámica de oferta y demanda del token.

Cambios en la oferta de tokens frente a rendimientos excedentes relativos a Bitcoin para diez importantes programas de recompra de criptomonedas en 2025. Fuente: Bill Hsu
3) El mecanismo de recompra en sí
Muchos protocolos cripto comprometen un porcentaje fijo de los ingresos a recompras automáticas independientemente de la valoración del token. Si bien esto crea una demanda predecible y demuestra un compromiso claro con los tenedores de tokens, puede no ser la forma más eficiente de asignar capital.
Tampoco es así como lo hacen los mercados bursátiles tradicionales.
Por ejemplo, Berkshire Hathaway, de Buffett, históricamente ha recomprado acciones manteniendo suficiente liquidez. La lógica: recomprar acciones cuando están infravaloradas y preservar capital cuando las valoraciones son altas o existen mejores oportunidades de inversión.
Entiendo el atractivo de las "recompras programáticas" en cripto, especialmente cuando muchos tokens —particularmente aquellos respaldados por negocios con ingresos sólidos— han parecido baratos durante bastante tiempo debido a una prolongada caída del mercado.
Pero a medida que las condiciones del mercado mejoren y las valoraciones se expandan, espero que más equipos se inclinen hacia recompras discrecionales que tengan en cuenta el precio del token, las oportunidades de crecimiento y las prioridades más amplias de asignación de capital.
En última instancia, el objetivo debería ser maximizar el valor a largo plazo para los tenedores de tokens, no simplemente maximizar el gasto en recompras. Como inversor, tu trabajo es juzgar qué enfoques de los equipos son más efectivos.
Afortunadamente, ahora tenemos una cantidad creciente de datos de mercado para evaluar qué enfoques de recompra funcionan realmente. Y el desempeño de 2026 proporciona evidencia sólida para "tomarse en serio las recompras respaldadas por ingresos".
Desempeño de las recompras en 2026
Las recompras cripto tuvieron otro año impresionante este año.
Los proyectos han gastado más de 900 millones de dólares en recompras de tokens y mecanismos de quema relacionados, con Hyperliquid y Pump.fun representando la gran mayoría. Uniswap, Jupiter y Sky también merecen mención.

Los tokens de recompra de Hyperliquid están en ganancias
Lo más importante es que muchos de los tokens asociados con estos programas entregaron rendimientos sobresalientes este año.
Tomemos los 30 principales protocolos por ingresos en los últimos 30 días: casi la mitad (14 proyectos) no tienen un token nativo negociable públicamente, y de los 16 proyectos restantes con tokens invertibles, 12 tienen programas de recompra activos:
- 9 tokens con rendimientos positivos en lo que va del año
- 3 con rendimientos negativos en lo que va del año
- Rendimiento promedio en lo que va del año +62,2%, mediana +32,6%
En comparación, 4 proyectos sin programas de recompra activos:
- 1 con rendimientos positivos en lo que va del año
- 3 con rendimientos negativos
- Rendimiento promedio en lo que va del año −31,6%, mediana −31,5%
La brecha de rendimiento promedio en lo que va del año entre los dos grupos alcanzó los 93,8 puntos porcentuales.

Aún más impresionante es que estos tokens lograron su desempeño en un contexto en el que la capitalización total del mercado cripto disminuyó alrededor del 19% durante el año.
Con resultados como estos, no me sorprende cuando equipos con ingresos sólidos anuncian que están adoptando las recompras. Por ejemplo, World Liberty Financial acaba de lanzar su propio programa de recompra de WLFI la semana pasada, y espero que más equipos sigan su ejemplo en el primer trimestre del próximo año.
Igualmente importante es comparar el desempeño de las recompras de este año con otras estrategias de distribución de valor —especialmente la distribución de ingresos directamente a los tenedores de tokens.
En septiembre, la investigación de DeFiLlama comparó el desempeño de los "tokens con programas de recompra" frente a los "tokens que distribuyen ingresos directamente a los tenedores".
La conclusión: en lo que va del año, los tokens con mecanismos de recompra tuvieron un rendimiento mediano del 19,7%, frente al 11,1% de los tokens que utilizan distribución directa de ingresos.
Y cuando los investigadores ponderaron estos rendimientos por capitalización de mercado, la brecha se amplió significativamente: 190% para los tokens de recompra frente a 29% para los tokens de distribución directa.

Los tokens de recompra superan en promedio a los tokens de distribución directa
También estamos viendo cambios positivos en la proporción de los ingresos del protocolo que regresan a los tenedores de tokens.
La misma investigación muestra que, a septiembre de 2026, los protocolos cripto habían tenido ingresos mensuales superiores a mil millones de dólares durante 23 meses consecutivos. Hace dos años, alrededor del 5% de eso fluía a los tenedores de tokens; para septiembre, esa proporción se había triplicado al 15%, lo que refleja la creciente adopción de mecanismos de distribución de ingresos.
Entonces, para resumir las lecciones de 2026:
- Los equipos con recompras en general arrasaron en los mercados públicos
- Las recompras están superando a otros modelos de distribución de ingresos
- Una proporción cada vez mayor de los ingresos del negocio cripto se está distribuyendo a los tokens, lo que indica que la tendencia continuará
Lo que estoy observando
Para mí, la oportunidad que se avecina radica en identificar negocios cripto que "hagan las recompras de la manera correcta", especialmente empresas en sectores con potencial de crecimiento a largo plazo.
Veamos algunas direcciones que vale la pena explorar.
1) Hacia dónde fluye el dinero
Nuestro análisis de los 30 protocolos cripto con mayores ingresos identificó 9 proyectos que tienen tanto recompras activas como rendimientos positivos de tokens en lo que va del año.
Si estos negocios pueden ofrecer un rendimiento sólido en condiciones adversas de mercado, creo que hay una fuerte razón para imaginar lo que podrían lograr cuando regrese un mercado alcista generalizado.

Más allá de los protocolos individuales, creo que es igualmente importante examinar dónde se está generando ingresos en toda la industria cripto en general. Estos sectores son los más propensos a tener las condiciones para que los programas de recompra tengan éxito.
En 2025, se estima que la industria cripto generó 86.400 millones de dólares en ingresos; para 2030, se proyecta que esa cifra alcance los 305.000 millones de dólares.
En el futuro, se espera que los segmentos de más rápido crecimiento sean las stablecoins y los préstamos RWA: las investigaciones pronostican ingresos anuales de 60.000 millones y 15.000 millones de dólares respectivamente para estos dos sectores para 2030. Estos son los dos sectores que observaré de cerca.

2) World Liberty Financial
Hasta ahora, las oportunidades de los inversores para capturar directamente el potencial económico de la revolución de las stablecoins han sido relativamente limitadas. Siempre he creído que las stablecoins son uno de los casos de ajuste producto-mercado más sólidos de las cripto, con el potencial de remodelar fundamentalmente las finanzas globales.
Empresas y protocolos como Tether, Circle, World Liberty Financial y Ethena han demostrado que las stablecoins no son solo un caso de uso de la tecnología blockchain, sino una base para construir negocios de miles de millones de dólares. Sin embargo, a pesar del crecimiento explosivo, las oportunidades de los inversores para participar directamente en el valor que crean siguen siendo bastante limitadas.
Observa el panorama actual: Tether sigue siendo privado; Circle emitió acciones pero comparte una parte significativa de sus ingresos con socios de distribución; Coinbase captura parte de la economía de USDC, pero sus acciones representan un negocio más amplio. Mientras tanto, poseer acciones de XRP o PayPal no otorga exposición directa a los ingresos generados por RLUSD o PYUSD.
Eso es lo que hace que el programa de recompra recién lanzado por World Liberty Financial me parezca destacable.
Al utilizar una parte de los ingresos relacionados con las reservas de USD1 (más de 150 millones de dólares al año) para su programa de recompra, World Liberty Financial está estableciendo un vínculo más directo entre el éxito económico del negocio de stablecoins y la demanda del token WLFI, dando a los tenedores del token la oportunidad de beneficiarse a medida que crece la adopción de USD1.
A medida que se expande la circulación de USD1, los ingresos por reservas crecerán en consecuencia, creando más recursos para las recompras. En mi opinión, este es el intento más directo hasta la fecha de conectar "la economía del emisor de stablecoins" con "tokens negociables públicamente".
3) Venice
La plataforma de IA centrada en la privacidad AskVenice superó recientemente los 4 millones de usuarios y más de 100 millones de dólares en ingresos anualizados. El 9 de noviembre, la compañía también ejecutó una recompra, retirando de la circulación tokens por un valor aproximado de 458.000 dólares.
Al mismo tiempo, las quemas automáticas financiadas por nuevas suscripciones y compras de créditos de API crecieron un 40% mes a mes en octubre. En octubre, Venice quemó un total de aproximadamente 1,07 millones de dólares en VVV, y se espera que noviembre establezca un nuevo récord con 1,14 millones de dólares.

Lo que hace que Venice sea particularmente interesante para mí es esto: muy pocos negocios relacionados con las criptomonedas han alcanzado este nivel de éxito comercial fuera de la industria.
Otros inversores también lo notaron este año. Su apoyo, combinado con las recompras de la propia Venice, ha impulsado el precio de VVV más de un 1.200% este año.
4) Bittensor
Los ejemplos hasta ahora han mostrado cómo las recompras pueden beneficiar a un solo proyecto, mientras que Bittensor muestra qué sucede cuando esta estrategia se adopta en todo un ecosistema. En la industria de las criptomonedas, no he visto la misma obsesión por las recompras en ningún otro lugar.
Bittensor opera a través de una red de "subredes", que puedes concebir como startups tecnológicas independientes que compiten por las emisiones del token TAO. La demanda de mercado del token alpha propio de cada subred (la criptomoneda nativa de la propia startup) desempeña un papel importante en la determinación de cómo se asignan las emisiones, por lo que el rendimiento del token puede afectar directamente a si un equipo sobrevive.
Como resultado, las recompras, las quemas y la gestión de emisiones se han convertido en el centro de la estrategia de las subredes. Este ecosistema se ha convertido en un experimento continuo de tokenómica; creo que cualquier equipo que esté considerando recompras, ya sea en Bittensor o no, merece ser estudiado.
Según datos de Subconnect, a agosto de 2026, 14 de las 24 subredes con ingresos externos ya habían utilizado ingresos para financiar recompras de tokens alpha. Estas 24 subredes tienen unos ingresos anualizados estimados combinados de entre 28 y 35 millones de dólares.
Un ejemplo reciente más interesante proviene de Targon, actualmente la tercera subred más grande de Bittensor por capitalización de mercado.
El 27 de octubre, Targon informó haber quemado aproximadamente 2,1 millones de dólares en tokens alpha (SN4), de los cuales unos 445.000 dólares provinieron de nuevas recompras; esta actividad fue financiada por los ingresos de su negocio de cómputo de IA.

Tendencia del precio de Targon SN4
Dentro de las siete horas posteriores al anuncio, SN4 subió más del 13% en el gráfico semanal. Incluso en medio de una caída más amplia del mercado, el token seguía aproximadamente un 3% por encima de su precio previo al anuncio al momento de escribir este texto.
Lo que me llama la atención en este caso, y en muchos otros similares, es lo en tiempo real que puede ser la reacción del mercado de subredes de Bittensor a los desarrollos relacionados con las recompras. Los inversores prestan mucha atención a cómo los equipos gestionan las emisiones, generan ingresos y apoyan la demanda de tokens.
Creo que esto proporciona una muestra temprana de cómo podría evolucionar el mercado cripto en general a medida que las recompras se vuelvan más generalizadas.
5) Robinhood Chain
Robinhood Chain es otro ecosistema que vale la pena observar por la innovación en recompras, especialmente en escenarios que involucran RWA tokenizados.
longdotxyz lidera algunos de estos experimentos. En septiembre, la plataforma lanzó LONG 500, un mecanismo diseñado para conectar tokens comunitarios con acciones tokenizadas a través de un modelo económico compartido.
Así es como funciona:
- El 5% de las comisiones de los tokens de acciones generadas por los nuevos pares de trading fluye hacia la tesorería de la comunidad de IA, acumulando acciones tokenizadas en una reserva compartida.
- Otro 5% se utiliza para recomprar y quemar el token comunitario emparejado con cada acción, y cualquiera puede activar la ejecución.
Lo interesante de este enfoque es que LONG combina las recompras de tokens con la acumulación de activos financieros reales. A medida que más comunidades de acciones se lancen y generen actividad de trading, este sistema puede simultáneamente reducir la oferta de los tokens comunitarios participantes, apoyar la liquidez y hacer crecer las reservas de activos del ecosistema.
Este es un método más sofisticado de acumulación de valor que simplemente asignar los ingresos del protocolo para recomprar tokens nativos; crea un modelo en el que el crecimiento de los mercados individuales puede retroalimentar al ecosistema en general.
En el futuro, sospecho que veremos muchos más experimentos como este en Robinhood Chain de los que vemos ahora.
¿Qué sucede en un mercado alcista real?
Hemos pasado años observando cómo el mercado cripto recompensa narrativas, especulación y promesas de adopción futura. Ahora, la narrativa de los ingresos está en pleno apogeo, y lo que vemos es una industria con suficiente actividad comercial y desempeño financiero para sustentar un panorama de inversión más impulsado por los fundamentos.
A pesar de las condiciones de mercado relativamente desfavorables, varios protocolos cripto líderes en generación de ingresos han logrado rendimientos de tokens impresionantes, ampliado sus bases de usuarios y continuado generando ingresos sustanciales.
Ahora, imagina qué sucede cuando estas condiciones cambian.
Para estos negocios, una mayor adopción y actividad de mercado se traducen directamente en más ingresos. Y cuando una porción sustancial de esos ingresos financia recompras de tokens, la demanda resultante puede crecer junto con el propio protocolo. Súmale un sentimiento de mercado en mejora y capital que regresa, y el potencial de rendimientos excesivos se vuelve bastante atractivo.
En ese escenario, las recompras ya no solo ayudan a los equipos a mantenerse a flote en un entorno adverso; se parecen más a echar gasolina a un fuego que ya ruge. Además, si se cumple la previsión de que la industria cripto alcanzará cientos de miles de millones de dólares en ingresos anuales para 2030, también significa que todavía hay un enorme valor económico esperando ser creado.
Por eso creo que la "narrativa de ingresos" de los protocolos cripto apenas ha comenzado.