Original | Odaily Planet Daily (@OdailyChina)
Author|Azuma (@azuma_eth)
En un momento en que los gigantes tecnológicos de Silicon Valley sufren colectivamente la "ansiedad por el gasto de capital en IA", Apple ha recuperado el trono de la mayor capitalización de mercado del mundo de una manera casi clásica.
A diferencia de gigantes tecnológicos como Microsoft, Google y Amazon, que no dejan de ampliar centros de datos e infraestructura informática, Apple ha mantenido constantemente un gasto de capital relativamente contenido. Apoyándose en un flujo de caja sólido, Apple se convirtió en un "refugio seguro" para las entradas de capital de Wall Street durante la pasada ronda de volatilidad sobre si "la IA ha tocado techo", con su capitalización de mercado superando a la castigada Nvidia y alcanzando brevemente los 5 billones de dólares.
Medido desde el mínimo de finales de junio, el precio de las acciones de Apple ha subido un 25% en los últimos cuatro meses, con su capitalización de mercado aumentando en aproximadamente 1 billón de dólares. Sin embargo, de pie en la cima de los 5 billones de dólares, el paisaje viene acompañado de un escalofrío: una relación precio-beneficio prospectiva de hasta 36x (en el percentil 99 de su propia historia, aproximadamente el doble que la del S&P 500) significa que el mercado ya ha valorado la prima de certeza de Apple hasta el extremo, reduciendo enormemente el margen de error.
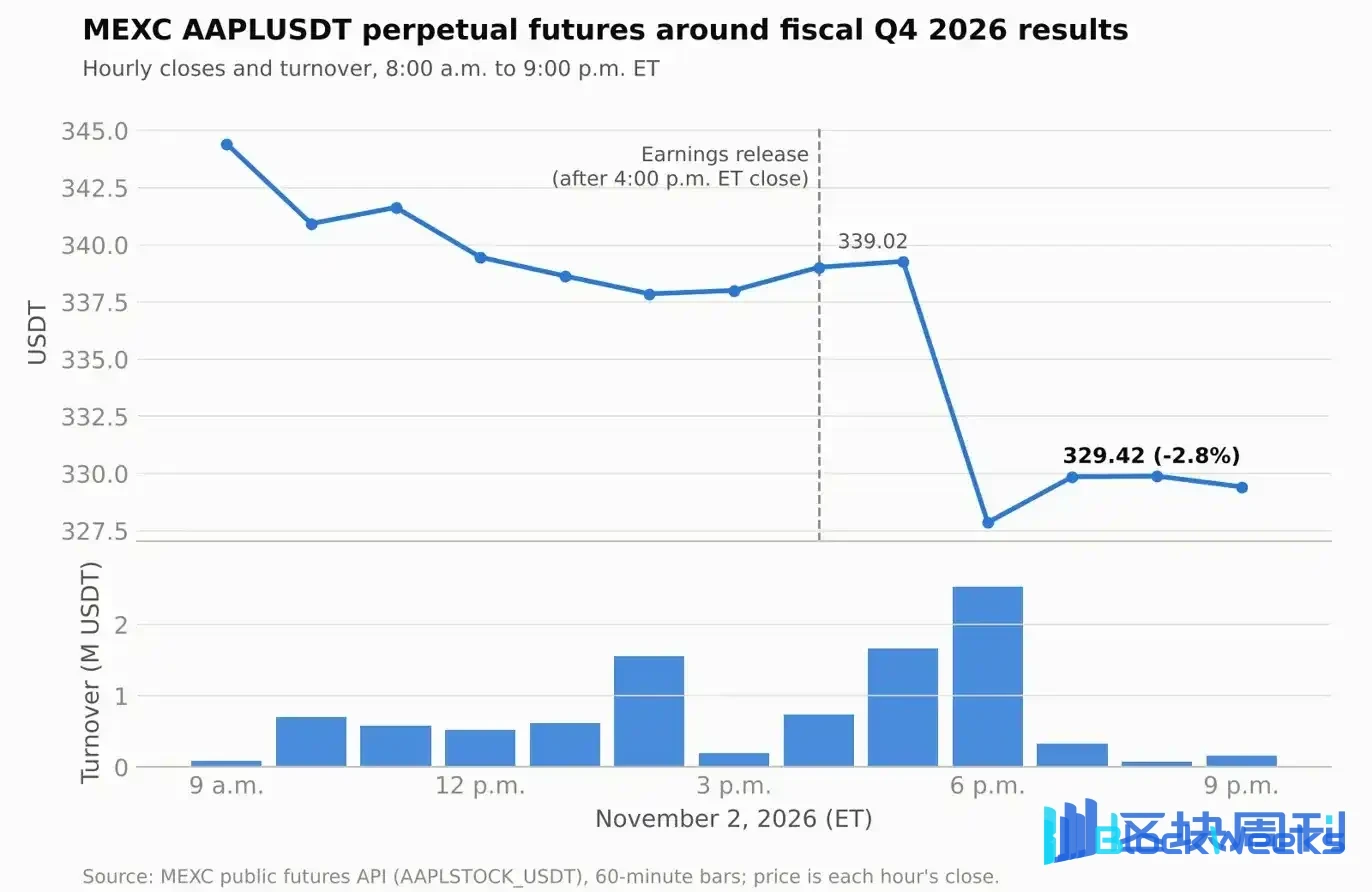
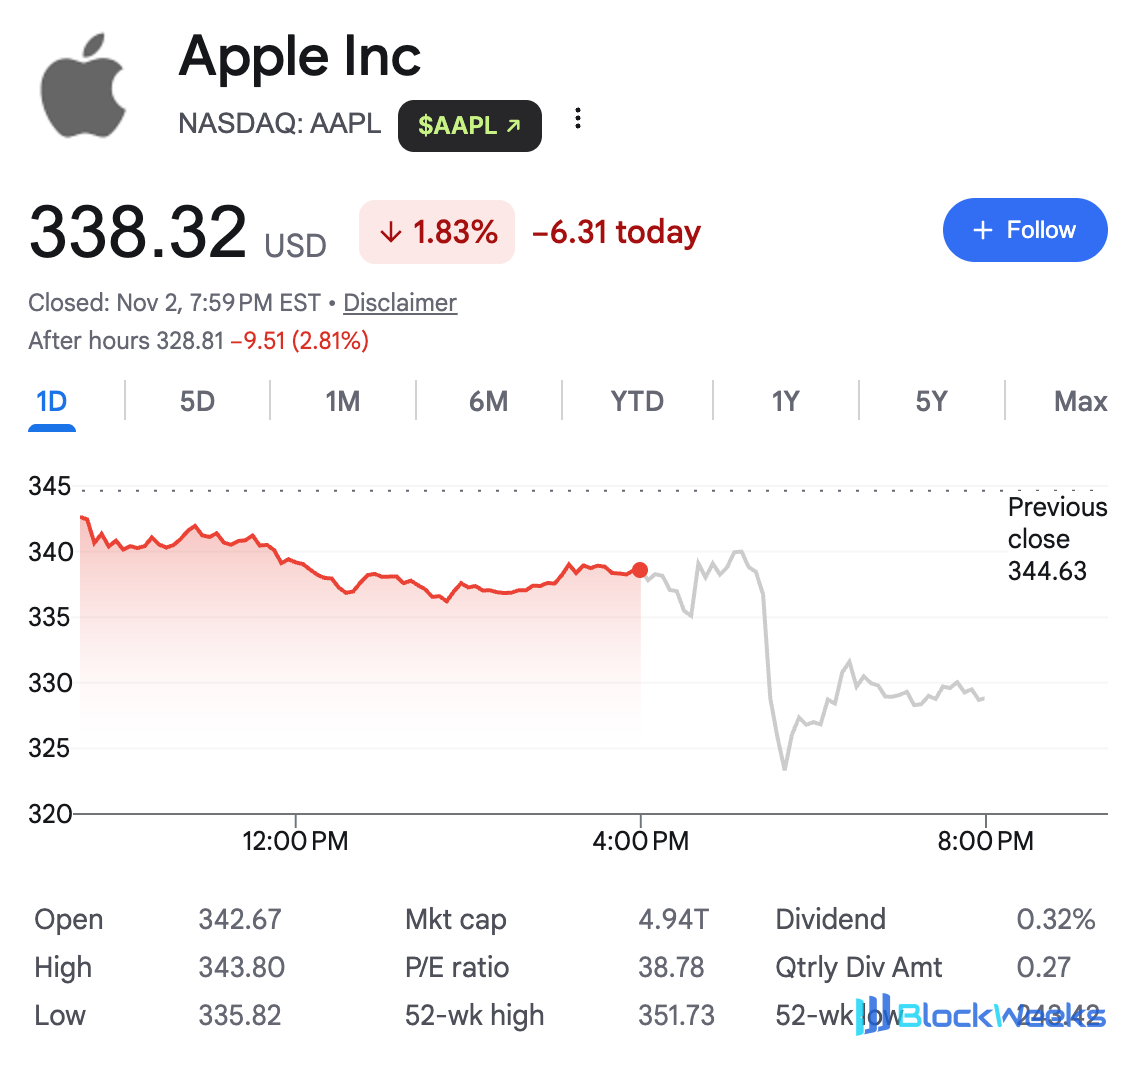
Tras el cierre del mercado estadounidense del 3 de noviembre, hora de Pekín, John Ternus, quien acaba de suceder a Tim Cook como CEO de Apple en septiembre de este año, presentó su primer informe de resultados desde que asumió el mando (resultados del cuarto trimestre y del año fiscal 2026). Aunque tanto los ingresos como el beneficio neto superaron las expectativas de Wall Street, el precio de las acciones de Apple subió brevemente un 0,4% después del cierre para luego desplomarse rápidamente, llegando a caer más del 4%. A las 9:30, hora de Pekín, del 3 de noviembre, la acción se situaba temporalmente en 328,81 dólares, con una caída del 2,81% en las operaciones posteriores al cierre.
La divergencia en el consenso posterior al cierre revela esencialmente el juego más profundo que subyace a la narrativa del "refugio seguro": cuando la prosperidad contable se encuentra con el ciclo de aumento de precios de los chips de memoria y la desaceleración estructural del ecosistema de servicios, la corona sobre la cabeza de Apple se enfrenta a su primera prueba de estrés real.
136.100 millones de dólares en flujo de caja libre: la base que sostiene una capitalización de mercado de 5 billones de dólares
Si se observan solo los indicadores financieros centrales, el año fiscal 2026 de Apple ha dibujado en realidad una conclusión bastante hermosa.
El informe de resultados muestra que en el cuarto trimestre fiscal finalizado el 26 de septiembre de 2026, Apple alcanzó unos ingresos totales de 114.477 millones de dólares, un 11,72% más interanual, no solo por encima de la expectativa de mercado de 113.470 millones de dólares, sino también superando el extremo superior del rango de crecimiento del 9% al 11% previamente proporcionado por la compañía; el beneficio neto trimestral fue de 30.711 millones de dólares, un 11,81% más interanual; el beneficio por acción diluido (EPS) alcanzó 2,1 dólares, un 13,51% más interanual, superando la expectativa de mercado de 2 dólares.
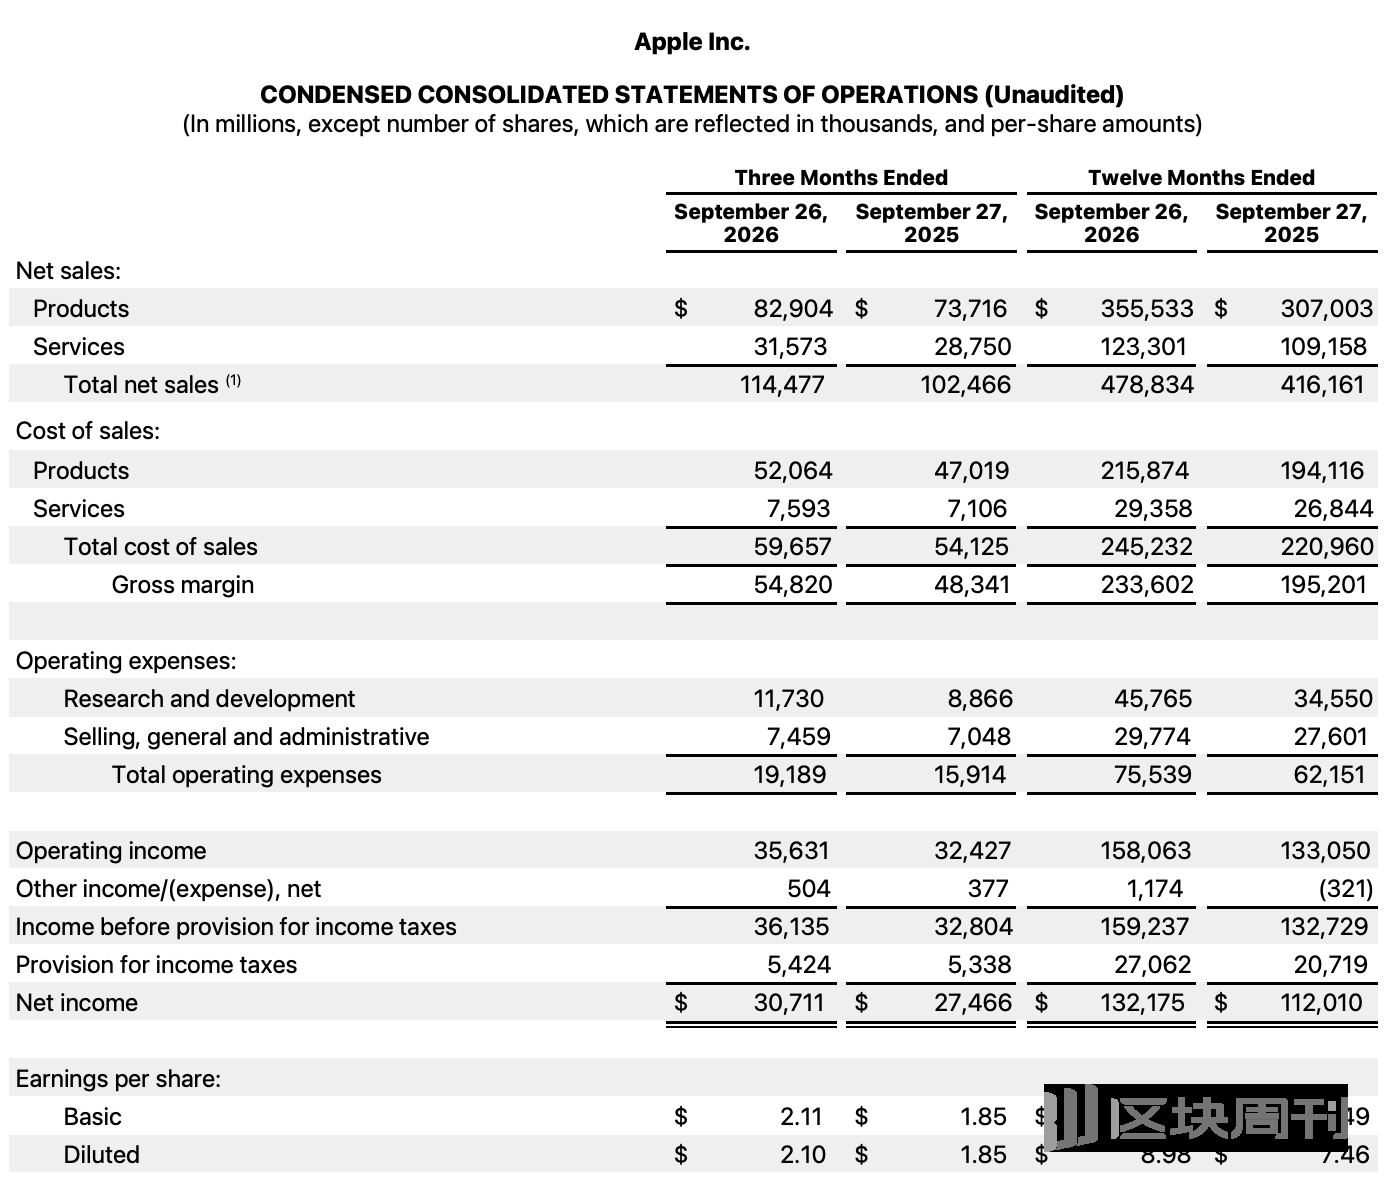
A lo largo de todo el año fiscal 2026, los ingresos totales anuales de Apple alcanzaron un récord de 478.834 millones de dólares, un 15,06% más interanual, marcando su mejor crecimiento anual de ventas desde 2021; el beneficio neto anual alcanzó 132.175 millones de dólares, un 18,00% más interanual.
En un momento en que las acciones tecnológicas están nerviosas, el as bajo la manga que permite a Apple vencer a Nvidia y regresar a la cima de la capitalización de mercado está escrito en el estado de flujo de efectivo. En el ejercicio fiscal 2026, el flujo de efectivo de las actividades operativas alcanzó la cifra de 145.097 millones de dólares, disparándose un 30,15% interanual. Lo que resulta aún más llamativo para Wall Street es que, mientras Google, Meta y Amazon gastan sin moderación e incluso caen en déficits de flujo de efectivo libre en su lucha por la supremacía en computación de IA, el gasto de capital de Apple para todo el año (CapEx, es decir, el gasto en efectivo en activos fijos) no solo no se expandió, sino que en realidad se contrajo casi un 29%, pasando de 12.715 millones de dólares en el ejercicio fiscal 2025 a 9.041 millones de dólares.

El modelo de "alta conversión de ingresos + gasto de capital ligero" permitió a Apple embolsarse 136.056 millones de dólares en flujo de efectivo libre en el ejercicio fiscal 2026, disparándose casi un 38% interanual, y respaldó a la compañía para completar 86.390 millones de dólares en recompras de acciones y 15.721 millones de dólares en pagos de dividendos durante todo el año — en un ciclo en el que los retornos de la comercialización de la IA siguen siendo inciertos, esta enorme máquina de imprimir dinero se ha convertido en el activo cierto más escaso a los ojos de los inversores institucionales.
El iPhone sigue cargando con el peso, pero la divergencia del hardware se intensifica
Al despojar la cáscara de los ingresos totales que superaron las expectativas, los fundamentos del hardware de Apple este trimestre muestran un patrón distintivo de "impulso de doble núcleo, dos alas estancadas".
Los estandartes del crecimiento este trimestre son el iPhone y el Mac. En el cuarto trimestre fiscal, el negocio del iPhone aportó 57.583 millones de dólares en ingresos, un 17,46% más interanual, estableciendo un máximo histórico para el trimestre de septiembre y superando la expectativa de mercado de 56.490 millones de dólares; el negocio del Mac fue incluso la mayor sorpresa del trimestre, con ingresos que se dispararon un 23,68% interanual hasta 10.792 millones de dólares, superando con creces la expectativa de Wall Street de 9.700 millones de dólares.

Cabe señalar que la serie iPhone 18 Pro de este trimestre no salió oficialmente a la venta hasta el 18 de septiembre, solo unos nueve días antes del cierre del trimestre fiscal. Por lo tanto, este informe de resultados en realidad no ha reflejado plenamente el desempeño completo de ventas de la nueva generación de iPhone. En cuanto al tan esperado iPhone Duo, aunque Apple anunció este producto en septiembre, su fecha oficial de venta es el 23 de octubre, posterior a la fecha de cierre del informe de resultados de este trimestre. Por lo tanto, el iPhone Duo no contribuyó a los ingresos de este trimestre, y su verdadero desempeño en el mercado solo se reflejará en el próximo trimestre fiscal.
A juzgar por la situación actual, el iPhone Duo ha recibido una respuesta entusiasta del mercado tras su lanzamiento, pero también ha habido informes de que algunos usuarios iniciales experimentaron problemas de rotura de pantalla y fallos en la visualización. Turnus admitió en la conferencia telefónica que el modelo se encuentra actualmente en un "estado de suministro restringido". Aunque enfatizó que solo una "proporción muy pequeña" de dispositivos fueron devueltos o cambiados debido a fallos, aumentar la capacidad de producción y las tasas de rendimiento siguen siendo pruebas severas para la temporada navideña.
En otros productos, los ingresos del negocio de iPad para este trimestre cayeron un 10,40% interanual hasta 6.229 millones de dólares; el negocio de Wearables, Hogar y Accesorios, que incluye el Apple Watch y los AirPods, también se contrajo un 7,91% hasta 8.300 millones de dólares, ambos por debajo de las expectativas del mercado.
Por región, los ingresos en la Gran China en el cuarto trimestre fiscal fueron de 17.539 millones de dólares. Aunque todavía mantuvo un fuerte crecimiento interanual del 21,02%, cayó un 6,8% trimestre tras trimestre respecto al trimestre anterior (18.820 millones de dólares), casi un 6,5% por debajo de la expectativa de Wall Street de 18.750 millones de dólares. Bajo la lupa de un PER tan alto como 36 veces, cualquier deficiencia en los mercados extranjeros clave es suficiente para convertirse en una razón para que los fondos tomen ganancias.

El verdadero detonante de la caída después del cierre: el contragolpe del ciclo de la memoria y el aflojamiento del "impuesto Apple"
Si las deficiencias en la Gran China y en algunos productos de hardware eran meras ondas, entonces las dos advertencias de la dirección en la conferencia de resultados fueron el detonante directo de la venta masiva.
La primera advertencia es el contragolpe del aumento de los precios de los chips de memoria sobre el margen bruto. En apariencia, el margen bruto de Apple en el cuarto trimestre fiscal alcanzó el 47,89% (beneficio bruto de 54.820 millones de dólares), ligeramente superior al 47,18% del mismo período del año anterior, pero esta cifra incluye una contribución de aproximadamente 1 punto porcentual procedente de reembolsos arancelarios. Si se excluye este factor, el desempeño operativo real no es tan impresionante como sugieren los datos principales.
Una prueba más severa está por venir.El director financiero Kevan Parekh admitió en la conferencia que el inventario de componentes de bajo precio que Apple había acumulado previamente se está agotando rápidamente, lo que la obliga a comprar chips de memoria a precios más altos. Si se observa el balance de Apple, esta presión de costos ya ha comenzado a manifestarse: al cierre del cuarto trimestre fiscal, el valor contable de los inventarios de Apple era de nada menos que 14.541 millones de dólares, un aumento del 154,30% frente a los 5.718 millones del mismo período del año anterior. Además de abastecerse intensamente para los nuevos productos de la temporada navideña, la incorporación de chips de memoria de alto precio elevó directamente el importe contable del inventario final, y este lote de inventario de alto costo se convertirá formalmente en costo de ventas en el próximo trimestre de diciembre, comprimiendo así directamente los márgenes de beneficio.
En un contexto en el que los centros de cómputo de IA devoran la capacidad global de DRAM y NAND y empujan los precios de los chips de memoria a seguir disparándose, ni siquiera Apple, que tiene el mayor poder de negociación en la cadena de suministro, puede permanecer inmune. Parekh advirtió que, lastrada por los altos costos de memoria y el costo del lanzamiento de Siri AI, la previsión de margen bruto de Apple para la próxima temporada navideña de diciembre (primer trimestre del ejercicio 2027) se desplomará hasta el 45%-46%. Esta cifra supone una contracción abrupta de 2 a 3 puntos porcentuales respecto a este trimestre y está muy por debajo de las expectativas de Wall Street.
El segundo golpe contundente es la pérdida de velocidad del "motor de servicios" de alto margen. Como lastre del sistema de valoración de Apple, el negocio de servicios tuvo un margen bruto del 75,95% este trimestre, más del doble del margen bruto del negocio de hardware (37,20%). Aunque los ingresos de servicios del cuarto trimestre alcanzaron un máximo histórico de 31.573 millones de dólares, su tasa de crecimiento interanual del 9,82% no solo quedó ligeramente por debajo de las expectativas, sino que también cayó por debajo del umbral del 10%, marcando la tasa de crecimiento más baja en más de tres años. La dirección incluso prevé que el crecimiento del negocio de servicios se desacelere aún más hasta el 8%-9% el próximo trimestre, muy por debajo de la expectativa de mercado del 10,7%.
La desaceleración del negocio de servicios no es una fluctuación a corto plazo, sino que golpea directamente los cimientos del modelo de negocio.Por un lado, la regulación antimonopolio global sigue debilitando la capacidad de la App Store para cobrar comisiones elevadas; por otro lado, las superapps de la era de la IA están evitando activamente el "peaje" de Apple: tras romper con Apple por una disputa de secretos comerciales, OpenAI (ChatGPT), que originalmente aportaba considerables ingresos por compras dentro de la aplicación, ha comenzado a dirigir a los suscriptores a pagar en la web. Cuando las pasarelas de IA ya no estén dispuestas a pagar el "peaje", el foso del ecosistema de servicios de Apple inevitablemente se verá erosionado.
La verdadera prueba de la era Turnus
En el cuarto trimestre fiscal, los gastos de I+D de Apple se dispararon silenciosamente un 32,30% hasta los 11.730 millones de dólares, lo que muestra la determinación de la compañía de ponerse al día en nuevos formatos plegables, Macs con pantalla táctil, centros de hogar inteligente y Siri AI. Sin embargo, el totalmente nuevo Siri AI lanzado oficialmente este trimestre todavía parece tambalearse a los ojos del mundo exterior: cuando los agentes de IA de los competidores ya pueden ejecutar con fluidez tareas complejas de varios pasos, la experiencia de Siri sigue siendo ampliamente criticada, y sus costos de lanzamiento, en cambio, han arrastrado primero la previsión de márgenes para la temporada navideña.
Durante los últimos cuatro meses, Apple, con su contención al "no participar en la carrera armamentista de la IA" y su abundante flujo de caja libre, ha ganado una prima de "refugio seguro" en medio de la agitación de Silicon Valley y, en consecuencia, ha vuelto al primer puesto mundial por capitalización de mercado. Pero este informe de resultados también recuerda claramente al mercado queun gigante del hardware, en última instancia, no puede escapar de la presión de costos del ciclo de la memoria de semiconductores aguas arriba, y el modelo de recaudación de impuestos de un ecosistema cerrado también está siendo golpeado por la ola de la IA.
Para el nuevo líder Turnus, una capitalización de mercado de 5 billones de dólares no es un banquete de victoria sino una prueba rigurosa — si no puede utilizar una innovación de hardware verdaderamente dominante y una mejor experiencia de IA para digerir la elevada valoración, entonces, confiando únicamente en una astuta asignación de la cadena de suministro y en recompras financieras, las tormentas que este "refugio seguro" puede resistir serán, en última instancia, limitadas.