

Autor: marlon
Compilado por: Saoirse, Foresight News
El sector de opciones on-chain es el mayor océano azul del mercado cripto actual y la oportunidad más digna de posicionarse.
Si se calcula su potencial mercado total direccionable (TAM), no es difícil ver que las opciones se conviertan en una parte central del mercado es solo cuestión de tiempo, no una cuestión de si sucederá. Todos los mercados financieros maduros, a medida que se desarrollan hacia una etapa posterior, avanzan hacia las opciones; y el mercado cripto está en este punto de inflexión.
En los mercados financieros tradicionales, la demanda minorista de opciones ya ha sido plenamente validada. En el escenario on-chain, el cuello de botella actual ya no es la regulación ni la infraestructura subyacente. La liquidez de los creadores de mercado continúa mejorando, el mecanismo de solicitud de cotización (RFQ) puede manejar órdenes grandes, y hay cada vez más participantes en el sector.
Sin embargo, este sector aún se encuentra en su etapa temprana (actualmente el volumen de opciones on-chain representa solo el 6,9% del volumen de negociación de opciones de Deribit), y su popularidad está aumentando rápidamente. En la actualidad, enfrenta su proposición más central: abrir canales de distribución de usuarios.
Para lograr un crecimiento explosivo, debe atraer continuamente flujo de órdenes minorista (comprador benigno). Mirando la historia, cada mercado de opciones que ha logrado una rápida expansión ha sido impulsado en su núcleo por inversores minoristas.
Cómo el trading de opciones forma economías de escala
En la comunidad de Crypto Twitter (CT), la afirmación más difundida y menos defendible es: "Los inversores minoristas no entienden las opciones, por lo que nunca operarán con opciones on-chain".
Esta afirmación es completamente insostenible, y toda la evidencia empírica apunta a la conclusión opuesta. Comprender las griegas y las estructuras de pagos requiere un costo de aprendizaje, pero la complejidad de la lógica de precios nunca ha suprimido la fuerte demanda de los usuarios por este tipo de producto.
Los inversores minoristas están dispuestos a operar con opciones porque su potencial de ganancias es fácil de entender. Nadie calcula cuidadosamente la decadencia temporal Theta.
Siempre que se reduzca el umbral de negociación y la interfaz sea simple y fácil de usar, el volumen de negociación de opciones minorista será considerable. La "convexidad" de las opciones es precisamente su atractivo central; en pocas palabras, el potencial alcista es ilimitado.
De hecho, las opciones son el derivado más favorecido por los inversores minoristas. Quienes no estén de acuerdo pueden consultar los siguientes casos:
Caso A: Impulsado por los inversores minoristas estadounidenses, el volumen de negociación de contratos de opciones en EE. UU. se ha más que triplicado desde 2017
El mercado estadounidense es el mejor ejemplo. Alrededor de 2014 a 2017, el mercado de opciones estaba dominado por instituciones, y el crecimiento se estancó, con un volumen anual de contratos estable en alrededor de 4 mil millones de contratos, mientras que la participación minorista era casi insignificante.
En diciembre de 2017, Robinhood lanzó el trading de opciones sin comisiones, y muchos brokers siguieron su ejemplo. Luego llegó la pandemia de COVID-19, y múltiples condiciones resonaron juntas.
En ese momento, todos estaban aislados en casa, esperando que el mercado volviera a la normalidad. En los primeros días de la pandemia, los precios de los activos se desplomaron, y un gran número de inversores ordinarios comenzó a entrar al mercado. La promoción continua del mercado, combinada con el interés cada vez mayor del público por la inversión financiera, dio origen a esta ola. Masas enormes de inversores minoristas se volcaron a las aplicaciones financieras, y el volumen de negociación de opciones se disparó en consecuencia.
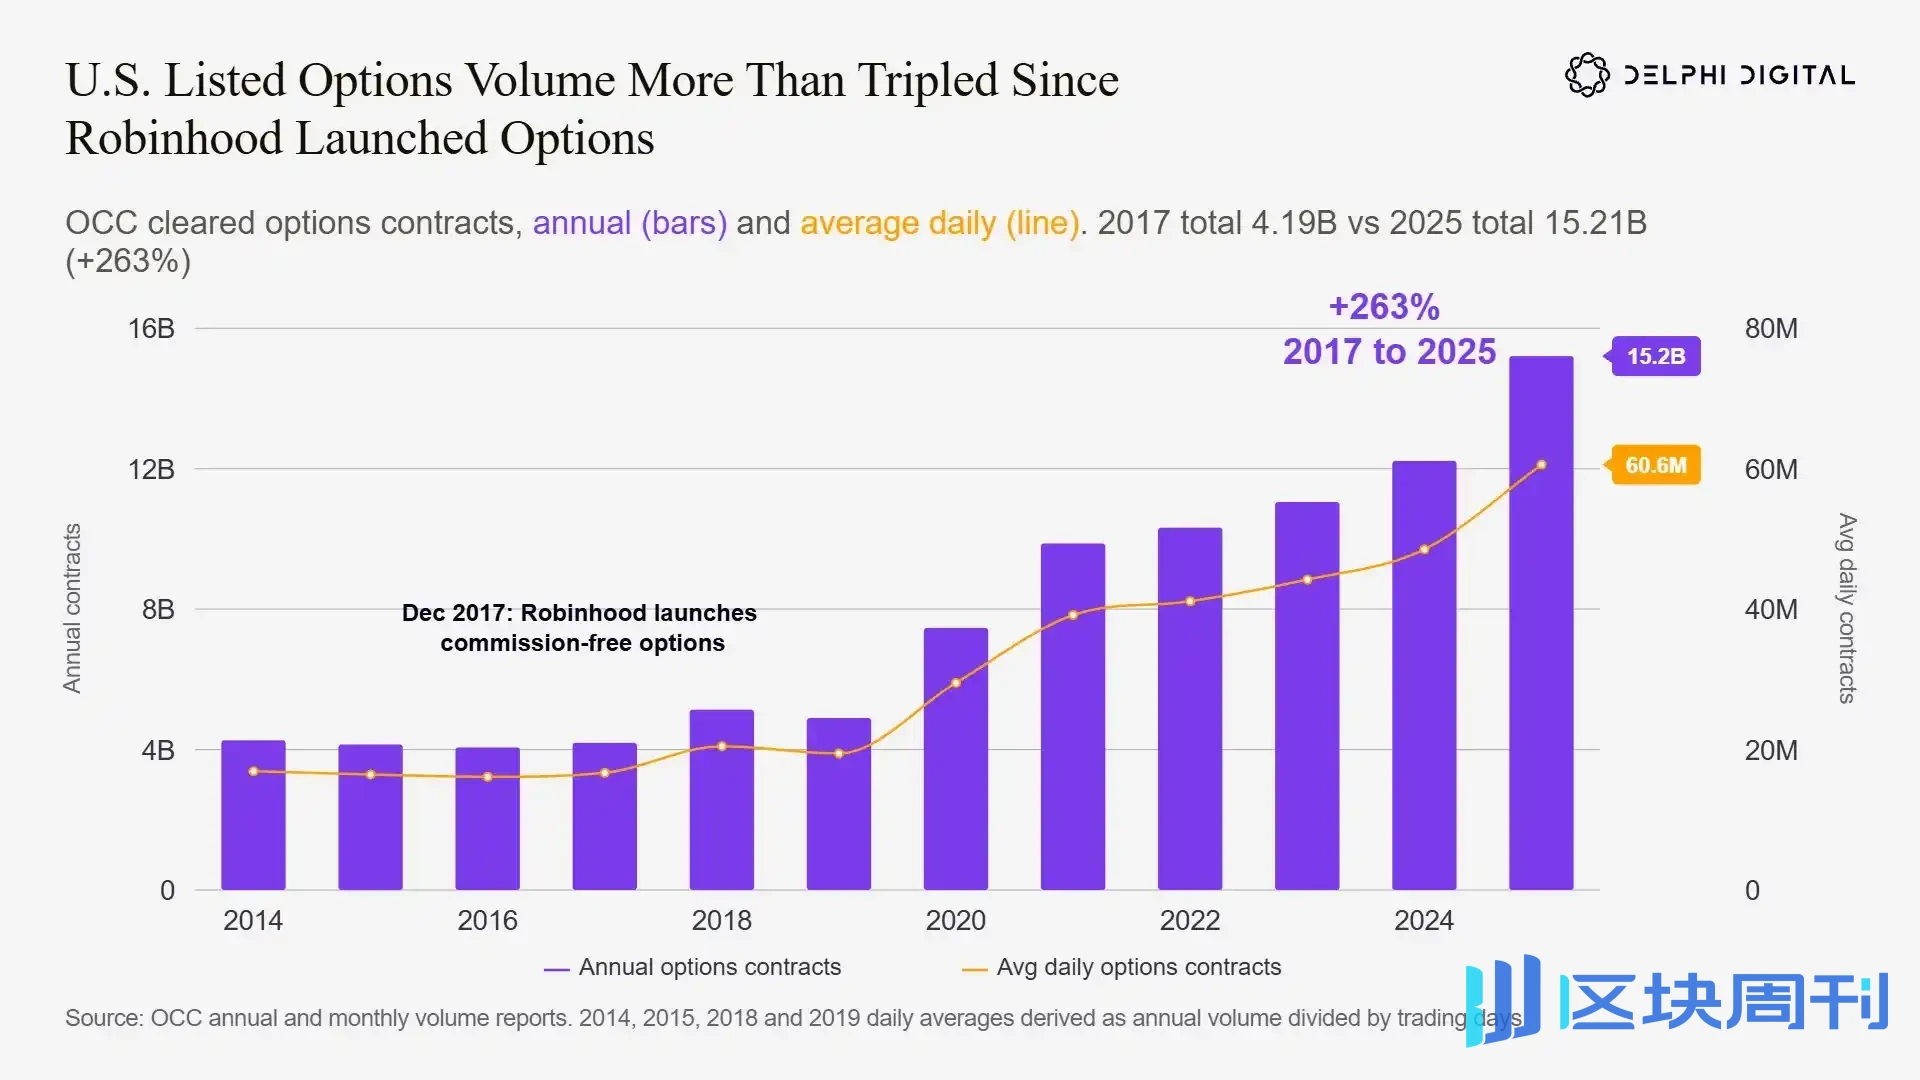
Después de que Robinhood lanzara el trading de opciones sin comisiones en diciembre de 2017, el volumen anual de contratos de opciones cotizadas en EE. UU. creció de 4.190 millones a 15.210 millones, un aumento del 263%, y el volumen promedio diario también aumentó en tándem.
De 2017 a 2025, el volumen anual de contratos de opciones aumentó un 263%, de 4.190 millones a 15.200 millones de contratos. Después de que aumentara la actividad de negociación, el volumen institucional también aumentó en tándem, los creadores de mercado necesitaban más herramientas de cobertura, y todos los participantes del mercado perseguían rendimientos de convexidad. Pero el motor central de esta ronda de crecimiento fueron los inversores minoristas.
Caso B: La proporción de opciones del mismo día del S&P 500 se multiplicó por 12 en diez años
La entrada masiva de inversores minoristas también se refleja en el auge del trading de opciones a corto plazo. Los inversores minoristas prefieren la convexidad; cuanto más corto es el tiempo hasta el vencimiento de la opción, mayor es el potencial de ganancia cuando la volatilidad se dispara.
La categoría más riesgosa en opciones es 0DTE (cero días hasta el vencimiento): vencen y cesan su cotización antes del cierre de la misma jornada de negociación. (Nota: cualquier opción en su último día de negociación es una 0DTE.)
Durante la última década, la demanda minorista ha seguido acelerándose, y la oferta de contratos de opciones del mismo día también ha seguido aumentando. El comportamiento de trading minorista a nivel global es muy similar: los contratos con 0DTE a 3 días hasta el vencimiento tienen la mayor actividad de negociación.
Las instituciones rara vez participan en este trading especulativo tipo lotería, por lo que el volumen de contratos a corto plazo es un buen indicador para observar la participación minorista.
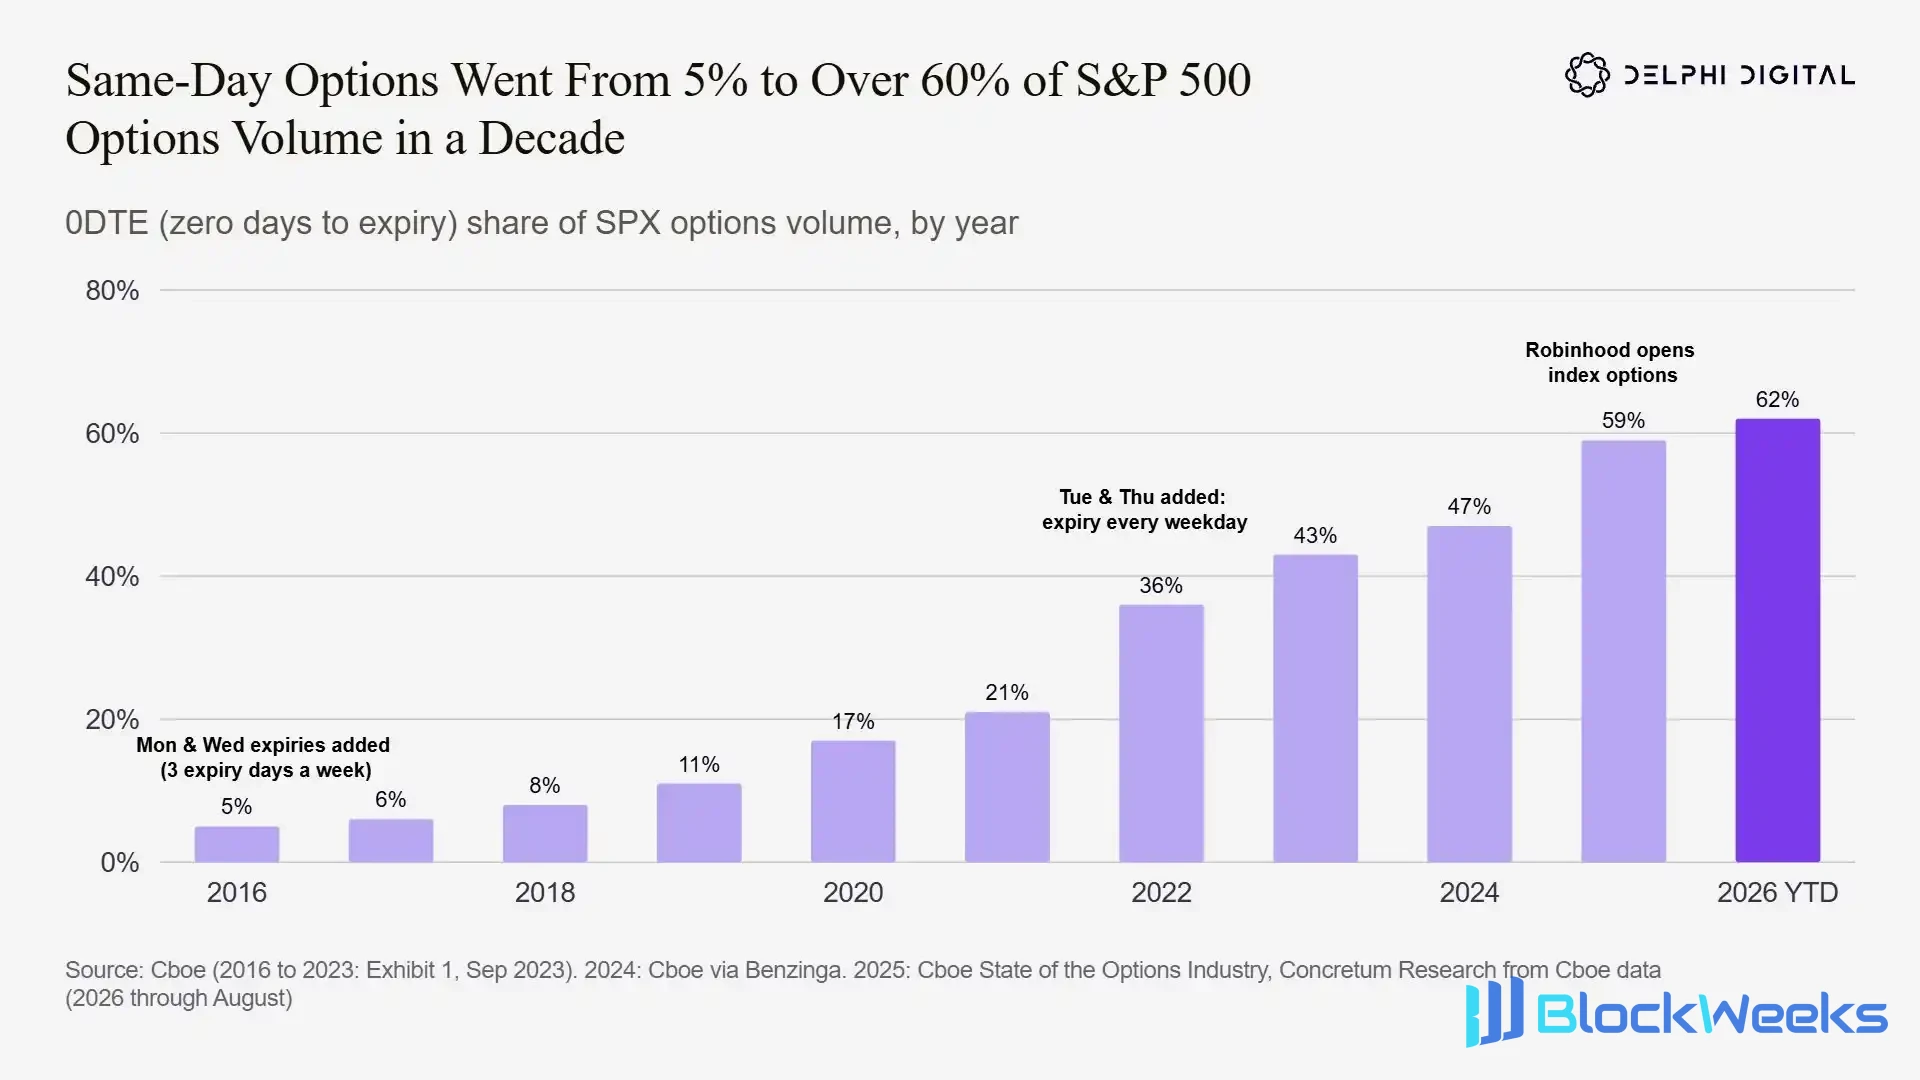
En diez años, la proporción del volumen de trading de opciones con vencimiento el mismo día 0DTE en el S&P 500 (SPX) se disparó del 5% al 62%. Los exchanges siguieron añadiendo fechas de vencimiento, y la apertura de opciones sobre índices por parte de Robinhood impulsó aún más esta tendencia.
Durante la última década, el volumen de trading de opciones del mismo día del S&P 500 (SPX) creció más de 12 veces, y su proporción del volumen total de opciones del SPX subió del 5% a más del 60%.
Las opciones del SPX vencen todos los viernes desde 2005. Cboe añadió vencimientos los lunes y miércoles en 2016, y luego añadió vencimientos los martes y jueves en 2022, logrando un vencimiento de opciones en cada día de negociación.
Cada oferta adicional de contratos con vencimiento estimula aún más la demanda.
En enero de 2025, Robinhood abrió el trading de opciones sobre índices a todos los clientes. Los datos de Cboe mostraron que al mes siguiente, la proporción de opciones del mismo día se disparó a un récord entonces del 56%. El patrón en los mercados globales es muy consistente: dé a los inversores minoristas contratos de opciones de bajo precio y corto plazo, y participarán en el trading a gran escala.
Caso C: Las opciones a corto plazo ya dominan el trading de opciones del S&P 500
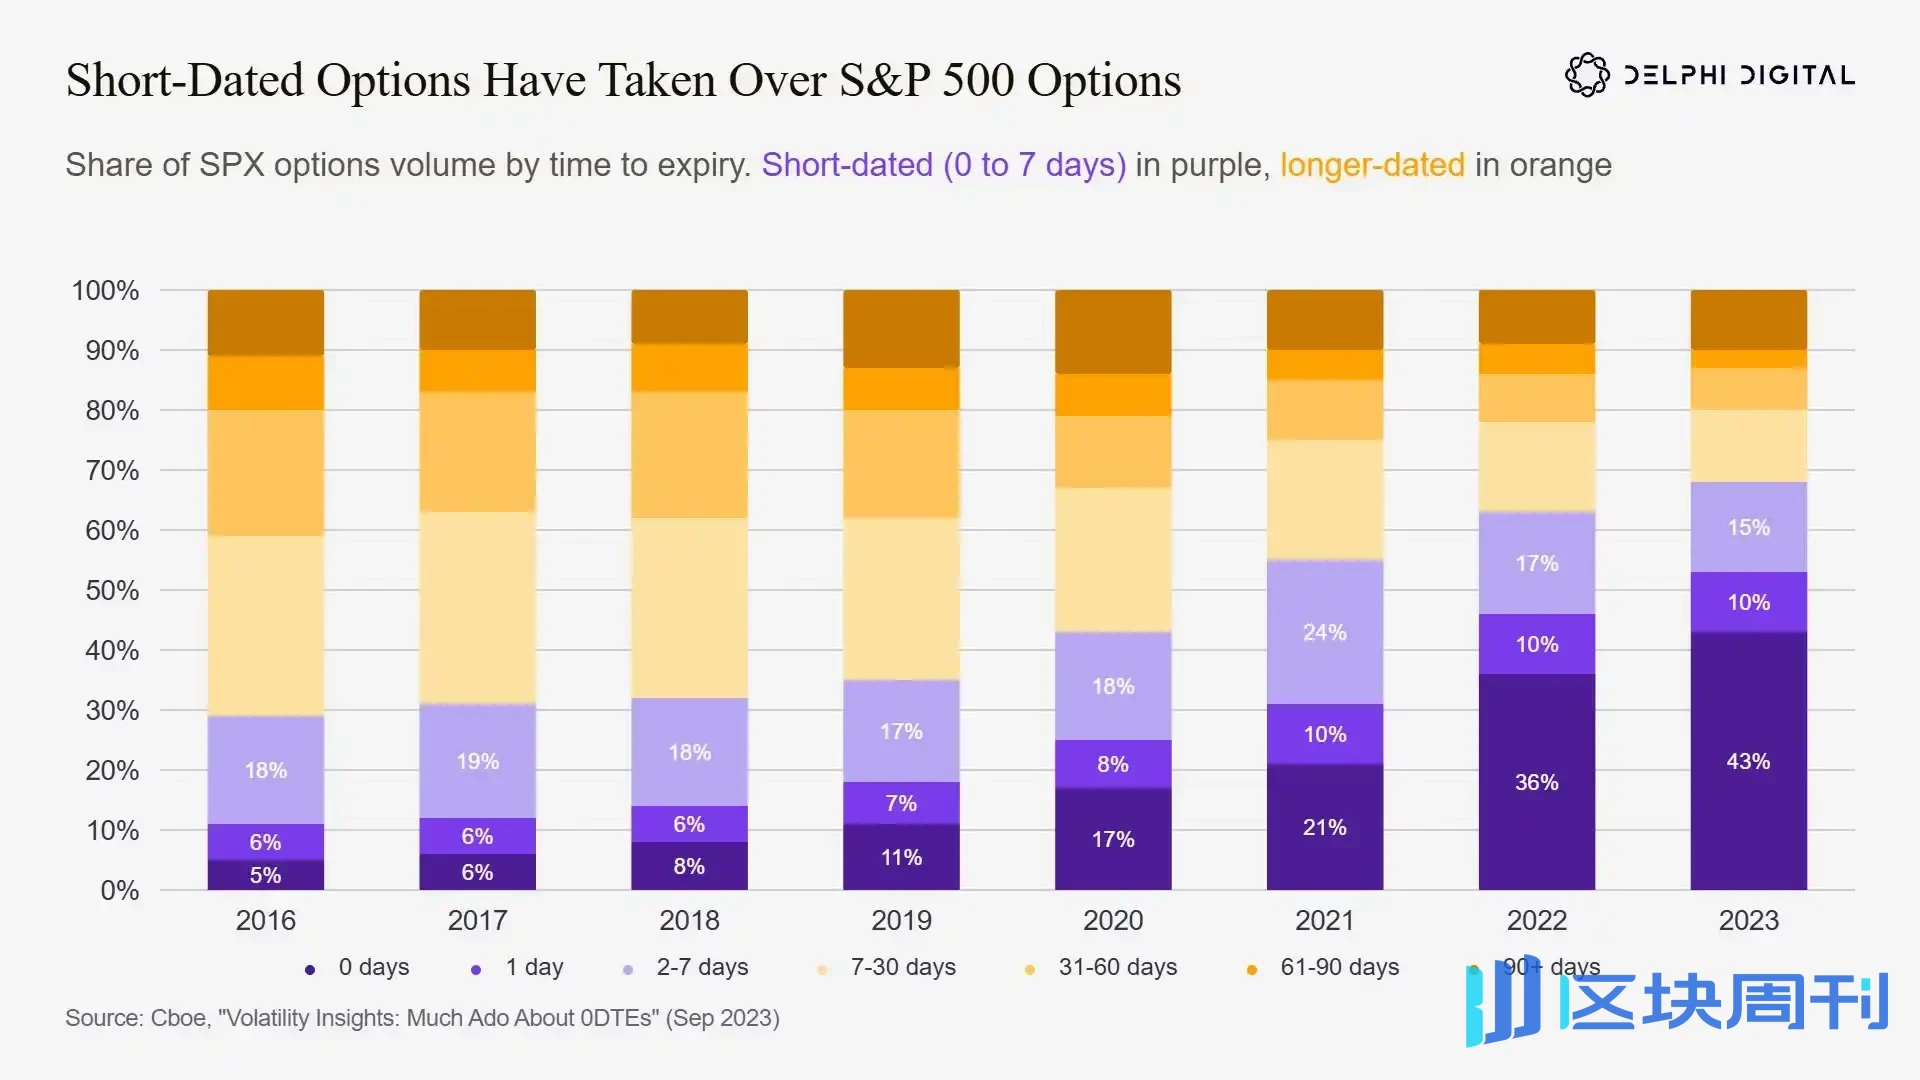
Entre 2016 y 2023, la estructura del trading de opciones del S&P 500 (SPX) se invirtió por completo. La proporción de opciones ultra-corto plazo con 0–7 días hasta el vencimiento aumentó bruscamente, con las opciones del mismo día 0DTE representando el 43% del volumen total para 2023, mientras que la proporción de opciones de medio y largo plazo siguió reduciéndose.
Este cambio no se limita a las opciones del mismo día. En todo el mercado de opciones del S&P 500, el centro del trading se está desplazando hacia vencimientos ultra-cortos.
Datos de 2016: las opciones con vencimiento en una semana representaban el 29% del volumen del SPX; de una semana a un mes tenían la mayor proporción con el 30%; más de un mes representaba el 41%.
Para 2023, la estructura del mercado se había invertido por completo:
- Vencimiento en una semana: 68% del volumen, de los cuales las opciones del mismo día representaban el 43%
- Vencimiento en una semana a un mes: cayó al 12%
- Vencimiento en más de un mes: cayó al 20%
En solo siete años, el mercado de opciones del S&P 500 pasó de estar dominado por posiciones de medio y largo plazo a dos tercios de los contratos venciendo en apenas unos días.
De manera similar, esta ronda de transformación está liderada por los inversores minoristas. Un estudio de SSRN de 2023 muestra que, para los inversores minoristas, las opciones con fecha son casi todo lo que negocian —más del 75% de las opciones del SPX negociadas por inversores minoristas son 0DTE.
Caso D: Las opciones siempre han sido la mayor fuente de ingresos por trading de Robinhood
Todos están familiarizados con Robinhood. La gran mayoría del trading minorista en Estados Unidos se realiza en aplicaciones móviles, y Robinhood es una plataforma líder entre ellas.
El negocio de opciones es la mayor fuente de ingresos por trading de Robinhood. A diferencia de los ingresos del negocio de criptomonedas, altamente volátiles, los ingresos por opciones han sido estables a largo plazo y consistentemente ocupan el primer lugar.
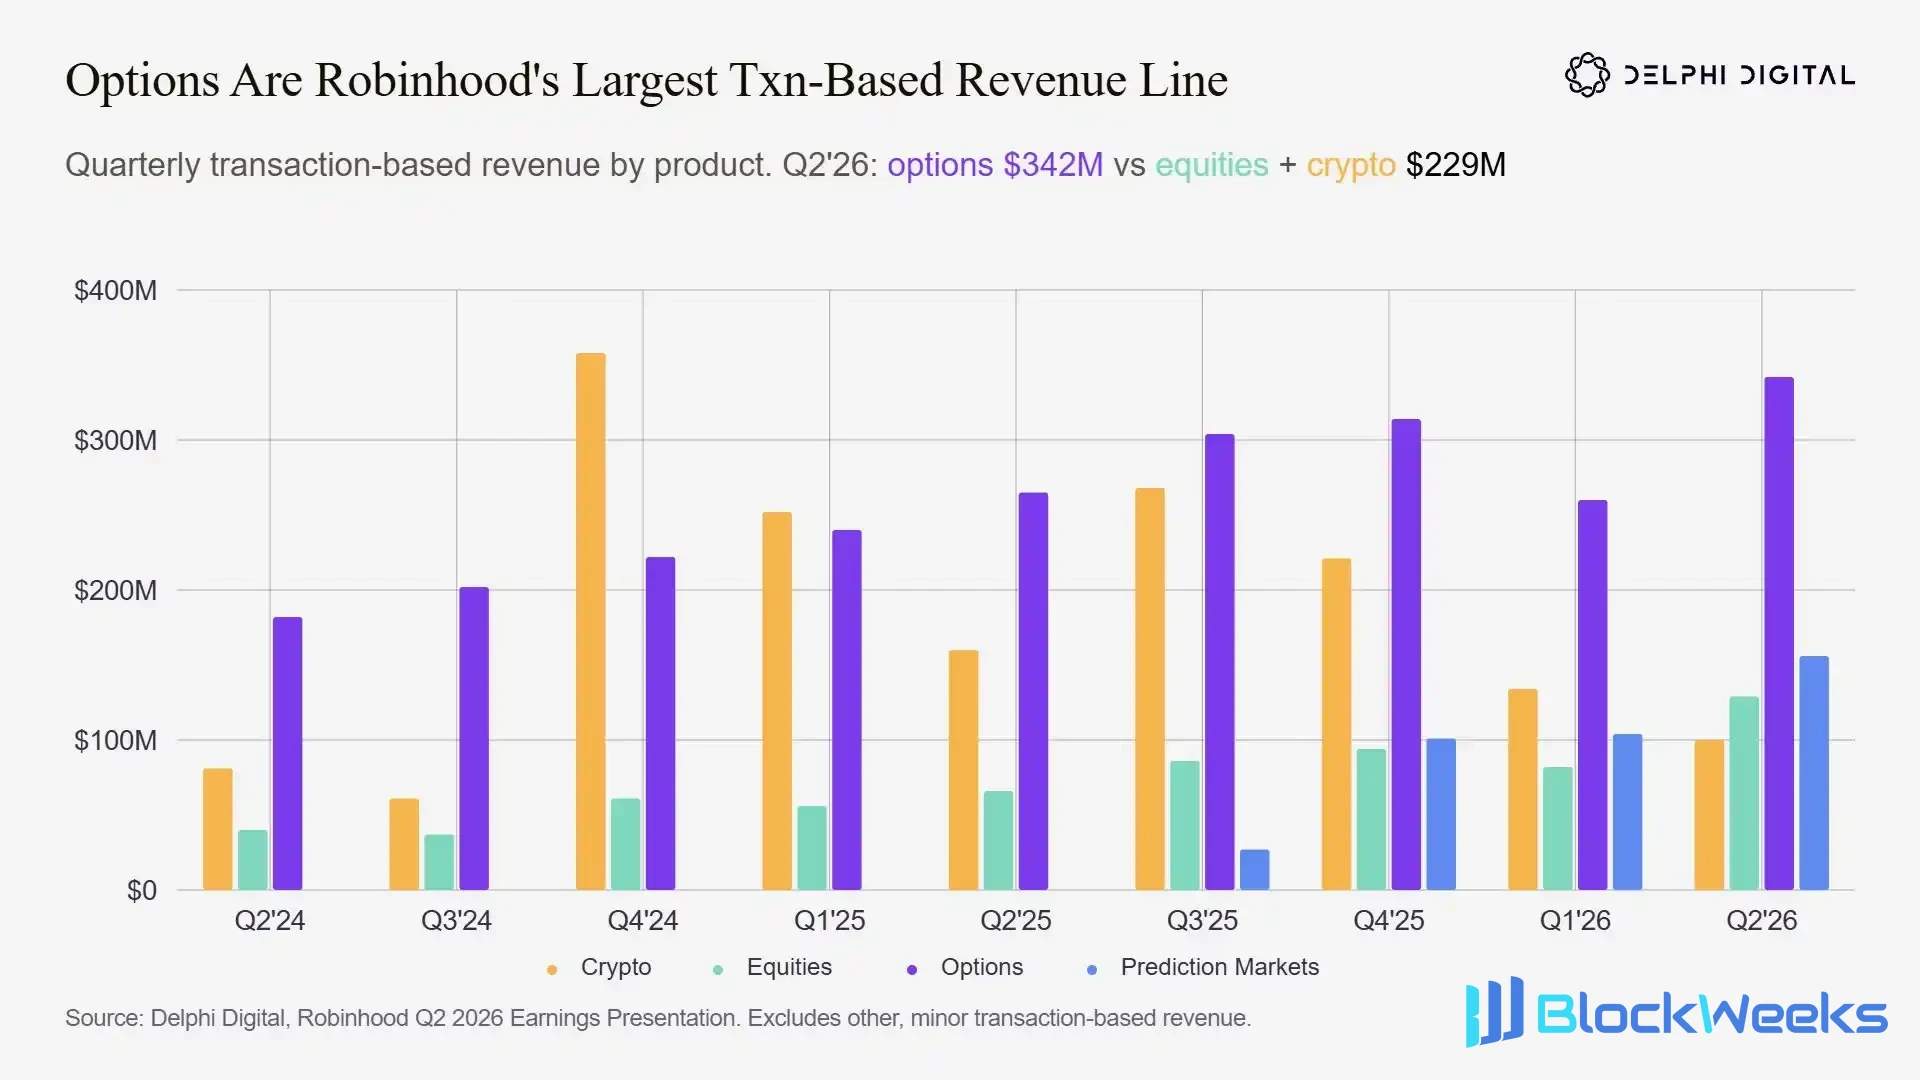
Las opciones se han convertido en la mayor fuente de ingresos por trading de Robinhood; en el segundo trimestre de 2026, los ingresos por trading de opciones fueron de 342 millones de dólares, superando ampliamente los ingresos combinados de 229 millones de dólares de los negocios de acciones y criptomonedas.
La ventaja es muy prominente: los ingresos aportados por el trading de opciones a menudo superan los ingresos combinados del negocio de acciones y el negocio de criptomonedas.
Tomando como ejemplo el último segundo trimestre de 2026, los ingresos por opciones del trimestre individual fueron de 342 millones de dólares, mientras que acciones + criptomonedas combinados fueron solo 229 millones de dólares. El crecimiento de los ingresos ha sido constante, aumentando de 182 millones de dólares en el segundo trimestre de 2024 a 342 millones de dólares en el segundo trimestre de 2026, un incremento del 88% en dos años.
Caso E: Los inversores minoristas indios dominan el trading global de opciones
Ningún grupo minorista está tan entusiasmado con las opciones como los traders indios. Visto globalmente, los inversores minoristas indios son la principal fuerza en el trading de opciones y constituyen una muestra de investigación de gran valor de referencia.
Antes de comenzar el análisis, aclaremos primero las dos medidas estadísticas centrales de las opciones: la prima y el principal nocional.
- Prima: el efectivo realmente pagado por los traders para comprar opciones. Gastar 200 dólares para comprar una opción de compra, y esos 200 dólares son la prima. Representa fondos que realmente cambian de manos y es el indicador más objetivo para medir la escala de trading de una plataforma.
- Valor nocional: el valor nominal del activo subyacente correspondiente, igual al multiplicador del contrato × el precio del subyacente. Una prima de 200 dólares puede apalancar una exposición al riesgo por valor de 10,000 dólares. Por lo tanto, el valor nocional suele ser muy grande, pero los fondos reales que cambian de manos no son tantos. Es adecuado para observar el tamaño del mercado, pero mirarlo solo puede llevar fácilmente a un juicio erróneo.
Volvamos al mercado indio.
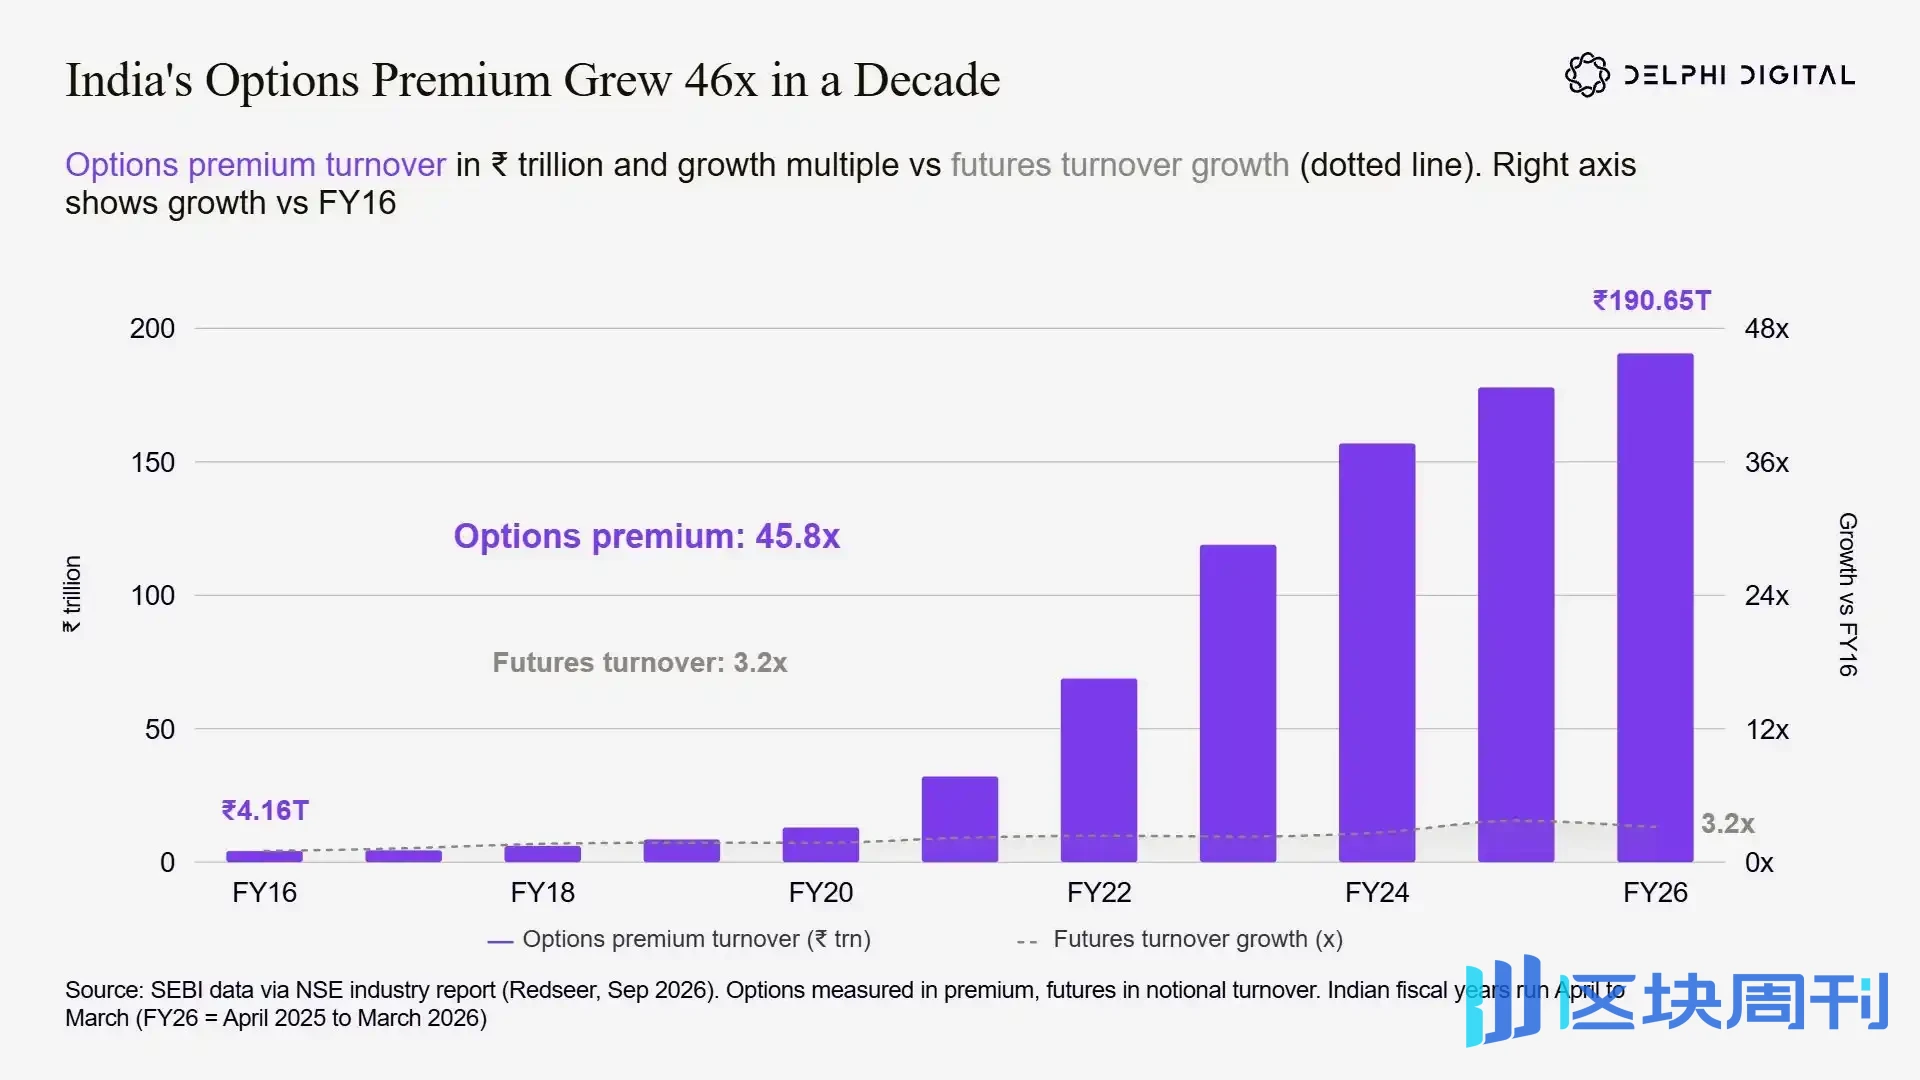
Desde el año fiscal indio FY16 hasta FY26, el volumen de negociación de primas de opciones creció 45.8 veces (alcanzando 190.65 billones de rupias), mucho más rápido que el aumento de solo 3.2 veces en el volumen de negociación de futuros.
En el año fiscal 2016 (abril de 2015–marzo de 2016), los traders indios pagaron 4.16 billones de rupias en primas de opciones sobre acciones; para el año fiscal 2026, el volumen de negociación de primas alcanzó 190.65 billones de rupias, un aumento de 45.8 veces.
A finales de 2024, la Junta de Valores y Bolsa de India (SEBI) introdujo una serie de políticas regulatorias: elevar el tamaño mínimo del contrato de 500,000 rupias a 1.5 millones de rupias (un aumento de tres veces), al tiempo que exigió a las bolsas ofrecer contratos de vencimiento semanal solo para un índice de referencia.
Aun así, la escala de las primas de opciones siguió aumentando, creciendo otro 7% en el año fiscal 2026.
Entre los traders minoristas indios de derivados, las opciones son la opción absoluta número uno. Más del 90% de los inversores minoristas que participan en el trading de derivados operan solo con opciones. Se puede decir que, para los inversores minoristas indios, el trading de derivados es básicamente equivalente al trading de opciones.
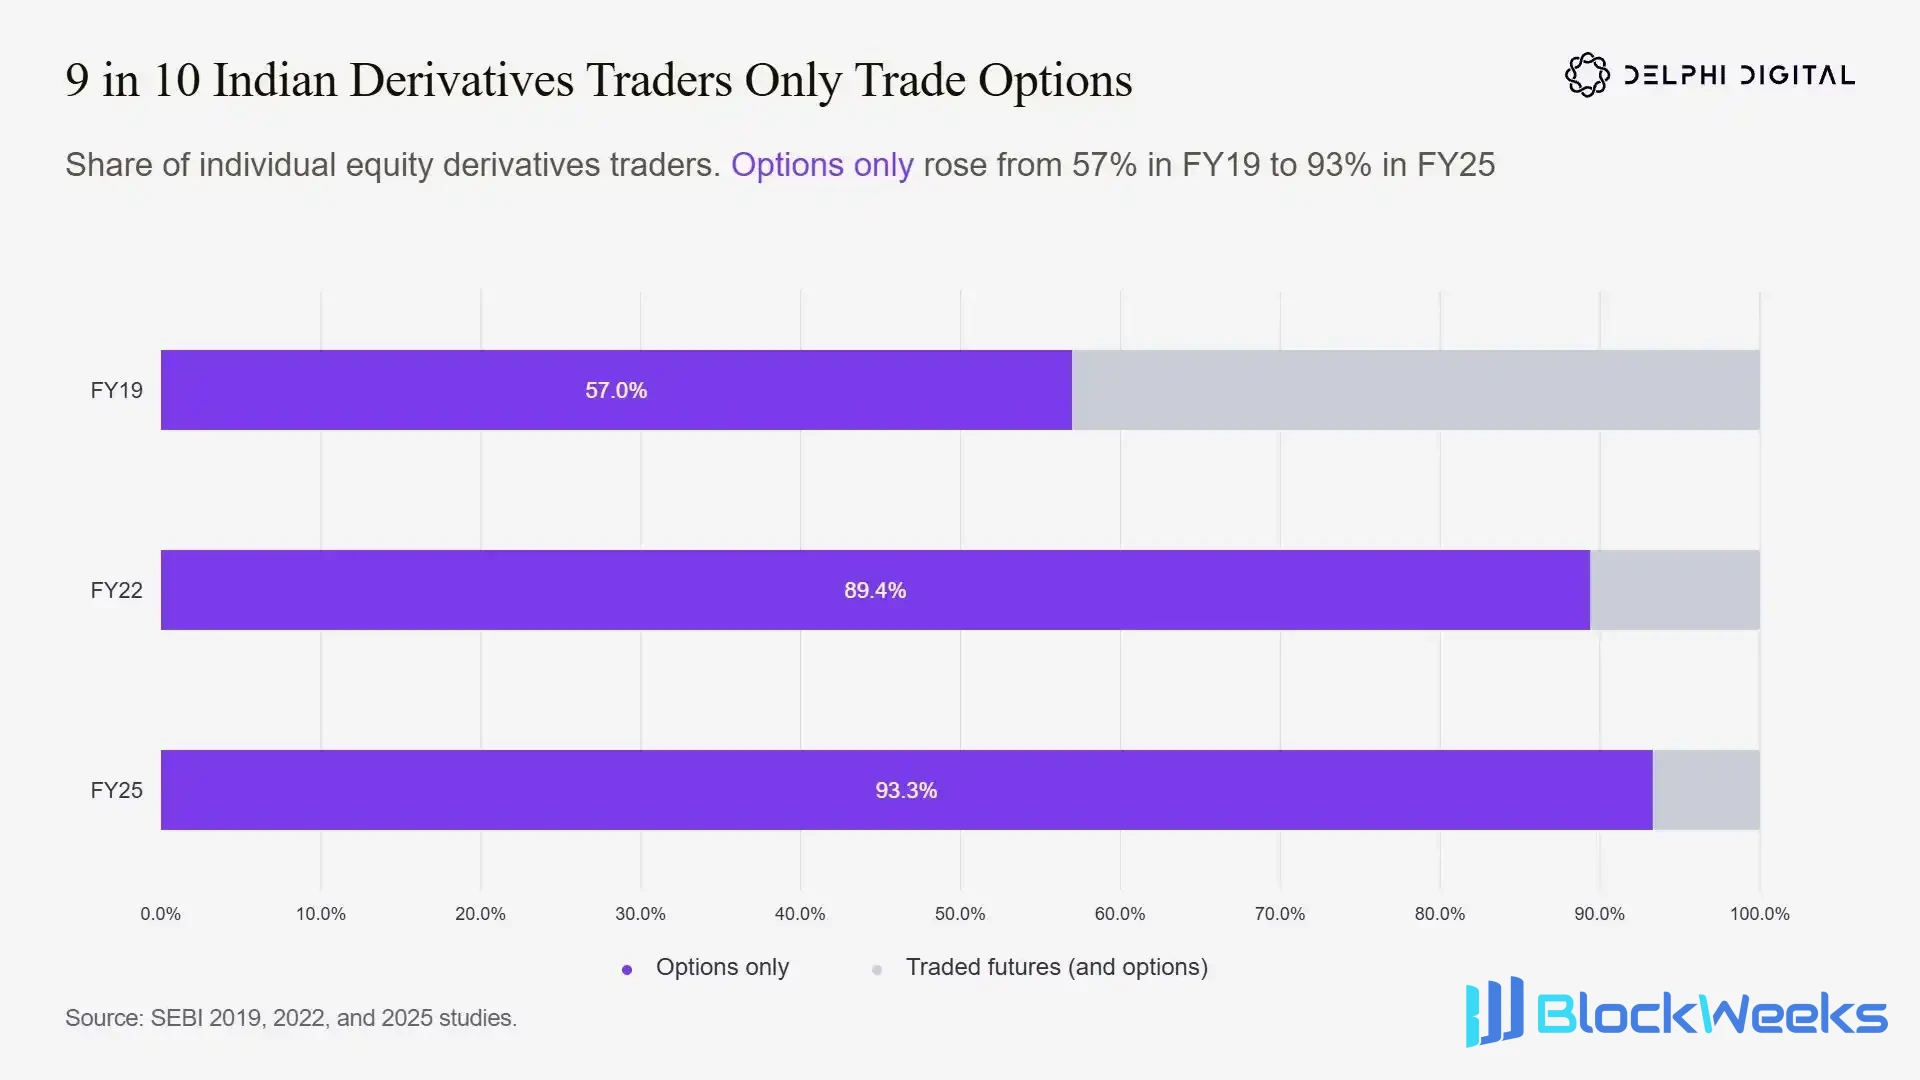
Entre los traders individuales en derivados de acciones individuales indias, la proporción de traders que operan solo con opciones y no tocan futuros subió del 57% en FY19 al 93.3% en FY25; la gran mayoría de los inversores minoristas operan solo con opciones.
Antes de hacer comparaciones globales, aclaremos primero qué significa "dominio" en el mercado indio. En el primer semestre de 2026, las bolsas indias negociaron 39.3 mil millones de contratos de opciones, 4.5 veces los 8.7 mil millones de contratos combinados de todas las bolsas de opciones de EE. UU.
Pero las primas pagadas por los operadores estadounidenses alcanzaron los 6,3 billones de dólares, casi 5 veces los 1,3 billones de dólares de la India. Convertido, la prima correspondiente a un solo contrato en la India es de aproximadamente 33 dólares, mientras que un solo contrato en Estados Unidos es de hasta 719 dólares.
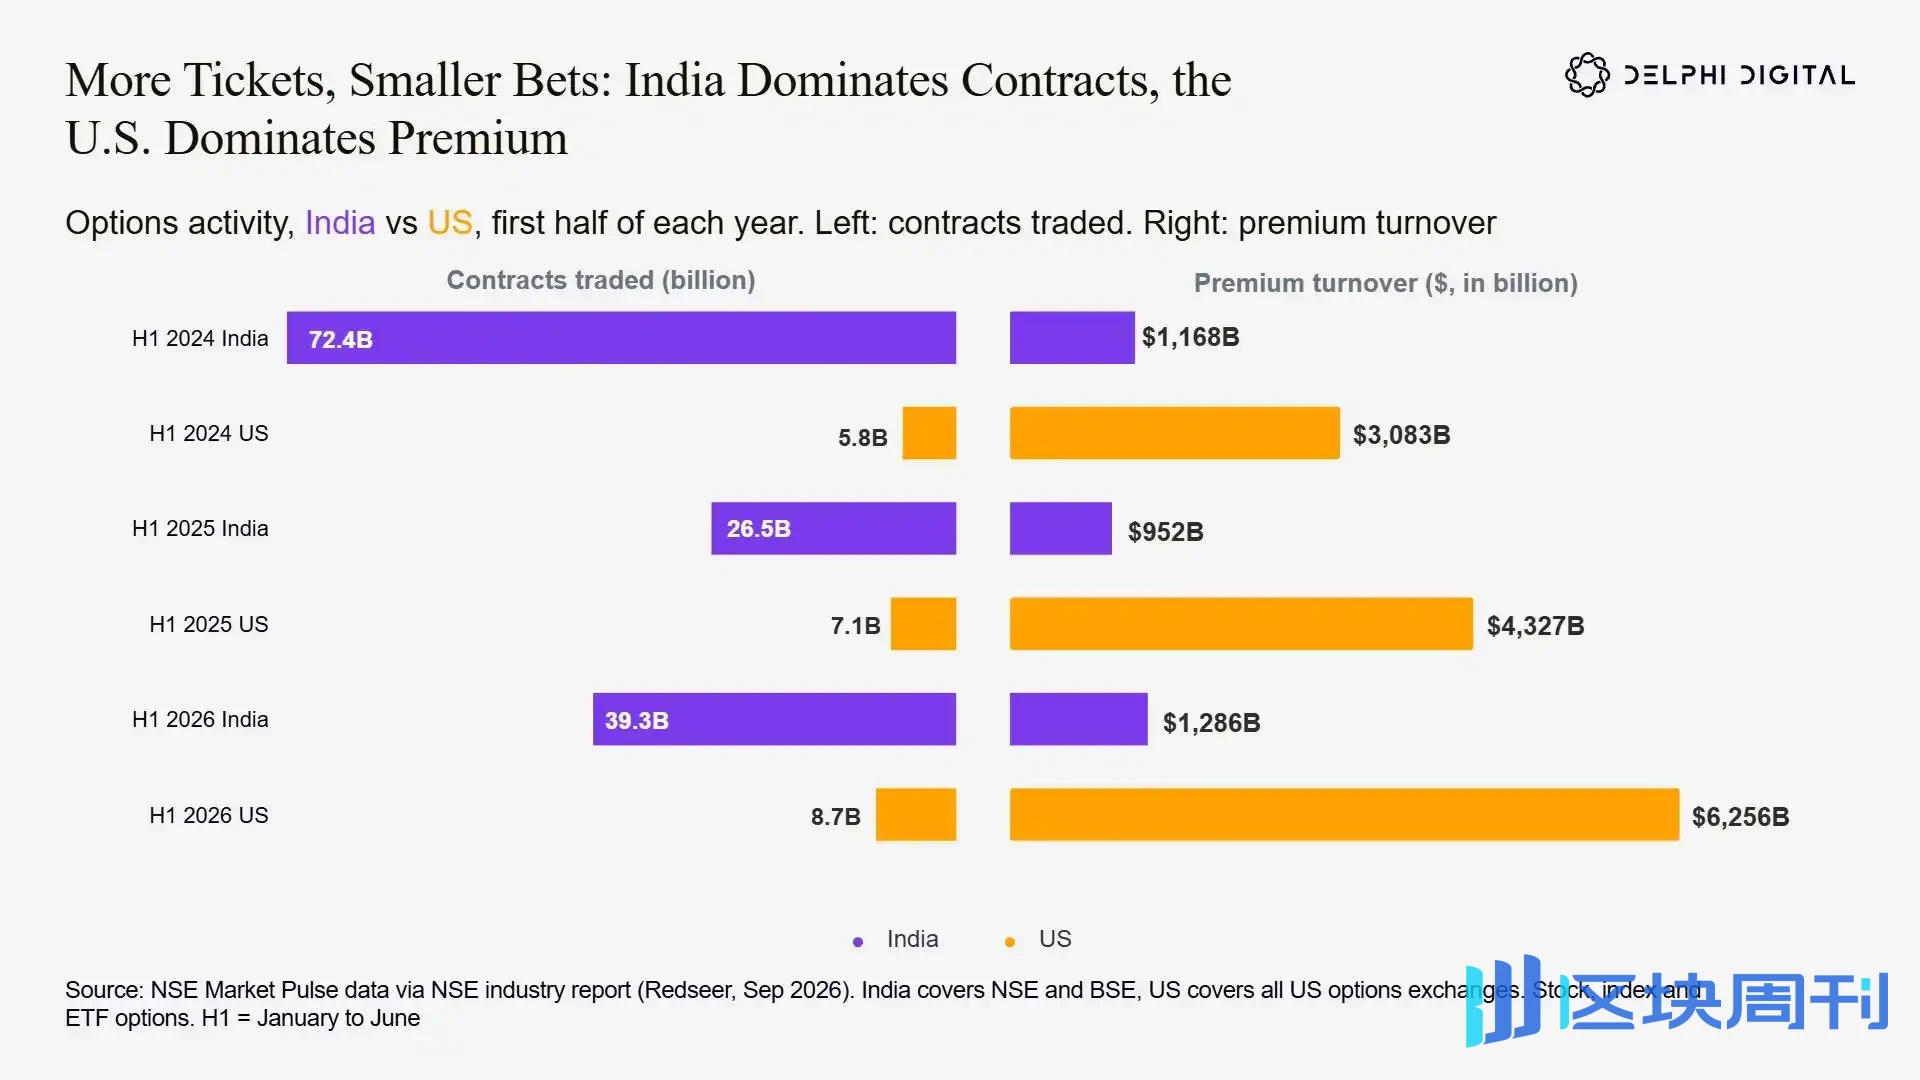
Comparación de los mercados de opciones de la India y Estados Unidos: la India negocia muchos más contratos que Estados Unidos, pero la facturación de primas de opciones estadounidenses es significativamente mayor, lo que refleja que los inversores minoristas indios tienen tamaños de operación individuales más pequeños y más operaciones.
La diferencia proviene principalmente de dos puntos: el valor nominal mínimo del contrato en la India es más bajo, y los productos negociados también son diferentes. Casi todo el volumen de la India proviene de opciones sobre índices, con precios unitarios de contrato bajos, umbrales bajos y plazos cortos; mientras que el mercado estadounidense incluye opciones sobre acciones individuales, opciones sobre ETF y contratos a largo plazo, con primas por contrato mucho más altas.
Lo que negocian los inversores minoristas indios es el mismo tipo de opciones "estilo lotería" que los inversores minoristas estadounidenses, solo que con precios unitarios más bajos.
Este conjunto de datos también muestra de forma intuitiva el impacto de la regulación de SEBI: desde el primer semestre de 2024 hasta el primer semestre de 2025, el volumen de contratos cayó un 63%, pero las primas cayeron solo un 18%. Lo que disminuyó fueron principalmente los contratos grandes, no los operadores que abandonaron el mercado. Para el primer semestre de 2026, el volumen de contratos se recuperó un 48%, y las primas se recuperaron un 35%.
Con el contexto anterior en mente, si volvemos a mirar el volumen global de negociación de contratos de opciones, podemos ver claramente dónde se sitúa la India.
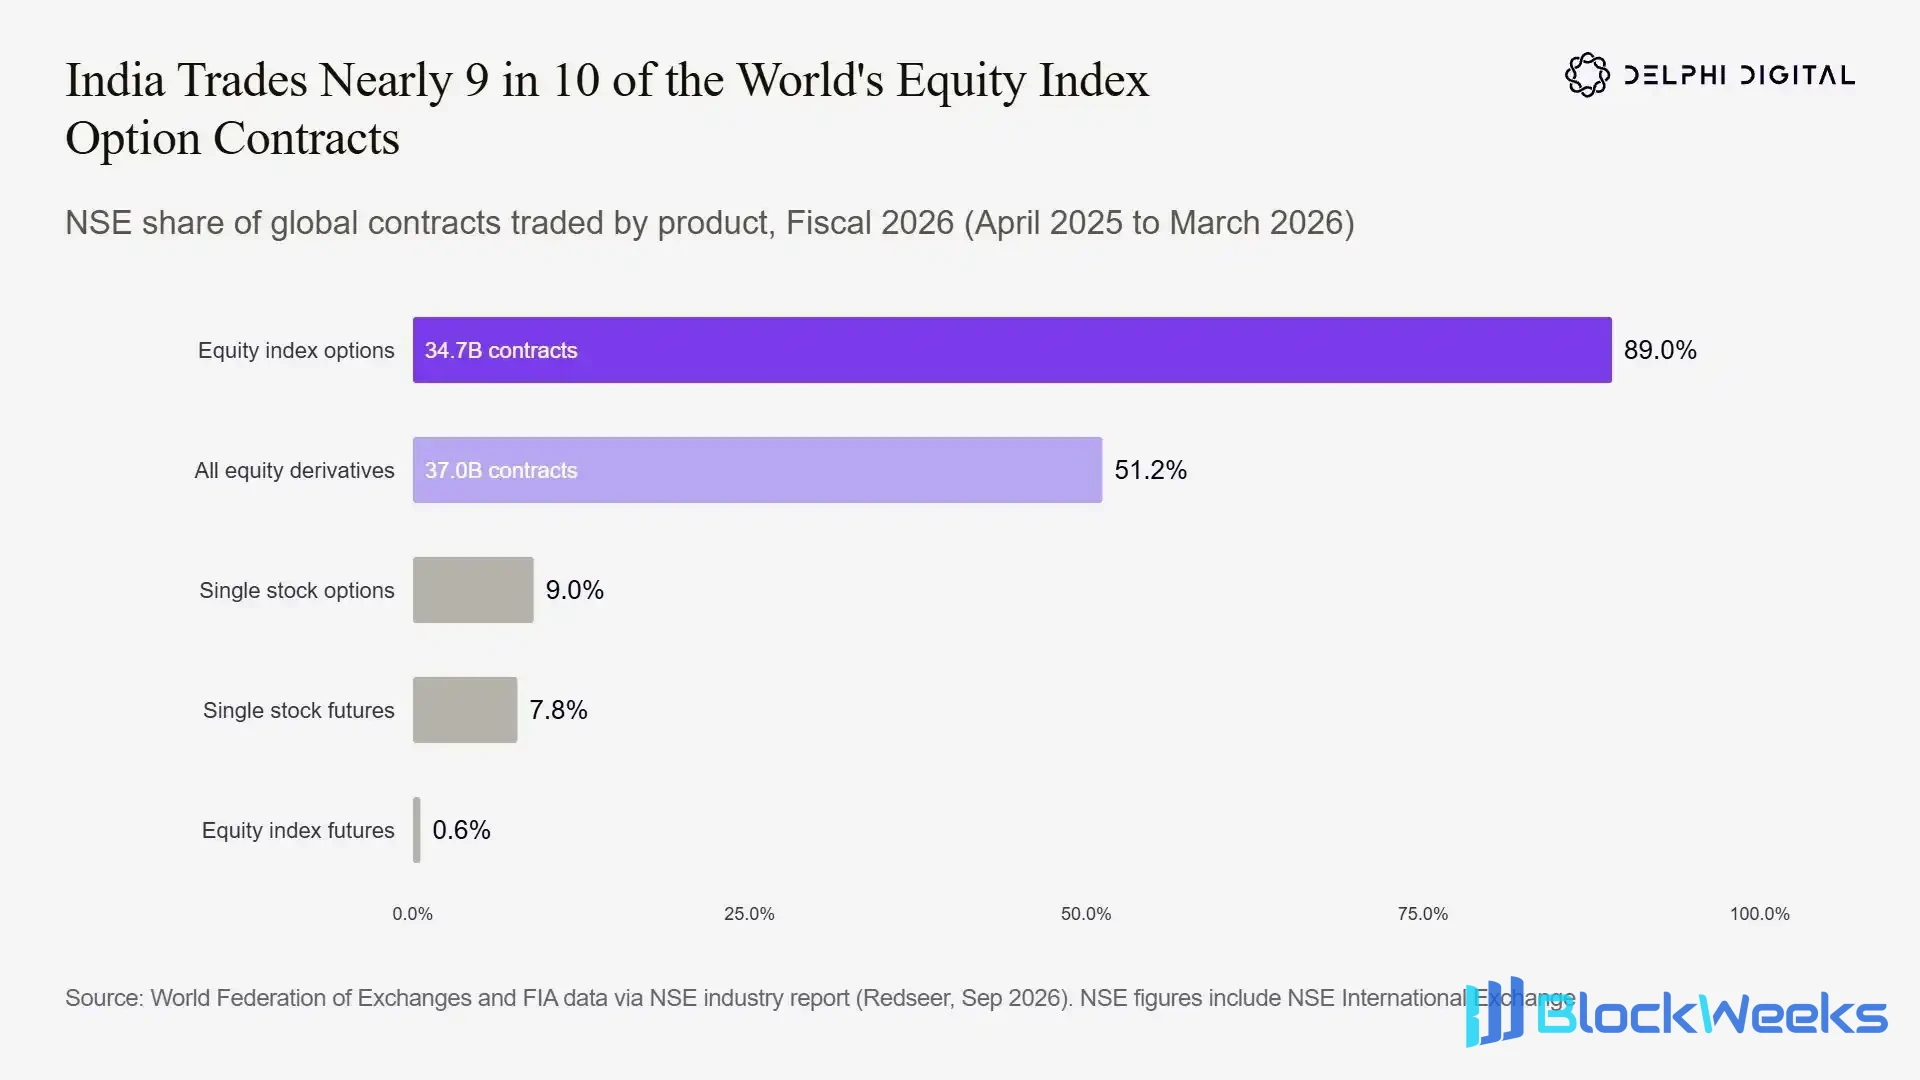
En el año fiscal 2026, el volumen de negociación de opciones sobre índices de acciones en el NSE de la India representó el 89% del total mundial de contratos de opciones sobre índices de acciones, ocupando una posición absolutamente dominante en el mercado global de opciones sobre índices de acciones.
Solo como referencia: a juzgar únicamente por el calor de participación, la India domina la negociación global de opciones.
En el año fiscal 2026, la Bolsa Nacional de Valores de la India (NSE) negoció 34.700 millones de contratos de opciones sobre índices de acciones, lo que representa el 89% del total global y el 51% de todos los contratos globales de derivados sobre índices de acciones. Desde la dimensión del volumen de negociación de contratos, está muy por delante de las principales bolsas de derivados occidentales.
A modo de comparación: CME tuvo alrededor de 7.100 millones de contratos e ICE alrededor de 5.000 millones de contratos en el mismo período. El volumen de negociación de NSE fue 4,9 veces el de CME y 6,9 veces el de ICE.
Los inversores minoristas indios no solo participan en opciones: las opciones se han convertido en su principal forma de participar en el mercado.
Caso F: opciones sobre índices bursátiles coreanos, una historia de auge y caída del mercado
Mucho antes que la India, Corea del Sur ya había escenificado una situación: qué sucede en el mercado cuando los inversores minoristas pueden comprar fácilmente opciones sobre índices de bajo precio.
Las opciones sobre el KOSPI 200 siguen a las 200 principales empresas cotizadas de Corea del Sur y representan la gran mayoría del volumen de negociación de opciones sobre acciones en la Bolsa de Corea (KRX).
A principios de la década de 2000, los inversores minoristas nacionales surcoreanos representaban el 70% del volumen total de negociación de opciones del KOSPI. A medida que entraron instituciones extranjeras e inversores minoristas extranjeros, combinado con el endurecimiento continuo por parte de los reguladores nacionales, la cuota de negociación minorista surcoreana se desplomó por debajo del 30%, y no se ha recuperado hasta el día de hoy.
El mercado de opciones sobre índices bursátiles de Corea del Sur completó una curva completa de auge y caída: rápido ascenso, liderazgo mundial y luego una contracción abrupta bajo una fuerte regulación.
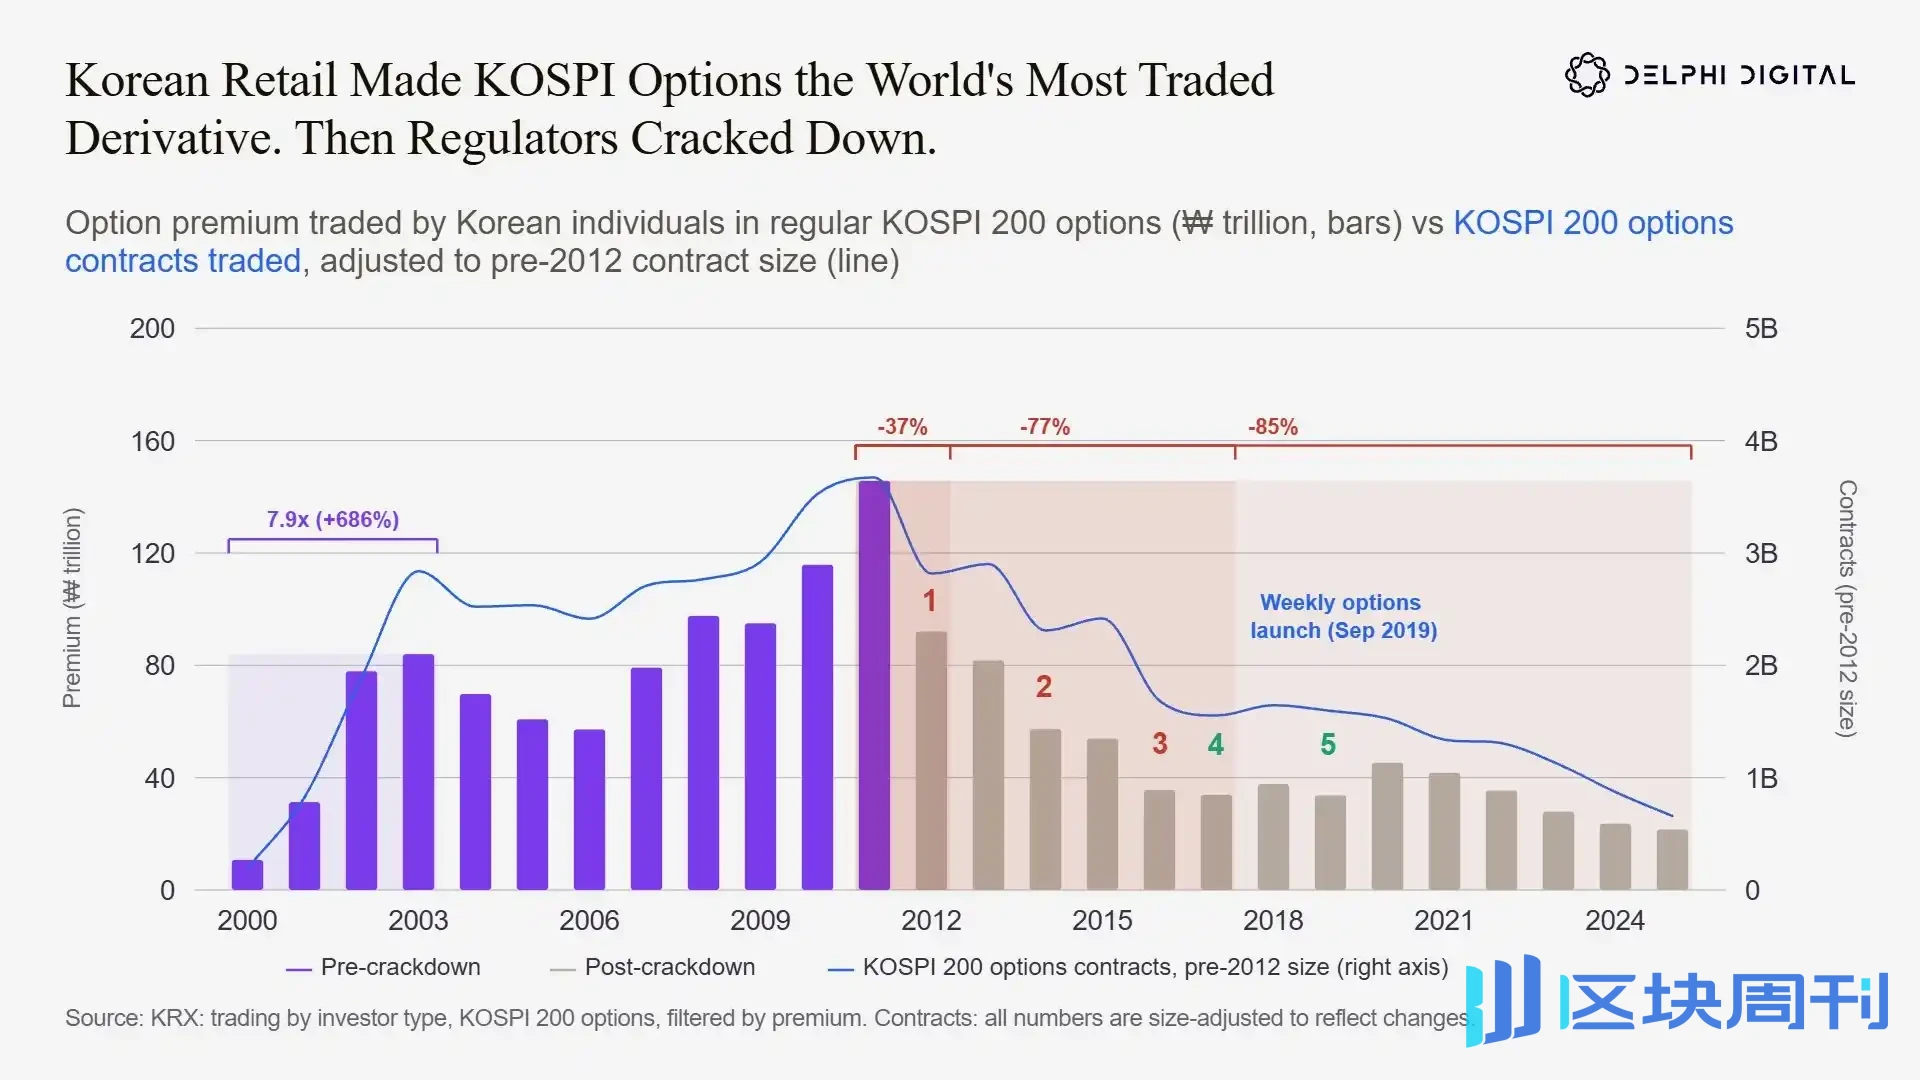
Los inversores minoristas surcoreanos alguna vez impulsaron las opciones del KOSPI200 a convertirse en el derivado más negociado del mundo; después de que los reguladores introdujeran restricciones, el volumen de negociación cayó drásticamente, e incluso el posterior lanzamiento de opciones semanales no logró devolverlo a los máximos anteriores.
Hay muchas lecciones que vale la pena aprender de esto, y las veremos por etapas:
- Período de auge: 2000–2003. El total de contratos de opciones sobre acciones se disparó de 194 millones en 2000 a 2.840 millones en 2003, un aumento de 14,6 veces en tres años. Durante el mismo período, las primas pagadas por los inversores minoristas se dispararon 7,9 veces. Los inversores minoristas fueron el núcleo de este auge, representando el 70% del volumen de negociación de opciones del KOSPI 200.
- Período de pico global: 2004–2011. En 2004, el volumen de negociación de opciones sobre acciones de KRX representó aproximadamente el 28% del volumen global de negociación de contratos de derivados. Durante casi una década, las opciones del KOSPI 200 ocuparon durante mucho tiempo el primer lugar en el volumen global de negociación de contratos de la FIA, alcanzando un pico de 3.670 millones de contratos en 2011. Las primas de opciones minoristas alcanzaron un máximo de 145,7 billones de wones coreanos.
- Período de declive: 2012–2017. Los reguladores consideraron que la especulación minorista estaba sobrecalentada y finalmente introdujeron fuertes medidas regulatorias.
En diciembre de 2011, la Comisión de Servicios Financieros (FSC) de Corea del Sur anunció que el tamaño del contrato de las opciones del KOSPI 200 se multiplicaría por 5, elevando el multiplicador de 100.000 wones coreanos a 500.000 wones coreanos. Según el tipo de cambio de la época de 1 dólar estadounidense = 1.327 wones coreanos, el umbral para un solo contrato aumentó de aproximadamente 75,34 dólares estadounidenses a 376,71 dólares estadounidenses.
Las nuevas reglas se implementaron por etapas entre marzo y junio de 2012. El volumen total de negociación de contratos cayó un 23% desde el pico, y las primas minoristas cayeron un 37% interanual.
En diciembre de 2014, los reguladores endurecieron nuevamente las normas: los nuevos operadores que quisieran participar en opciones debían completar un curso de 30 horas, 50 horas de negociación simulada y depositar 50 millones de wones coreanos en margen (¡¡¡equivalente a 37.671 dólares estadounidenses!!!).
Esta política prácticamente cortó el punto de entrada para los nuevos inversores minoristas.
En enero de 2016, aterrizó una tercera ronda de regulación: el impuesto sobre las ganancias de capital de los derivados del KOSPI 200 se elevó del 5% al 10%, y el volumen de negociación volvió a caer.
Para 2017, tras el ajuste del tamaño del contrato, la actividad del mercado había caído un 57% desde el pico; las primas de opciones minoristas habían caído un 77% desde el máximo.
Posteriormente, los reguladores también reconocieron que la política había sido demasiado agresiva. En marzo de 2017, el multiplicador del contrato se redujo a la mitad, volviendo a 250.000 wones coreanos. En 2019, la FSC admitió que el umbral de entrada se había fijado demasiado alto, redujo el margen a 10–20 millones de wones coreanos y comprimió la formación a un curso de 1 hora + 3 horas de negociación simulada.
En 2019, la FSC también lanzó opciones semanales del KOSPI 200 en un intento de revitalizar el mercado. Las condiciones se calentaron algo; de 2020 a 2025, el volumen anual ajustado de contratos volvió a 1,7–2 mil millones de contratos, pero seguía siendo la mitad del pico de 2011.
La regulación no cerró directamente el mercado de opciones del KOSPI 200, pero dañó gravemente la disposición de los inversores minoristas a participar. En 2025, las primas de opciones minoristas alcanzaron un mínimo de 20 años de solo 21,5 billones de wones coreanos, un 85% menos que el máximo de 2011.
Una vez que se daña el entusiasmo participativo de los inversores minoristas nacionales, es casi difícil de reparar. A partir del cuarto trimestre de 2026, la cuota minorista era inferior al 27%, mientras que la cuota de instituciones extranjeras + personas físicas extranjeras superaba el 66%.
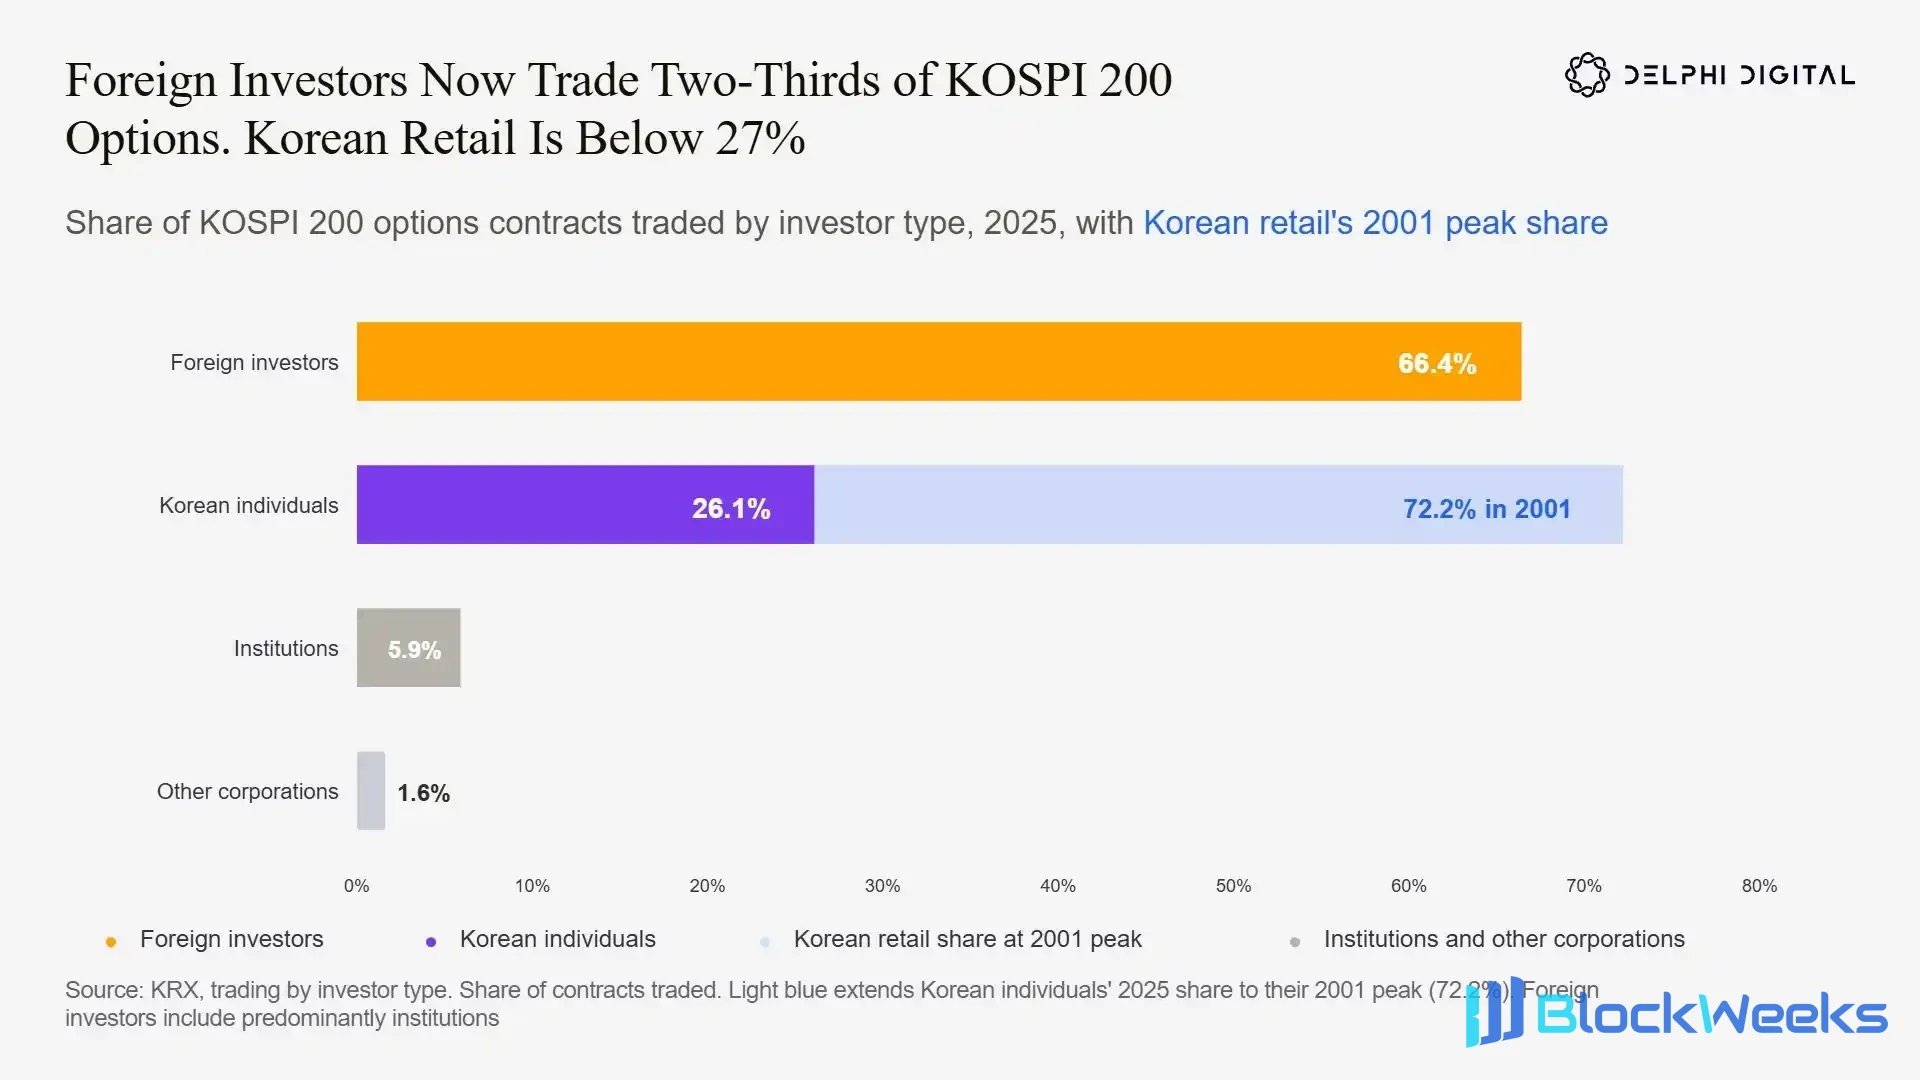
En la negociación de opciones del KOSPI200 de 2025, los inversores extranjeros representaron el 66,4%, mientras que los inversores minoristas surcoreanos representaron solo el 26,1%, una fuerte caída desde la cuota máxima del 72,2% de los inversores minoristas en 2001.
Mucha gente pensará que este tipo de "regulación razonable" logró su objetivo, ¿verdad? Se suprimió la especulación, se protegió a los inversores y la demanda frenética de negociación se desvaneció...
No es así.
En cualquier mercado en auge, si se restringe en exceso, la demanda solo fluirá al extranjero.
Los operadores surcoreanos simplemente se trasladaron a la negociación de futuros y opciones en el extranjero; la demanda del mercado de negociación apalancada nunca desapareció.
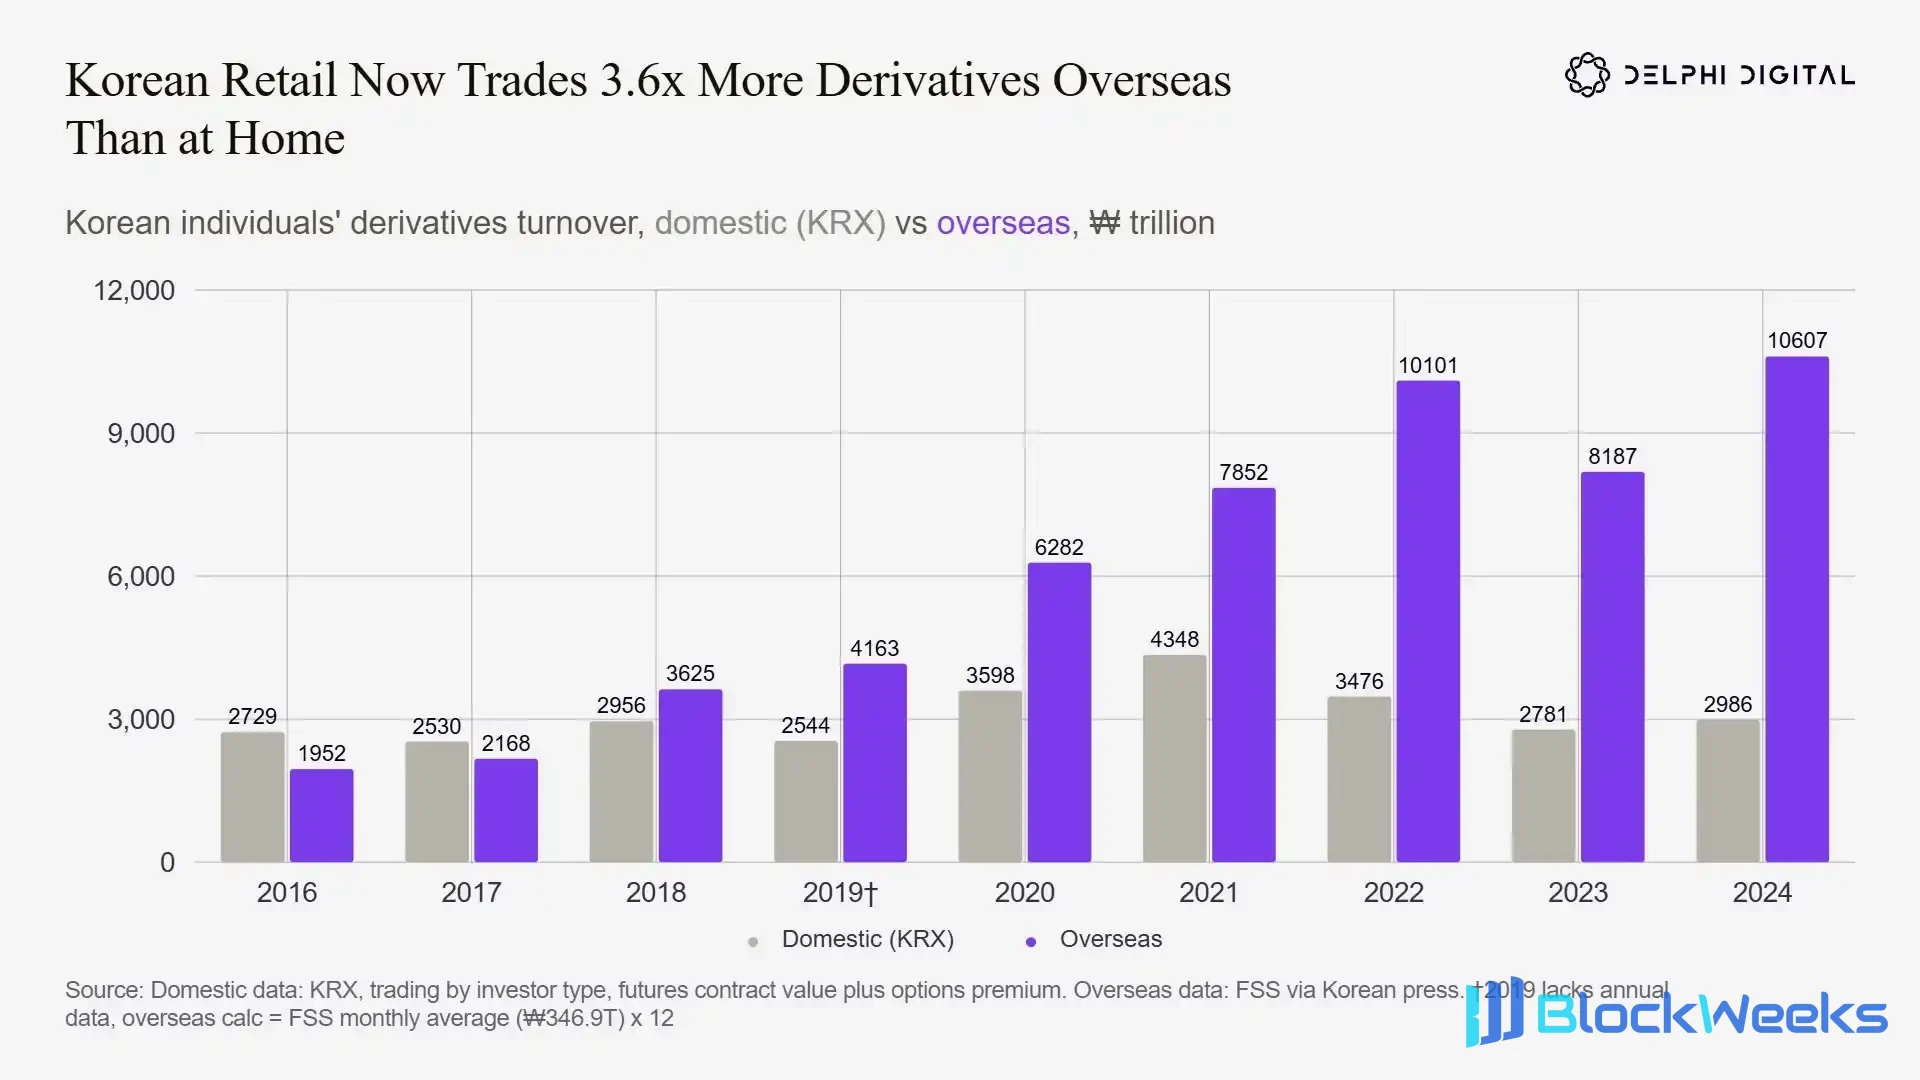
El volumen de negociación de derivados en el extranjero de los inversores minoristas surcoreanos ha alcanzado 3,6 veces el del mercado nacional; tras las restricciones regulatorias a la negociación nacional, una gran cantidad de demanda de negociación se trasladó a los mercados extranjeros.
(El Servicio de Supervisión Financiera (FSS) de Corea del Sur y la Asociación de Inversión Financiera de Corea (KOFIA) no divulgaron datos de negociación en el extranjero antes de 2016, por lo que comparamos 2016–2024.)
El volumen de negociación de derivados aquí se refiere al volumen total anual de negociación de derivados de los inversores individuales surcoreanos, incluidos futuros y opciones. Para los futuros, las estadísticas son el valor nocional completo de las posiciones (precio del índice × multiplicador × número de contratos); para las opciones, solo se cuentan las primas pagadas, no el valor nocional de las posiciones que controlan.
En 2016, la escala de la negociación de derivados nacionales de los inversores minoristas surcoreanos seguía siendo superior a la del extranjero: 2.729 billones de wones coreanos en las bolsas KRX frente a 1.952 billones de wones coreanos en las bolsas extranjeras. En 2018, el volumen de negociación en el extranjero superó por primera vez al del mercado nacional.
Para 2024, la brecha se había ampliado por completo: la negociación en el extranjero era de 10.607 billones de wones coreanos, mientras que la negociación nacional era de solo 2.986 billones de wones coreanos, siendo la escala en el extranjero 3,6 veces la escala nacional.
A lo largo de estos ocho años, la escala de la negociación de derivados en el extranjero de los inversores minoristas creció 5,4 veces, mientras que la negociación nacional creció solo un 9%.
A nivel nacional, los nuevos operadores de derivados todavía deben cumplir con un margen mínimo de 10 millones de wones coreanos + formación obligatoria; la mayoría de los brókeres extranjeros no tienen tales umbrales de margen ni de formación.
Como resultado, los inversores minoristas continuaron huyendo del mercado nacional de altos umbrales y recurrieron a plataformas extranjeras con entornos regulatorios más laxos. Los inversores minoristas surcoreanos negocian principalmente futuros de índices bursátiles estadounidenses en el extranjero, entre los cuales los futuros mini del Nasdaq 100 tienen el mayor volumen de negociación.
La historia no se repite simplemente, pero siempre rima
Obviamente, los inversores minoristas prefieren naturalmente la negociación de opciones. Desglosar los patrones de demanda en todo el mundo es la base para comprender el problema de los canales de distribución.
- A lo largo de la historia, el motor central de todo mercado de opciones que logró un crecimiento explosivo han sido los inversores minoristas
- La regulación puede suprimir la escala de negociación del mercado nacional, pero no puede eliminar la demanda de negociación
- Entre todas las categorías de negociación, el atractivo de las opciones para los inversores minoristas está muy por delante
India y Estados Unidos son buenos ejemplos positivos, mientras que la lección de Corea del Sur merece especial atención.
Cuando se trata de opciones en cadena, muchas personas dirán: DeFi nunca podrá competir con Robinhood en el mercado minorista. No estoy completamente de acuerdo con esta opinión; el punto clave es: para que el sector de opciones en cadena explote, no necesita en absoluto atraer a los inversores minoristas estadounidenses a entrar.
Al igual que los operadores coreanos en aquel entonces, una gran cantidad de operadores recurrirán a plataformas extraterritoriales para satisfacer sus necesidades de negociación. Siempre que se elijan los canales de distribución adecuados, cualquier protocolo sin permisos tiene la oportunidad de capturar esta demanda.
El volumen actual de opciones en cadena sigue siendo pequeño; al seguir atrayendo instituciones y usuarios nativos de criptomonedas, el volumen de negociación podría aumentar fácilmente diez veces. Pero a juzgar por la historia del desarrollo de las finanzas tradicionales, el punto de inflexión para la adopción masiva provendrá inevitablemente del flujo de órdenes de los inversores minoristas comunes.




