Original | Odaily Planet Daily (@OdailyChina)
Author|Azuma (@azuma_eth)
El 28 de octubre, el gigante global de chips de memoria SK Hynix presentó un informe financiero para el tercer trimestre del año fiscal 2026 que solo puede describirse como "explosivo".
Impulsado tanto por el auge de la infraestructura de IA como por la escasez de suministro de productos de alto valor añadido, los ingresos trimestrales de SK Hynix superaron por primera vez en su historia la marca de los 100 billones de wones; el beneficio operativo se disparó, aumentando un 632,1% interanual; el beneficio neto se situó en 39,77 billones de wones, también un 215,7% más interanual.
Al mismo tiempo, SK Hynix no solo presentó un plan anual de retribución al accionista por un total de 100 billones de wones, sino que también afirmó públicamente: "La escasez global de suministro de chips de memoria persistirá durante toda la segunda mitad de la década de 2020 y continuará hasta 2030."
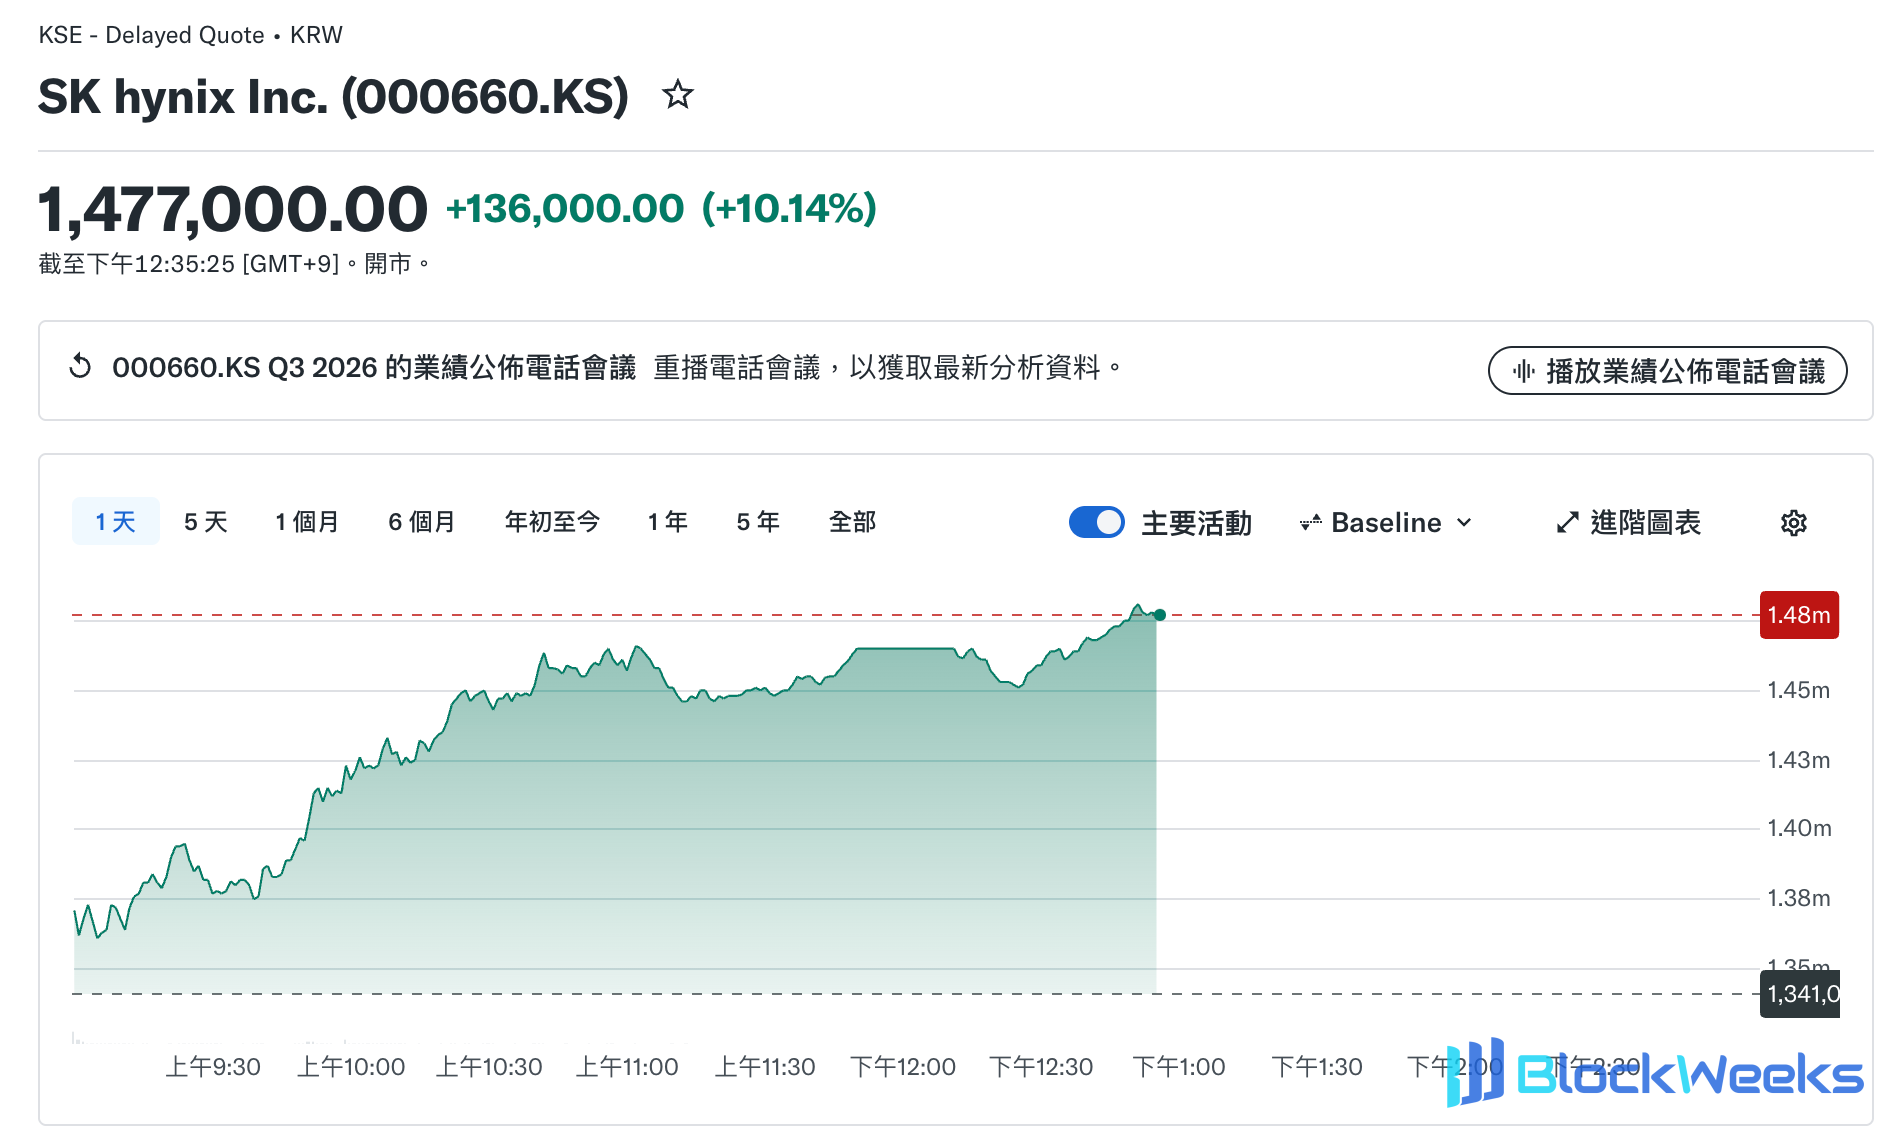
Impulsado por este sólido informe de resultados, el precio de las acciones de SK Hynix subió en consecuencia hoy en el mercado bursátil coreano, impulsando ganancias colectivas entre sus pares de memoria en los mercados asiáticos e incluso en las operaciones posteriores al cierre en Estados Unidos, así como en el sector upstream de equipos semiconductores. A las 12:35 hora local de Corea del Sur, SK Hynix cotizaba temporalmente a 1.477.000 wones, con un alza del 10,14% en el día.
Datos explosivos: los ingresos superan históricamente los cien billones
El informe financiero muestra que en el tercer trimestre del año fiscal 2026 (julio-septiembre), SK Hynix presentó una tarjeta de resultados bastante exagerada.
- Ingresos: 104,62 billones de wones (aproximadamente 78.320 millones de dólares), un 32% más trimestre a trimestre y un aumento interanual de más del 320%. Los ingresos trimestrales cruzaron por primera vez el umbral de los 100 billones de wones, superando ampliamente las expectativas del mercado de alrededor de 98 billones de wones.
- Beneficio operativo: 83,33 billones de wones (aproximadamente 62.380 millones de dólares), con un asombroso aumento interanual de más del 630%, muy por encima de las expectativas del mercado (aproximadamente 76,7 billones de wones). Lo que más sorprendió al mercado fue la calidad de su beneficio: el margen operativo trimestral se acercó al 80% (otros 4 puntos porcentuales más trimestre a trimestre), lo que significa que por cada 100 wones de chips que vende Hynix, casi 80 wones se convierten directamente en beneficio operativo. Este poder de fijación de precios casi monopolístico supera incluso al de la gran mayoría de los gigantes del software de activos ligeros.
- Beneficio neto: 39,78 billones de wones (aproximadamente 29.780 millones de dólares), un 216% más interanual, pero un 58% menos trimestre a trimestre, y también por debajo de las expectativas del mercado de 60,73 billones de wones.
- Flujo de caja: A finales del tercer trimestre, el efectivo y equivalentes de efectivo habían alcanzado los 114,5 billones de wones (aproximadamente 85.720 millones de dólares), un aumento de 26,5 billones de wones respecto al final del trimestre anterior, mientras que los préstamos disminuyeron en 2,8 billones de wones hasta los 15,8 billones de wones. En consecuencia, la posición neta de efectivo se amplió hasta los 98,7 billones de wones (aproximadamente 78.390 millones de dólares), con una riqueza contable en su máximo histórico.
Cabe señalar que, aunque la métrica del beneficio neto quedó aproximadamente un tercio por debajo de las expectativas del mercado, esto no fue un estancamiento de los fundamentos del negocio, sino más bien un "deterioro contable" causado por una combinación de múltiples factores no operativos. Por un lado, la compañía concentró este año la realización de enormes ganancias de inversión procedentes de Kioxia de Japón, lo que generó grandes provisiones fiscales; por otro lado, las ganancias y pérdidas por fluctuaciones del tipo de cambio, así como las recompras y cancelaciones de acciones por valor de decenas de billones de wones, compensaron drásticamente el beneficio neto del período en los libros contables.
Más que HBM: el aumento de precios de la memoria tradicional es el verdadero "amplificador de ganancias"
En el pasado, cuando los externos mencionaban SK Hynix, su primera reacción solía ser "el señor de la HBM (memoria de alto ancho de banda) detrás de Nvidia". Pero en el tercer trimestre, lo que realmente impulsó los ingresos de la compañía hasta el nivel de cien billones de wones fue en realidad la resonancia de doble motor de "iteración de HBM de vanguardia + aumentos integrales de precios de la memoria tradicional".
En el frente de alta gama, el dominio de HBM sigue siendo sólido. Con la capacidad de la fábrica M15X completamente incrementada antes de fin de año, la HBM4 de mayor prima se ha desplegado completamente para su envío. La dirección ha dado claramente un calendario: en el cuarto trimestre de este año, la HBM4 superará oficialmente a la HBM3E tanto en volumen de envío como en escala de ingresos, convirtiéndose en el pilar absoluto.
Pero en el tercer trimestre, lo que merece más atención es en realidad la explosión de la DRAM tradicional y la NAND flash. Porque durante los últimos dos años, los tres grandes fabricantes de memoria (Hynix, Samsung, Micron) desplazaron colectivamente la capacidad avanzada y el gasto de capital hacia la HBM, drenando inadvertidamente el fondo de suministro de la memoria tradicional. En el contexto de los centros de datos de IA que compran frenéticamente DDR5 para servidores y unidades de estado sólido empresariales (eSSD) de alta capacidad de 321 capas, el equilibrio entre oferta y demanda de la memoria tradicional se ha inclinado por completo.
Los datos muestran que en el tercer trimestre, los precios promedio de DRAM y NAND de SK Hynix se dispararon aproximadamente un 20% y un 25% intertrimestral, respectivamente. Counterpoint Research analizó esto, afirmando que si bien la HBM ciertamente marcó el tono para los altos márgenes brutos, los rápidos aumentos de precios de la DRAM y NAND tradicionales de gran volumen en un corto período fueron el mayor impulsor detrás del salto exponencial de las ganancias este trimestre.
Plan de retribución al accionista de cien billones de wones
Junto con el anuncio de resultados, SK Hynix anunció oficialmente una iniciativa de retribución al accionista sin precedentes, estimulando aún más el sentimiento del mercado.
SK Hynix anunció: Para el año fiscal 2026, devolverá a los accionistas un total de aproximadamente 100 billones de wones (aproximadamente 74.860 millones de dólares), cumpliendo plenamente su compromiso de utilizar más del 50% del flujo de caja libre (FCF) para la retribución al accionista. El plan de implementación específico se divide en dos grandes partes:
- Dividendos en efectivo: El dividendo anual total en efectivo superará los 30 billones de wones. Entre ellos, solo el dividendo del tercer trimestre es de 20.000 wones por acción; cabe destacar que esto incluye un dividendo especial de 10.000 wones por acción. SK Hynix declaró explícitamente que esto es para devolver a los accionistas sin reservas la mayor parte de las ganancias realizadas este año a través de su inversión estratégica en la japonesa Kioxia.
- Recompra y cancelación de acciones: El plan para todo el año es implementar más de 60 billones de wones en recompras y cancelaciones de acciones. Además de los 40 billones de wones en recompras anunciados previamente en agosto y completados la semana pasada, el consejo aprobó además un plan adicional de recompra de 20 billones de wones el miércoles de esta semana (aproximadamente la mitad para cancelación, mientras que la otra mitad se reserva para incentivos de desempeño de los empleados).
Detrás de esta serie de generosos movimientos, en realidad hay una consideración sofisticada de juego de capital. En la reunión de resultados de hoy, el CEO de SK Hynix, Kwak Noh-jung, confirmó personalmente que, dado el pobre entorno actual del mercado financiero, la compañía ha decidido suspender la revisión de una IPO en EE. UU. para su subsidiaria de NAND Solidigm.
Anteriormente, el mercado había estado preocupado por que la cotización independiente de Solidigm diluyera el patrimonio de los accionistas de la matriz, o que la continua expansión de capacidad arrastrara el flujo de caja de Hynix. Ahora, la dirección ha detenido decisivamente la IPO por un lado, y por otro ha dispuesto los frutos de la inversión en Kioxia y ha llevado a cabo recompras y cancelaciones de acciones a gran escala, con la clara intención de enviar una señal más positiva al mercado: el flujo de caja actual de la compañía es completamente autosuficiente y no necesita "sangrar" externamente mediante una cotización por escisión, y los intereses de los accionistas siguen siendo la máxima prioridad.
Perspectiva de la industria: la escasez de suministro continuará hasta 2030
¿Por qué SK Hynix se atreve a distribuir 100 billones de wones de una sola vez en este momento? La confianza probablemente proviene de su absoluta seguridad en la prosperidad de la industria durante los próximos cuatro años.
En el informe financiero, SK Hynix dio un juicio claro sobre la situación de oferta y demanda de la industria a medio y largo plazo, creyendo que la escasez de suministro continuará hasta 2030: la inversión en IA se ha expandido desde unos pocos gigantes de la nube hasta estados soberanos y empresas ordinarias, y la demanda futura del mercado será asumida por la "IA física", como la conducción autónoma y la inteligencia encarnada, mientras que el lado de la oferta sigue limitado por las altísimas barreras técnicas de los procesos avanzados (como el proceso 1c) y los largos ciclos de construcción de fábricas de obleas. El patrón de escasez de suministro continuará hasta 2030, y el pico de ganancias está lejos de llegar.
En este contexto, SK Hynix ha firmado ahora acuerdos a largo plazo, generalmente por cinco años, con 14 clientes principales en todo el mundo (principalmente grandes proveedores de servicios en la nube de América del Norte, CSP). El volumen de suministro a largo plazo asegurado equivale a más del 50% de la capacidad total para 2027 y 2028, y el mecanismo de fijación de precios se ha integrado completamente en una estructura dinámica que puede reflejar de manera flexible las condiciones del mercado.
Esta profunda vinculación mediante acuerdos a largo plazo está reescribiendo fundamentalmente la lógica de valoración de la industria de la memoria. En el pasado, los chips de memoria se consideraban un producto básico típicamente fuertemente cíclico: los aumentos de precios a menudo inducían una expansión ciega de la capacidad, y una vez que los clientes downstream recortaban pedidos, la industria caía rápidamente en un atolladero de guerra de precios; por lo tanto, el mercado de capitales tendía a asignar valoraciones bajas en los picos de beneficios de la industria. Pero ahora, mediante acuerdos LTA que cubren más de la mitad de la capacidad y un mecanismo de precios dinámico "basado en el mercado", SK Hynix está en efecto bloqueando lo que originalmente era un negocio de compraventa cíclico altamente volátil en un negocio "cuasi personalizado" con una certeza extremadamente alta, respondiendo así a las dudas del mercado sobre si el rendimiento del próximo año ha alcanzado su pico.
Al mismo tiempo, la confianza de contar con pedidos de acuerdos a largo plazo se ha traducido directamente en una nueva ronda de llamados a la expansión de capacidad. SK Hynix declaró claramente que con la puesta en marcha oficial de la primera fase de la fábrica de obleas (Fab) de Yongin el próximo año, la escala de gastos de capital (CapEx) e inversión en infraestructura de la compañía el próximo año aumentará drásticamente en comparación con este año. Esto también explica perfectamente el efecto de vinculación en el mercado actual: el plan de expansión con dinero real del líder de memoria no solo ancla el ciclo de prosperidad para pares como Micron y Samsung, sino que también alimenta directamente las cadenas industriales upstream de equipos de fabricación de obleas, grabado y deposición, y empaquetado avanzado, desencadenando así una resonancia colectiva en todo el sector de hardware de semiconductores.
Sin embargo, detrás de este frenesí de la memoria impulsado por la IA, la brecha de temperatura de la industria también se está ampliando aún más. SK Hynix también advirtió en su conferencia de resultados que, debido a que los precios de la memoria siguen subiendo y la capacidad está altamente sesgada hacia los servidores, los fabricantes downstream de PC y teléfonos inteligentes están bajo una obvia presión de costos, y la demanda final de electrónica de consumo tradicional ha comenzado a ser suprimida.
Por un lado, la electrónica de consumo lucha por poner a prueba los límites de la demanda en medio de una ola de aumentos de precios; por otro lado, los gigantes de la nube gastan grandes sumas para firmar contratos a largo plazo de cinco años con el fin de asegurar chips de potencia de cómputo. Con un informe financiero cuyos ingresos superaron por primera vez los cien billones de wones coreanos, SK Hynix demostró el poder de fijación de precios absoluto del hardware central upstream en la actual ola de IA; pero situado en un máximo histórico de casi el 80% de margen operativo, mientras el mercado paga por la certeza actual, su mirada está obligada a dirigirse más hacia adelante: cuando el upstream ha adelantado completamente las expectativas para los próximos años, si la comercialización downstream de la IA puede generar flujos de caja equivalentes según lo previsto será la próxima variable clave que determine la calidad de este superciclo.