
Autor: Tiger Research Reports
Zusammengestellt von: Shenchao TechFlow
Shenchao Einführung: Im dritten Quartal wechselte die Stimmung im Krypto-Markt von Angst zu Gier, aber die Unternehmensfinanzierung erholte sich nicht im Gleichschritt; das Geld umging Start-ups und floss direkt in Vermögenswerte. Dieser Bericht analysiert fünf wichtige Veränderungen: M&A verlagerte sich vom Kauf von Sparten zur Schließung von Lizenzlücken, etablierte VCs verloren die Preissetzungsmacht, Frühphasenrunden schrumpften, Fremdfinanzierung übertraf Eigenkapital, und das Kapital konzentrierte sich auf Infrastruktur, die mit dem traditionellen Finanzwesen verbunden ist. Für Teams, die noch auf VC-Eigenkapitalfinanzierung angewiesen sind, ist das Signal bereits klar.
Wichtige Punkte
- Die Anzahl der M&A-Transaktionen blieb stabil, aber große Übernahmen wichen kleineren Deals, wobei Käufer mehr Wert auf spezifische Fähigkeiten wie Lizenzen, Zahlungen und institutionellen Handel legten.
- Etablierte Lead-VCs sahen einen reduzierten Einfluss auf Deal-Konditionen, während strategische Investoren aktiver wurden, darunter CEX-affiliierte VCs, die durch Investitionen ihre eigenen Börsen- und Public-Chain-Ökosysteme ausbauen wollen.
- Seed-Runden und andere Frühphasenrunden schrumpften, wobei sich das Kapital auf Unternehmen der Serien A bis C konzentrierte, die ihr Geschäft bereits durch Umsatz und Lizenzen bewiesen haben.
- Die Venture-Eigenkapitalfinanzierung nahm ab, während cashflow-basierte Finanzierungsmethoden zunahmen, darunter Anleiheemissionen, Kreditlinien und SPAC-Börsengänge.
- Das Kapital konzentrierte sich auf Bereiche mit Bezug zum traditionellen Finanzwesen und realen Anwendungsfällen, wie Zahlungen, Stablecoins, tokenisierte Wertpapiere und KI-bezogene Infrastruktur, anstatt auf isolierte Blockchain-Ökosysteme.
1. Markterholung, Chancen verlagern sich auf die institutionelle Seite
Im dritten Quartal 2026 wechselte die Stimmung im Krypto-Markt von Angst zu Gier.
Nach zwei aufeinanderfolgenden Quartalen mit Rückgängen im ersten Halbjahr stieg Bitcoin im dritten Quartal um 43 % und verzeichnete damit seine stärkste Leistung im dritten Quartal seit 2017. US-Spot-Bitcoin-ETFs verzeichneten Nettozuflüsse von 6,34 Milliarden US-Dollar. Der Crypto Fear and Greed Index, der im gesamten ersten Halbjahr im Bereich extremer Angst gelegen hatte, trat am 20. August in den Gier-Bereich ein und blieb den größten Teil des Septembers auf diesem Niveau.
Die offengelegten Transaktionsbeträge zeigen jedoch, dass diese Erholung nicht zu mehr Investitionen in Krypto-Unternehmen führte.
Gelder, die mit der Preiserholung zurückflossen, gingen direkt in Krypto-Vermögenswerte selbst, während Unternehmensinvestitionen, die Kapital für Jahre binden, nicht den kurzfristigen Stimmungsschwankungen folgten. Die folgenden Abschnitte analysieren die wichtigsten Veränderungen im dritten Quartal.
2. Fünf wichtige Veränderungen im dritten Quartal
- M&A: Von expansionsorientierten Deals zu fähigkeitsbasierten Übernahmen
- VC-Markt: Lead-Investoren verlieren an Boden, strategisches Kapital steigt auf
- Finanzierungsphasen: Vorsicht bei Frühphasenrunden, Fokus auf bewährte Geschäfte
- Finanzierungsmethoden: Börsengänge und Fremdfinanzierung übertreffen Eigenkapital
- Sektoren: Kapital konzentriert sich auf Infrastruktur, die das traditionelle Finanzwesen verbindet
2.1. M&A: Von expansionsorientierten Deals zu fähigkeitsbasierten Übernahmen
Die Anzahl der M&A-Transaktionen im dritten Quartal war im Vergleich zum ersten Halbjahr unverändert, aber die Deal-Größen fielen stark.
Die Anzahl der M&A-Transaktionen betrug 39 im ersten Quartal, 36 im zweiten Quartal und 37 im dritten Quartal, während die Deal-Größen offenbar zurückgingen. Daten von Architect Partners, einem M&A-Beratungsunternehmen, das Krypto-Transaktionen unabhängig verfolgt, zeigen, dass die Anzahl der Krypto-M&A-Deals im dritten Quartal im Quartalsvergleich um 7 % sank, während der Deal-Wert um 83 % fiel.
Der Rückgang der Deal-Größe war auf eine Veränderung der Ziele zurückzuführen. Das erste Halbjahr war von Deals geprägt, die ganze Unternehmen übernahmen, um neue Geschäftsbereiche aufzubauen, wie Mastercards 1,8-Milliarden-Dollar-Übernahme von BVNK. Die Übernahmen im dritten Quartal füllten stattdessen Lücken in den bestehenden Geschäften der Käufer.
Circle stimmte der Übernahme des in Singapur ansässigen grenzüberschreitenden Zahlungsunternehmens Tazapay zu, MoonPay stimmte der Übernahme von North Capital zu, das eine US-Wertpapierlizenz besitzt, und BitGo übernahm das institutionelle Handelsgeschäft von NYDIG.
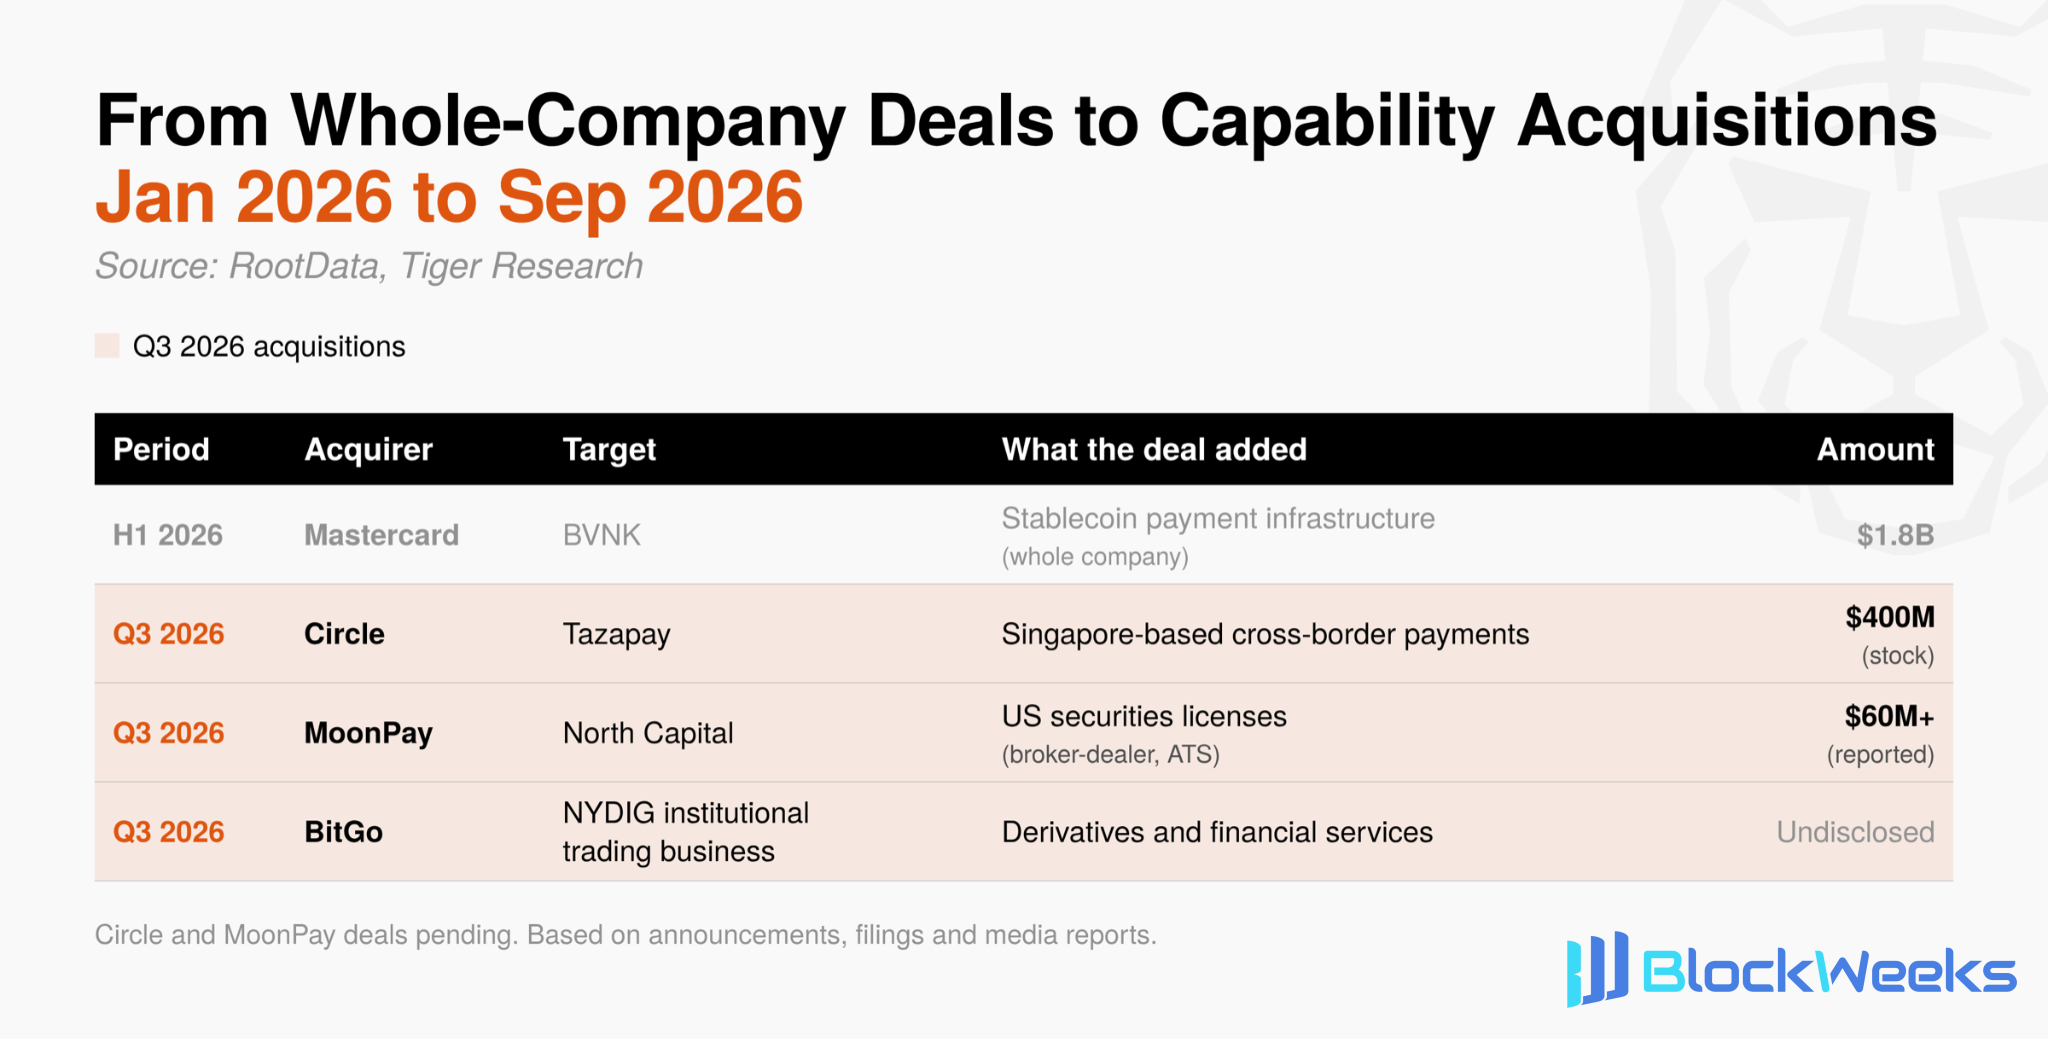
Lizenzen zu erhalten und eine Fähigkeit intern nachzuweisen, dauert lange, während Akquisitionen beides sofort sichern können. In einer Phase, in der sich die Betriebsstruktur der Branche noch herausbildet, ist diese Zeitersparnis zu einem Wettbewerbsvorteil geworden. Der Fokus von M&A verschiebt sich schnell von der Expansion in neue Geschäftsfelder hin zu Akquisitionen, die spezifische Fähigkeiten erwerben.
2.2. VC-Markt: Lead-Investoren verlieren an Boden, strategisches Kapital gewinnt an Bedeutung
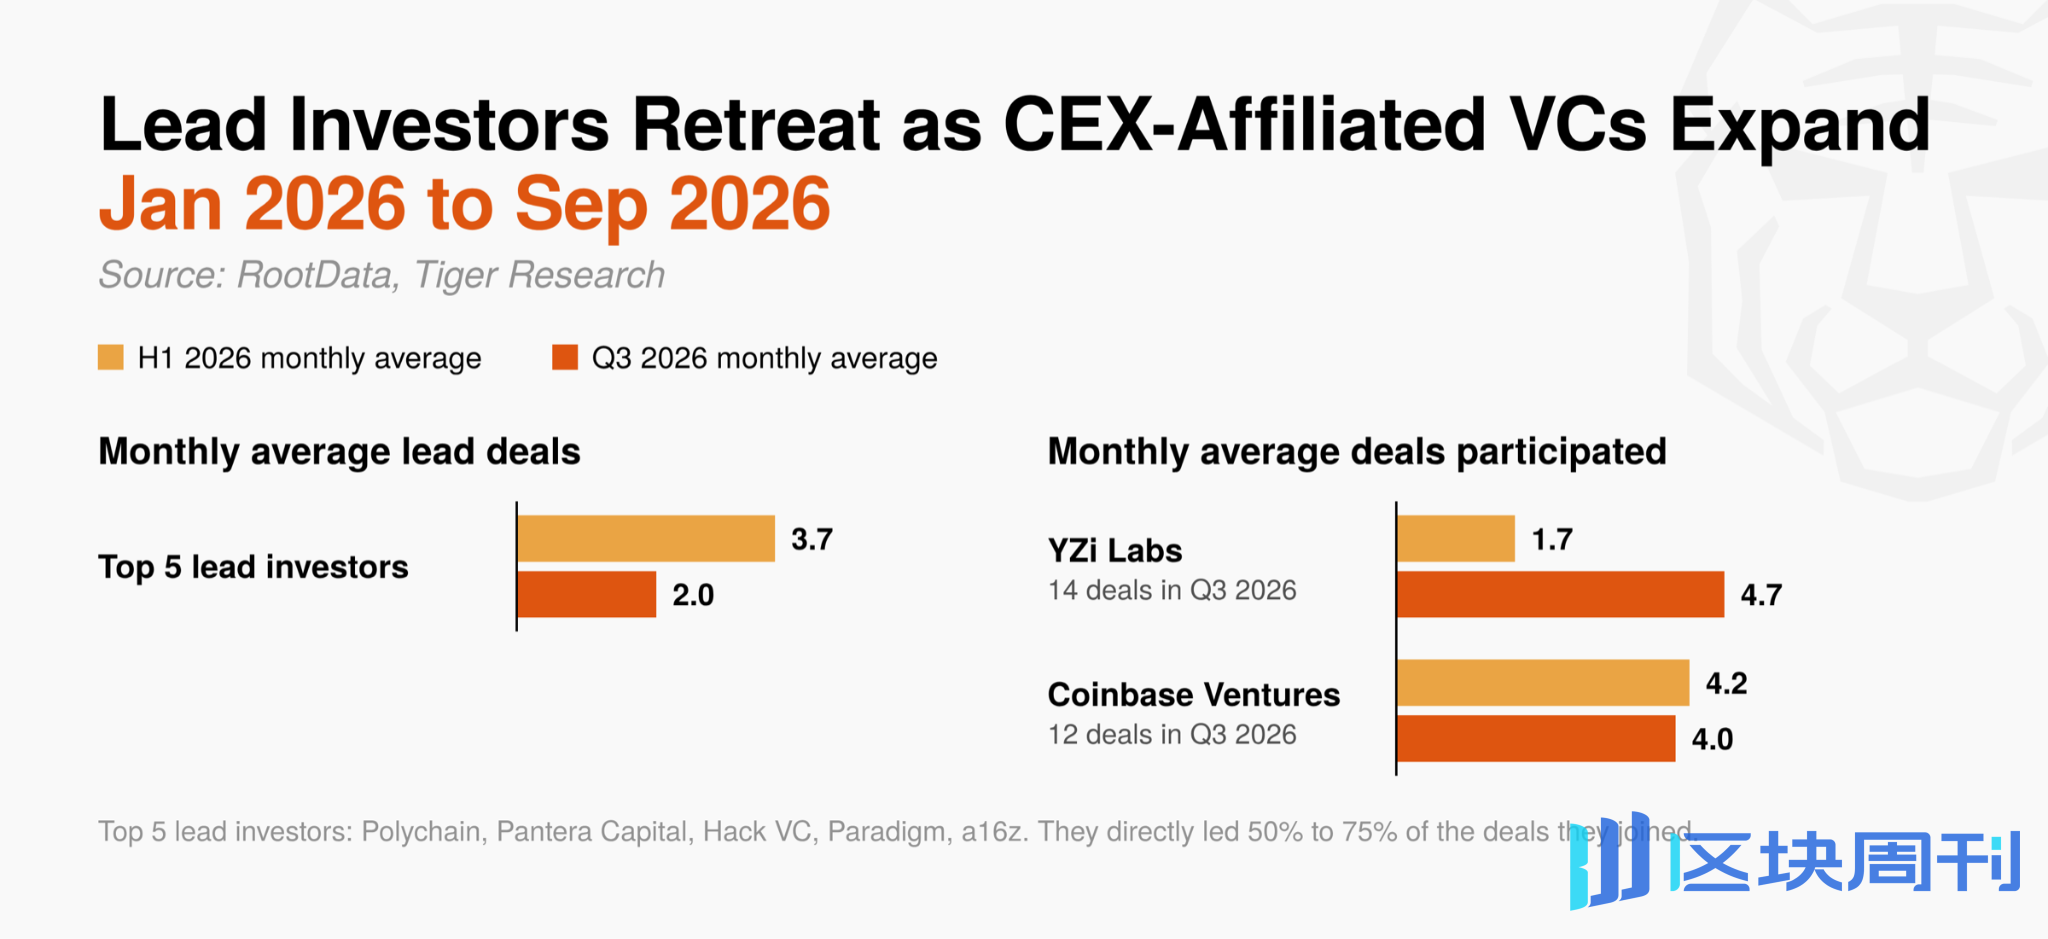
Der Einfluss großer Lead-Investoren ist merklich zurückgegangen. Die fünf aktivsten Lead-Investoren seit 2024 (Polychain, Pantera Capital, Hack VC, Paradigm und a16z) führten im dritten Quartal durchschnittlich 2,0 Deals pro Monat an, gegenüber 3,7 im ersten Halbjahr.
Diese Firmen führten zuvor direkt 50 % bis 75 % der Deals an, an denen sie beteiligt waren, und setzten Bewertungsanker für den Markt, aber ihre Kontrolle über Finanzierungsrunden schwächt sich ab.
Im Gegensatz dazu beteiligte sich YZi Labs (ehemals Binance Labs) an 14 Deals, fast dreimal so viel wie sein Monatsdurchschnitt im ersten Halbjahr, dicht gefolgt von Coinbase Ventures mit 12.
Der Anstieg der Beteiligung von CEX-nahen VCs ist darauf zurückzuführen, dass ihre Investitionsziele strukturell anders sind. Finanzielle VCs streben Kapitalgewinne aus Steigerungen des Eigenkapitals oder des Vermögenswerts an, während CEX-nahe VCs auch zusätzliche Vorteile wie Handelsvolumen und neue Nutzer gewinnen können, wenn Portfolio-Projekte an ihren eigenen Börsen oder öffentlichen Chains (wie BNB Chain oder Base) starten.
Daher haben diese Institutionen selbst in Zeiten von Unsicherheit bei Preisen und Bewertungen klare Gründe, weiter zu investieren. Infolgedessen spiegelten die Runden im dritten Quartal eher den Einfluss strategischer Investoren wider, die ihre eigenen Plattformen ausbauen wollen, als den von Finanzinvestoren, die Preise festlegen.
Der VC-Markt im dritten Quartal zeigte eine Verschiebung: von finanziellen Investitionen, die auf hohe Renditen abzielen, hin zu strategischen Investitionen, die geschäftliche und Ökosystem-Synergien schaffen.
2.3. Finanzierungsphasen: Vorsicht bei frühen Runden, Fokus auf bewährte Geschäfte
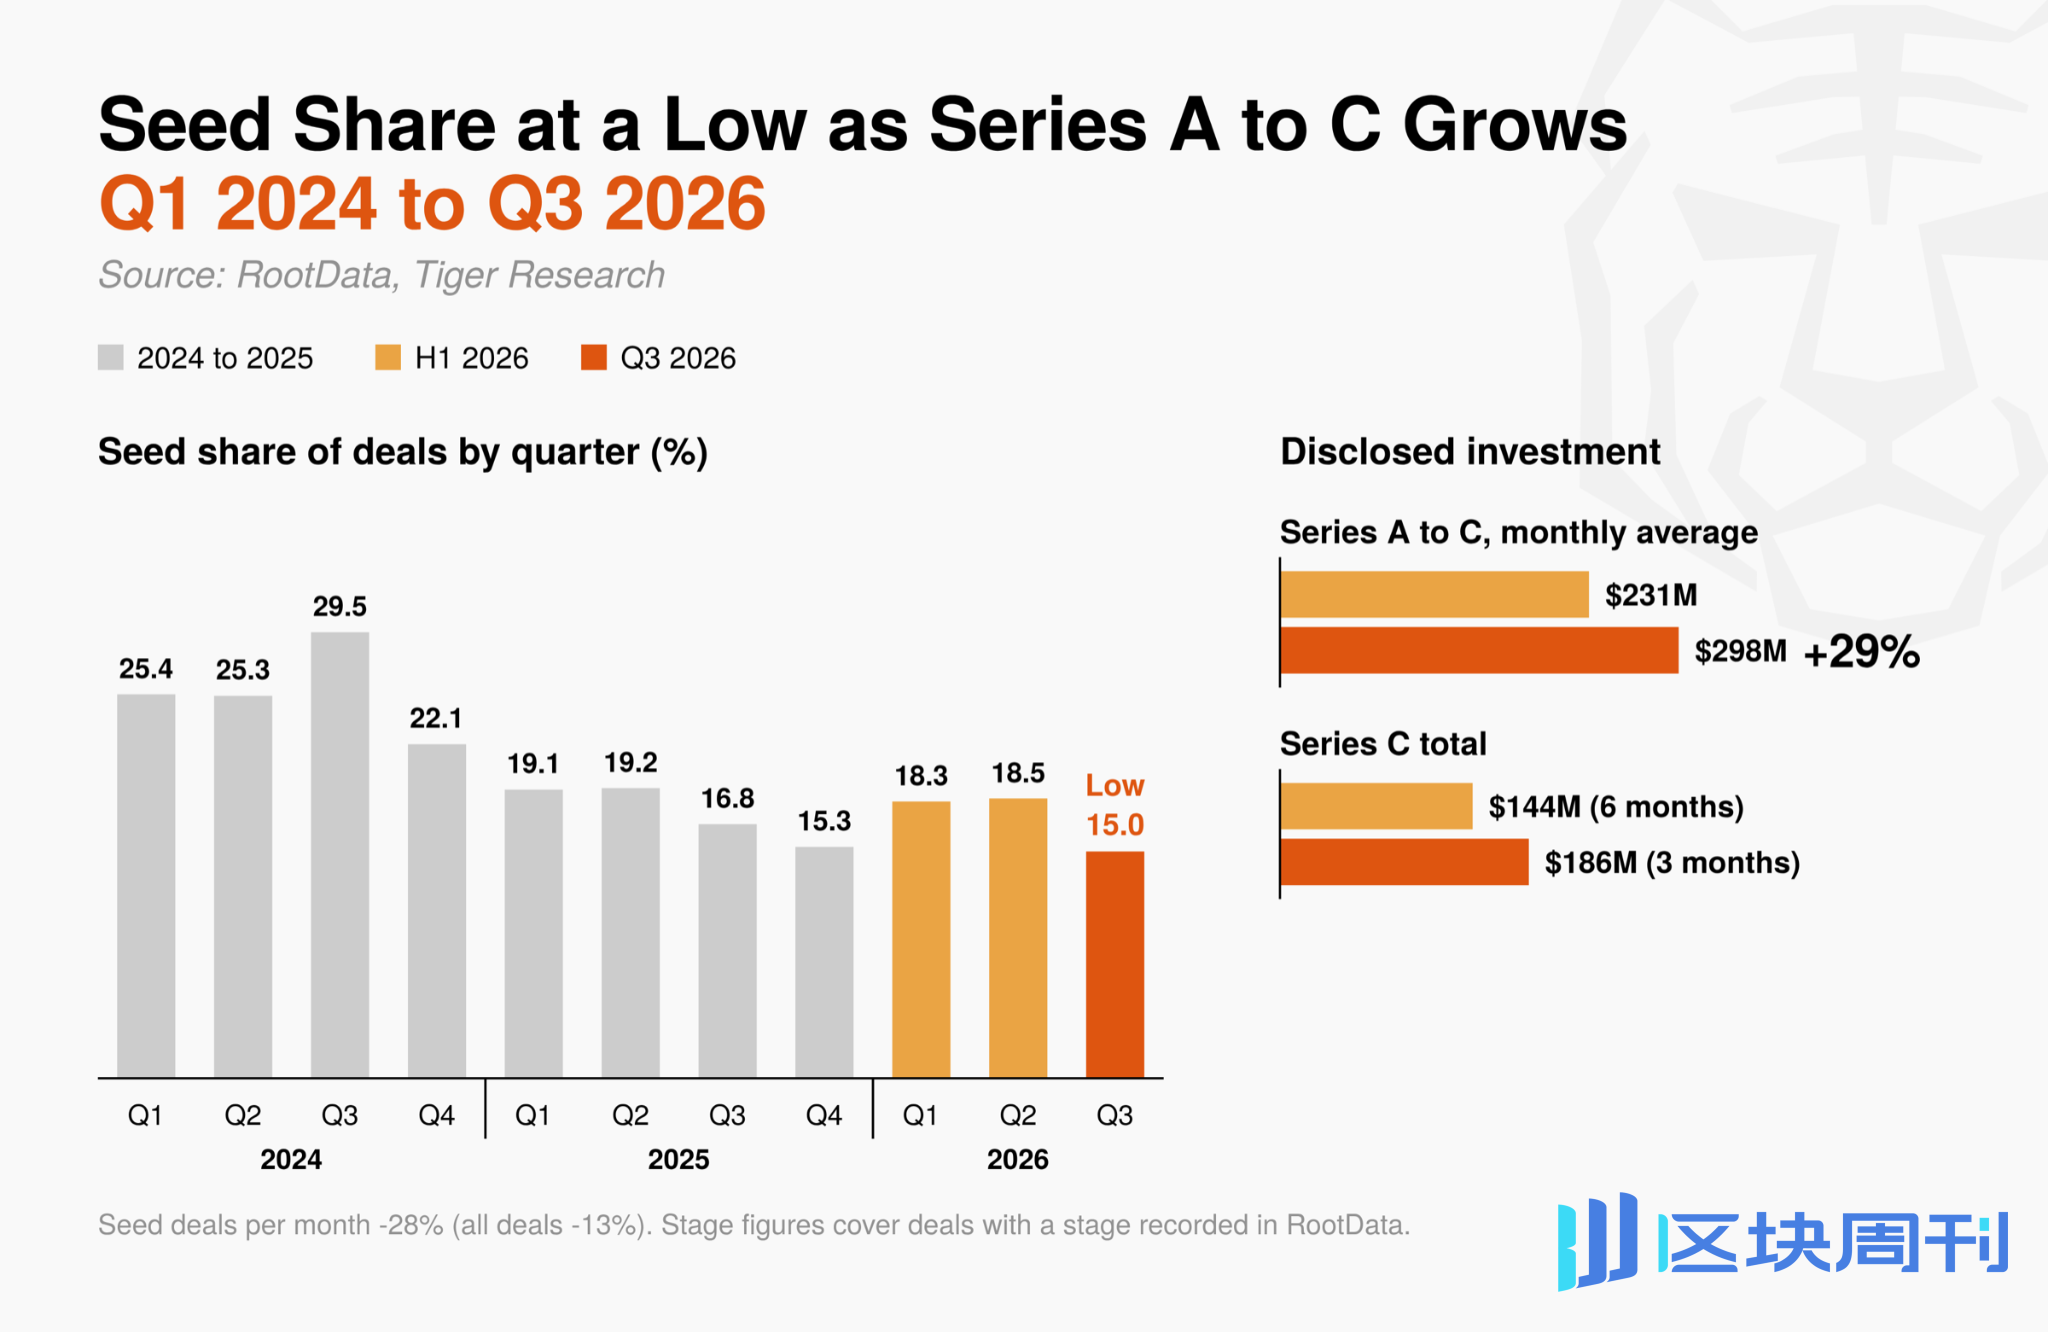
Investoren sind nicht bereit, ungeprüfte Risiken einzugehen. Seed-Runden machten 15,0 % aller Deals aus, der niedrigste Quartalsanteil seit 2024. Die durchschnittliche monatliche Anzahl von Seed-Deals fiel um 28 %, mehr als doppelt so stark wie der Rückgang der Gesamtzahl der Deals um 13 %.
Die offengelegten Investitionsbeträge von Serie A bis C stiegen im Quartalsvergleich um 29 %, wobei allein die Serie-C-Finanzierung im dritten Quartal die Summe des gesamten ersten Halbjahres übertraf.
Frühphaseninvestitionen verteilen Kapital auf eine große Anzahl kleiner Projekte und setzen für hohe Renditen auf einige wenige Erfolge. Damit dieses Modell funktioniert, müssen Folgeinvestoren weiterhin Eigenkapital oder Token zu höheren Bewertungen kaufen.
Da Unternehmensinvestitionen im dritten Quartal insgesamt vorsichtiger wurden, scheinen die Markterwartungen für solche Folgeinvestitionen schwächer geworden zu sein. Stattdessen konzentrierten Investoren Mittel auf Expansionsrunden für Unternehmen, die ihr Geschäft bereits durch Umsätze und Lizenzen bewiesen haben.
Jeeves und EDX Markets schlossen beide im dritten Quartal eine Serie-C-Finanzierung ab. Sie sind Zahlungs- und Handelsinfrastrukturunternehmen und spiegeln dasselbe Muster wider. Die Investitionskriterien des Marktes verschieben sich von Zeitplänen für Token-Emissionen hin zu tatsächlichen Geschäftsnachweisen.
2.4. Finanzierungsmethoden: Börsengänge und Fremdfinanzierung übertreffen Eigenkapital
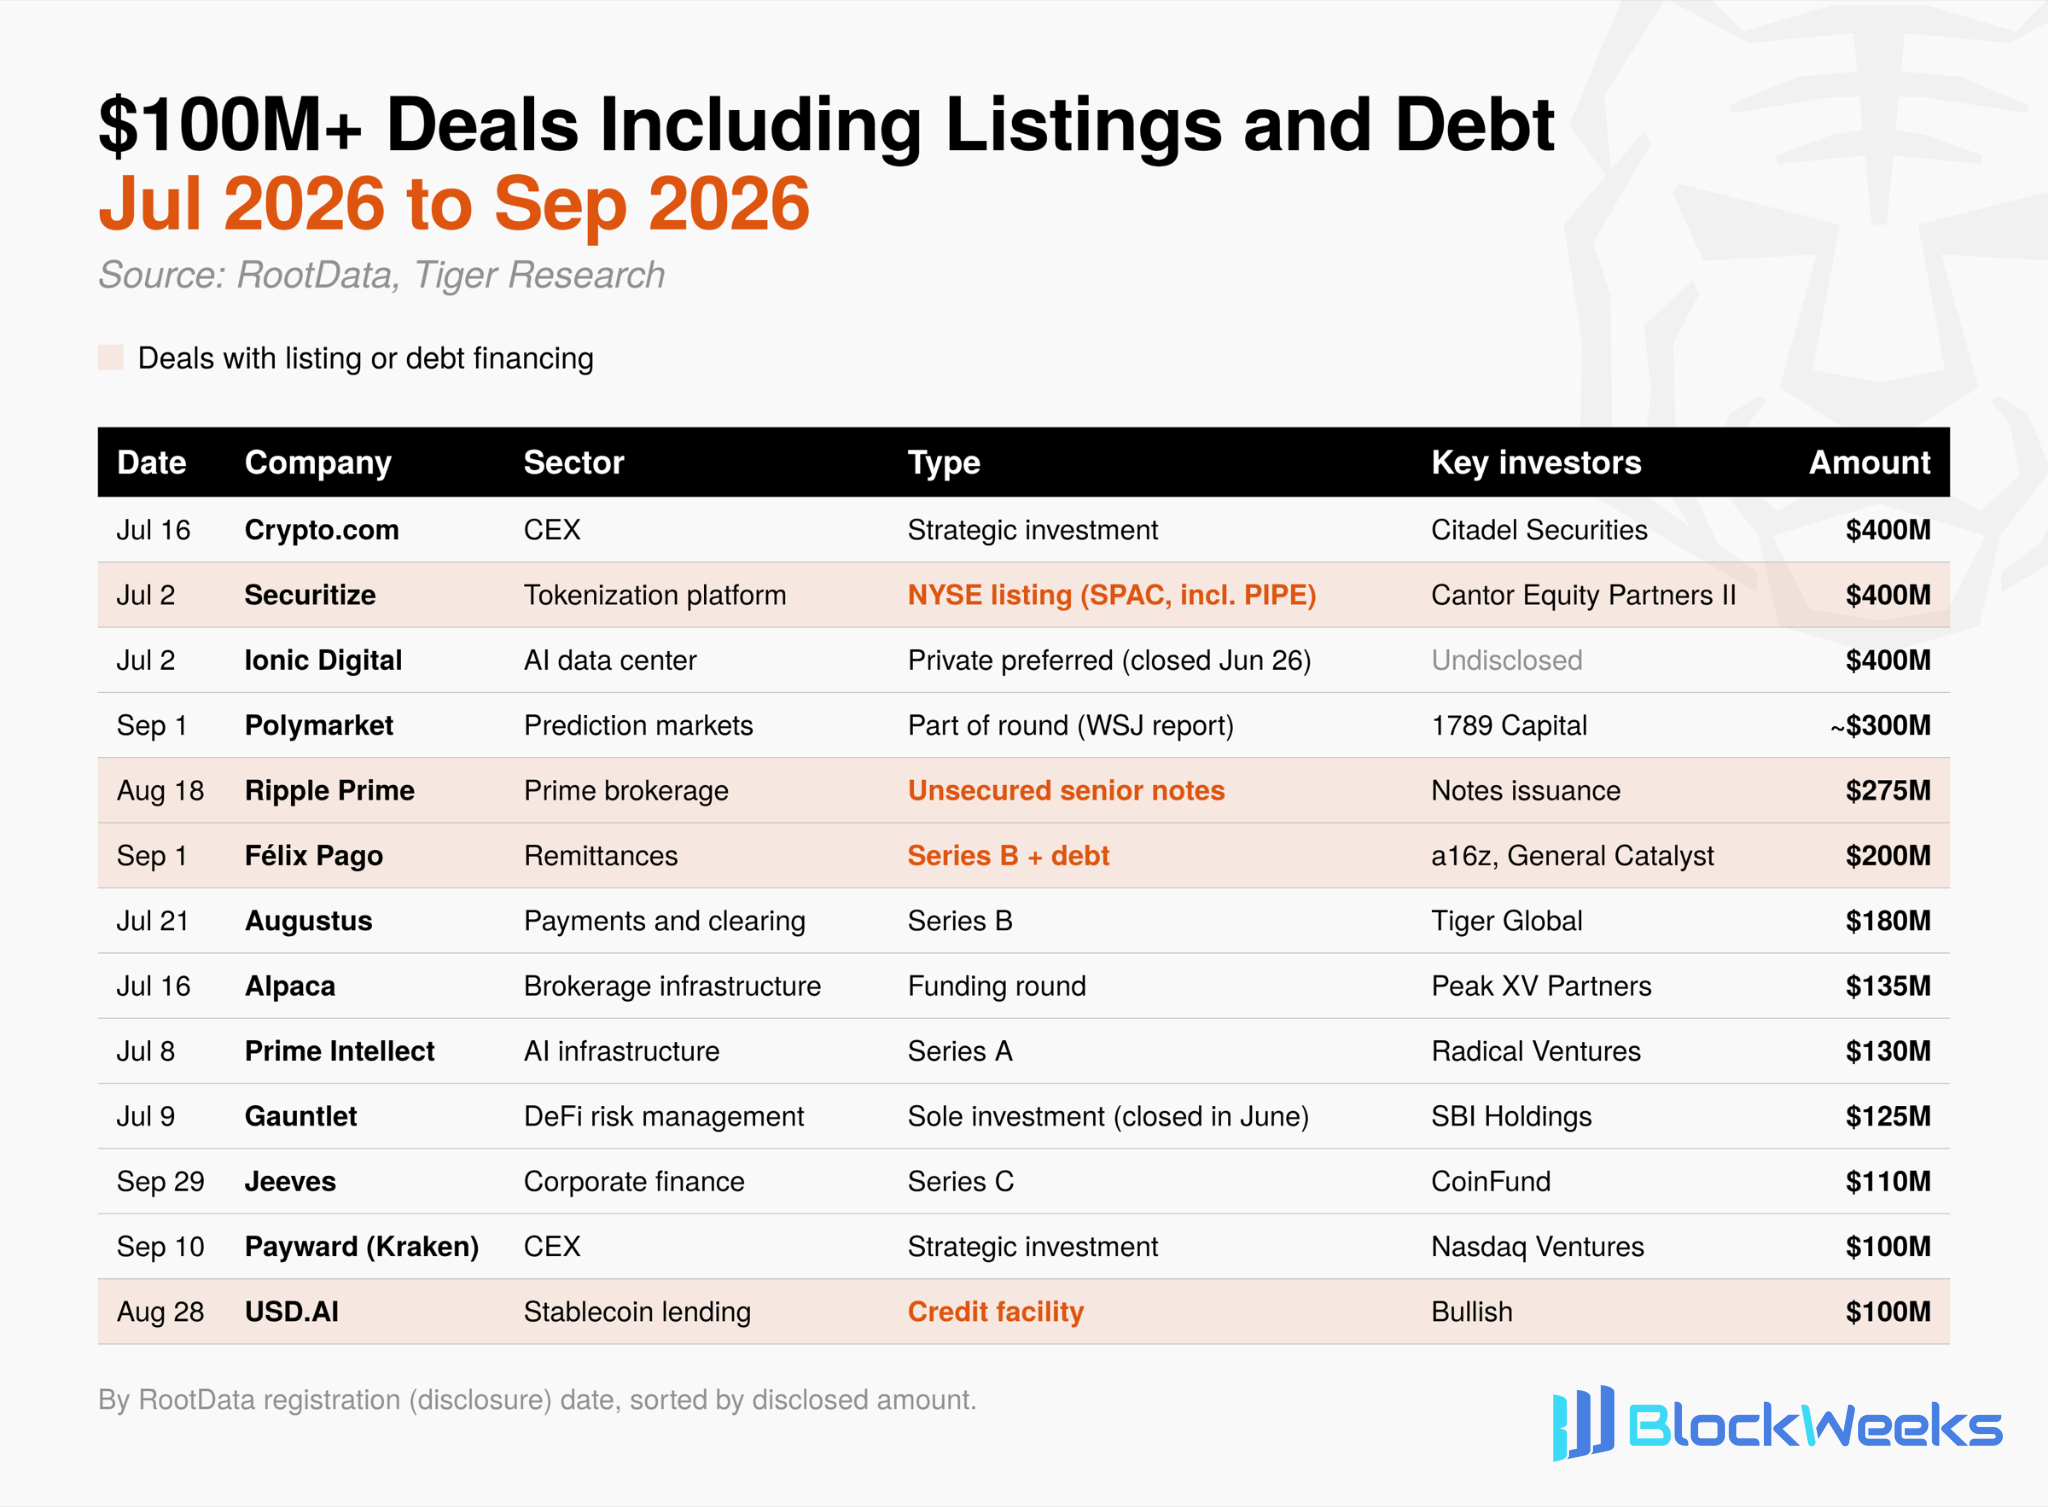
Große Kapitalmengen im dritten Quartal kamen auch von außerhalb des Venture-Eigenkapitals. Von den 13 Deals mit einem Volumen von mehr als 100 Millionen US-Dollar umfassten 4 Börsengänge oder Fremdfinanzierungen.
Securitize wurde durch eine SPAC-Fusion an der New York Stock Exchange gelistet, und Ripple Prime begab unbesicherte vorrangige Schuldverschreibungen im Wert von 275 Millionen US-Dollar. Auf monatlicher Basis sank die Venture- und strategische Eigenkapitalfinanzierung um 24 %, während die Fremdfinanzierung von 70 Millionen US-Dollar auf 190 Millionen US-Dollar stieg und die Börsengangskapitalbeschaffung von 80 Millionen US-Dollar auf 150 Millionen US-Dollar zunahm.
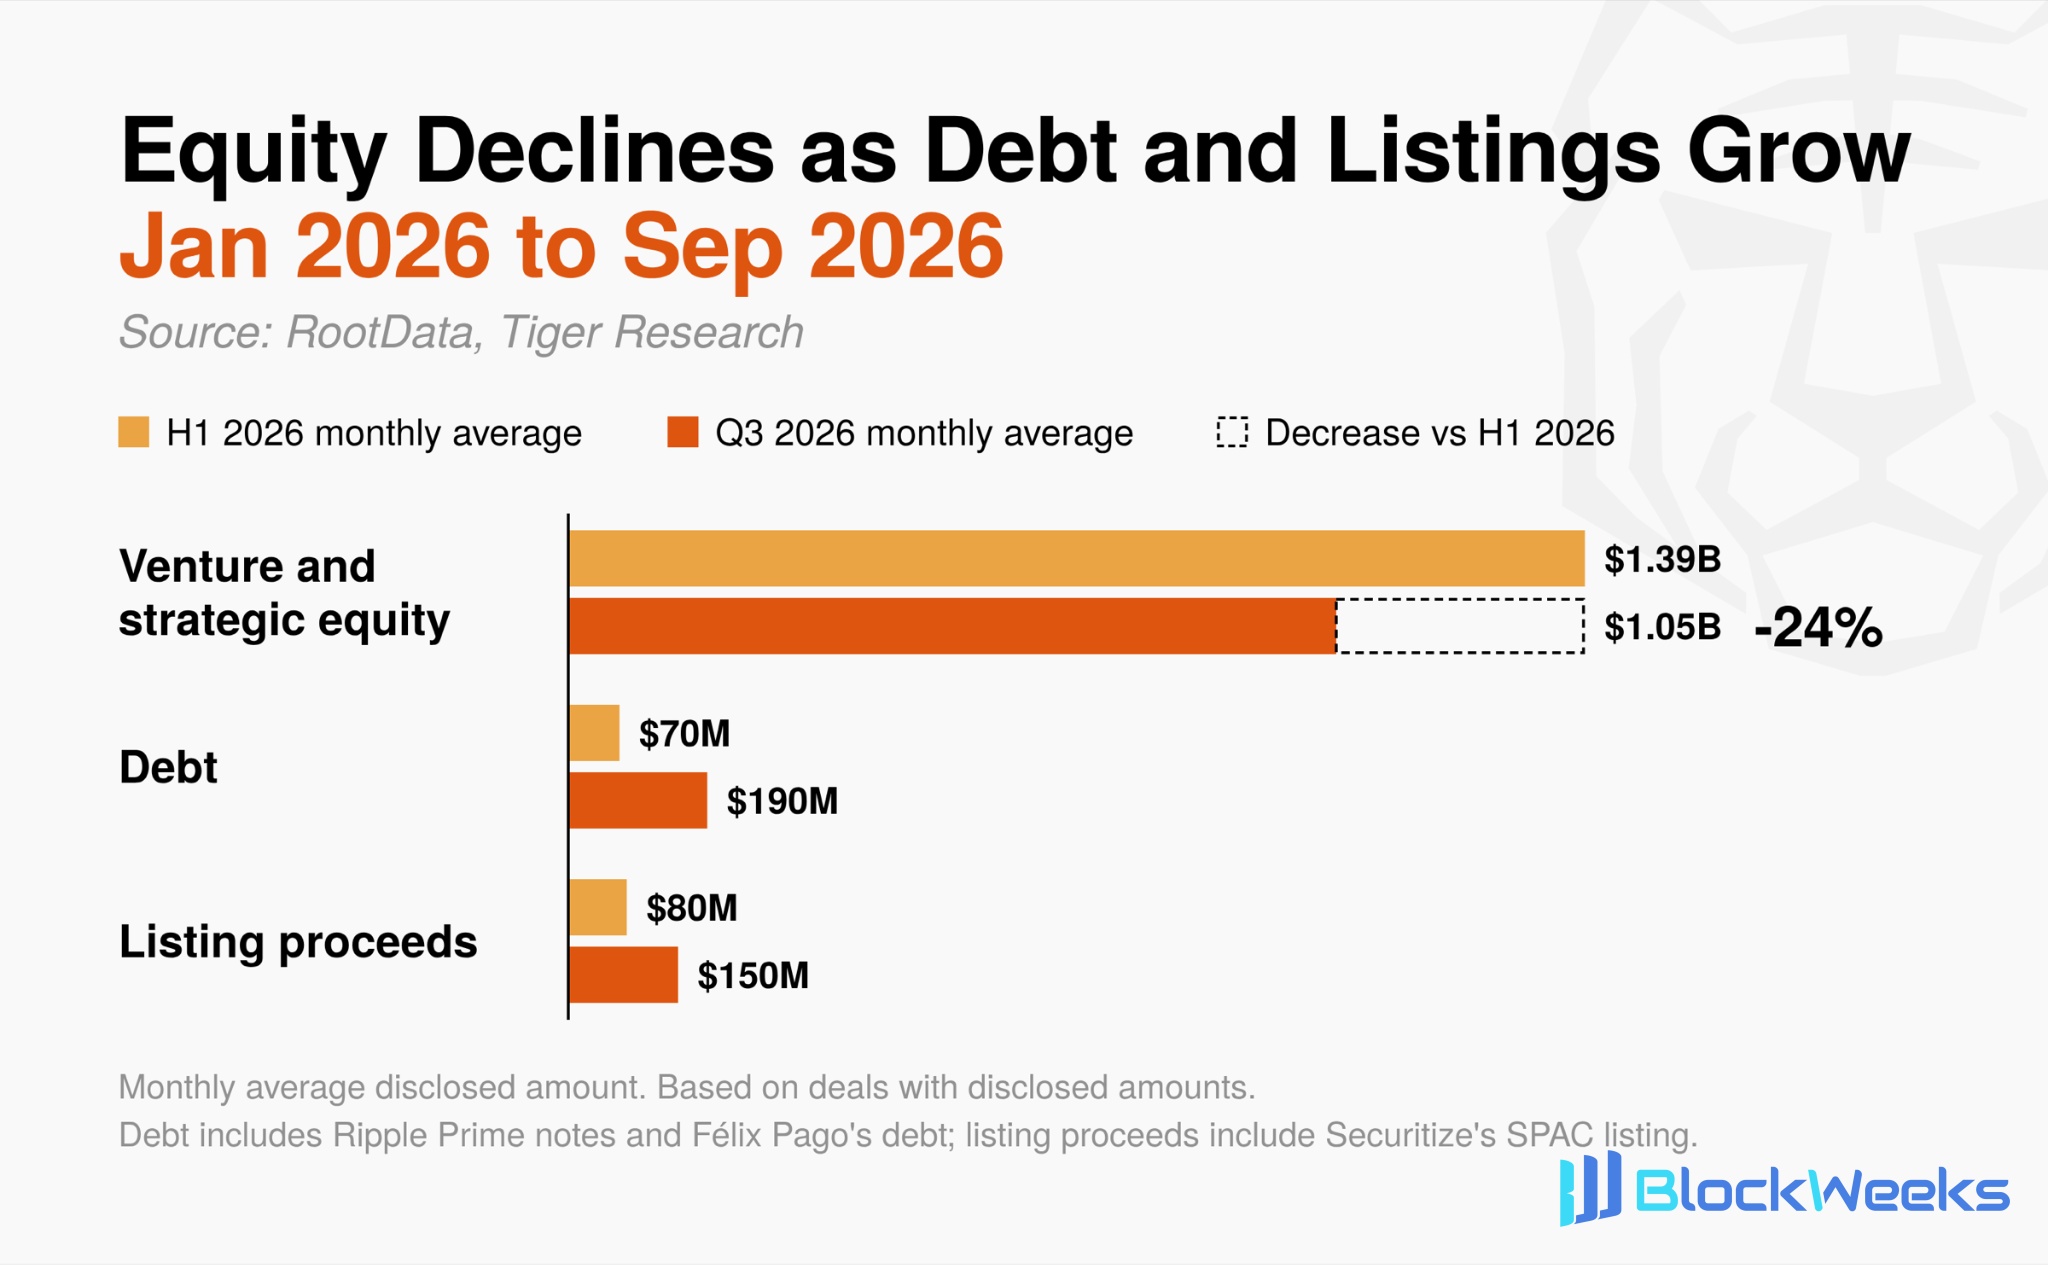
Anleihen und Börsengänge erfordern entweder Rückzahlungsfähigkeit oder eine Bewertung vom öffentlichen Markt. In der ersten Jahreshälfte kam die Fremdfinanzierung hauptsächlich von Bitcoin-Treasury-Unternehmen, wie etwa Metaplanet, das Kredite aufnahm, um Bitcoin zu kaufen.
Im dritten Quartal nahmen Unternehmen mit Cashflow, wie Prime Broker, Überweisungs- und Stablecoin-Kreditgeber, Kredite auf, um ihre Geschäfte auszuweiten. Die Rückzahlungsgrundlage verlagerte sich vom Bitcoin-Preis zum Unternehmens-Cashflow. Einige Unternehmen können sich nun wie gewöhnliche Unternehmen finanzieren und benötigen kein Venture-Kapital mehr, was die Rolle von VC auf die Frühphase beschränken könnte.
2.5 Sektoren: Kapital konzentriert sich auf Infrastruktur im Zusammenhang mit traditioneller Finanz
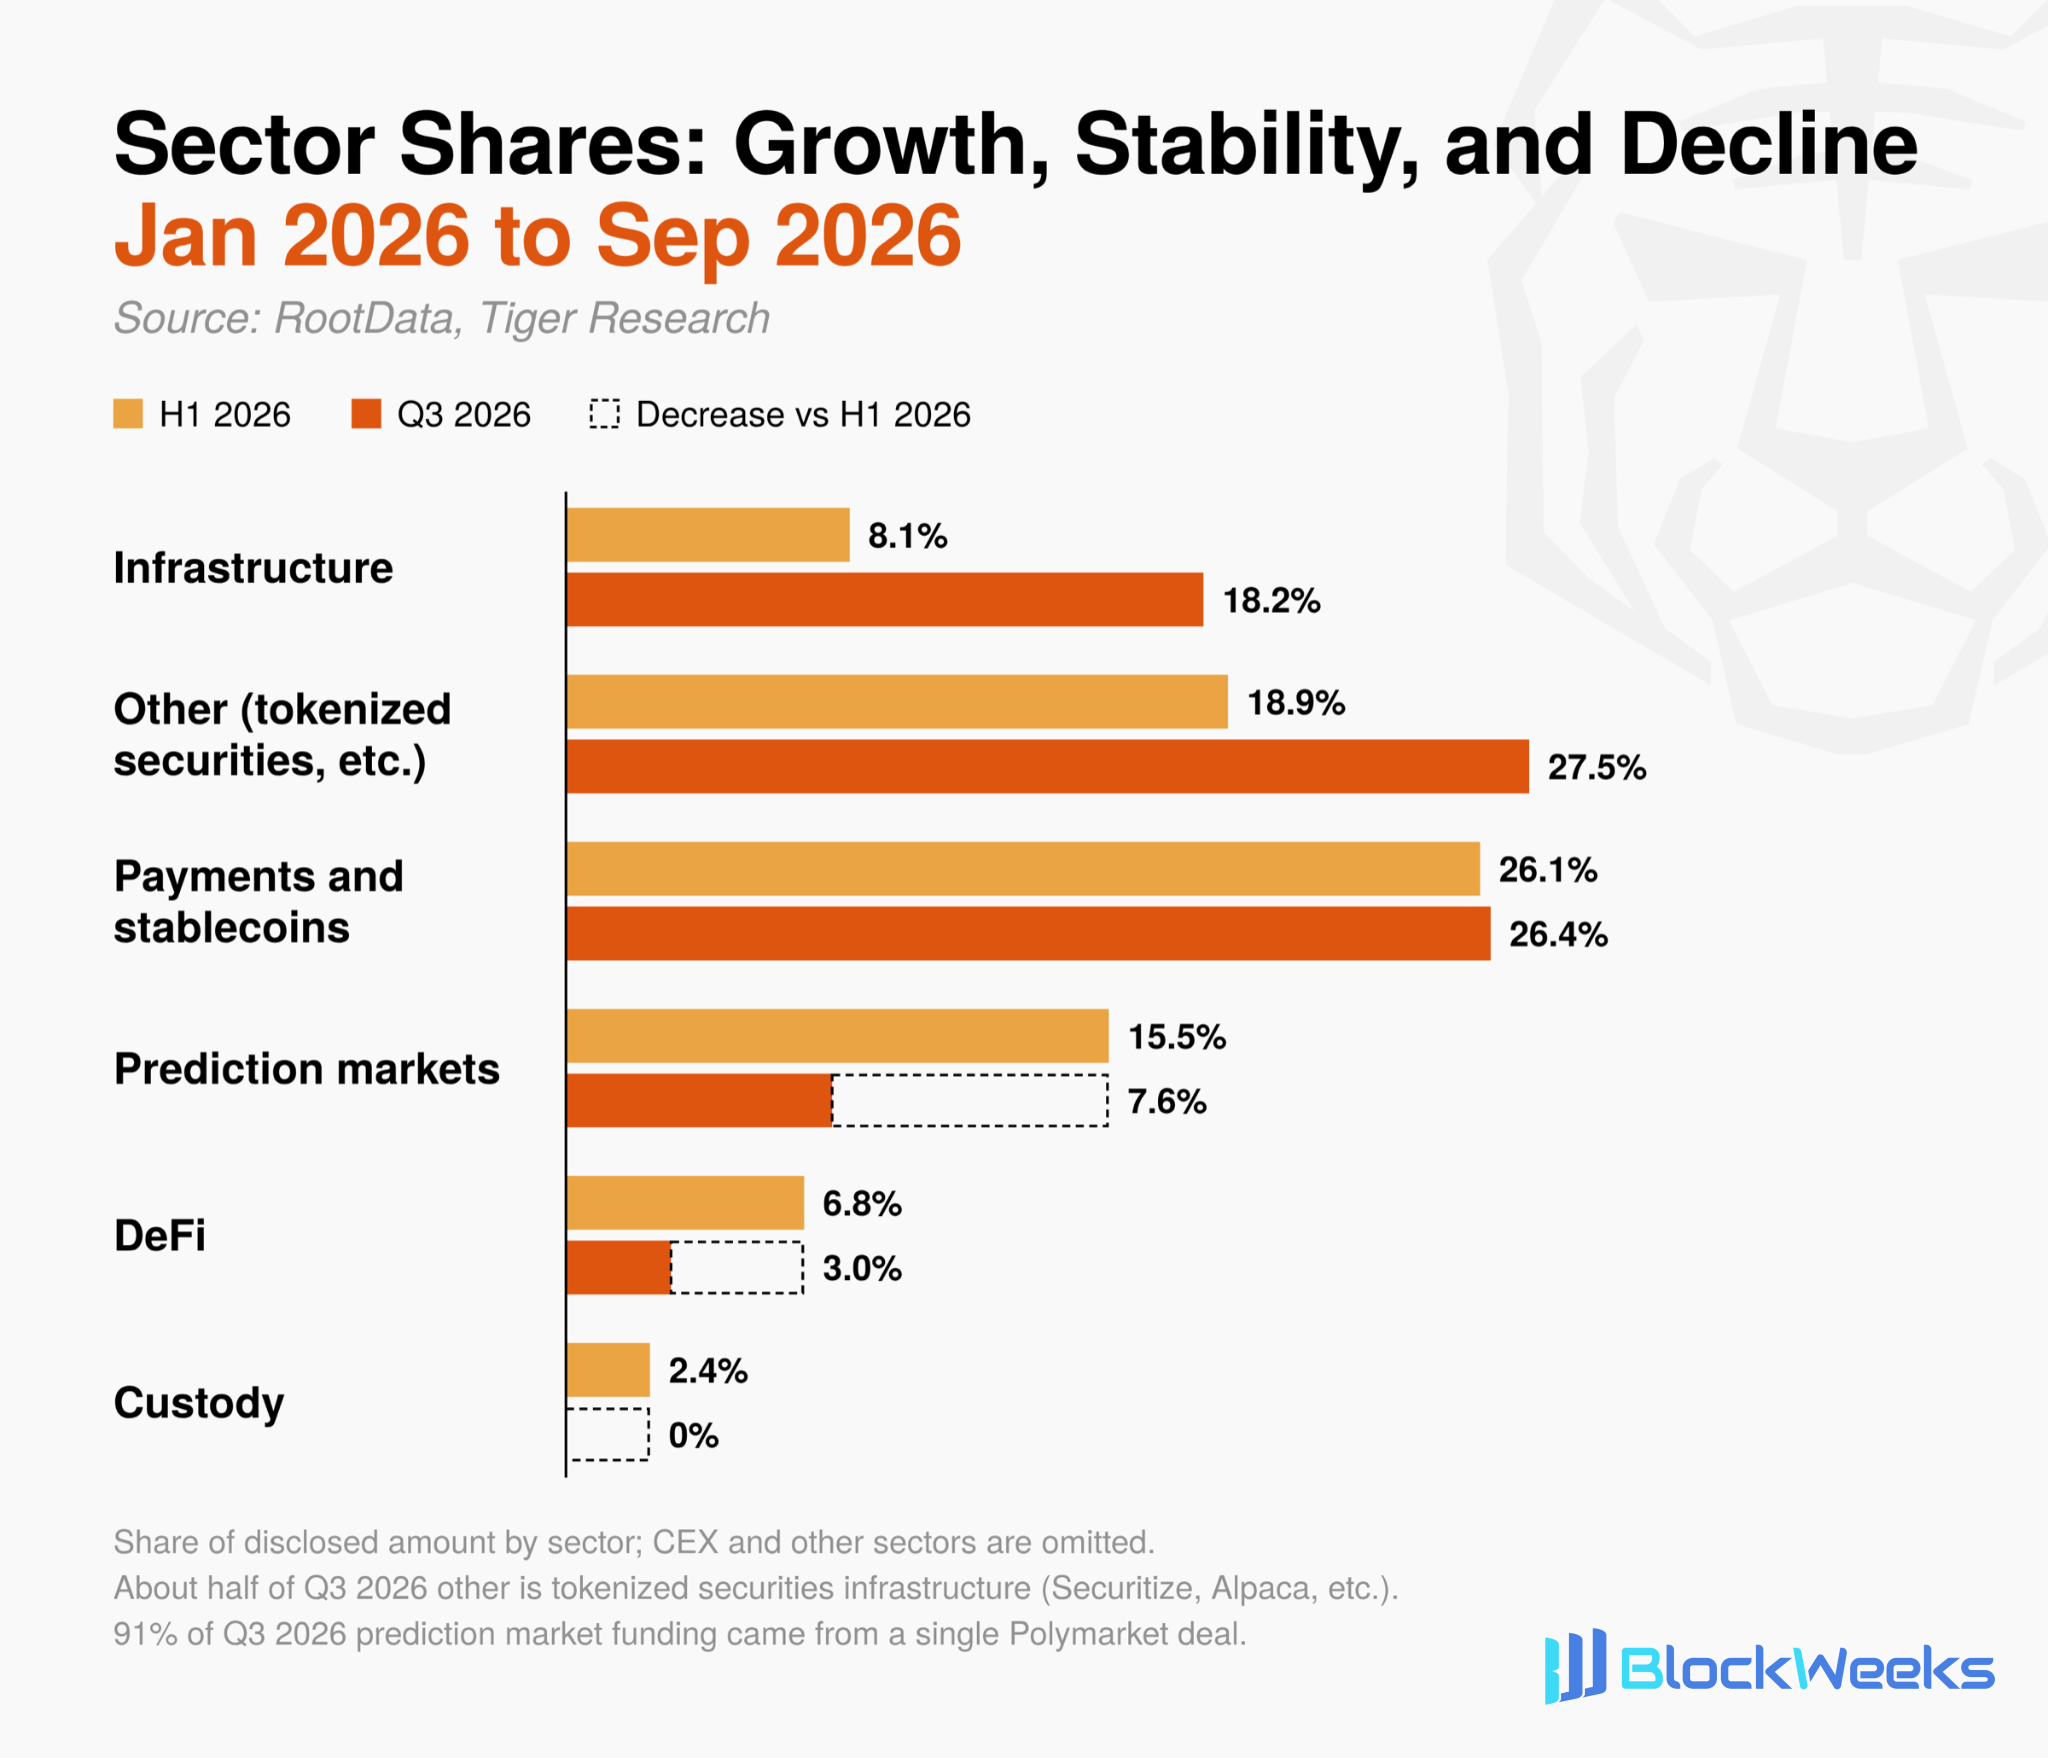
Nach Sektoren betrachtet floss das Kapital im dritten Quartal in Bereiche, die traditionelle Finanz mit dem Krypto-Ökosystem verbinden, statt in neue Layer-1- und Layer-2-Protokolle.
Der Anteil des Infrastruktursektors an den offengelegten Investitionen mehr als verdoppelte sich von 8,1 % in der ersten Jahreshälfte auf 18,2 %. Das Wachstum kam von KI-bezogenen Deals, nicht von neuen Blockchain-Mainnets. Zu den führenden Unternehmen gehörten Ionic Digital, das sein Geschäft auf KI-Rechenzentren verlagerte, und das KI-Trainingsinfrastrukturunternehmen Prime Intellect.
Von dem als „sonstiges“ klassifizierten Kapital floss etwa die Hälfte in die Infrastruktur für tokenisierte Wertpapiere, wie Securitize und Alpaca. Zahlungen und Stablecoins waren der einzige Sektor, dessen Anteil unverändert blieb.
Im Gegensatz dazu zogen Sektoren, die nicht eng mit der traditionellen Finanz verbunden sind, deutlich weniger Kapital an. Bei Prognosemärkten machte ein einzelner Polymarket-Deal von etwa 300 Millionen US-Dollar 91 % der Investitionen im dritten Quartal aus. Die DeFi-Investitionen fielen um 71 %, die Anzahl der Deals ging ebenfalls zurück, und ihr Anteil betrug nur 3,0 %. Der größte DeFi-Deal war Cari Network, ein von US-Regionalbanken unterstütztes Einlagen-Token-Netzwerk. Es gab keine neuen Investitionen in Verwahrung, und die Aktivität beschränkte sich auf Konsolidierung unter etablierten Unternehmen, wie die Übernahme des Handelsgeschäfts von NYDIG durch BitGo.
Im dritten Quartal floss Kapital nur in etablierte Unternehmen, die bereits Lizenzen und regulatorische Genehmigungen besitzen, oder in Projekte, die mit traditionellen Finanzinstitutionen wie Banken verbunden sind. Die Investition verlagerte sich eindeutig von Projekten, die ein neues Krypto-Ökosystem aufbauen, hin zu den Vertriebskanälen und der Infrastruktur, die traditionelles Finanzkapital benötigt, um in den Kryptomarkt einzutreten.
3. Implikationen für verschiedene Marktteilnehmer
Trotz der Preiserholung blieb das Kapital, das im dritten Quartal in Krypto-Unternehmen floss, knapp. Das Kapital änderte stattdessen seine Ziele: kleine Übernahmen, die spezifische Fähigkeiten hinzufügen, ersetzten große Deals, und strategische Investoren, die ihre eigenen Plattformen ausbauen wollen, waren prominenter als finanzielle Lead-Investoren.
Das Kapital konzentrierte sich zudem auf Unternehmen, die ihr Geschäft durch Umsatz und Lizenzen nachgewiesen haben, statt auf Frühphasenprojekte. Während die im vorherigen Bericht erwähnten Trends zu Kontrolle und Fundamentaldaten anhalten, listen die folgenden Abschnitte die Hauptaufgaben auf, vor denen verschiedene Marktteilnehmer stehen.
3.1 Krypto-Unternehmen und Gründer
Bereiten Sie sich auf einen längeren Frühphasen-Finanzierungszyklus vor: Der Rückgang der Anzahl von Seed-Runden im dritten Quartal war schneller als der Marktdurchschnitt. Vor der nächsten Runde sollten Unternehmen ihre Runway konservativ neu berechnen, damit sie bestimmte Meilensteine erreichen können, wie Umsatz, Lizenzen oder wichtige Partnerschaften.
Überprüfen Sie die Bedingungen strategischer Investitionen: Kapital von CEX-nahen VCs fließt weiterhin, kann aber mit Bedingungen verbunden sein, wie der Verpflichtung, eine bestimmte CEX oder Blockchain zu nutzen. Unternehmen sollten im Voraus prüfen, ob diese Bedingungen zukünftige Finanzinvestitionen oder einen Unternehmensverkauf einschränken.
Aufbau von regulatorischen und Lizenzierungsfähigkeiten: Aktuelle Erwerber konzentrieren sich auf Fähigkeiten, die sofort genutzt werden können, wie Wertpapierlizenzen, Zahlungsnetzwerke und Handelsinfrastruktur, statt auf das gesamte Unternehmen. Unternehmen, die einen Verkauf oder eine Partnerschaft in Betracht ziehen, sollten ihre Kernfähigkeiten klären und wie sie zum Geschäft potenzieller Partner passen.
Nutzen Sie vielfältigere Finanzierungsmethoden: Unternehmen mit stabilem Cashflow können traditionelle Finanzierungen in Betracht ziehen, wie die Ausgabe von Anleihen oder Kreditlinien, um Eigenkapitalverwässerung zu reduzieren.
3.2 Traditionelle Finanzinstitute und Unternehmen
Markteintritt durch Akquisitionen: Für neue Krypto-Geschäfte kann der Erwerb eines spezialisierten Unternehmens mit Lizenzen und Betriebserfahrung effizienter sein als der Aufbau von Infrastruktur im Haus. M&A rund um Infrastruktur, Lizenzen und Handelsfähigkeiten nimmt weiter zu.
Bewerten Sie Deals nach tatsächlichen Bedingungen: Die alleinige Betrachtung der offengelegten Deal-Beträge kann nicht bestimmen, wie der Markt diese Unternehmen bewertet. Käufer sollten die Passung mit ihrem eigenen Geschäft priorisieren und mit professionellen Beratern zusammenarbeiten, um zu prüfen, ob ein Deal Wert über den Preis hinaus schaffen kann.
3.3 Investoren und Privatanleger
Behandeln Sie Finanzierungsnachrichten mit Vorsicht: VC-Finanzierungsankündigungen sollten nicht automatisch als Kaufsignale gesehen werden. Die groß angelegten Token-Verkäufe und übermäßigen Handelsrenditen der Vergangenheit sind im aktuellen Markt schwerer zu erwarten, und Privatanleger sollten erkennen, dass das Aufwärtspotenzial früher Positionen begrenzt ist.
Bewerten Sie Projekte nach Fundamentaldaten: Projekte sollten nach Umsatzstruktur, regulatorischer Compliance und Verbindungen zur traditionellen Finanz bewertet werden, statt nach Token-Ausgabezeitplänen oder kurzfristigen Nachrichten.
Der Krypto-Markt bewegt sich über kurzfristige Erwartungen hinaus und hin zur Demonstration von echtem Wert und praktischem Nutzen. Einige Investoren mögen solche Veränderungen bedauern, aber die Transformation des Marktes in eine Industrie kann als gesunde Entwicklung angesehen werden.
Marktteilnehmer, die diesen strukturellen Wandel erkennen und ihre Kernwettbewerbsfähigkeit und ihr Risikomanagement stärken können, werden besser auf die nächste Phase des Marktes vorbereitet sein.
Daten und Methodik
Datenquelle: Daten von Januar 2024 bis September 2026 basieren auf der RootData-API und umfassen 3.515 Finanzierungsrunden, gekennzeichnet nach dem RootData-Registrierungsdatum. Ionic Digital und Gauntlet, die im Juni abgeschlossen, aber im Juli angekündigt wurden, werden dem dritten Quartal zugerechnet. Von RootDatas 195 Datensätzen für das dritte Quartal waren zwei keine Investitionen: eine war eine DEX-Launch-Partnerschaft zwischen Robinhood und dYdX Labs, und die andere war eine Mitgliedschaft in der Ethereum-Institutionenallianz. Diese beiden wurden ausgeschlossen, sodass 193 Deals für die Analyse verblieben.
Betragsgrundlage: Die Beträge in diesem Bericht sind die Summe der Deals mit offengelegten Beträgen. Von den 193 Deals im dritten Quartal haben 112 Beträge offengelegt; von den 441 Deals im ersten Halbjahr haben 286 Beträge offengelegt. Deals mit nicht offengelegten Beträgen sind nicht enthalten, sodass das tatsächliche Volumen größer ist als die gezeigten Zahlen. Eine Raven-Finanzierungsrunde, die in RootData mit 90 Millionen US-Dollar verzeichnet ist, wurde ausgeschlossen, weil die Originalquelle zeigte, dass diese Zahl eine Bewertung und kein Investitionsbetrag war.
M&A-Betrag: Offengelegte M&A-Beträge und der Anteil von M&A am Rückgang von 83% basieren nur auf Transaktionen mit in RootData verzeichneten Beträgen. Transaktionen mit offengelegten Beträgen, die nicht in RootData verzeichnet sind, wie Circle und Tazapay, die laut SEC-Einreichungen 400 Millionen US-Dollar betrugen, und Mirae Asset und Korbit, etwa 141,4 Milliarden KRW, etwa 100 Millionen US-Dollar, werden im Haupttext separat erwähnt. Der M&A-Vergleich für Q3 bezieht sich auf die Quartalsdaten von Architect Partners.
Finanzierungsart: M&A folgt den Rundenarten von RootData. Börsengang-Finanzierung umfasst IPOs, Finanzierung nach Börsengang und die Notierung von Securitize. Schulden umfassen Schuldenfinanzierung, Ripple Prime Notes und den Schuldenanteil von Félix Pagos Runde. Token-Verkäufe umfassen OTC- und Public-Sale-Runden. Alle übrigen Transaktionen werden als Venture-Capital- und strategische Eigenkapitalinvestitionen klassifiziert, was auch Käufe bestehender Aktionärsanteile einschließt, wie Hana Financial Group und Samsung Securities, die im ersten Halbjahr Dunamu-Aktien kauften.
Vergleich erstes Halbjahr vs. drittes Quartal: Da die beiden Zeiträume unterschiedlich lang sind (sechs Monate und drei Monate), werden sowohl Transaktionsanzahl als auch -beträge in Monatsdurchschnitte umgerechnet, um einen Vergleich zu ermöglichen. Die Daten des ersten Halbjahres wurden auf Basis späterer Datenrevisionen von RootData neu berechnet (441 Transaktionen, zuvor 435).
Finanzierungsphase: Daten nach Phase, wie Seed-Runden und Serie A bis C, umfassen nur Transaktionen mit in RootData erfassten Phasen (143 von 193 im Q3). Zum Beispiel sind Fassets Serie C und Augustus' Serie B nicht in der Phasenstatistik enthalten, weil RootData ihre Phasen nicht erfasst hat.
Sektor-Klassifizierung: Jede Transaktion wird anhand der RootData-Projekt-Tags einem einzigen Sektor zugeordnet und vorrangig in die spezifischeren Geschäftsmodell-Sektoren in der folgenden Reihenfolge eingeteilt: Prognosemärkte, CEX, Verwahrung, Zahlungen und Stablecoins, DeFi, Gaming, NFT, Social und Entertainment, Infrastruktur. Große Transaktionen ohne Tags werden nach Prüfung des Geschäfts manuell klassifiziert, und Transaktionen, die keinem Sektor zugeordnet werden können, werden als Sonstige gezählt.
Transaktionen mit institutioneller Beteiligung: Transaktionen, an denen mindestens ein von RootData als Unternehmen oder institutionelle Einheit klassifizierter Investor beteiligt war. Dies ist dieselbe Definition wie „Transaktionen mit Beteiligung traditioneller Finanzinstitute“ im vorherigen Bericht.
Transaktionen mit direkter Beteiligung traditioneller Finanzinstitute: Transaktionen, an denen mindestens eine Bank, ein Wertpapierhaus, ein Vermögensverwaltungsunternehmen, ein Börsenbetreiber, ein Zahlungsnetzwerk, ein Kreditrating- oder Datenunternehmen, ein traditioneller Market Maker oder die Investmentabteilung eines der oben genannten beteiligt war. Transaktionen ohne Investorinformationen in RootData werden nicht in die Statistik aufgenommen, daher ist dieser Anteil eine konservative Zahl. Zum Beispiel wurden die Übernahme von Dunamu-Anteilen durch die Hana Financial Group und Samsung Securities im ersten Halbjahr sowie die Investition einer US-Regionalbank in Cari Network im Q3 nicht gezählt, weil Investorinformationen nicht beschafft werden konnten. Investoren, die durch Keyword-Matching identifiziert wurden, wurden alle einzeln überprüft, und Fintech-Unternehmen wie PayPal, Stripe, Robinhood und Nium werden nicht als traditionelle Finanzinstitute gezählt.
Verifizierung wichtiger Transaktionen: Die im Text erwähnten wichtigen Q3-Transaktionen wurden alle anhand von Unternehmenspressemitteilungen, regulatorischen Einreichungen und Berichten in Mainstream-Medien gegengeprüft. Transaktionen, die sich noch im Vereinbarungsstadium befinden (S&P Global und OpenZeppelin, Nasdaq und LeveL Markets, Circle und Tazapay), wurden noch nicht abgeschlossen.
Marktindikatoren: Bitcoin-Preis und Quartalsrenditen basieren auf den täglichen Schlusskursen von Binance BTC/USDT (UTC). Der Crypto Fear & Greed Index stammt von Alternative.me, und die Nettozuflüsse in US-Spot-Bitcoin-ETFs stammen aus SoSoValue-Daten, die von Investing.com zitiert werden. Die Abstimmung über den CLARITY Act und die SEC-Ausnahmen basieren auf den Abstimmungsprotokollen des US-Senats und zugehörigen Berichten über SEC-Ankündigungen.
Nutzungsbedingungen
Tiger Research erlaubt die faire Nutzung seiner Berichte. „Faire Nutzung“ ist ein Prinzip, das die Verwendung bestimmter Inhalte für gemeinnützige Zwecke weitgehend erlaubt, solange der kommerzielle Wert des Materials nicht beeinträchtigt wird. Wenn die Nutzung dem Zweck der fairen Nutzung entspricht, darf der Bericht ohne vorherige Genehmigung verwendet werden. Bei der Zitierung von Tiger Research-Berichten müssen Sie jedoch 1) die Quelle klar als „Tiger Research“ angeben und 2) das Tiger Research-Logo einfügen. Die Neuorganisation und Veröffentlichung des Materials erfordert eine separate Verhandlung. Die unbefugte Nutzung des Berichts kann rechtliche Schritte nach sich ziehen.