
Überblick
Hongkong erweitert den regulierten Zugang zu Solana mit der Notierung des Pando Solana ETF am 13. Oktober 2026. Das Produkt, das an der Hong Kong Stock Exchange unter dem Börsenkürzel 2831 gehandelt wird, wird der zweite Spot-Solana-ETF des Marktes und nicht der erste. ChinaAMC brachte am 27. Oktober 2025 seinen eigenen Solana-ETF auf den Markt, was den Anlegern fast ein Jahr realer Daten liefert, anhand derer das neue Produkt beurteilt werden kann.
Diese Geschichte verändert die entscheidende Frage. Bei der Einführung geht es nicht mehr einfach darum, ob die Regulierungsbehörden einen Hongkong-Solana-ETF zulassen werden. Es geht darum, ob ein zweiter Emittent die Liquidität vertiefen, zusätzliches Kapital anziehen und reguliertes SOL-Engagement in einen bedeutenden institutionellen Allokationskanal verwandeln kann.
Der frühe Maßstab bleibt bescheiden. ChinaAMC meldete zum 12. Oktober 2026 einen Nettoinventarwert von etwa 4,20 Millionen US-Dollar. Das zeigt, warum ETF-Zugang nicht mit ETF-Nachfrage verwechselt werden sollte. Bitcoin hat bewiesen, dass eine regulierte Hülle zu einem bedeutenden Kapitalkanal werden kann, wenn bereits institutionelle Nachfrage besteht; SOL muss noch beweisen, dass sich eine vergleichbare Nachfrage entwickeln kann.
Für den Markt werden die nützlichsten Signale nach der Notierung daher das AUM-Wachstum, Schöpfungen und Rücknahmen, das Handelsvolumen, die Tracking-Qualität und die Frage sein, ob der Wettbewerb zwischen den Emittenten die Anlegerbasis erweitert, anstatt lediglich die bestehende Nachfrage aufzuteilen.
Wichtige Erkenntnisse
- Der Pando Solana ETF beginnt am 13. Oktober in Hongkong unter dem Börsenkürzel 2831 zu handeln.
- Es ist Hongkongs zweiter Solana-ETF, nach der Einführung von ChinaAMC im Oktober 2025.
- Der Solana-ETF von ChinaAMC hatte zum 12. Oktober einen Nettoinventarwert von etwa 4,20 Millionen US-Dollar und liefert damit einen frühen Nachfragemaßstab.
- Die ETF-Notierung ist Marktzugang, kein Beweis für institutionelle Zuflüsse.
- Der eigentliche Test ist, ob der Wettbewerb der Emittenten die Liquidität verbessern und nachhaltige SOL-Allokationen aufbauen kann.
Was ändert der neue Hongkong-Solana-ETF tatsächlich?
Die unmittelbare Veränderung ist operativer und nicht technologischer Natur. Anleger, die ein reguliertes Wertpapierkonto nutzen, können SOL-Engagement über ein börsengehandeltes Produkt erhalten, anstatt direkt ein Krypto-Börsenkonto zu eröffnen, eine Wallet-Infrastruktur zu verwalten oder private Schlüssel zu halten.
Für einige Institutionen ist dieser Unterschied erheblich. Der direkte Besitz von Kryptowährungen kann zusätzliche Verwahrungs-, Compliance-, Bewertungs- und Betriebsverfahren mit sich bringen. Ein ETF kann natürlicher in Portfolio-Management-Systeme passen, die bereits börsennotierte Wertpapiere verwalten.
Das bedeutet nicht, dass jede Institution dem Produkt Mittel zuweisen kann oder wird. Interne Mandate, Eignungsanforderungen, Volatilitätsgrenzen und Richtlinien für digitale Vermögenswerte können restriktiv bleiben, selbst wenn eine börsennotierte Hülle verfügbar ist.
Der Hongkong-Solana-ETF beseitigt daher eine Ebene der Reibung, ohne die Anlageentscheidung selbst zu beseitigen.
Bedeutet ein Hongkong-Solana-ETF, dass Institutionen SOL kaufen?
Nein. Ein reguliertes Anlagevehikel schafft einen Kanal für Kapital; es schafft nicht das Kapital selbst.
Diese Unterscheidung ist besonders wichtig, weil Hongkong bereits eine laufende Fallstudie hat. Der ChinaAMC Solana ETF begann am 27. Oktober 2025 zu handeln, doch sein offengelegter Nettoinventarwert lag zum 12. Oktober 2026 bei etwa 4,20 Millionen US-Dollar.
Das macht das Produkt nicht erfolglos. Kleinere ETFs können dennoch einen nützlichen regulierten Zugang bieten, und die Marktgröße hängt von Vertrieb, Anlegerberechtigung, Gebühren und der Größe des lokalen ETF-Ökosystems ab. Aber es zeigt, warum die Ankunft eines zweiten Fonds nicht automatisch in Annahmen über große SOL-Käufe übersetzt werden sollte.
Die nützlichen Belege kommen nach der Notierung: Netto-Schöpfungen, AUM, Handelsvolumen und anhaltende Anlegerbeteiligung.
Kann SOL dem institutionellen Weg des Bitcoin-ETF folgen?
Bitcoin bietet den offensichtlichen Vergleich, weil Spot-Bitcoin-ETFs gezeigt haben, wie eine vertraute Wertpapierhülle zuvor unzugängliches oder operativ schwieriges Krypto-Engagement in institutionelles Portfolio-Engagement verwandeln kann.
Aber der Investment-Case für SOL ist strukturell anders.
Bitcoin wird üblicherweise als knappes monetäres Asset, Portfolio-Diversifizierer oder makrosensitives Wertaufbewahrungs-Engagement bewertet. Solana ist eine Smart-Contract-Plattform, deren Wertversprechen viel enger mit der Netzwerknutzung verbunden ist. Anleger, die SOL bewerten, könnten daher stärker auf Stablecoin-Abwicklung, dezentralen Börsenhandel, Anwendungserträge, Zahlungen, Tokenisierung und Entwickleraktivität achten.
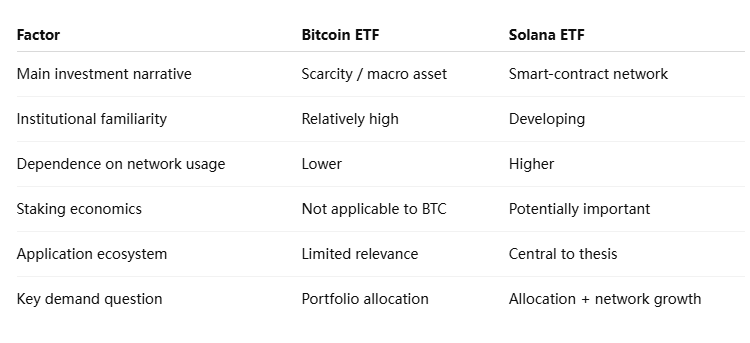
Das bedeutet, dass der Hongkong-Solana-ETF nicht einfach steigende SOL-Preise benötigt. Für eine langfristige institutionelle Nachfrage benötigen Allokatoren möglicherweise auch Vertrauen darauf, dass Solana eine bedeutende wirtschaftliche Aktivität aufrechterhalten und seine Rolle innerhalb der Krypto-Infrastruktur behaupten kann.
Der ETF-Weg von Bitcoin ist daher nützlich als Beweis dafür, dass regulierte Vehikel Nachfrage freisetzen können, aber er sollte nicht als Vorlage behandelt werden, die garantiert, dass jedes Krypto-Asset die gleiche Kapitalreaktion hervorruft.
Hongkong hatte bereits einen Solana-ETF – warum ist ein zweiter von Bedeutung?
Ein zweiter Emittent kann dennoch von Bedeutung sein, selbst wenn das erste Produkt relativ klein bleibt.
ETF-Märkte entwickeln sich durch Wettbewerb. Zusätzliche Emittenten können Druck auf die Verwaltungsgebühren ausüben, die Market-Making-Abdeckung verbessern und die Distribution über verschiedene Broker- und Vermögensverwaltungskanäle erhöhen. Mehr Produkte können auch Arbitrage-Aktivitäten zwischen ETF-Anteilen, NAV und dem zugrunde liegenden Asset fördern, was potenziell die Effizienz des Sekundärmarkts verbessert.
Die relevante Kette ist:
Emittentenwettbewerb → breitere Distribution → stärkeres Market Making → engere Spreads → potenziell tiefere Nachfrage
Keines dieser Ergebnisse ist automatisch, aber sie bieten einen nützlicheren Rahmen, als jeden neuen ETF-Start als eigenständiges bullisches Ereignis zu behandeln.
Die Existenz eines ersten Produkts macht auch Pandos Start analytisch wertvoller. Anleger können zwei Emittenten vergleichen, die in derselben Jurisdiktion tätig sind, anstatt einen Hongkonger SOL-ETF mit US-Bitcoin-Fonds zu vergleichen, deren Marktgröße, Anlegerbasis und Regulierungsgeschichte erheblich unterschiedlich sind.
Die nächsten Monate sollten zeigen, ob Pando wirklich neues Vermögen anzieht oder hauptsächlich um denselben Pool von Anlegern konkurriert, die bereits über ChinaAMC Zugang zu SOL haben.
Warum Hongkong für Asiens Krypto-ETF-Markt wichtig ist
Hongkongs Bedeutung geht über die absolute Größe eines einzelnen Fonds hinaus. Es bietet ein reguliertes Labor, um zu testen, ob Assets außerhalb von Bitcoin und Ethereum eine konventionelle ETF-Infrastruktur unterstützen können.
Wenn Solana-Produkte konsistente AUM, liquide Sekundärmärkte und zuverlässige Creation-Redemption-Aktivitäten etablieren, können die Daten Emittenten dabei helfen, zu bewerten, ob andere große Krypto-Assets ähnliche Produkte rechtfertigen. Umgekehrt würde schwache Nachfrage zeigen, dass regulatorische Erlaubnis allein keinen kommerziell tragfähigen Altcoin-ETF-Markt garantiert.
Diese Unterscheidung ist für die breitere asiatische Digital-Asset-Industrie von Bedeutung. Ein erfolgreicher ETF-Rahmen kann Krypto-Märkte mit Brokern, Asset-Managern und Vermögensverwaltungsplattformen verbinden, die möglicherweise zögern, direkt mit Blockchain-Wallets zu interagieren.
Aber der Demonstrationseffekt sollte nicht überbewertet werden. Die Hongkonger Regulierung bestimmt nicht automatisch, wie Singapur, Japan, Südkorea oder andere Märkte äquivalente Produkte behandeln werden. Jede Jurisdiktion hat ihre eigenen Wertpapierregeln und Anlegerschutzstandards.
Was Hongkong bieten kann, sind Beweise – kein regulatorischer Bauplan.
Worauf sollten Anleger achten, nachdem Pando den Handel aufgenommen hat?
Das Startdatum selbst ist weniger informativ als das, was danach passiert. Die stärksten Indikatoren sind relativ einfach:
- AUM-Wachstum: zeigt, ob Kapital tatsächlich in das Produkt fließt, anstatt einfach an der Börse den Besitzer zu wechseln.
- Netto-Creations und -Redemptions: unterscheiden Primärmarktnachfrage vom Sekundärhandel.
- Täglicher Umsatz: zeigt an, ob sich ein aktiver Markt um den ETF entwickelt.
- Prämie oder Abschlag zum NAV: hilft, die Market-Making-Effizienz zu messen.
- Geld-Brief-Spannen: engere Spreads deuten im Allgemeinen auf tiefere ausführbare Liquidität hin.
- Performance im Vergleich zu ChinaAMCs ETF: zeigt, ob der zweite Emittent den Markt erweitert oder einfach bestehende Nachfrage umverteilt.
Das Verhalten des SOL-Spotmarkts ist ebenfalls wichtig. Wenn die Fonds deutlich wachsen, können Creation- und Redemption-Prozesse eine engere Verbindung zwischen ETF-Nachfrage und zugrunde liegender SOL-Liquidität schaffen. Bei kleinen AUM-Niveaus dürfte die Auswirkung auf den globalen SOL-Markt jedoch begrenzt bleiben.
Deshalb sollten Schlagzeilen über „institutionellen Zugang“ immer von messbarer institutioneller Allokation getrennt werden.
Könnte ein Solana-ETF die SOL-Liquidität direkt steigern?
Potenziell ja, aber der Effekt hängt vom Maßstab ab.
Ein ETF schafft einen weiteren Ort, über den Anleger Nachfrage nach SOL-Exposure ausdrücken können. Wenn Netto-Creations groß werden, müssen autorisierte Teilnehmer und Market Maker möglicherweise SOL-Exposure beschaffen oder absichern, was zusätzliche Interaktion zwischen dem Wertpapiermarkt und dem zugrunde liegenden Krypto-Markt schafft.
Bei bescheidenem AUM bleibt dieser Mechanismus im Vergleich zur globalen SOL-Handelsaktivität klein. Der ETF kann dennoch den lokalen Marktzugang verbessern, ohne zu einer wichtigen Quelle der Preisbildung zu werden.
Es gibt auch eine wichtige Unterscheidung zwischen ETF-Liquidität und Liquidität des zugrunde liegenden Assets. Ein Produkt kann einen gesunden Umsatz zeigen, weil Market Maker seine Anteile effizient handeln, selbst wenn die zugrunde liegenden Fondsvermögen relativ klein bleiben.
Aus diesem Grund sollte der Umsatz allein nicht als Beweis für große Kapitalzuflüsse verwendet werden.
MEXC Ansicht: ETF-Genehmigung ist nur der Anfang der Preisermittlung
Die entscheidende Frage für SOL ist nicht mehr, ob ein regulierter Solana-ETF in Hongkong existieren kann. Der Markt hat das bereits beantwortet. Das wichtigere Thema ist, ob regulierter Zugang dauerhafte Allokationen generieren kann, die groß genug sind, um Liquidität und das Verhalten institutioneller Portfolios zu beeinflussen.
Pandos Einstieg schafft einen besseren Test, weil Hongkong nun Emittentenwettbewerb statt eines einzelnen Produkts hat. Wenn das kombinierte AUM substanziell wächst, anstatt lediglich zwischen Fonds zu wechseln, wäre das ein stärkerer Beweis dafür, dass der investierbare Markt selbst wächst.
Für den breiteren Krypto-ETF-Sektor ist diese Unterscheidung wichtig. Die regulatorische Genehmigung schafft die Infrastruktur. Kapitalflüsse stellen die Produkt-Markt-Passung her.
Die Indikatoren, die es zu beobachten gilt, sind daher Netto-Schöpfungen, das gesamte Kategorie-AUM, Spreads und der Prozentsatz der Aktivität, der durch tatsächlich neues Kapital repräsentiert wird. Diese Daten werden mehr über die institutionelle SOL-Adoption aussagen als die Anzahl der gelisteten ETFs.
Risiken und Einschränkungen
Mehrere Einschränkungen machen Vergleiche mit Bitcoin-ETFs besonders schwierig.
- Marktgrößenrisiko: Hongkongs ETF-Ökosystem unterscheidet sich in Größe und Vertrieb vom US-Markt.
- Nachfragerisiko: Regulierter Zugang garantiert nicht, dass institutionelle Anleger Allokationsmandate für SOL haben.
- SOL-Volatilität: Höhere Volatilität kann die Positionsgrößen für konservative Portfolios begrenzen.
- Tracking-Risiko: Fondsrenditen können aufgrund von Gebühren und operativen Mechanismen von den zugrunde liegenden SOL abweichen.
- Liquiditätskonzentration: Ein starker Börsenumsatz impliziert nicht unbedingt große Fondszuflüsse.
- Regulatorisches Risiko: Die Regeln für Investitionen in virtuelle Vermögenswerte können sich weiterentwickeln.
- Netzwerkrisiko: Die Nachfrage nach Solana-ETFs ist letztlich der wirtschaftlichen und technischen Gesundheit des zugrunde liegenden Netzwerks ausgesetzt.
Staking ist eine weitere strukturelle Überlegung. SOL bietet auf Protokollebene natürlicherweise Staking-Ökonomie. Je nachdem, wie ein ETF diese Belohnungen behandelt oder nicht behandelt, könnten Anleger den Komfort des Fonds mit den Opportunitätskosten des direkten Haltens von SOL vergleichen.
Das macht die Produktstruktur für SOL wichtiger als für Bitcoin.
Hongkongs zweiter Solana-ETF ist ein Nachfragetest
Die Einführung von Pandos Hongkong-Solana-ETF erweitert die regulierte Infrastruktur, die Anlegern zur Verfügung steht, die SOL-Engagement wünschen, sollte aber nicht als Beweis dafür interpretiert werden, dass eine institutionelle Kapitalwelle im Bitcoin-Stil begonnen hat.
Hongkong hat bereits einen wichtigen Maßstab. Der Solana-ETF von ChinaAMC ist seit Oktober 2025 in Betrieb und meldete am 12. Oktober 2026 einen Nettoinventarwert von etwa 4,20 Millionen US-Dollar. Die Zahl zeigt beide Seiten der Geschichte: Regulierte SOL-Produkte können innerhalb des Wertpapiermarkts erfolgreich operieren, aber die regulatorische Verfügbarkeit allein hat noch keine Vermögensakkumulation im Bitcoin-Maßstab hervorgebracht.
Das zweite Produkt macht den Markt interessanter, weil es Emittentenwettbewerb einführt. Gebühren, Vertrieb, Market Making und Anlegerbewusstsein können sich alle verbessern, wenn mehr als ein Anbieter um Vermögenswerte konkurriert.
Die nächste Phase der Geschichte beginnt daher nach dem 13. Oktober. Wenn die kombinierten Solana-ETF-Vermögenswerte stetig steigen, Netto-Schöpfungen anhalten und sich die Liquidität verbessert, ohne dass Vermögenswerte einfach zwischen Produkten verschoben werden, wird Hongkong stärkere Beweise dafür haben, dass SOL einen echten institutionellen Allokationskanal entwickelt.
Wenn die Nachfrage begrenzt bleibt, wird die Schlussfolgerung ebenso nützlich sein: Die Genehmigung von Altcoin-ETFs und die institutionelle Adoption sind zwei separate Meilensteine. Für den Hongkonger Solana-ETF-Markt öffnet die Listung die Tür; tatsächliche Zuflüsse werden bestimmen, ob Institutionen hindurchgehen.
Quellen
Hong Kong Exchanges and Clearing — Pando Solana ETF-Listung und Handelsvereinbarungen:
https://www.hkex.com.hk/
Hong Kong Exchanges and Clearing — Pando Solana ETF-Aktienzulassung:
https://www.hkex.com.hk/Services/Circulars-and-Notices/Participant-and-Members-Circulars
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist hochvolatil. Bitte treffen Sie Entscheidungen sorgfältig basierend auf Ihren individuellen Umständen.