
Verfasst von: WallStreetBets
Zusammengestellt von: Luffy, Foresight News
2026 war ein Jahr, in dem umsatzgenerierende Krypto-Projekte florierten.
Seit Jahresbeginn haben wir gesehen, dass die kombinierten Einnahmen über alle Protokolle hinweg 11,68 Milliarden Dollar erreicht haben. Wenn November und Dezember ähnlich abschneiden wie Oktober, sollte diese Zahl bis Jahresende etwa 13,9 Milliarden Dollar erreichen, weniger als 1 Milliarde Dollar weniger als 2025, obwohl das Marktumfeld 2025 weit besser war.
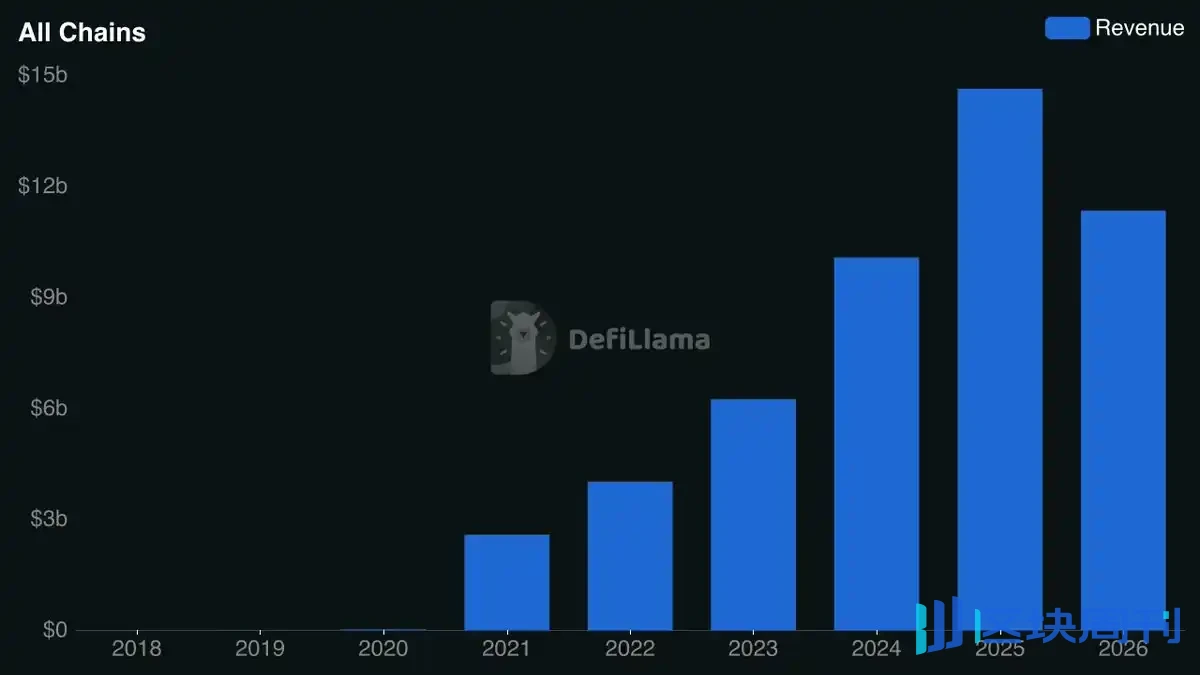
Jährliche Einnahmen von Krypto-Protokollen
Was wir sehen, ist ein fundamental getriebener Trend, der an Dynamik gewinnt, selbst während der breitere Markt schwächer wird. Wann immer ich diese Art von Divergenz sehe, möchte ich verstehen, was sie antreibt und, was noch wichtiger ist, wo die Investitionsmöglichkeiten liegen.
In diesem Artikel werde ich meine Erkenntnisse aufschlüsseln, einschließlich:
- Warum ich glaube, dass die „Umsatz-Erzählung“ von Krypto noch früh ist
- Wie man umsatzgenerierende Unternehmen bewertet und attraktive Token-Chancen identifiziert
- Warum große Teams von Hyperliquid bis World Liberty Financial Rückkäufe befürworten
- Wo ich nach der nächsten Welle von outperformenden Vermögenswerten suche
Die grundlegende Logik der Umsatz-Erzählung
Krypto mangelt es nie an Investitionsnarrativen; das Problem ist, dass die meisten Narrative nicht lange halten.
Wir haben gesehen, wie Investoren NFTs, dem Metaverse, SocialFi und einer „Public-Chain-Saison“ nach der anderen nachjagten. Geld strömt herein, Bewertungen schießen in die Höhe, aber die Musik hört immer auf. Wenn die Musik aufhört, bleiben Investoren mit massiven Verlusten zurück.
Diese Geschichten haben eines gemeinsam: Die Marktperformance wird mehr von Narrativ und Spekulation getrieben, wobei traditionellen Geschäftsgrundlagen zu wenig Gewicht beigemessen wird.
Aber in den letzten Jahren haben einige Veränderungen in der Branche stattgefunden, die die Art und Weise, wie Investoren Kapital allokieren, grundlegend verändern.
Erstens haben wir ein besseres Verständnis dafür, „wo Blockchain echten wirtschaftlichen Wert und Produktvorteile schafft“. Nach Jahren des Experimentierens haben einige Produktkategorien eine klare Produkt-Markt-Passung etabliert, und bahnbrechende Sektoren wie Prognosemärkte und Tokenisierung sind sogar aus der Branchenblase herausgetreten.
Ich sehe auch mehr institutionelles Kapital, das über Wege, die näher an traditioneller Finanz liegen, in diesen Raum fließt, wie DeFi-Vaults, anstatt nur zur Spekulation zu kommen; auf Krypto-Konferenzen gibt es mehr Anzüge als Hoodies; und regulatorische Fortschritte in Washington haben ebenfalls substanzielle Fortschritte gemacht.
Insgesamt ist die Branche erheblich gereift. Infolgedessen entfernen sich die wichtigsten Kapitalallokatoren, die den Kryptomarkt prägen, zunehmend von spekulativen, risikoreichen Wetten und bewegen sich hin zur Unterstützung von Teams, die näher an traditionellen Geschäftsgrundlagen sind. Diese Verschiebung hat wichtige Auswirkungen auf zukünftige Investitionstrends.
Wenn die institutionellen Investoren und großen Kapitalallokatoren, die den Markt antreiben, beginnen, nachhaltige Geschäftsmodelle zu priorisieren, werden die von ihnen getriebenen Investitionsnarrative zunehmend dieselben Prioritäten widerspiegeln. Dies verändert auch die Lebensdauer von Narrativen: Wenn ein Investitionstrend von Fundamentaldaten getrieben wird, ist er besser in der Lage, das Interesse der Investoren über Marktzyklen hinweg aufrechtzuerhalten, insbesondere wenn das zugrunde liegende Geschäft weiter wächst, über den kurzfristigen Preis des Tokens hinaus.
Wenn wir auf einen neuen Krypto-Bullenmarkt zusteuern, möchte ich meine Portfolio-Allokation hier haben: hinter langfristigen Trends, die von dauerhafter Nachfrage getragen werden und in der Lage sind, im Wert über die Zeit zu compoundieren.
Das ist auch der Grund, warum ich mich zuerst auf den Privatsphäre-Sektor konzentriert habe und jetzt auf die „Umsatz-Erzählung“ fokussiere.
Die Umsatz-Erzählung ist ein Investitionstrend, der sich auf eine wachsende Klasse von Krypto-Unternehmen konzentriert. Sie haben eine bestehende Kundenbasis, nachhaltige Einnahmen und die Fähigkeit, geschäftlichen Erfolg in echten Wert umzuwandeln, der für Token-Inhaber bedeutsam ist. Da die Branche reift und Investoren zunehmend Wert auf Geschäftsgrundlagen legen, lautet die These, dass diese Unternehmen bereit sind, zu den größten Gewinnern im nächsten Bullenmarkt zu werden.
Was diese Gelegenheit besonders interessant macht, ist ihre Breite: Anders als andere Narrative, die sich auf bestimmte Technologien und Anwendungen konzentrieren, erstreckt sich die Umsatzgenerierung über jeden Sektor des Kryptomarkts.
Auf den ersten Blick scheint der Investmentansatz unkompliziert zu sein: dieselbe Fundamentalanalyse anzuwenden, die Investoren seit Jahrzehnten zur Bewertung erfolgreicher Unternehmen nutzen. Doch in einer Branche, die diese Standards noch aufholt, glaube ich, dass sich zusätzliche Chancen für Investoren bieten, die bereit sind, über traditionelle Finanzkennzahlen hinauszublicken.
Der Vorteil ist folgender: Ein erfolgreiches Krypto-Unternehmen bedeutet nicht zwangsläufig, dass sein Token eine erfolgreiche Investition ist.
Denn anders als bei Eigenkapital verschaffen die meisten Krypto-Token ihren Inhabern kein rechtliches Eigentum an dem zugrunde liegenden Unternehmen oder dessen Gewinnen. Daher kann ein Protokoll Hunderte Millionen Dollar an Umsatz generieren, und dieser wirtschaftliche Wert fließt möglicherweise nicht an die Token-Investoren.
Die besten geldverdienenden Unternehmen zu finden, ist also nur die halbe Miete.
Die eigentliche Chance liegt darin, Unternehmen zu finden, die sowohl kommerziellen Erfolg aufrechterhalten können als auch über wirksame Mechanismen verfügen, um dieses Wachstum in Wert für Token-Inhaber umzuwandeln.
Hier kommen Token-Rückkäufe ins Spiel:
- In traditionellen Aktienmärkten nutzen börsennotierte Unternehmen überschüssiges Bargeld, um eigene Aktien zurückzukaufen, wodurch die Anzahl der ausstehenden Aktien reduziert und der Eigentumsanteil der verbleibenden Aktionäre erhöht wird.
- Krypto bringt andere wirtschaftliche und regulatorische Überlegungen mit sich. Anders als Aktionäre haben die meisten Token-Inhaber kein rechtliches Eigentum an dem Unternehmen hinter ihren Token; und die ausdrückliche Verknüpfung der Renditen für Token-Inhaber mit den Managementbemühungen des Teams kann Wertpapierrechtsfragen aufwerfen.
- Infolgedessen sind Rückkäufe zu einem beliebten Mechanismus geworden, um eine direktere Beziehung zwischen „Unternehmenserfolg“ und „Token-Wert“ herzustellen.
Das Grundkonzept von Rückkäufen ähnelt traditionellen Aktienrückkäufen. Ein Protokoll kann einen Teil seiner Einnahmen nutzen, um Token auf dem offenen Markt zu kaufen und sie dann zu verbrennen, zu sperren oder in eine Treasury einzuzahlen.
Doch trotz der Ähnlichkeit mit dem traditionellen Finanzwesen waren Rückkäufe in den letzten zwei Jahren eines der umstrittensten Themen im Krypto-Bereich. Projekte haben Hunderte Millionen Dollar für den Rückkauf von Token ausgegeben, doch die Marktergebnisse waren oft enttäuschend, was viele Investoren daran zweifeln lässt, ob die Strategie überhaupt funktioniert.
Meine Ansicht ist eine andere.
Zum jetzigen Zeitpunkt glaube ich, dass die von uns gesammelten Belege ausreichen, um über die Debatte darüber, „ob Rückkäufe funktionieren“, hinauszugehen und zu einem klareren Verständnis darüber zu gelangen, wann, warum und unter welchen Bedingungen Rückkäufe tatsächlich funktionieren.
Und genau das möchte ich klar erklären.
Die große Debatte über Krypto-Rückkäufe
Rückkaufstrategien nahmen 2025 richtig Fahrt auf.
In diesem Jahr gaben 28 große Krypto-Projekte gemeinsam mehr als 1,4 Milliarden Dollar für den Rückkauf ihrer eigenen Token aus. Allerdings übertrafen in jenem Jahr nur 3 Token-Rückkaufprogramme während ihrer Rückkaufzeiträume Bitcoin (AAVE, HYPE, SKY), während viele Projekte starke Rückgänge ihrer Token-Bewertungen verzeichneten. Es versteht sich von selbst, dass 2025 viele Projekte zu der Erkenntnis führte, dass die Ausgabe von Millionen Dollar für den Rückkauf von Token nicht zwangsläufig zu einer besseren Marktperformance führt.
Viele Investoren betrachteten die enttäuschenden Ergebnisse der Rückkaufprogramme von 2025, insbesondere die enorme Kluft zwischen „ausgegebenem Geld“ und „Token-Performance“, und kamen zu dem Schluss, dass die Strategie einfach nicht funktioniert.
Ich glaube, diese Schlussfolgerung ignoriert wichtigen Kontext.
Anstatt Rückkäufe ausschließlich nach ihrer Wirkung auf die Token-Preise zu beurteilen, interessieren mich mehr die Bedingungen, unter denen sie durchgeführt werden, und was wirksame von unwirksamen Rückkaufstrategien unterscheidet. Auf dieser Grundlage glaube ich, dass wir zunächst vier klare Kriterien für ein „gutes Rückkaufprogramm“ aufstellen können:
- Umsatzgestützt: Rückkäufe werden durch echte Geschäftsumsätze finanziert, nicht durch bestehende Treasury-Reserven oder andere nicht nachhaltige Kapitalquellen.
- Etablierte Produkt-Markt-Passung: Das zugrunde liegende Geschäft hat ausreichende Nachfrage und wiederholbare Umsätze nachgewiesen, um langfristige Rückkäufe zu unterstützen.
- Transparente Ausführung: Token-Inhaber können unabhängig überprüfen, wie der Rückkaufmechanismus funktioniert, einschließlich der Mittelquelle, des Ausführungsprozesses und des Verbleibs der zurückgekauften Token.
- Nachhaltige Kapitalallokation: Die Finanzierung von Rückkäufen beeinträchtigt nicht die Fähigkeit des Unternehmens, in Wachstum zu reinvestieren, finanzielle Stabilität zu wahren oder Chancen mit höherer Rendite zu ergreifen.

Über diese grundlegenden Kriterien hinaus beeinflussen mehrere Faktoren die Wirksamkeit von Rückkaufprogrammen und sind bei der Bewertung von Projekten zu berücksichtigen:
1) Marktumfeld
Jupiter ist wohl der am häufigsten zitierte Fall dafür, dass „Rückkäufe die erwartete Marktperformance nicht liefern“.
Im Februar 2025 begann die Plattform, 50 % der On-Chain-Protokollumsätze für den Rückkauf von JUP zu verwenden. Bis Januar 2026 hatte das Team über 70 Millionen US-Dollar für den Rückkauf von Token ausgegeben, doch JUP fiel weiterhin deutlich.
Diese enttäuschende Performance veranlasste den Jupiter-Mitbegründer Siong Ong, sich zu äußern und Mittel in das Geschäftswachstum umzuleiten. Das Programm wurde letztlich fortgesetzt.

Die Kritik an Jupiters Rückkäufen konzentrierte sich hauptsächlich darauf, dass sie den JUP-Preis nicht stützten, was die Frage aufwirft, ob das Team das Geld besser für das Wachstum des Geschäfts ausgegeben hätte.
Aber ich denke, es ist wichtiger, die Marktbedingungen zu betrachten, unter denen diese Rückkäufe stattfanden.
Januar 2025 war der Höhepunkt für viele Vermögenswerte im vorherigen Solana-Ökosystem-Zyklus. Seitdem ist SOL von einem Hoch von 294 US-Dollar auf 96 US-Dollar gefallen. Etwa im selben Zeitraum fielen Token, die mit wichtigen Solana-Protokollen wie Sanctum, Kamino und Jito verbunden sind, alle um mehr als 80 %, während bekannte Meme-Coins wie Fartcoin und WIF um über 90 % fielen.
Mit anderen Worten: Jupiter gab über 70 Millionen US-Dollar für den Rückkauf von JUP in einem Zeitraum aus, in dem das gesamte Solana-Ökosystem extremem Verkaufsdruck ausgesetzt war. Die Lehre: Rückkäufe können eine erhebliche Nachfrage nach einem Token erzeugen, aber selbst groß angelegte Käufe können Schwierigkeiten haben, einen anhaltenden, marktweiten Abschwung auszugleichen.
Manchmal kann man, egal wie schnell man rudert, die Flut nicht besiegen.
2) Token-Ausgabe
Ein weiterer wichtiger Aspekt ist, wie viel neues Token-Angebot in den Umlauf gelangt, verglichen mit der Menge, die zurückgekauft wird.
Ein Protokoll kann zig Millionen Dollar für Rückkäufe ausgeben, aber wenn Token-Unlocks, Emissionen und andere Ausschüttungen mehr Angebot bringen, als die Rückkäufe absorbieren, wird der Effekt übertönt.
Die Forschung von Bill Hsu zeigt eine negative Korrelation zwischen dem Wachstum des Token-Angebots und der relativen Marktperformance. Letztlich zählt nicht, wie viel das Team für Rückkäufe ausgegeben hat, sondern ob diese Käufe die Angebots-Nachfrage-Dynamik des Tokens tatsächlich verbessert haben.

Veränderungen des Token-Angebots vs. Überrenditen relativ zu Bitcoin für zehn große Krypto-Rückkaufprogramme im Jahr 2025. Quelle: Bill Hsu
3) Der Rückkaufmechanismus selbst
Viele Krypto-Protokolle verpflichten sich zu einem festen Prozentsatz ihrer Einnahmen für automatische Rückkäufe, unabhängig von der Token-Bewertung. Das schafft zwar vorhersehbare Nachfrage und zeigt ein klares Bekenntnis gegenüber den Token-Inhabern, ist aber möglicherweise nicht die effizienteste Art der Kapitalallokation.
Es ist auch nicht die Art und Weise, wie traditionelle Aktienmärkte es machen.
Zum Beispiel hat Buffetts Berkshire Hathaway historisch Aktien zurückgekauft und dabei ausreichende Liquidität bewahrt. Die Logik: Aktien zurückkaufen, wenn sie unterbewertet sind, und Kapital bewahren, wenn die Bewertungen hoch sind oder bessere Investitionsmöglichkeiten bestehen.
Ich verstehe den Reiz von „programmatischen Rückkäufen“ im Krypto-Bereich, insbesondere da viele Token – vor allem solche, die durch starke Umsatzgeschäfte gestützt werden – aufgrund eines anhaltenden Marktabschwungs seit geraumer Zeit günstig erscheinen.
Aber wenn sich die Marktbedingungen verbessern und die Bewertungen ausweiten, erwarte ich, dass mehr Teams zu diskretionären Rückkäufen übergehen, die den Token-Preis, Wachstumschancen und übergeordnete Kapitalallokationsprioritäten berücksichtigen.
Letztendlich sollte das Ziel darin bestehen, den langfristigen Wert für die Token-Inhaber zu maximieren, nicht einfach die Rückkaufausgaben zu maximieren. Als Investor ist es Ihre Aufgabe, zu beurteilen, welche Ansätze der Teams am effektivsten sind.
Glücklicherweise verfügen wir jetzt über eine wachsende Menge an Marktdaten, um zu bewerten, welche Rückkaufansätze tatsächlich funktionieren. Und die Performance von 2026 liefert starke Belege dafür, „umsatzgestützte Rückkäufe ernst zu nehmen“.
Rückkauf-Performance 2026
Krypto-Rückkäufe hatten in diesem Jahr ein weiteres beeindruckendes Jahr.
Projekte haben über 900 Millionen Dollar für Token-Rückkäufe und damit verbundene Burn-Mechanismen ausgegeben, wobei Hyperliquid und Pump.fun die überwiegende Mehrheit ausmachten. Uniswap, Jupiter und Sky sind ebenfalls erwähnenswert.

Die Rückkauf-Token von Hyperliquid sind im Plus
Am wichtigsten ist, dass viele der mit diesen Programmen verbundenen Token in diesem Jahr herausragende Renditen erzielten.
Nehmen wir die Top-30-Protokolle nach Umsatz der letzten 30 Tage: Fast die Hälfte (14 Projekte) hat keinen öffentlich handelbaren nativen Token, und von den verbleibenden 16 Projekten mit investierbaren Token haben 12 aktive Rückkaufprogramme:
- 9 Token mit positiver Rendite seit Jahresbeginn
- 3 mit negativer Rendite seit Jahresbeginn
- Durchschnittliche Rendite seit Jahresbeginn +62,2 %, Median +32,6 %
Im Vergleich dazu 4 Projekte ohne aktive Rückkaufprogramme:
- 1 mit positiver Rendite seit Jahresbeginn
- 3 mit negativer Rendite
- Durchschnittliche Rendite seit Jahresbeginn −31,6 %, Median −31,5 %
Die durchschnittliche Performance-Differenz seit Jahresbeginn zwischen den beiden Gruppen erreichte 93,8 Prozentpunkte.

Noch beeindruckender ist, dass diese Token ihre Performance vor dem Hintergrund erzielten, dass die gesamte Krypto-Marktkapitalisierung im Jahresverlauf um etwa 19 % zurückging.
Bei solchen Ergebnissen überrascht es mich nicht, wenn Teams mit starken Umsätzen ankündigen, dass sie Rückkäufe einführen. Zum Beispiel hat World Liberty Financial erst letzte Woche sein eigenes WLFI-Rückkaufprogramm gestartet, und ich erwarte, dass weitere Teams im ersten Quartal des nächsten Jahres folgen werden.
Ebenso wichtig ist der Vergleich der diesjährigen Rückkauf-Performance mit anderen Wertverteilungsstrategien – insbesondere der direkten Ausschüttung von Einnahmen an Token-Inhaber.
Im September verglich DeFiLlama Research die Performance von „Token mit Rückkaufprogrammen“ mit „Token, die Einnahmen direkt an Inhaber ausschütten“.
Das Fazit: Seit Jahresbeginn hatten Token mit Rückkaufmechanismen eine Median-Rendite von 19,7 %, gegenüber 11,1 % bei Token mit direkter Einnahmenausschüttung.
Und als die Forscher diese Renditen nach Marktkapitalisierung gewichteten, weitete sich die Lücke deutlich: 190 % für Buyback-Token gegenüber 29 % für Token mit direkter Ausschüttung.

Buyback-Token übertreffen im Durchschnitt Token mit direkter Ausschüttung
Wir sehen auch positive Veränderungen beim Anteil der Protokollerlöse, der an Token-Inhaber zurückfließt.
Dieselbe Untersuchung zeigt, dass Krypto-Protokolle bis September 2026 23 Monate in Folge monatliche Erlöse von über 1 Milliarde US-Dollar erzielten. Vor zwei Jahren flossen etwa 5 % davon an Token-Inhaber; bis September hatte sich dieser Anteil verdreifacht auf 15 %, was die wachsende Verbreitung von Erlösausschüttungsmechanismen widerspiegelt.
Um die Lehren aus 2026 zusammenzufassen:
- Teams mit Buybacks haben es an den öffentlichen Märkten weitgehend dominiert
- Buybacks übertreffen andere Erlösausschüttungsmodelle
- Ein zunehmender Anteil der Erlöse von Krypto-Unternehmen wird an Token ausgeschüttet, was darauf hindeutet, dass sich der Trend fortsetzen wird
Was ich beobachte
Für mich liegt die Chance vor uns darin, Krypto-Unternehmen zu identifizieren, die „Buybacks auf die richtige Weise machen“, insbesondere Unternehmen in Sektoren mit langfristigem Wachstumspotenzial.
Schauen wir uns einige Richtungen an, die es wert sind, erkundet zu werden.
1) Wohin das Geld fließt
Unsere Analyse der 30 umsatzstärksten Krypto-Protokolle identifizierte 9 Projekte, die sowohl aktive Buybacks als auch positive Token-Renditen seit Jahresbeginn aufweisen.
Wenn diese Unternehmen unter widrigen Marktbedingungen starke Leistungen erbringen können, gibt es meiner Meinung nach guten Grund, sich vorzustellen, was sie erreichen könnten, wenn ein breiter Bullenmarkt zurückkehrt.

Über einzelne Protokolle hinaus halte ich es für ebenso wichtig zu untersuchen, wo in der gesamten Krypto-Branche Erlöse generiert werden. Diese Sektoren haben am ehesten die Voraussetzungen dafür, dass Buyback-Programme erfolgreich sind.
Im Jahr 2025 wird die Krypto-Branche schätzungsweise 86,4 Milliarden US-Dollar an Erlösen generiert haben; bis 2030 wird diese Zahl voraussichtlich 305 Milliarden US-Dollar erreichen.
Künftig werden die am schnellsten wachsenden Segmente voraussichtlich Stablecoins und RWA-Kreditvergabe sein: Untersuchungen prognostizieren für diese beiden bis 2030 jährliche Erlöse von 60 Milliarden bzw. 15 Milliarden US-Dollar. Das sind die beiden Sektoren, die ich genau beobachten werde.

2) World Liberty Financial
Bis jetzt waren die Möglichkeiten für Anleger, das wirtschaftliche Aufwärtspotenzial der Stablecoin-Revolution direkt zu erfassen, relativ begrenzt. Ich habe immer geglaubt, dass Stablecoins einer der stärksten Fälle von Product-Market-Fit im Krypto-Bereich sind, mit dem Potenzial, die globale Finanzwelt grundlegend umzugestalten.
Unternehmen und Protokolle wie Tether, Circle, World Liberty Financial und Ethena haben bewiesen, dass Stablecoins nicht nur ein Anwendungsfall für Blockchain-Technologie sind, sondern eine Grundlage für den Aufbau von Milliardenunternehmen. Doch trotz explosiven Wachstums bleiben die Möglichkeiten für Anleger, direkt am von ihnen geschaffenen Wert teilzuhaben, recht begrenzt.
Betrachten Sie die aktuelle Landschaft: Tether bleibt privat; Circle hat Aktien ausgegeben, teilt aber einen erheblichen Teil der Einnahmen mit Vertriebspartnern; Coinbase erfasst einen Teil der USDC-Ökonomie, aber seine Aktie repräsentiert ein breiteres Geschäft. Der Besitz von XRP oder PayPal-Aktien bietet indes keinen direkten Zugang zu den Einnahmen, die von RLUSD oder PYUSD generiert werden.
Das ist es, was das neu gestartete Rückkaufprogramm von World Liberty Financial für mich hervorhebt.
Indem ein Teil der Einnahmen im Zusammenhang mit den USD1-Reserven (über 150 Millionen US-Dollar pro Jahr) für sein Rückkaufprogramm verwendet wird, stellt World Liberty Financial eine direktere Verbindung zwischen dem wirtschaftlichen Erfolg des Stablecoin-Geschäfts und der Nachfrage nach dem WLFI-Token her und gibt Token-Inhabern die Möglichkeit, vom wachsenden USD1-Adoptionsgrad zu profitieren.
Mit der Ausweitung des USD1-Umlaufs werden die Reserveeinnahmen entsprechend wachsen und mehr Ressourcen für Rückkäufe schaffen. Meiner Ansicht nach ist dies der bislang direkteste Versuch, „die Ökonomie des Stablecoin-Emittenten“ mit „öffentlich handelbaren Token“ zu verbinden.
3) Venice
Die datenschutzorientierte KI-Plattform AskVenice hat kürzlich 4 Millionen Nutzer und über 100 Millionen US-Dollar annualisierten Umsatz überschritten. Am 9. November führte das Unternehmen außerdem einen Rückkauf durch und entfernte Token im Wert von etwa 458.000 US-Dollar aus dem Umlauf.
Gleichzeitig wuchsen die durch neue Abonnements und API-Guthabenkäufe finanzierten automatischen Verbrennungen im Oktober um 40 % im Monatsvergleich. Im Oktober verbrannte Venice insgesamt VVV im Wert von etwa 1,07 Millionen US-Dollar, und der November wird voraussichtlich mit 1,14 Millionen US-Dollar einen neuen Rekord aufstellen.

Was Venice für mich besonders interessant macht, ist Folgendes: Nur sehr wenige kryptobezogene Unternehmen haben außerhalb der Branche ein solches Maß an kommerziellem Erfolg erreicht.
Auch andere Investoren wurden in diesem Jahr darauf aufmerksam. Ihre Unterstützung hat zusammen mit den eigenen Rückkäufen von Venice den Preis von VVV in diesem Jahr um mehr als 1.200 % steigen lassen.
4) Bittensor
Die bisherigen Beispiele haben gezeigt, wie Rückkäufe einem einzelnen Projekt zugutekommen können, während Bittensor zeigt, was passiert, wenn diese Strategie in einem gesamten Ökosystem übernommen wird. In der Kryptobranche habe ich nirgendwo sonst dieselbe Besessenheit von Rückkäufen gesehen.
Bittensor funktioniert über ein Netzwerk von „Subnets“, die man sich als unabhängige Tech-Startups vorstellen kann, die um TAO-Token-Emissionen konkurrieren. Die Marktnachfrage nach dem eigenen Alpha-Token jedes Subnets (der eigenen nativen Kryptowährung des Startups) spielt eine wichtige Rolle bei der Bestimmung, wie Emissionen zugewiesen werden, sodass die Token-Performance direkt beeinflussen kann, ob ein Team überlebt.
Infolgedessen sind Rückkäufe, Verbrennungen und Emissionsmanagement zentral für die Subnet-Strategie geworden. Dieses Ökosystem ist zu einem fortlaufenden Tokenomics-Experiment geworden; ich denke, jedes Team, das Rückkäufe in Erwägung zieht, ob auf Bittensor oder nicht, ist es wert, studiert zu werden.
Laut Subconnect-Daten hatten bis August 2026 14 der 24 Subnets mit externen Einnahmen bereits Einnahmen zur Finanzierung von Alpha-Token-Rückkäufen verwendet. Diese 24 Subnets haben zusammen geschätzte annualisierte Einnahmen von 28 Millionen bis 35 Millionen US-Dollar.
Ein interessanteres aktuelles Beispiel kommt von Targon, derzeit das drittgrößte Subnet in Bittensor nach Marktkapitalisierung.
Am 27. Oktober meldete Targon die Verbrennung von Alpha-Token (SN4) im Wert von etwa 2,1 Millionen US-Dollar, von denen etwa 445.000 US-Dollar aus neuen Rückkäufen stammten; diese Aktivität wurde durch Einnahmen aus seinem KI-Compute-Geschäft finanziert.

Targon SN4 Preistrend
Innerhalb von sieben Stunden nach der Ankündigung stieg SN4 im Wochenchart um mehr als 13 %. Selbst während eines breiteren Marktrückgangs lag der Token zum Zeitpunkt des Schreibens noch etwa 3 % über seinem Preis vor der Ankündigung.
Was mir in diesem Fall und in vielen ähnlichen Fällen besonders auffällt, ist, wie in Echtzeit die Reaktion des Bittensor-Subnetz-Marktes auf rückkaufbezogene Entwicklungen sein kann. Investoren achten genau darauf, wie Teams Emissionen verwalten, Einnahmen erzielen und die Token-Nachfrage stützen.
Ich denke, dies liefert ein frühes Beispiel dafür, wie sich der breitere Krypto-Markt entwickeln könnte, wenn Rückkäufe weiter Verbreitung finden.
5) Robinhood Chain
Robinhood Chain ist ein weiteres Ökosystem, das man im Hinblick auf Rückkauf-Innovationen im Auge behalten sollte, insbesondere in Szenarien mit tokenisierten RWAs.
longdotxyz führt einige dieser Experimente an. Im September startete die Plattform LONG 500, einen Mechanismus, der darauf ausgelegt ist, Community-Token über ein gemeinsames Wirtschaftsmodell mit tokenisierten Aktien zu verbinden.
So funktioniert es:
- 5 % der Aktien-Token-Gebühren, die durch neue Handelspaare generiert werden, fließen in die KI-Community-Treasury und sammeln tokenisierte Aktien in einer gemeinsamen Reserve an.
- Weitere 5 % werden verwendet, um den mit jeder Aktie gepaarten Community-Token zurückzukaufen und zu verbrennen, und jeder kann die Ausführung auslösen.
Das Interessante an diesem Ansatz ist, dass LONG Token-Rückkäufe mit der Anhäufung tatsächlicher Finanzwerte kombiniert. Je mehr Aktien-Communities starten und Handelsaktivität erzeugen, desto mehr kann dieses System gleichzeitig das Angebot der teilnehmenden Community-Token reduzieren, die Liquidität stützen und die Vermögensreserven des Ökosystems ausbauen.
Dies ist eine ausgefeiltere Methode der Wertakkumulation als einfach Protokolleinnahmen für den Rückkauf nativer Token zu verwenden; es schafft ein Modell, in dem Wachstum in einzelnen Märkten auf das breitere Ökosystem zurückwirken kann.
In Zukunft vermute ich, dass wir auf Robinhood Chain weit mehr Experimente dieser Art sehen werden als jetzt.
Was passiert in einem echten Bullenmarkt?
Wir haben jahrelang beobachtet, wie der Krypto-Markt Narrative, Spekulation und Versprechen künftiger Akzeptanz belohnt. Jetzt ist das Einnahmen-Narrativ in vollem Gange, und was wir sehen, ist eine Branche mit genügend kommerzieller Aktivität und finanzieller Performance, um eine stärker fundamental getriebene Investmentlandschaft zu stützen.
Trotz relativ ungünstiger Marktbedingungen haben mehrere führende einnahmengenerierende Krypto-Protokolle dennoch beeindruckende Token-Renditen erzielt, ihre Nutzerbasen erweitert und weiterhin substanzielle Einnahmen generiert.
Stellen Sie sich nun vor, was passiert, wenn sich diese Bedingungen ändern.
Für diese Unternehmen übersetzt sich erhöhte Akzeptanz und Marktaktivität direkt in mehr Einnahmen. Und wenn ein substanzieller Teil dieser Einnahmen Token-Rückkäufe finanziert, kann die daraus resultierende Nachfrage gemeinsam mit dem Protokoll selbst wachsen. Fügen Sie eine sich verbessernde Marktstimmung und zurückfließendes Kapital hinzu, und das Potenzial für Überrenditen wird recht attraktiv.
In diesem Szenario helfen Rückkäufe nicht mehr nur Teams, in einem rauen Umfeld über Wasser zu bleiben; sie gleichen eher dem Gießen von Benzin in ein bereits loderndes Feuer. Wenn sich außerdem die Prognose bewahrheitet, dass die Krypto-Branche bis 2030 Hunderte Milliarden Dollar an jährlichen Einnahmen erreichen wird, bedeutet das auch, dass noch enormer wirtschaftlicher Wert darauf wartet, geschaffen zu werden.
Deshalb glaube ich, dass das "Einnahmen-Narrativ" der Krypto-Protokolle gerade erst begonnen hat.