比特幣的 Coinbase 溢價指數已連續 51 天維持在零以下,最新讀數為 −0.10%,隨著這家美國交易所持續將 BTC 定價低於 Binance。
摘要
- 根據 CoinGlass,連續 51 天的 Coinbase 負溢價可追溯至 9 月 23 日。
- 最新的 −0.10% 讀數負值程度低於該儀表板的 30 天平均值 −0.14%。
- 美國比特幣 ETF 的資金流出以及分析師對需求的擔憂,提供了審慎買盤的獨立證據。
- 單憑交易所負溢價並不能確定機構投資者正在撤出資金。
根據 CoinGlass 數據,這波負值始於 9 月 23 日,其儀表板顯示年度平均溢價為 −0.06%。最新讀數與月度平均值均低於該年度數字。
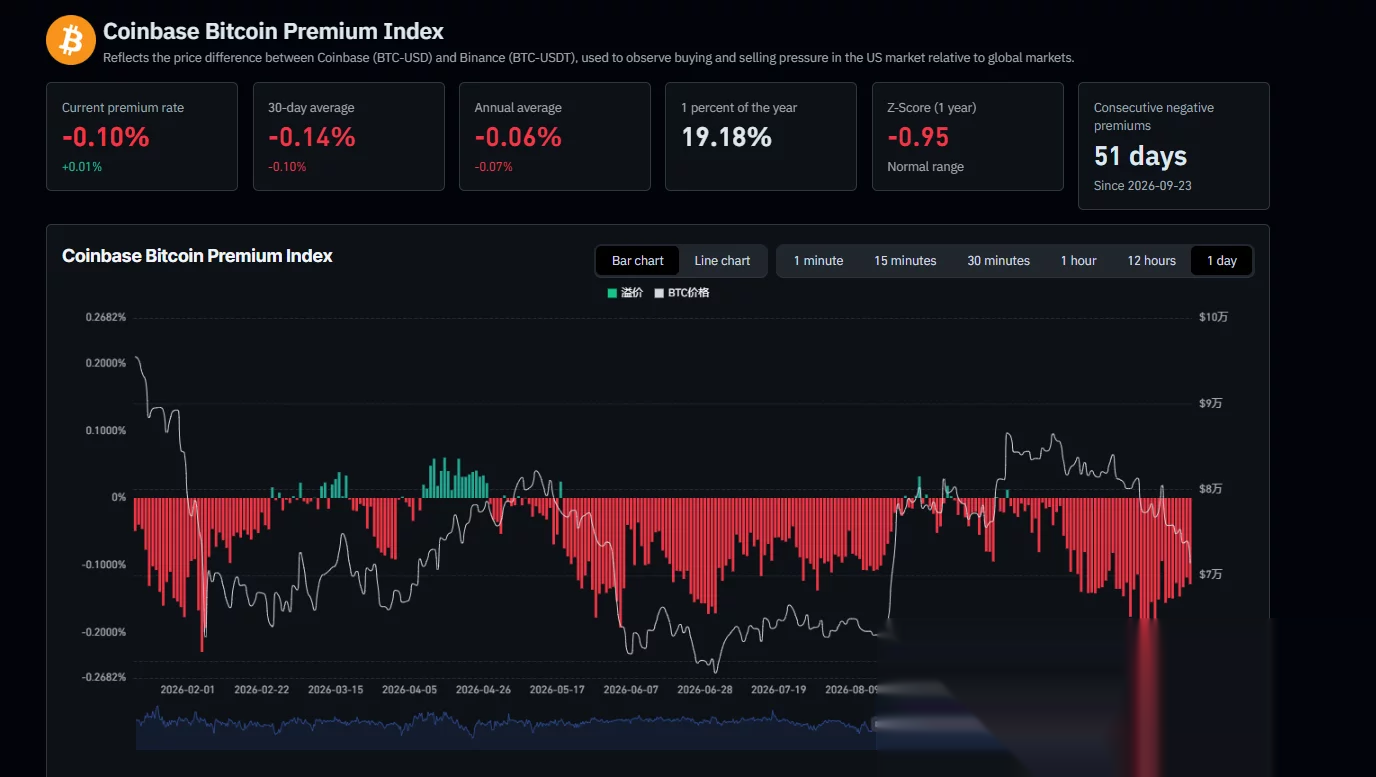
該指數將比特幣在 Coinbase 的 BTC-USD 市場上的價格與其在 Binance 的 BTC-USDT 市場上的價格進行比較。CoinGlass 將該指標描述為一種觀察美國市場相對於全球市場買賣壓力的方式。
儘管最新差距較小,比特幣的折價仍持續存在
根據儀表板數據計算,最新溢價為 −0.10%,比 30 天平均值 −0.14% 高出 0.04 個百分點。因此,在比較中比特幣在 Coinbase 上仍然更便宜,儘管當前的折價小於過去一個月記錄的平均值。
與年度平均值 −0.06% 相比,最新讀數低了 0.04 個百分點。月度平均值比年度數字低 0.08 個百分點,使近期時期的負值程度比更長的參考窗口更深。
CoinGlass 的一年期 Z 分數為 −0.95,該儀表板將其標記為處於正常範圍內。負溢價連續紀錄與統計讀數描述了數據的不同特徵:一個計算連續負值天數,另一個則衡量讀數相對於其歷史分佈的位置。
無論是百分比折價還是持續時間,都無法識別個別交易背後的買家和賣家。該指標記錄了兩個市場之間的價格差異,並未提供進出機構投資組合的資金美元總額。
美國比特幣 ETF 錄得獨立資金流出
美國投資產品在同一時期報告了資金流出。正如 crypto.news 先前報導,現貨比特幣 ETF 截至 11 月 11 日錄得連續五個資金流出交易日,在此期間共流失約 14.4 億美元。
報導中引用的 SoSoValue 數據顯示,11 月 11 日淨流出為 2.999 億美元。BlackRock 的 iShares Bitcoin Trust 佔 2.6973 億美元,而 Grayscale 的 Bitcoin Trust 流失 3,913 萬美元。
Morgan Stanley 的 Bitcoin Trust 吸引了 896 萬美元,部分抵消了這兩檔基金的資金流出。根據同一數據集,其餘產品在該交易日錄得零淨流動。
儘管近期出現資金流出,但根據該報告,自這些基金於 2024 年 1 月推出以來的累計淨流入為 551 億美元。合計淨資產總額為 937 億美元,其中 BlackRock 的基金持有 587.1 億美元。
ETF 的申購與贖回衡量的是投資產品的活動。Coinbase 溢價衡量的是交易所的相對定價;這兩個數據集均未指明每位相關投資者的身份或動機。
Bitfinex 指出現貨買盤疲弱與槓桿持續存在
在 11 月 11 日的一份評估中,Bitfinex 分析師描述了現貨買盤疲弱,同時期貨部位在比特幣下跌之際持續增長。他們的數據顯示,期貨未平倉合約為 701,900 BTC,在 11 月 8 日至 11 月 11 日期間上升 3.3%,而價格則下跌 2.6%。
在美國通膨數據公布後,儘管約有 7.29 億美元的清算,未平倉合約僅下降 0.2%。Bitfinex 將這一有限變化解讀為交易者幾乎立即重建已平倉部位的證據。
分析師將 75,717 美元確定為持有時間少於 155 天的代幣的平均購買價格。他們估計,在 75,000 至 80,000 美元之間購買的 160 萬枚 BTC 處於虧損狀態,使近期買家面臨損失風險。
在他們的評估中,持有者可能會在接近其購買價格的反彈中賣出,直到新的現貨需求回歸。
期權投資者持續為保護付費
此前 Bitget Wallet Research 關於購買需求的評論將持續復甦與正向的 ETF 資金流及更平衡的衍生品部位聯繫起來。分析師表示,此次拋售已消除部分投機性過剩,而新需求仍然不足。
CoinShares 董事總經理 Marc des Ligneris 在 11 月 10 日發表的另一份評論中描述了持續的防禦性部位配置。他的評估聚焦於一個月期期權偏斜,採用一種慣例,即正值讀數表示投資者透過賣權為下行保護支付的費用高於透過買權為上行曝險支付的費用。
「這一次迄今並未守住:偏斜再次上升,顯示投資者仍在為對沖支付更高費用,」des Ligneris 表示。