受益於人工智慧、新能源汽車等下游應用領域的快速發展,半導體行業景氣度持續提升,產業鏈投資規模不斷增長,半導體設備市場需求也進一步擴大。2020年以來,中國已成為全球半導體設備第一大市場,最近又有該領域公司衝擊IPO。
格隆匯獲悉,近日,青島思銳智能科技股份有限公司(簡稱「思銳智能」)披露了科創板上市招股書申報稿,保薦人為國泰海通證券。
思銳智能號稱是國內極少數在原子層沉積設備、離子注入設備領域實現關鍵技術突破的企業,且在原子層沉積設備細分領域佔據一定地位,但其仍處於虧損中,預計最早2029年達到盈虧平衡。
01 聚焦原子層沉積及離子注入設備,三年半累計虧損超10億
半導體上游支撐性行業包括半導體材料、半導體設備、電子設計自動化(EDA)和智慧財產權模組(IP核),中游半導體製造包括晶片設計、晶圓製造和封裝測試,下游應用於人工智慧、大數據、通訊技術、消費電子、新能源、物聯網等領域。
思銳智能處於半導體設備領域,主要從事應用於積體電路、功率器件、科研及顯示器件等領域的原子層沉積設備和離子注入設備的研發、生產和銷售,並提供備品備件和相關技術服務。
其產品主要應用於半導體製造環節的薄膜沉積及離子注入工序,在半導體前道工序中起到形成功能材料層、材料摻雜的作用。
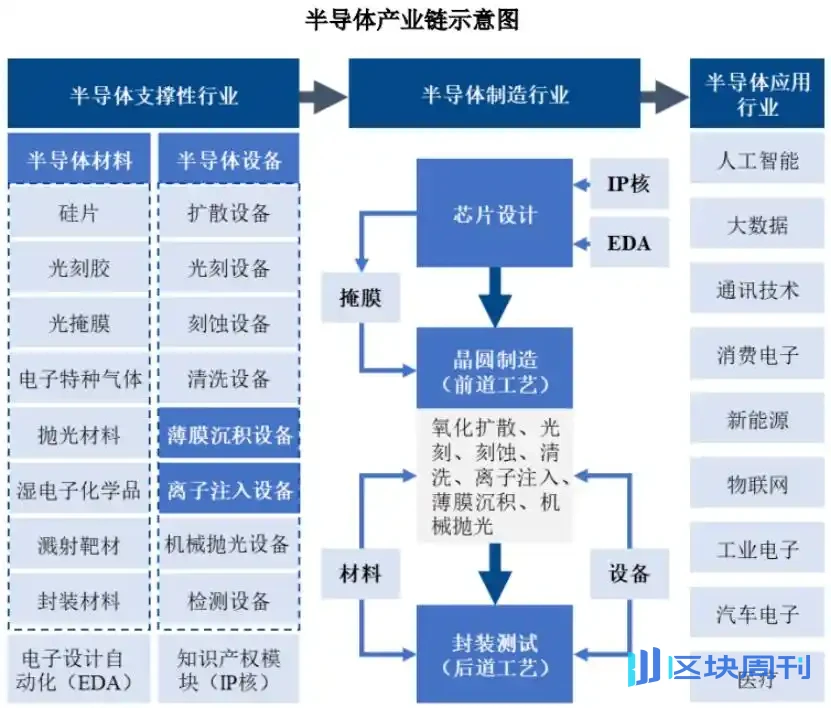
圖片來源於招股書
公司的原子層沉積設備包含Transform系列、TFS系列、P系列、空間ALD系列和Genesis系列,離子注入設備包含高能系列、大束流系列、中束流系列、氫離子系列和SiC系列。
2023年至2026年上半年(簡稱「報告期」),思銳智能來自原子層沉積設備的營收佔比從85.01%降至59.52%,備品備件及技術服務的營收佔比均超10%;離子注入設備2026年上半年為公司貢獻了約27%的營收。
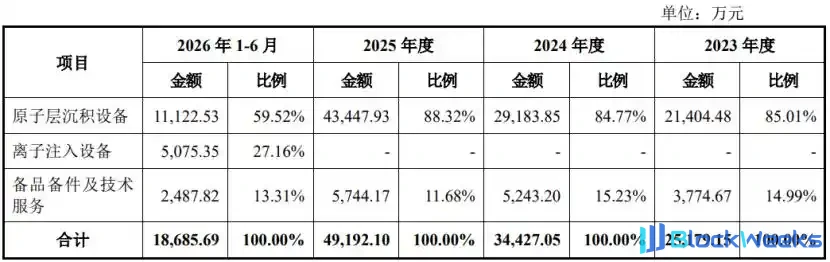
公司主營業務收入分產品類別的構成情況,圖片來源於招股書
近年來,思銳智能的營收呈增長趨勢,但尚未盈利,存在累計未彌補虧損。
2023年、2024年、2025年、2026年1-6月,公司的營業收入分別約3.49億元、3.63億元、4.95億元、1.9億元,對應的淨利潤分別約-3.04億元、-2.71億元、-2.67億元、-2.31億元,三年半累計虧損超10億元,公司預計達到盈虧平衡點的時間最早為2029年。
公司虧損原因主要為收入規模處於爬升階段,規模效應顯現尚需一定時間;產品技術門檻高,研發投入大(報告期各期,公司研發費用佔營業收入的比例分別為41.63%、53.11%、47.08%和61.05%);以中國和芬蘭兩地作為研發製造中心開展全球化經營,整體運行管理和協同成本較高。
思銳智能需要採購機械類、電子電氣類、真空系統類、傳輸系統類、流體系統類、儀器儀表類、耗材等原材料,供應商包括北京科瑞托科技有限公司、無錫誠承電子科技有限公司、住友重機械低溫技術(上海)有限公司 、晉康半導體科技(上海)有限公司等。
公司客戶主要為半導體製造商、顯示器件製造商和科研院所,包括上海新微半導體有限公司、IM
EC
、英諾賽科、安徽熙泰、視涯科技、京東方、富創精密等。
思銳智能的業務覆蓋全球40多個國家和地區。報告期內,公司主要通過芬蘭子公司倍耐克開展境外業務,來自境外客戶的收入佔比較高,如果海外市場行業監管、稅收政策變動,可能導致公司在當地經營面臨合規及稅務風險。
此外,報告期各期末,思銳智能的存貨帳面價值從約5億元飆升至13億元左右,佔流動資產的比例也從54.71%提升至65.69%,存貨規模較大,面臨著存貨跌價風險。
02 為北方華創、拓荊科技的同行,主營業務毛利率存在波動
半導體設備行業市場空間廣闊,且國內需求旺盛。
據SEMI統計,2025年全球半導體設備銷售額達到1350.6億美元,較2020年增長89.74%;其中,中國境內銷售額達到493.1億美元,較2020年增長163.41%。

數據來源:SEMI
半導體前道設備主要指晶圓製造設備,包括光刻設備、刻蝕設備、薄膜沉積設備、離子注入設備、清洗設備、CMP設備等,應用於晶片的核心製造;後道設備主要指封裝測試設備,應用於晶片的封裝和整體性能測試。
據SEMI數據,2024年全球半導體設備中,晶圓製造設備支出金額佔比高達89.23%,檢測設備和封裝設備支出份額佔比僅6.45%、4.32%。
在半導體前道設備中,光刻設備、刻蝕設備及薄膜沉積設備為主要設備類型,思銳智能產品所屬的薄膜沉積設備、離子注入設備佔比分別為24%、4%。

資料來源:SEMI;圖片來源於招股書
思銳智能所處行業競爭激烈,目前市場份額主要被國際巨頭佔據。
據QY Research數據,2025年全球原子層沉積設備市場中,先晶半導體、東京電子、泛林半導體這三家國際巨頭市場佔有率合計達到58.15%。
國內企業起步較晚,主要聚焦境內市場,經營規模與國際巨頭相比仍存在一定差距,參與者除了思銳智能之外,還包括北方華創、拓荊科技、微導納米。
2025年思銳智能原子層沉積設備在化合物半導體領域的市場佔有率達到12.01%,排名全球第三、國產廠商第一;在顯示器件領域以14.72%的市佔率排名全球第一;在科研領域以8.29%的市佔率排名全球第一。
全球離子注入設備領域,應用材料、亞舍立等國際巨頭佔據主導地位,2025年上述企業在該領域的佔有率合計為82.25%。國內離子注入設備市場長期由國際巨頭企業壟斷,國產設備的市場佔有率合計不到6%。
思銳智能成立時間較短,與可比公司相比,在總資產、營業收入和淨利潤方面還有較大提升空間。

公司與可比公司2025年經營指標對比情況,圖片來源於招股書
報告期各期,思銳智能的主營業務毛利率分別為33.98%、41.43%、39.02%和22.13%,存在波動。
其中,2023年和2026年上半年,公司主營業務毛利率低於同行業可比公司平均值,主要系公司銷售的平均售價及毛利率相對較低的產品佔比較高所致。

公司主營業務毛利率與同行業可比公司對比情況,圖片來源於招股書
03 山東青島公司衝擊IPO,中車四方所為第一大股東
思銳智能的註冊地位於山東青島,其前身思銳有限成立於2018年,由華輿國華和中車四方所出資設立,2025年整體變更設立股份有限公司。
值得一提的是,2018年思銳有限收購芬蘭子公司倍耐克集團100%股權,倍耐克集團主要從事原子層沉積設備業務和薄膜電致發光顯示業務,收購完成後,對倍耐克集團先後採取了多方面的整合發展。
思銳智能股權結構較為分散,無控股股東、無實際控制人,這可能會降低股東會、董事會對於重大事項決策的效率,也使公司上市後控制權存在變動的可能,從而給公司發展帶來潛在風險。
本次發行前,第一大股東中車四方所持有思銳智能16.15%股份,第二大股東華輿國華持股15.3%。
此外,瑞元君合等員工持股平台、國開轉型、國調二期、華輿高新、前海招新、合肥石溪、國運鼎新、成都粵發等均為公司股東。

公司發行前股權結構,圖片來源於招股書
管理層方面,思銳智能的董事長、總經理聶翔出生於1978年,清華大學工商管理碩士。他曾歷任中車四方所助理經濟師、經濟師、所長辦公室副主任、辦公室主任、副總經理、董事等職務,還擔任過公司董事、總經理。
董事殷培強出生於1981年,浙江工業大學碩士研究生學歷(控制理論與控制工程專業)。2008年4月至今,他歷任中車四方所電氣研發中心研發工程師、系統開發室主任工程師,技術中心研究中心系統開發室主任工程師、副主任,電子事業部總經理,副總工程師兼技術中心主任等職務。
董事王晉媛出生於1988年,清華大學碩士研究生學歷(化學工程與技術專業),中國註冊會計師(非執業)。她曾陸續擔任過華電重工股份有限公司煤化工事業部技術經理、上海艾瑞市場諮詢股份有限公司高級分析師、華輿正心公司高級經理,2020年1月至今任中車國創公司總經理助理、投資部部長。
副總經理、財務負責人關建朋出生於1987年,東北財經大學碩士研究生學歷(會計學專業),中國註冊會計師(非執業)。他曾歷任中車四方所財務部成本核算會計,戰略投資部副部長兼機電配件事業部副總經理,戰略投資部副部長。
本次IPO,思銳智能擬募集資金20億元,用於半導體先進裝備研發製造中心項目、高端半導體裝備研發項目、補充流動資金。
本文來自微信公眾號「格隆匯新股」,作者:發哥說新股