本文由BlockWeeks編譯整理
5月12日,加密貨幣市場總市值剛剛創下逾2.5萬億美元的歷史新高。當晚,特斯拉CEO埃隆·馬斯克(Elon Musk)在美東時間傍晚6點06分發推宣布,特斯拉暫停接受比特幣購車,理由是擔憂比特幣挖礦與交易對化石燃料、尤其是燃煤的消耗快速上升。他同時強調,特斯拉不會賣出任何持有的比特幣。這條推文成為導火索,一場自2020年3月12日以來最劇烈的調整隨即展開。
三天蒸發逾1萬億美元:從2.5萬億到1.4萬億
自5月12日高點算起,加密市場總市值最低下跌42%至1.4萬億美元。週三盤中,比特幣一度觸及3萬美元,較此前6.5萬美元的歷史高點回撤53%;以太坊一度跌至1918美元,較4338美元高點回撤55%。此後市場自週三低點反彈,截至發稿,比特幣回升至3.9萬美元附近,以太坊回升至2600美元附近。
從收盤口徑看,比特幣週三收盤較歷史高點下跌42.5%,回撤幅度超過2016—2017年那輪牛市中任何一次調整;隨後比特幣自3萬美元底部反彈超過33%,回到4萬美元出頭的區間。
不過,儘管跌幅驚人,週三並不是比特幣今年以來波動最大的一天,更談不上是其歷史上波動最劇烈的一天。比特幣本就是高波動資產,這一輪下跌的特徵是跌幅集中、速度極快,而非單日振幅創紀錄。
真正異常的是資金流向。Glassnode數據顯示,週三出現了很可能是比特幣歷史上規模最大的單日淨流入交易所,交易所的BTC餘額顯著上升,逆轉了本輪市場週期中一直被視作標誌性特徵的淨流出趨勢。
誰在賣?短期持有者割肉,長期持有者接盤
已花費產出利潤率(SOPR)——用幣在鏈上移動時的實現價值(美元)除以其上一次移動時的價值(美元)——週三顯著低於1,意味著市場整體在虧損狀態下賣出。這說明週三的場景是:入場成本較高的短期持有者恐慌性割肉,而成本更低的長期持有者繼續持幣。
值得注意的是,即便經歷了如此劇烈的回撤,約75%的比特幣供應仍處於盈利狀態。長期持有者在下跌中反而呈現吸籌跡象。週三上午,市場中也觀察到了跨資產類別的淨買入。
四個觸發因素:回調本就該來,但導火索很集中
在崩盤之前,市場結構已經為調整埋下伏筆:比特幣在4.2萬至6.5萬美元區間橫盤停滯,而以太坊則明顯過熱——3月1日至5月12日期間,ETH上漲340%。以太坊的上漲隨後帶動資金湧入DeFi代幣、NFT和meme幣等風險更高的資產,狂熱情緒爆發,市場整體過熱。
這是加密市場反覆出現的模式:比特幣領漲,以太坊跟隨,以太坊上漲後「山寨季」爆發、催生大量高估的邊緣幣種,隨後回調到來。在這種條件下出現回撤並不意外。真正點燃下跌的是幾條催化劑:
- 通脹擔憂引發整體市場的風險偏好收縮,股市連續數個交易日下跌;
- 馬斯克在比特幣交易問題上態度反轉,並圍繞整個加密生態發布多條情緒化推文;
- 比特幣挖礦能耗問題受到越來越多的關注;
- 圍繞Tether儲備構成、中國所謂「禁令」、美國司法部(DOJ)與國稅局(IRS)對Binance展開調查的負面頭條引發恐慌。
從市場反應看,投資者可能對上述頭條反應過度——這些消息大多並未帶來新的、真正具有衝擊力的信息。
5月19日:槓桿崩塌與流動性緊縮
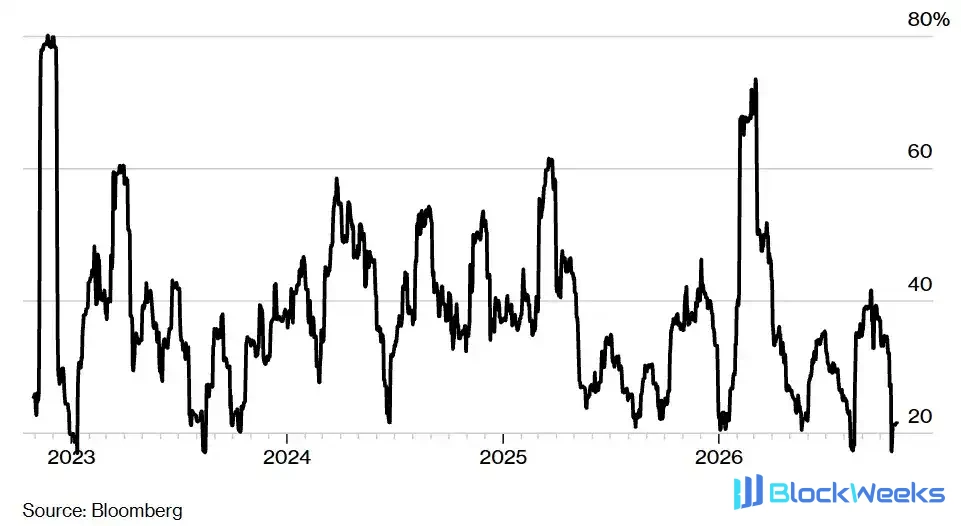
週三的下跌在5月19日演變成一場流動性危機。這場前所未有的暴跌發生在未平倉合約整體下行的背景中,但被波動率的飆升所放大。放到過去一年的尺度上看,這一次的流動性緊縮顯得更加劇烈。
永續合約資金費率提供了有趣的線索。5月12日拋售啟動前,比特幣永續合約資金費率徘徊在0.0%附近。低資金費率疊加市場中龐大的存量槓桿(期貨未平倉合約規模及其在拋售中的快速下降即為證據),表明市場參與者多空雙向加槓桿。這與5萬美元區間內相對平靜的市場情緒、以及持續入場並做現貨—期貨基差交易的機構資金相互印證。而在5月19日市場投降式拋售時,永續合約資金費率驟降至極負區間,為2020年3月以來最負的水平。
以太坊當日跑輸比特幣,可能有幾方面原因:拋售前的數週內ETH經歷了較長時間的相對強勢;以太坊槓桿佔市值的比例更高,隨後的去槓桿幅度也更大。
馬斯克的推文為何令市場錯愕
馬斯克的聲明讓許多觀察者感到困惑,其中存在若干自相矛盾與不準確之處。比特幣工作量證明(PoW)挖礦的能耗並不是新問題,多年來已被廣泛報導。而特斯拉在如此深度介入該資產之前,是否做過充分盡職調查,也成為市場質疑的焦點。無論如何,這條推文把一個長期存在、此前被價格敘事掩蓋的議題重新推到了聚光燈下,並直接觸發了獲利盤的集中兌現。
基本面未變:以太坊、DeFi與穩定幣仍在增長
價格劇烈波動並未改變鏈上基本面的走向。以太坊向權益證明(PoS)驗證機制的轉型仍在推進,儘管升級時間存在不確定性——目前部分估算指向2022年某個時點——但對升級的預期仍將構成以太坊投資者的看漲催化劑。
即便不考慮既有的、持續進行的擴容與用戶體驗改進,以太坊作為第一大金融應用協議的地位看起來也已穩固。一些曾被视为可能「殺死ETH」的其他網絡,反而搭建了通往以太坊的橋,並在某種程度上開始發揮類似以太坊側鏈的功能。即使以太坊未能捕獲全部DeFi活動,在可預見的未來,它至少仍將是去中心化金融應用的中心樞紐。
穩定幣的擴張則證明,公共區塊鏈在跨境轉移法幣方面是極其高效可靠的技術。數據顯示,穩定幣的流通量、持有量、使用量與周轉速度均處於歷史高位。Facebook的Diem項目即將與Silvergate Bank合作推出,這將進一步擴大穩定幣生態。傳統金融、卡支付結算和跨境匯款等各類應用場景對穩定幣的興趣仍在上升。
長期牛市邏輯依然成立
去年比特幣的上漲,源於機構投資者將其可信的貨幣政策視為對抗央行貨幣貶值的一種差異化工具——即「數字黃金」。支撐這一邏輯的比特幣屬性並未改變。但這筆交易變得過於擁擠:當比特幣在4.2萬至6.5萬美元之間橫盤時,許多人把注意力轉向了以太坊,資金大幅流入並推高其價格,3月1日至5月12日漲幅達340%。
長期看漲的理由依然強勁:加密的採用率、使用量、持有量和認知度都處於歷史最高水平;人口結構的變化、對機構信任的下降,以及充滿不確定性的宏觀經濟與貨幣政策環境,都在持續支撐去中心化開放網絡的價值主張。比特幣和以太坊的重大升級將改善可用性與可擴展性,並為未來的增長提供催化劑。加密市場基礎設施也在持續成熟,與傳統金融體系的連接不斷改善。
回調在加密市場是常態。這裡沒有熔斷機制,也沒有最後貸款人在市場劇烈波動時出手相救;利率不會被人為壓低,也不會增發比特幣向系統注入流動性。去中心化公共網絡的長期價值主張依然堅實,而市場能夠經歷回調並依靠自身力量反彈,恰恰說明這一仍在波動的資產類別擁有真正自由市場的力量。
加密的採用故事仍處在早期。去中心化、自我主權與最小化信任的原則持續激勵著參與者,這些原則由人類歷史上最具革命性的技術創新之一所驅動,並被貨幣貶值、重大人口結構變遷和機構信任下滑所托舉。顛覆性創新天生就是顛簸的,有時感覺像坐過山車。