Огляд
Токенізовані сировинні товари виходять за межі моделі першого покоління, яка передбачала лише пасивний доступ до фізичного золота на блокчейні. Золото залишається найбільш зрілим сегментом, але нові продукти дедалі частіше намагаються перетворити токени, забезпечені сировиною, на придатні для використання фінансові інструменти через кредитування, заставу та ліквідність вторинного ринку. Водночас токенізоване срібло розширюється в екосистемах блокчейнів, тоді як фізична нафта WTI та фінансування видобутку нафти починають розвивати власні ончейн-структури.
Цей зсув важливий, оскільки ці продукти впроваджують дуже різні моделі ризику. Такий токен, як PAXG, переважно перетворює розподілене золото в злитках на передаваний цифровий актив: кожен токен представляє одну тройську унцію чистого золота London Good Delivery, що зберігається на відокремленому зберіганні. Натомість структури, що приносять дохід, як-от thGOLD від Theo, додають забезпечене кредитування до ланцюга економічної експозиції. Дохідність походить від кредитоспроможності позичальника, а не від самого золота.
Нафта робить проблему ще складнішою. WTIC від Energy Substantiation представляє експозицію на один барель фізичної нафти WTI через незалежно утримувані енергетичні розписки, з ончейн-вторинною торгівлею, доступною безперервно, тоді як первинний випуск і погашення працюють відповідно до днів ринку США. Таким чином, токенізовані сировинні товари еволюціонують від простих цифрових обгорток до інфраструктури фінансування — але більша корисність також додає кредитний ризик, ризик ліквідності, юридичний ризик і ризик фізичної поставки.
Ключові висновки
- Токенізоване золото розширюється від пасивного володіння до кредитування та використання як застави.
- Золото, що приносить дохід, додає ризик позичальника та ризик стягнення; саме золото не генерує дохідності.
- Токенізоване срібло розширює забезпечення сировинними товарами за межі золота.
- Токени нафти, забезпечені фізичним товаром, поєднують цілодобову цифрову торгівлю з набагато повільнішою інфраструктурою фізичного ринку.
- Наступний етап RWA може вимірюватися фінансовою корисністю, а не кількістю токенізованих активів.
Чому токенізовані сировинні товари виходять за межі золота?
Золото було природною відправною точкою для токенізації сировинних товарів, оскільки значна частина інфраструктури вже існувала. Інституційне золото в злитках стандартизоване, бенчмаркові ціни широко доступні, зберігання в сховищах є зрілим, а злитки London Good Delivery можна ідентифікувати та перевіряти. Ці характеристики роблять відносно простим з'єднання блокчейн-токена з конкретним пулом фізичних активів.
PAX Gold ілюструє базову модель. Paxos заявляє, що кожен PAXG представляє одну тройську унцію чистого золота London Good Delivery, що зберігається в акредитованих LBMA лондонських сховищах на відокремленій основі для власників токенів. Токен може переміщатися через публічні блокчейни та вторинні ринки, навіть якщо золото в злитках залишається в межах традиційного зберігання.
Це вирішило першу проблему токенізації: Як можна зробити володіння важкопереміщуваним фізичним активом цифрово передаваним?
Тепер ринок рухається до складнішого питання: Що цей цифровий сировинний товар насправді може робити, коли він в ончейні?
Такі продукти, як срібло XAGm від Matrixdock, позиціонуються для торгівлі, застави та кредитування, а не для простого утримання. Структури токенів нафти досліджують пряму експозицію, забезпечену запасами, та фінансування оборотного капіталу. Продукти на основі золота починають впроваджувати дохід від кредитування. Іншими словами, конкурентний рубіж зміщується від представлення до фінансової корисності.
Як кредитування під токенізоване золото генерує дохідність?
Золото природно не виробляє грошовий потік. Злиток золота, що лежить у сховищі, не генерує ні купонів, ні дивідендів. Якщо токенізований продукт на основі золота рекламує дохідність, цей дохід має походити від додаткової економічної діяльності, накладеної на метал.
thGOLD від Theo є корисним прикладом. Продукт побудований навколо MG999 On-Chain Gold Fund — токенізованої структури забезпеченого приватного кредитування, якою керує FundBridge Capital і яка використовує інфраструктуру Libeara. Базова стратегія передбачає кредитування під запаси золота, що утримуються комерційними золотими компаніями, зокрема Mustafa Gold.
Економічний ланцюг загалом такий:
експозиція на золото
→ забезпечене кредитування, пов'язане із золотом
→ комерційний позичальник отримує фінансування
→ позичальник сплачує відсотки
→ дохід від кредитування підтримує дохідність інвестора.
Критичний момент полягає в тому, що дохідність походить від кредитної експозиції, а не від самого золота.
Це суттєво змінює профіль ризику. Пасивний токен розподіленого золота переважно піддається впливу цін на золото в злитках, зберігання, юридичного права власності та механізмів погашення. Структура кредитування додає дефолт позичальника, примусове стягнення застави, час відновлення та потенційну невідповідність ліквідності.
Тому називати це просто «золотом, що приносить дохідність» може приховувати фінансовий механізм, який створює дохідність. Точнішим описом є продуктивна експозиція на золото, профінансована через забезпечене кредитування.
Золото, срібло та нафта потребують різних моделей токенізації
Токенізовані сировинні товари часто обговорюються як одна категорія RWA, але фізичні активи не стають економічно ідентичними лише тому, що всі вони представлені токенами ERC-20.
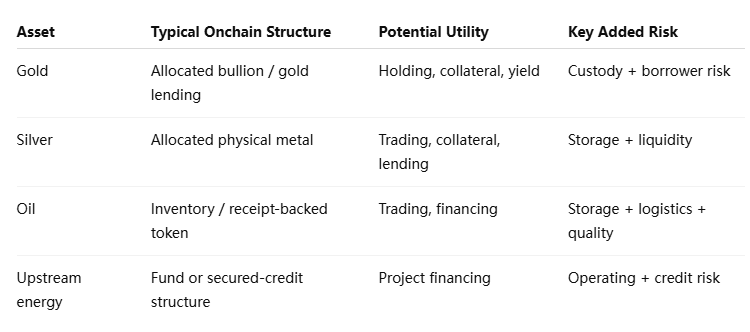
Золото є відносно взаємозамінним, якщо воно відповідає визнаним стандартам злитків. Срібло має схожі властивості, але є більш об'ємним відносно своєї вартості, що може збільшувати витрати на зберігання та логістику. XAGm від Matrixdock забезпечений повністю виділеним фізичним сріблом і розширився з Ethereum на Sui з явною метою забезпечити торгівлю, кредитування та застосування як застави.
Нафта є значно складнішою.
Один барель сирої нафти не є просто взаємозамінним з будь-яким іншим барелем. Сорт, місцезнаходження, зберігання, доступ до трубопроводу, умови постачання та перевірка запасів — усе це впливає на економічну вартість. Навіть коли токен посилається на WTI, фізична система під ним залишається географічно та операційно обмеженою.
WTIC від Energy Substantiation вирішує це, використовуючи об'ємні енергетичні розписки, що зберігаються в незалежного зберігача. Кожен токен представляє експозицію на один барель фізичного запасу WTI, тоді як карбування та погашення пов'язані з щоденним процесом довідкової ціни.
Така архітектура може оцифрувати експозицію власності, але вона не може оцифрувати трубопровід, усунути витрати на зберігання або зробити фізичну поставку миттєвою.
Чи робить токенізація сировинні товари більш ліквідними?
Потенційно так, але цифрова ліквідність і фізична ліквідність — це окремі рівні.
Токен сировинного товару може безперервно торгуватися ончейн, навіть коли основний фізичний або бенчмарк-ринок працює за іншим графіком. Це покращує передаваність і дає інвесторам додаткові можливості для входу або виходу з позицій, але це не гарантує, що глибока ліквідність фізичного ринку існує в кожен момент.
WTIC чітко ілюструє цю відмінність. Його токени можуть торгуватися на вторинних ринках 24/7/365, тоді як первинне карбування та погашення працюють у робочі дні США за відповідною довідковою ціною. Грошовий розрахунок після погашення також може зайняти додаткові робочі дні.
Таким чином, покупець у суботу може мати можливість торгувати токеном, навіть якщо базовий фізичний ринок не забезпечує того ж рівня виявлення ціни в реальному часі, доступного в звичайні години торгівлі США.
Це створює потенційний базисний ризик:
- Ліквідність токенів ончейн може залишатися активною безперервно.
- Ліквідність бенчмарку може змінюватися залежно від годин роботи ринку.
- Ліквідність фізичного погашення обмежена операційними процесами.
- Фактична поставка сировинного товару може включати значний додатковий час і витрати.
Токенізація може зменшити тертя розрахунків і передачі. Вона не може змусити сам фізичний сировинний товар поводитися як нативний цифровий актив.
Для ширшого огляду цього зсуву дивіться MEXC On-Chain Daily Report: Tokenized Commodities Expand Into Gold Lending and Oil Markets.
Чому кредитування сировинних товарів змінює модель ризику
Найбільша структурна зміна відбувається, коли токенізовані сировинні товари перестають бути пасивними представленнями і починають входити в кредитні ринки.
Розглянемо простий токен золота. Якщо емітент справді утримує виділені злитки 1:1, аналіз інвестора зосереджується на тому, чи існує це золото, чи воно належним чином відокремлене, чи права власності можуть бути примусово виконані та чи погашення працює так, як описано.
Тепер позичте базову економічну експозицію комерційному позичальнику.
Аналіз стає ширшим. Наскільки сильний позичальник? Яка застава підтримує позику? Хто може її вилучити та продати після дефолту? Скільки часу займе стягнення? Що станеться, якщо позичальник збанкрутує в період, коли ціни на золото швидко змінюються?
Отриманий актив може стати більш продуктивним, але його ланцюжок ризиків стає довшим.
Це важливо для ширшого наративу RWA, оскільки «дохідність» іноді може подаватися як безкоштовне покращення токенізованих активів. Це не так. Кредитування перетворює пасивну позицію в сировинному товарі на частину кредитної системи.
Той самий принцип застосовується до енергетичного фінансування. Токенізовані запаси нафти можуть допомогти постачальникам вивільнити оборотний капітал, тоді як токенізовані фонди висхідного сегмента можуть фінансувати проєкти, які інакше залежали б від приватного кредиту або спеціалізованих кредиторів сировинних товарів. Такі структури можуть розширити доступ інвесторів, але токен не може усунути ризик виконання проєкту, позичальника або ринку сировинних товарів.
Чи може токенізована нафта справді торгуватися як криптовалюта?
На цифровому рівні — частково. На фізичному рівні — ні.
Такий токен, як WTIC, може передаватися через Ethereum і торгуватися поза звичайними годинами роботи ринку. Це може зробити експозицію на нафту більш доступною для блокчейн-орієнтованих інвесторів і уникнути деяких механізмів перекату, пов'язаних з експозицією на основі ф'ючерсів.
Але базовий товар усе ще підкоряється правилам фізичного ринку. Нафта повинна існувати в запасах, якість і кількість потрібно підтверджувати, а фізичне погашення передбачає реальні процедури постачання. Умови Energy Substantiation також розрізняють вторинну торгівлю токенами та первинний випуск і погашення.
Ця різниця має вирішальне значення, оскільки токенізація товарів зрештою є спробою з'єднати дві системи з принципово різною швидкістю. Ethereum може переказати токен за лічені хвилини; нафтова інфраструктура працює через резервуари, термінали, трубопроводи, записи про зберігання та контракти на постачання.
Тому найсильніші продукти потребуватимуть надійних механізмів для підтримки синхронізації цих двох станів.
Які основні ризики та обмеження?
Токенізація товарів не замінює традиційний товарний ризик. Вона додає цифровий шар поверх нього.
Найважливіші ризики включають:
- Ризик зберігання: фізичний товар повинен існувати, залишатися відокремленим, де це потрібно, і бути незалежно перевіреним.
- Кредитний ризик: структури кредитування залежать від погашення позичальниками або можливості стягнення застави.
- Невідповідність ліквідності: токен може торгуватися безперервно, тоді як фізичне погашення здійснюється лише у визначені вікна.
- Ризик юридичних претензій: різні продукти можуть представляти пряме право власності, бенефіціарні інтереси, частки у фонді або контрактну експозицію.
- Логістичний ризик: нафта та промислові товари потребують зберігання, транспортування та перевірки якості.
- Ризик оракулів і бенчмарків: токен може торгуватися безперервно, тоді як ринок референтного товару закритий або малоліквідний.
- Ризик смарт-контрактів: цифрова передаваність вносить технічні вразливості, відсутні при прямому фізичному володінні.
Ці ризики суттєво відрізняються залежно від продукту, тому «забезпечений 1:1» ніколи не слід вважати повним описом токена RWA. Інвесторам усе ще потрібно запитувати: забезпечений 1:1 чим, де зберігається, під чиїм юридичним контролем і за яких умов можна погасити?
Погляд MEXC: наступна фаза RWA — це про корисність, а не про кількість токенів
Перше покоління токенізації RWA переважно доводило, що традиційні активи можна представити на блокчейнах. Наступну фазу, ймовірно, оцінюватимуть за тим, чи можуть ці активи функціонувати як корисні фінансові будівельні блоки.
Кредитування під золото, срібло як застава та фінансування під забезпечення нафтою — усе це вказує в цьому напрямку. Токенізований товар стає економічно більш значущим, коли він може підтримувати кредитування, ліквідність і управління казначейством, а не просто відображати позамережеву ціну.
Ця еволюція також означає, що аналіз RWA має стати більш витонченим. Вища корисність зазвичай вводить додаткових контрагентів і залежності. Продуктивний токенізований товар може створювати більшу фінансову цінність, ніж пасивна обгортка, але він також може відходити далі від простоти прямого володіння базовим активом.
Тому показники, за якими варто стежити, — це не лише ринкова капіталізація токенізованих товарів, а й використання кредитування, використання застави, ефективність погашення, вторинна ліквідність і досвід збитків у стресових ринках.
Токенізовані товари стають фінансовими інструментами
Токенізовані товари переходять у другу фазу. Перша фаза довела, що фізичне золото та інші активи можна представити як передавані блокчейн-токени. Такі продукти, як PAXG, продемонстрували, як розподілене золото може набути цифрової портативності без зміни фізичного активу, що зберігається під охороною.
Новіший ринок намагається досягти чогось амбітнішого. Золото може підтримувати забезпечене кредитування та стратегії дохідності, токенізоване срібло може входити до заставних і DeFi-ринків, а нафта з фізичним забезпеченням може пов'язувати володіння запасами з безперервно торговими цифровими інструментами. Токенізація енергії на етапі видобутку розширює концепцію далі в проєктне та оборотне фінансування.
Це розширення підвищує корисність, але також змінює рівняння ризику. Продуктивні структури RWA додають кредитні, юридичні, ліквідні та операційні залежності, яких пасивна товарна обгортка може не містити. Цілодобовий ринок токенів також не усуває години роботи фізичного ринку, логістику чи обмеження щодо погашення.
Тому довгострокове значення токенізованих товарів залежатиме менше від того, скільки металів чи енергетичних продуктів отримають токени, і більше від того, чи зможуть ці токени забезпечити корисні фінансові функції, не приховуючи ризиків під ними.
Якщо ринок досягне успіху, токенізація товарів може еволюціонувати від оцифрування власності до оцифрування самого товарного фінансування. Це значно більша можливість — але також і суттєво складніша.
Джерела
Використане внутрішнє посилання MEXC:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-tokenized-commodities-expand-into-gold-lending-and-oil-markets
Документація Paxos PAX Gold:
https://docs.paxos.com/guides/stablecoin/paxg
Оголошення Theo thGOLD:
https://www.prnewswire.com/news-releases/theo-brings-yield-bearing-gold-onchain-via-regulated-tokenized-fund-structure-302671228.html
Matrixdock XAGm на Sui:
https://www.matrixdock.com/blog/announcements/matrixdock-expands-tokenized-silver-xagm-to-sui-enabling-institutional-grade
Запуск Matrixdock XAGm:
https://www.matrixdock.com/blog/announcements/matrixdock-launches-xagm-bringing-lbma-good-delivery-silver-on-chain
Умови Energy Substantiation WTIC:
https://www.energysubstantiation.com/wtic-terms-and-conditions
Огляд Energy Substantiation WTIC:
https://www.energysubstantiation.com/
Хочете найшвидше отримувати найновіші новини MEXC? Приєднуйтесь до нашого офіційного Telegram-каналу!
Платформа MEXC: Завантажити застосунок | Торгівля без комісій | Купити USDT зараз Приєднуйтесь до спільноти MEXC: X (Twitter) | Telegram | Discord
Отримати інформацію: Академія для початківців | Умови надання послуг | MEXC Blog | MEXC News
Верифікація акаунта: Дізнатися про KYC | Як пройти KYC
Попередження про ризики: Зміст цієї статті надано виключно з метою ознайомлення і не є інвестиційною порадою. Ринок цифрових валют є досить волатильним, тому приймайте рішення виважено, зважаючи на власні обставини.