Автор: Jae, PANews
Всього за два торгові дні гравці американського фондового ринку пережили швидкісні американські гірки.
5 листопада американські акції зазнали найпотужнішого одноденного розпродажу за останні майже 19 місяців, а ланцюжок ШІ очолив розпродаж. Чутки про "колективне банкрутство хедж-фондів" також швидко поширилися в соцмережах, ніби фінансова буря вже близько.
Несподівано розворот стався так швидко. 6 листопада акції виробників чипів очолили контратаку: індекс Philadelphia Semiconductor закрився зростанням на 4,2%, AMD підскочила на 11%, акції AI-концепцій, такі як Nvidia, також відновилися; Nasdaq виріс на 1,1%, S&P 500 трохи піднявся на 0,3%.
Цей несподіваний рух ринку, можливо, був закладений ще місяць тому. Водночас відбувається тиха міграція капіталу між різними класами активів.
Тиск продажів від делівериджу слабшає, середньострокові ризики не вирішені
Відскок 6 листопада насправді дав про себе знати в останні десять хвилин торгів у четвер.
Дані Vanda Research показують, що американські роздрібні інвестори напередодні ближче до закриття торгів явно перейшли до купівлі, чистий обсяг купівлі за останні 10 хвилин перевищив 100 мільйонів доларів.
Більш ключова змінна — це левериджовані ETF. За оцінками Nomura Securities, для завершення ребалансування чистої вартості активів 5 листопада левериджованим ETF потрібно було сконцентровано продати близько 47 мільярдів доларів акціонерних позицій перед закриттям. Це другий за величиною одноденний продаж з моменту початку статистики у 2006 році.
Коли цей величезний обсяг пасивних продажів був завершений перед закриттям, короткостроковий тиск продажів на ринку також значно зменшився. Сили покупців на дні, закриття коротких позицій та ребалансування інституційних портфелів склалися разом, спільно сприяючи відновленню цін. JPMorgan у післяторговому коментарі зазначив, що інтенсивна діяльність з делівериджу в четвер очистила частину переповнених угод, зробивши структуру позицій на ринку більш здоровою.
Іншими словами, вчорашній відскок був більше технічним відновленням на рівні короткострокової торгівлі, а середньострокові та довгострокові суперечності, такі як зміна очікувань політики та сумніви щодо рентабельності капітальних витрат на ШІ, насправді не були вирішені.
Наратив про банкрутство перебільшений, хедж-фонди знизили леверидж ще місяць тому
У цьому раунді різких коливань американських акцій хедж-фонди на деякий час стали центром уваги ринку.
За даними Bloomberg від 5 листопада, флагманський хедж-фонд Tiger Global у жовтні втратив близько 8,5%, а з початку року прибутковість майже нульова; Walleye Capital за той самий період впав приблизно на 5,9%, а збиток з початку року досяг близько 6,8%; Lone Pine Capital за один місяць втратив близько 8,8%.
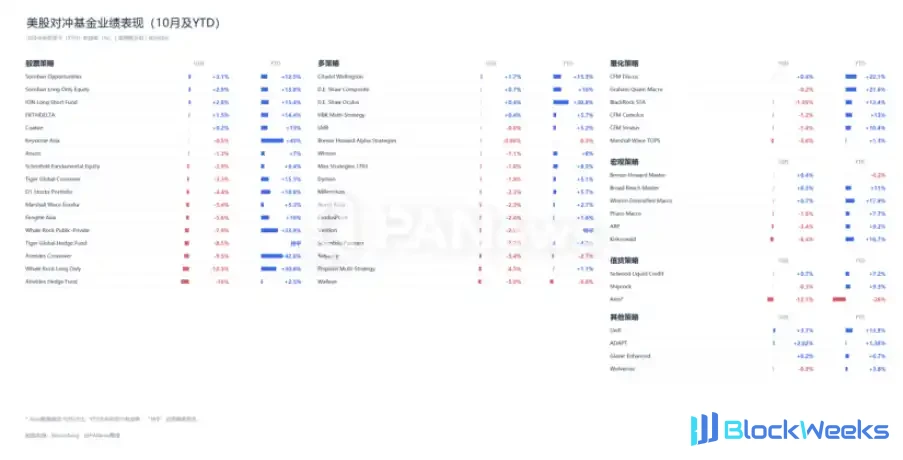
Соцмережі потім заполонили панічні наративи про "колективне банкрутство хедж-фондів Волл-стріт", а хедж-фонди Walleye Capital, Engineers Gate та Samlyn Capital один за одним повідомили про скорочення команд, спрощення стратегій та повернення капіталу інвесторам, що посилило побоювання щодо ланцюгових ліквідацій інституцій.
Однак скорочення бізнесу не означає банкрутство та ліквідацію, це більше активне управління ризиками та коригування бізнес-моделі з боку менеджерів, а не банкрутство через неплатоспроможність.
Є одна часова лінія, яку ринок легко ігнорує: скорочення позицій та зниження левериджу хедж-фондами розпочалося ще в жовтні, а різке падіння 5 листопада, швидше за все, є концентрованою реалізацією цього процесу.
Дані Goldman Sachs Prime Brokerage показують, що в жовтні глобальні фундаментальні фонди довгих/коротких акцій в середньому втратили близько 3,5%, а систематичні фонди довгих/коротких стратегій втратили близько 3,6%. Це перший випадок з початку статистики Goldman Sachs у 2016 році, коли обидві стратегії одночасно за один місяць зазнали збитків понад 3%.
Більш приховані дії відбулися в середині жовтня. Всього за два тижні клієнти хедж-фондів Goldman Sachs чисто продали технологічних акцій на 20 мільярдів доларів; лише за п'ять торгових днів з 8 по 14 жовтня вони повністю ліквідували чисті довгі позиції в акціях ШІ, накопичені з початку 2025 року. Станом на кінець жовтня чистий леверидж хедж-фондів знизився до 73,4%, знизившись на 4,2 процентного пункту за місяць, що є найбільшим місячним зниженням з березня цього року.
Дані Morgan Stanley також виявили цю зміну. Фонди хеджування, що обирають акції, у жовтні зазнали найбільшого за понад десять років активного скорочення позицій, а з червня сукупна ринкова експозиція знизилася приблизно на 9%. До кінця жовтня понад 40% відповідних фондів мали нульову або негативну прибутковість з початку року.
Однак результати хедж-фондів також продемонстрували значну диференціацію, і не вся галузь зазнала збитків.
Coatue Management у жовтні зафіксував позитивну прибутковість 0,2%, Citadel виріс на 1,7%, Quantedge за один місяць піднявся аж на 7,2%.
Хтось потрапив у пастку переповнених угод, а хтось заробив на ринкових коливаннях.
Гроші не зникли, вони просто змінили місце
За випаровуванням трильйонів доларів ринкової капіталізації американських акцій стоїть масштабна міграція капіталу.
Гроші не зникають безслідно, вони витікають з високоволатильних, високолевериджованих технологічних акцій і переходять у більш безпечні, більш ліквідні активи.
Перший великий напрямок — казначейські облігації США. У день різкого падіння американських акцій у четвер дохідність 10-річних казначейських облігацій США тимчасово знизилася до 4,84%, досягнувши найнижчого рівня з вересня. Ціна та дохідність змінюються в протилежних напрямках, що означає, що великий обсяг коштів надходить на ринок облігацій.
Друга зупинка — долар США. Головний стратег ринку FxPro Алекс Купцікевич зазначив, що паніка на технологічних акціях потягнула за собою схильність до ризику, і долар США знову отримав підтримку від значного обсягу покупок як актив-притулок.
Керівник глобального ринку ING Кріс Тернер також вважає, що інвестори зараз більш схильні тимчасово тримати готівку в доларових активах, і ринок більше схиляється до переходу в доларову готівку, а не до виходу з долара.
У той час як долар США користується попитом, південнокорейська вона та новий тайванський долар, які постраждали від ризикових настроїв, також знову привернули увагу.
Вчора Клаудіо Пірон, керівник відділу стратегій азійських валют та процентних ставок Global Research Bank of America, зазначив, що новий тайванський долар та південнокорейська вона також продемонстрували можливості для купівлі після розпродажу акцій ШІ. Значний профіцит поточного рахунку Тайваню, Китай та Південної Кореї забезпечить "потужну підтримку" для інвесторів у створенні довгих позицій.
Інший ключовий висновок Bank of America: компанії ланцюжка ШІ вже мають вищезазначені значні капітальні витрати та експортні замовлення, і не скасують їх через падіння американських акцій. Постійна конвертація експортної виручки протягом наступних 6-12 місяців створить нову базову підтримку для нового тайванського долара та південнокорейської вони.
Пік розпродажу тимчасово вщух, очищення позицій може бути не завершене
Швидкий відскок після різкого падіння не є рідкістю, справжня проблема полягає в тому, щоб розрізнити: це кінець падіння чи етапне відновлення?
Історія не повторює деталей, але завжди зберігає схожі рими.
Серпень 2007 року: деліверидж квантових фондів
З 6 по 9 серпня 2007 року багато квантових фондів довгих/коротких акцій зазнали концентрованих збитків, і ринок був залитий кров'ю.
Дослідження вчених MIT Аміра Хандані та Ендрю Ло виявили, що концентроване закриття переповнених угод та тимчасовий відхід капіталу маркет-мейкерів разом призвели до аномалії ліквідності того часу.
Найбільш різке падіння було зосереджено лише на 4 дні, після 10 серпня деякі стратегії почали відновлюватися, але весь процес делівериджу тривав з липня до кінця року.
Різке падіння — це лише пролог, справжнє очищення позицій та відновлення схильності до ризику може зайняти кілька місяців.
Березень 2020 року: пандемія спричинила загальний розпродаж ризикових активів
З 19 лютого по 23 березня 2020 року S&P 500 сукупно впав приблизно на 34%, корекція тривала понад місяць, протягом якого відбулося кілька різких одноденних відскоків, і лише в серпні того ж року він знову відновив втрачені позиції.
У короткостроковій перспективі динаміка американських фондових ринків за останні два дні більше схожа на перший сценарій: найбільш різкий масовий розпродаж, можливо, вже позаду, але ребалансування позицій на всьому ринку та відновлення схильності до ризику ще далеко не завершені.
Розбіжність думок на ринку полягає саме в цьому.
Відомий інвестор Jason Calacanis заявив, що дно ринку, можливо, вже досягнуто, але оцінки технологічних акцій все ще можуть впасти ще на 10%, і тоді це буде ідеальний момент для купівлі.
Оптиміст, голова ради директорів Bitmine Tom Lee вважає, що різке падіння американських фондових ринків у четвер схоже на афтершок "синьої хвилі", викликаної результатами проміжних виборів, і є "накладенням торішнього тарифного удару + моменту DeepSeek + примусового закриття позицій через Situtational Awareness у червні цього року"; такий масовий розпродаж зазвичай вичерпується за кілька днів і створює можливості для купівлі.
Аналітик американських фондових ринків Mark Minervini, своєю чергою, дав більш обережну оцінку. На його думку, падіння американських фондових ринків не обов'язково сягне масштабів краху 1987 року, але може закласти основу для певної форми обвалу фондового ринку, який може тривати один-два тижні. Якщо падіння посилиться, найгірший сценарій для SPY — падіння на 10%-15% від максимуму. Nasdaq може впасти на 20-25%, що буде схоже на циклічний ведмежий ринок 1998 року.
Наразі зростання американських фондових ринків минулої ночі аж ніяк не достатнє, щоб компенсувати падіння попереднього дня. Після падіння активу на 20% йому потрібно зрости на 25%, щоб повернутися до початкової позначки.
А Nasdaq, який у четвер впав на 5,52%, навіть після зростання на 1,1% наступного дня все ще помітно відстає від попередньої позиції.
Після двох торгових днів різких коливань американські фондові ринки опинилися на роздоріжжі. Уся сукупність наративів, що рухала зростання акцій AI-технологій протягом останніх місяців, зараз проходить сувору перевірку реальністю. Короткострокове очищення від левериджу, можливо, добігає кінця, але середньострокова гра навколо впровадження промислової політики, окупності інвестицій в AI та інших питань лише зараз входить у глибоку воду.