Автор: The DeFi Edge
Переклад: Luffy, Foresight News
Біткоїн уже два місяці торгується в боковику, але багато DeFi-токенів зовсім не лежать на місці разом із ринком.
Після того як у серпні біткоїн зріс на 21%, він увійшов у діапазонну консолідацію. З 22 серпня щоденна ціна закриття біткоїна постійно коливалася між 75 600 і 86 600 доларів. За цей період біткоїн загалом зріс на 5,6%, а ефір, навпаки, впав на 2,7%.
А серед 19 провідних DeFi-токенів, які виплачують частину доходу власникам токенів, 14 випередили біткоїн. Зокрема Raydium зріс на 178%. Медіанне зростання цієї групи токенів сягнуло 12,9%, що більш ніж удвічі перевищує зростання біткоїна.
Чому варто звертати увагу на «фактичний дохід, що розподіляється власникам»?
Дивитися лише на загальний дохід протоколу — оманливо. Деякі протоколи заробляють багато грошей, але не віддають власникам токенів ані копійки, і зрештою дохід може дістатися команді.
Тому в цій статті ми рахуємо «фактичний дохід, що розподіляється власникам»: включаючи викуп і спалювання токенів, спалювання комісій, дохід, що напряму виплачується власникам токенів; ця методологія походить від DeFiLlama.
Щоб потрапити до вибірки, токен має відповідати таким умовам:
- Враховуються лише основні DeFi-проєкти: DEX, безстрокові контракти, кредитування, позикові боргові позиції, ліквідний стейкінг, інструменти дохідності, агрегатори дохідності. Публічні блокчейни, оракули, Launchpad не входять до статистики (включно з Pons тощо).
- Станом на 22 серпня ринкова капіталізація перевищувала 100 млн доларів.
- Протягом минулого року був досвід виплати доходу власникам токенів.
Усі, хто відповідає критеріям відбору, включаються до статистики. Наприклад, Raydium використовує гроші, зароблені на бізнесі Launchpad, для викупу токенів, а Hyperliquid напряму спалює комісії — обидва випадки зараховуються як фактичний дохід для власників токенів.
Період статистики — з 22 серпня по 20 жовтня, порівняно з попередніми даними за 59 днів, джерело цін — CoinGecko, зрештою відібрано 19 токенів.
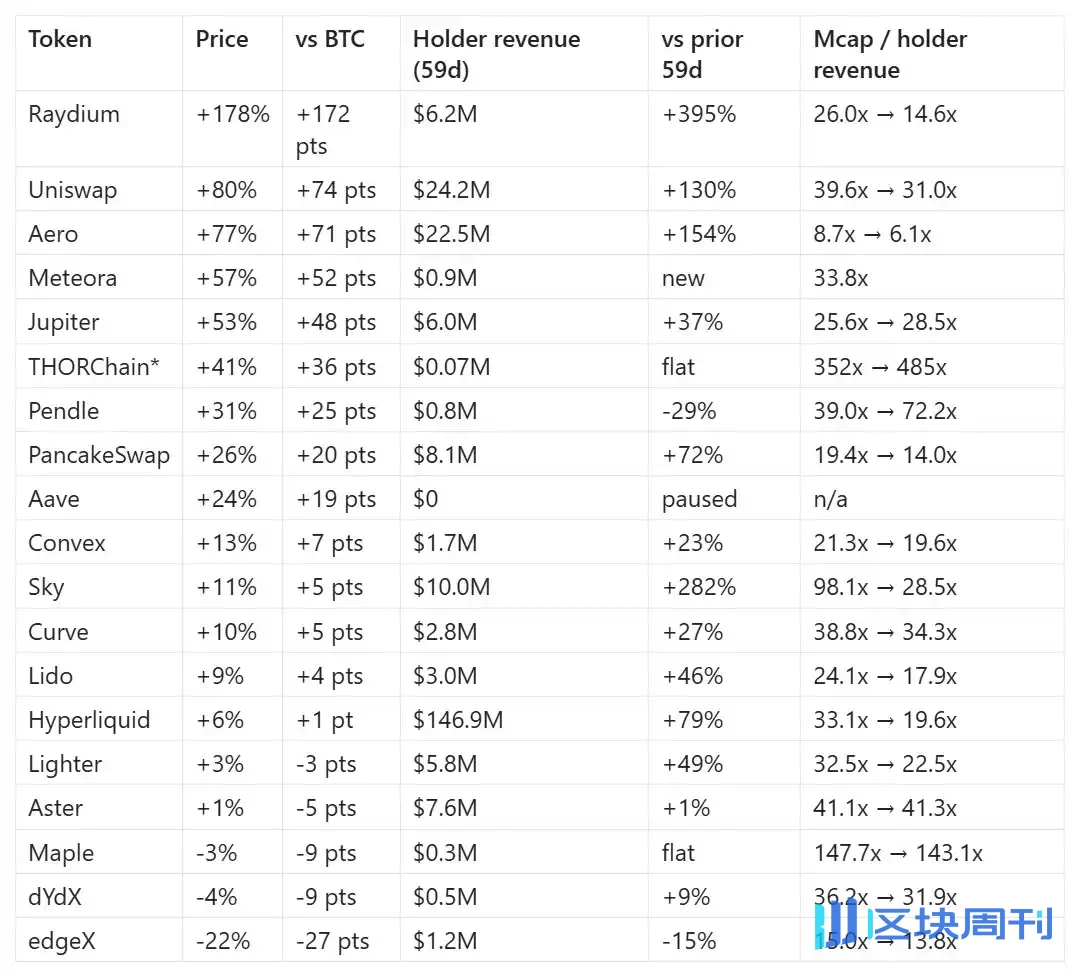
«Ринкова капіталізація / річний дохід власників» у таблиці означає: за поточного рівня доходу загальна ринкова капіталізація поділена на весь дохід, що розподіляється власникам за рік. Чим нижче значення, тим нижча ціна, яку інвестор платить за кожну одиницю дивідендів.
Які токени показали найкращі результати?
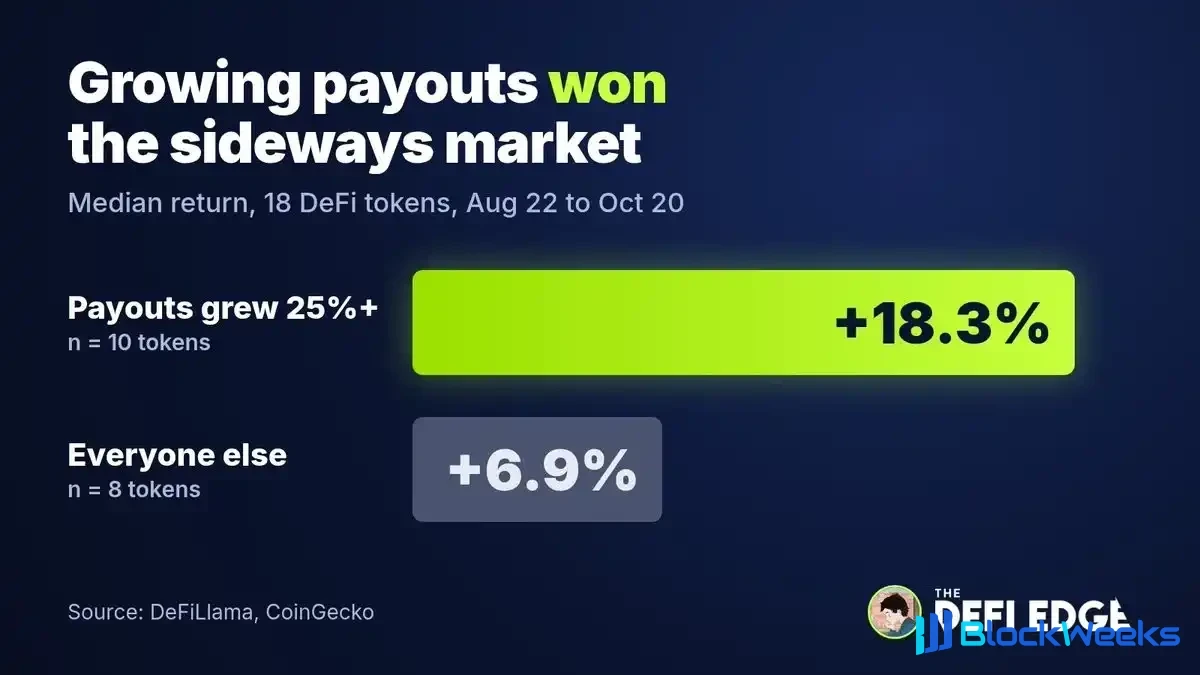
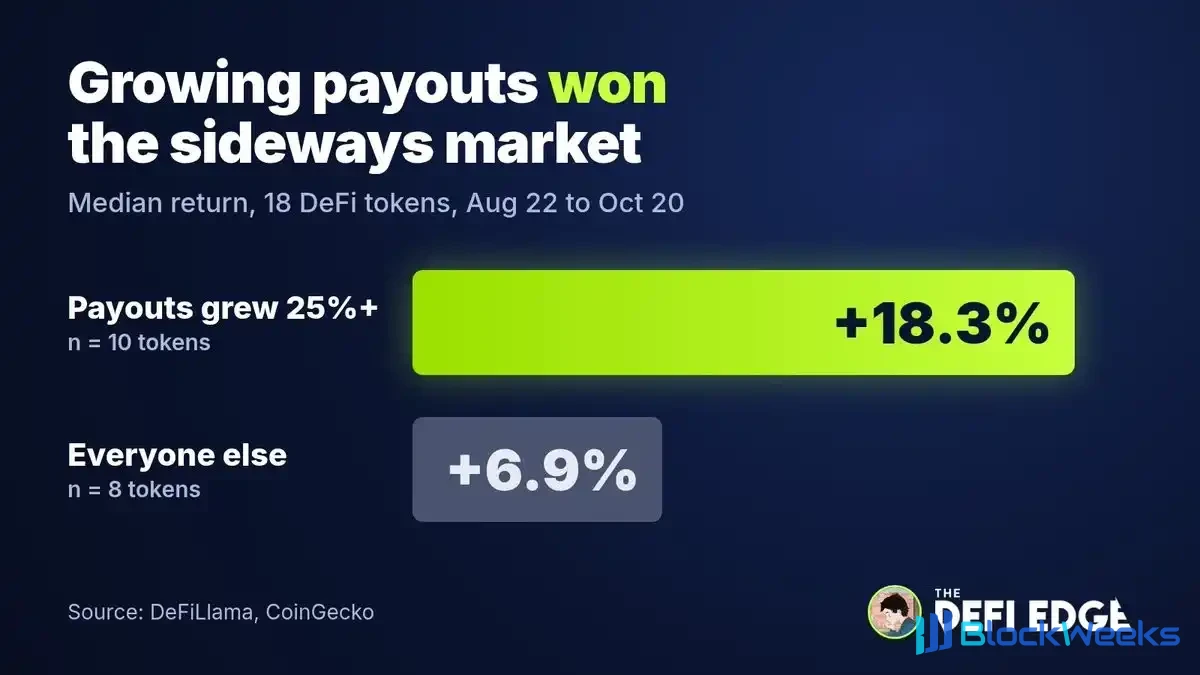
Розділимо токени на дві групи для порівняння: у групі зі зростанням дивідендів медіанне зростання токенів становило 18,3%; в іншій групі — лише 6,9%.
Три токени з найвищими позиціями мають чітку логіку зростання доходу:
- Raydium: 5 вересня платформа випуску токенізованих акцій StonkFun підключилася до LaunchLab від Raydium. Обсяг викупу токенів RAY зріс із 360 тис. доларів у липні до 3,94 млн доларів у вересні — у 11 разів більше.
- Uniswap: механізм розподілу комісій було запущено давно, а ще Robinhood Chain приніс величезний обсяг торгів; у вересні майже половина доходу протоколу Uniswap надійшла саме з цього блокчейну.
- Aerodrome (AERO): після об'єднання Aerodrome і Velodrome власники токенів отримують торгові комісії, а також плату, яку різні проєкти сплачують за купівлю ліквідності. У вересні цей дохід сягнув 14,9 млн доларів, що вже перевищує 10,5 млн доларів, виплачених постачальникам ліквідності.
Працює й зворотне: фактичний дохід, що edgeX розподіляє власникам, впав на 15%, а ціна токена впала на 22% — це найгірший проєкт у вибірці.
Чи означає низька оцінка хорошу можливість? Цього разу дані дають іншу відповідь, і результат дуже несподіваний. У AERO найнижчий мультиплікатор оцінки — лише 8,7 раза, а ціна токена зросла на 77%; в edgeX оцінка 15 разів — друга найнижча у вибірці, але динаміка — остання з кінця. Лише за рівнем оцінки неможливо передбачити подальший рух ціни токена.
Є й токени, які не відповідають наведеній закономірності.
- Hyperliquid (HYPE): дохід, що розподіляється власникам, зріс на 79%, але ціна токена піднялася лише на 6%. Оцінка за повністю розбавленою капіталізацією (FDV) сягає 85 разів; щомісяця розблоковується й виходить на ринок HYPE на суму близько 800 млн доларів, але щомісячний обсяг викупу становить лише 75 млн доларів, тож ринок має поглинути величезний тиск продавців.
- Sky (SKY): 13 серпня через голосування в управлінні було ухвалено, що 55% доходу кожного періоду використовується для викупу токенів, а 45% розподіляється серед стейкерів. Дохід власників зріс майже вчетверо, але ціна токена піднялася лише на 11%.
- Aave (AAVE): після інциденту з безпекою rsETH Aave призупинив викуп токенів, і протягом статистичного періоду не було жодних дивідендів для користувачів, але ціна токена все одно зросла на 24%.
На мою думку, ринок оцінює як поточний рівень дивідендів, так і очікування майбутнього доходу. Очікування щодо дивідендів — не єдиний чинник, що впливає на ціну токена.
Як обирати DeFi-токени, якщо біткоїн знову увійде в боковик?
Досліджуючи проєкт, треба одночасно дивитися на ці три речі, і жодну не можна оминути:
- Фактичний дохід, який проєкт реально розподіляє власникам токенів, уже зростає.
- Має бути реальний драйвер позитиву: наприклад, запуск нового бізнесу, запровадження розподілу комісій, що приносить більший обсяг торгів, об'єднання протоколів тощо.
- Обов'язково перевіряйте розблокування токенів і повністю розбавлену оцінку FDV. Hyperliquid — це приклад-застереження: щойно велика кількість токенів розблоковується й виходить на ринок, це стримує зростання ціни.
Деякі додаткові пояснення
- Цього разу вибірка становить лише 19 токенів, статистичний період — 59 днів, тож висновки не мають абсолютної переконливості. Якби було ще один місяць даних, рейтинг токенів із середини списку цілком міг би повністю змінитися.
- Ціни токенів і дохід від дивідендів пораховані за однаковий двомісячний період; цей метод — лише спостережуваний показник і не означає, що 22 серпня можна було за цим правилом точно вибрати токени, які зростуть.
- Мультиплікатори оцінки в статті розраховані за обіговою ринковою капіталізацією. Багато проєктів мають великі заблоковані токени, через що оцінка виглядає дешевшою, ніж насправді. Для Hyperliquid оцінка за обіговою капіталізацією становить 19,6 раза (обігова капіталізація 18,1 млрд доларів), а за FDV — аж 85 разів (FDV 77,8 млрд доларів).
- Дані про дохід власників походять від DeFiLlama; дані не можуть бути на сто відсотків точними, але це вже найякісніше джерело в галузі.
- Деякі проєкти виплачують дивіденди пакетно. Наприклад, викуп Lido виконується централізовано після голосування DAO; низький дохід за якийсь місяць не означає, що проєкт припинив розподіляти дивіденди.
- Meteora не брала участі в порівнянні зростання двох груп, оскільки функція розподілу дивідендів у цього проєкту щойно запущена і немає історичних даних для порівняння.
- Дохід власників THORChain походить від спалювання токенів RUNE як комісій; 12 вересня частку спалювання було знижено з 5% до 1%, тож коливання ціни його токена не пов'язане з логікою зростання дивідендів.
- Додаткові дані щодо аномальних зразків. Hyperliquid за ці 59 днів розподілив власникам загалом 146,9 млн доларів доходу, що становить 59% усього доходу вибірки; команда щомісяця розблоковує близько 9,9 млн токенів HYPE. Мультиплікатор оцінки Sky знизився з 98 разів до 28,5 раза.