
Согласно последнему отчету Cryptorank, токенизированные реальные активы (RWA) связывают традиционные финансовые инструменты с рынками на основе блокчейна, позволяя соответствующим критериям инвесторам держать токенизированные паи фондов, товарную экспозицию и продукты, привязанные к акциям, в цифровых кошельках.
Токенизированные фонды казначейских облигаций США остаются крупнейшей отдельной категорией активов с объемом 14,7 млрд долларов, что составляет примерно 37% от распределенного рынка RWA в 39,3 млрд долларов.
Эти продукты дают соответствующим критериям инвесторам экспозицию на портфели казначейских облигаций через токены фондов, при этом условия подписки, погашения и передачи определяют, каким образом можно получить доступ к капиталу.
Товары также расширились. Их токенизированная рыночная капитализация выросла с 3,1 млрд долларов в конце 2025 года до примерно 8 млрд долларов к концу сентября 2026 года, что примерно в 2,6 раза превышает начальную стоимость. Ethereum занимает наибольшую долю этого рынка, а XRP Ledger приходится еще одна существенная часть.
Золото составляет большую часть стоимости токенизированных товаров. Tether Gold и PAX Gold привязывают свои токены к золоту, хранящемуся в хранилищах, а такие продукты, как Kinesis Silver, обеспечивают экспозицию на распределенное серебро в слитках. Погашение и физическая поставка зависят от условий каждого эмитента.
Рост стоимости токенизированного золота отражает как увеличение запасов металла, так и рост цен. Количество золота, хранящегося через эти продукты, выросло на 73% за год к 31 августа 2026 года, а цена золота за тот же период выросла на 29%.
Токенизированные ETF также выросли. Их совокупная стоимость увеличилась с 225 млн долларов в конце 2025 года до 673 млн долларов к концу третьего квартала 2026 года, почти втрое.
Только за третий квартал был зафиксирован рост примерно на 59% от начальной стоимости в 422 млн долларов. Ethereum оставался крупнейшим рынком, а BNB Chain обеспечил растущую долю.
Токенизированные акции привлекли более 4,3 млн держательских позиций по продуктам, связанным с компаниями. Однако количество держателей не обязательно указывает на сумму инвестиций или уровень текущей активности. Несколько кошельков могут принадлежать одному инвестору, а кастодиальные адреса могут представлять множество клиентов.
Юридическая структура также имеет значение. Некоторые продукты, включая xStocks, структурированы как сертификаты-трекеры, обеспеченные базовыми активами.
Они могут обеспечивать экономическую экспозицию без предоставления акционерам права голоса, что означает, что права, привязанные к токену, могут отличаться от прав, связанных с прямым владением акциями компании.
Деривативы опережают спотовую торговлю, поскольку кредитование в DeFi отстает
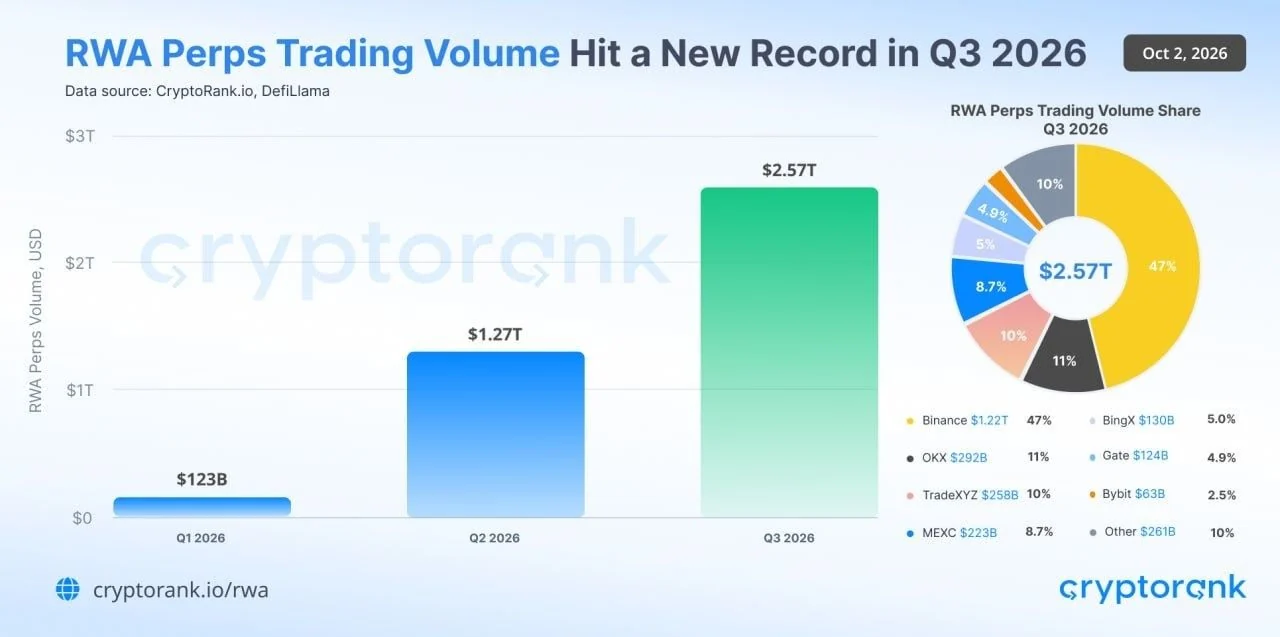
Объем торговли бессрочными контрактами на RWA достиг 2,57 трлн долларов в третьем квартале 2026 года, что более чем вдвое превышает 1,27 трлн долларов, зафиксированных во втором квартале. Binance обеспечила почти половину квартального итога, при этом активность охватывала централизованные биржи и децентрализованные площадки.
Отдельные данные за август показывают, что акции составили 8% отслеживаемой стоимости токенизированных активов, но 93% объема спотовой торговли в сети. Бессрочные контракты на акции зафиксировали объем в 72,4 млрд долларов по сравнению с 12,6 млрд долларов в спотовой торговле, что почти в шесть раз больше.
Цифры иллюстрируют различие между владением токенизированными активами и торговлей контрактами, привязанными к их ценам. Бессрочные контракты позволяют трейдерам занимать длинные или короткие позиции без владения базовым активом, а кредитное плечо может сделать объем торговли существенно большим, чем внесенное обеспечение.
Торговля вне обычных часов работы фондового рынка создает дополнительные риски. Криптоплощадки могут продолжать сопоставление заявок, пока базовые фондовые рынки, используемые для хеджирования, закрыты.
В эти периоды тонкие книги заявок и зависимость от доступных ценовых потоков могут влиять на качество исполнения.
Использование токенизированных активов в качестве обеспечения в децентрализованных финансах остается более ограниченным, чем можно предположить по их доступности. Примерно 42% предложения токенов акций могут служить обеспечением в DeFi, но фактически в кредитных рынках размещено только около 2,6%.
Токенизированный кредит имеет более высокий уровень участия в кредитовании: примерно 19–21% его предложения размещено в кредитных протоколах. Для сравнения, аналогичный показатель для продуктов, эквивалентных денежным средствам, составляет около 0,4%.
Эти различия отражают разные роли продуктов. Кредитные токены могут поддерживать стратегии заимствования, тогда как эквиваленты денежных средств, обеспеченные казначейскими обязательствами, часто держат для получения дохода. Одна лишь правомочность не гарантирует спроса на заимствование или кредитование.
Условия погашения — ещё одно ограничение. Некоторые токенизированные инвестиционные продукты предлагают стандартное погашение в соответствии с графиками оценки и расчётов, определяемыми их стратегиями, тогда как более быстрый вывод средств может зависеть от выделенной ликвидности и влечь дополнительные комиссии.
Кредиторы должны учитывать эти ограничения, решая, какую сумму предоставить под залог токена.
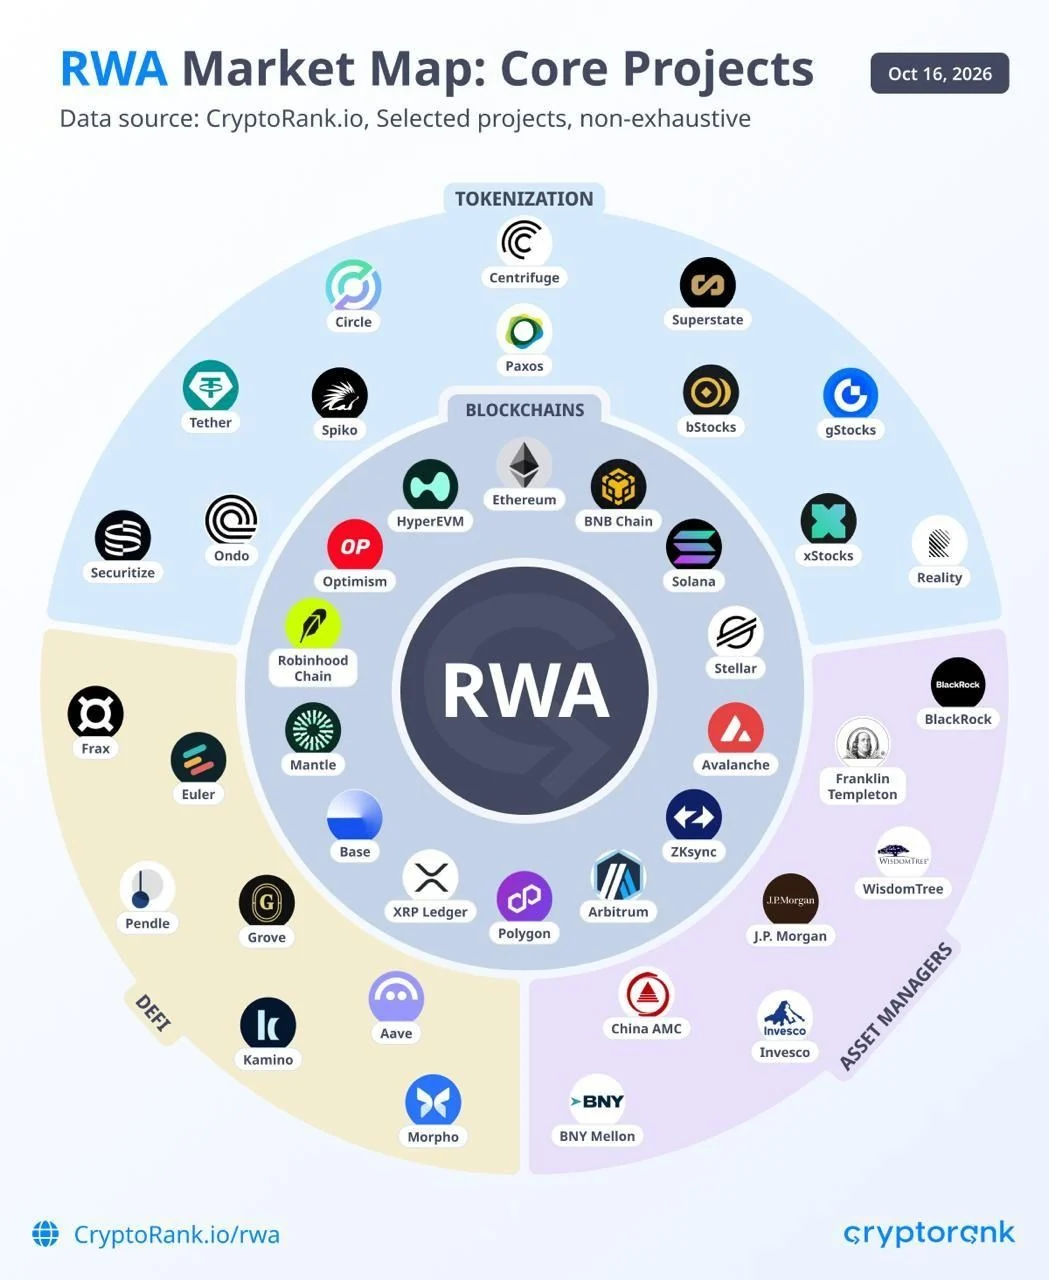
Компании в сфере RWA также продолжают привлекать капитал для инфраструктуры, поддерживающей рынок. Раскрытые венчурные раунды в первые девять месяцев 2026 года составили в общей сложности 237,5 млн долларов в рамках 26 сделок. Раунд Series B компании Superstate на 82,5 млн долларов составил примерно 35% от этой суммы.
Общая тенденция указывает на то, что токенизированные активы набирают популярность в инвестиционных портфелях и торговле. Однако расширение их роли в децентрализованном кредитовании потребует большего, чем просто выпуск на блокчейне.
Надёжное ценообразование, достаточная ликвидность, работоспособные механизмы погашения и надёжный путь к ликвидации залога остаются необходимыми условиями для более широкого внедрения.