Автор: Jae, PANews
Пока Уолл-стрит бесконечно спорила о том, сможет ли оценка Anthropic при IPO достичь 2 триллионов долларов, крипторынок уже устроил арбитражный пир.
По одному и тому же бессрочному контракту Anthropic Pre-IPO котировка Binance на прошлой неделе взлетала до $1 700, тогда как Trade.xyz на Hyperliquid показывал лишь около $110 — номинальный разрыв в цене более чем в 15 раз.
За этим огромным ценовым разрывом стояло не то, что рынок придерживался столь радикально расходящихся взглядов на оценку Anthropic, а деталь, которую упустило большинство трейдеров: количество акций, лежащих в основе каждого контракта. Используя это различие в правилах, некоторые трейдеры заработали почти 20% за последние две недели, и к тому моменту, когда эта история дошла до ушей большинства, спред уже был почти полностью устранён толпой трейдеров.
Это ценовая игра, уникальная для крипторынка, где прибыль получают те, кто первым разобрался в правилах.
Один и тот же Pre-IPO базовый актив, два знаменателя акций
Котировка бессрочного контракта Anthropic Pre-IPO на Binance в $1 700 и $110 на Trade.xyz не означает, что между ними существует более чем десятикратная арбитражная возможность; реальное различие заключается в том, что они используют разные «знаменатели акций».
Согласно первоначально опубликованным параметрам акций для бессрочного контракта Anthropic Pre-IPO, Binance использовала 1 миллиард акций в качестве оценочного количества акций. Когда Binance котировала $1 700, это соответствовало подразумеваемой оценке Anthropic около $1,7 трлн.
Trade.xyz следует иной логике. Изначально он был задуман как «одна акция соответствует одному контракту», торгуется по цене за акцию и после листинга напрямую конвертируется в бессрочный контракт, отслеживающий обыкновенные акции, без необходимости дальнейшей корректировки количества акций.
В настоящее время Binance котирует исходя из 1 миллиарда акций, тогда как планируемый выпуск акций Anthropic при IPO составляет 13 миллиардов акций. При истечении контракта потребуется Rebase (корректировка базы), то есть пропорциональная корректировка количества контрактов и цены за единицу, чтобы обеспечить неизменность общей стоимости позиций.
Исходя из котировки $1 700 и количества в 13 миллиардов акций, первоначальный 1 контракт превратился бы в 13 акций, а цена за единицу была бы размыта с $1 700 примерно до $130,77. Только эту цену можно сравнивать с $110 на Trade.xyz.
Разрыв в цене примерно 18,9% между ними — это и есть маржа прибыли для межбиржевого арбитража.
Стратегия тоже не сложна. Открывайте длинную позицию на платформе с более низкой ценой, открывайте короткую позицию на платформе с более высокой конвертированной ценой и балансируйте позиции в соответствии с количеством акций, соответствующих контрактам. Трейдерам не нужно делать ставку на то, вырастет или упадёт цена акций Anthropic, чтобы получить прибыль от схождения спреда.
Однако у стратегии есть важное предварительное условие: трейдерам необходимо предсказать, какое количество акций биржа в конечном итоге использует для конвертации.
Именно это является самой важной и самой спорной частью всей арбитражной игры.
12,7 миллиарда или 16,9 миллиарда? Арбитражная ставка зависит от права интерпретировать правила
В начале ноября рынок бессрочных контрактов Anthropic Pre-IPO фактически раскололся на два лагеря.
Одна группа трейдеров считала, что биржа примет базис «выпущенных обыкновенных акций», то есть количество акций, фактически находящихся в обращении после завершения IPO, без учёта всех неисполненных опционов и невестированных ограниченных акций. При таком базисе рынок в то время в целом оценивал количество акций Anthropic после IPO примерно в 12,7 миллиарда акций.
Другой лагерь сохранял осторожность. Структура капитала Anthropic гораздо сложнее, чем у обычной компании, с вложенными друг в друга слоями опционов сотрудников, ограниченных акций, конвертируемых облигаций, акций специальных классов и других инструментов. Если бы биржа приняла базис «полностью разводнённого количества акций», общее количество могло бы приблизиться к 16,9 миллиарда акций.
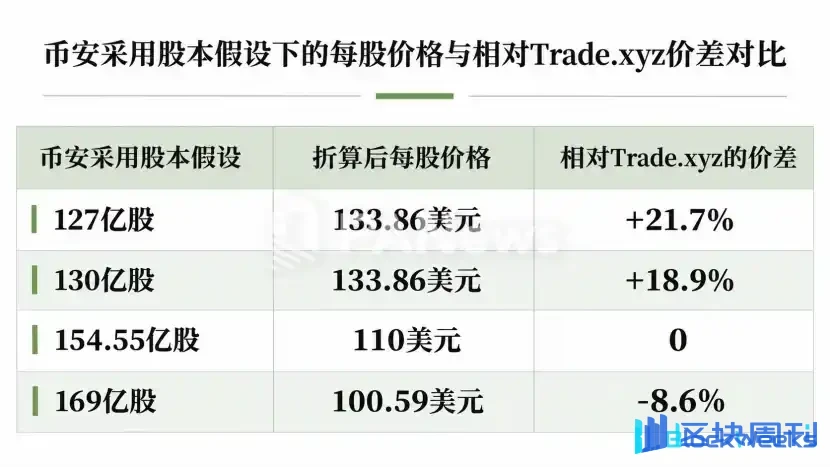
Разрыв в 4,2 миллиарда акций достаточен, чтобы определить, принесёт ли сделка прибыль или убыток.
Исходя из рыночной цены Binance в $1 700 на тот момент, если бы использовалось 12,7 миллиарда акций, комбинация длинной позиции по xyz и короткой по Binance могла бы принести более 20% прибыли; если бы использовалось 16,9 миллиарда акций, та же операция вместо этого принесла бы убыток в 8,6%; точка безубыточности находилась примерно на уровне 15,455 миллиарда акций.

Иными словами, стороны расходились в том, как биржа будет интерпретировать документ о листинге Anthropic, который ещё не был окончательно утверждён.
Лагерь, поддерживающий «выпущенные акции», ссылался на прецедент SpaceX. Арбитражный трейдер Silicon-based Bird Ray отметил, что когда SpaceX вышла на биржу в июне этого года, и Binance, и OKX сделали корректировки на основе количества выпущенных акций, раскрытого в проспекте, не включая все опционы и невыпущенные акции. Он также разобрал по пунктам конвертацию привилегированных акций Anthropic, выпущенные обыкновенные акции, акции фонда общественного благосостояния, конвертируемые облигации, новые акции IPO и другие статьи, и полученный им результат также оказался в районе 12,7 млрд акций.
Осторожный трейдер Psyche предупредил, что SpaceX был лишь единичным примером, и что биржи обладают окончательным правом усмотрения в отношении правил. В частности, условия конвертируемых облигаций оставляют некоторую свободу для манёвра, достаточную, чтобы повлиять на итоговое количество учитываемых акций. Что ещё важнее, «выпущенные акции» — это не то же самое, что рынок обычно называет «свободным обращением»; заблокированные акции и нелистинговые классы акций вполне могут быть включены в расчёт.
Только 10 ноября рынок достиг ключевого переломного момента.
Проспект раскрывает карты: догадка о 12,7 млрд акций в итоге превратилась в 13,1 млрд акций
В тот день вопрос о базе расчёта акций наконец разрешился.
Anthropic подала в Комиссию по ценным бумагам и биржам США вторую исправленную версию проспекта S-1/A, впервые раскрыв ключевые данные IPO: компания планирует выпустить 825 млн обыкновенных акций класса A по цене 70–78 долларов.
В нём прямо указано, что после завершения IPO и параллельного частного размещения количество выпущенных акций Anthropic, как ожидается, составит примерно 13,087 млрд акций.
На следующий день OKX первой отреагировала, объявив справочное количество акций для IPO примерно в 13,116 млрд акций. На основе цифры из проспекта она включила небольшое количество дополнительных акций от последующих приобретений и акций общественного благосостояния, при этом исключив все неисполненные опционы, неурегулированные RSU (ограниченные акционерные единицы) и зарезервированные, но ещё не выпущенные акции, что в определённой степени подтвердило суждение рынка о базе «выпущенных акций».
12 ноября OKX официально провела корректировку Rebase с коэффициентом 1,3116 по бессрочному контракту Anthropic Pre-IPO, тогда как обновление и корректировка параметра акций Binance ещё не были официально объявлены.
По мере того как ключевые правила постепенно прояснялись, беспокойство, тяготившее арбитражёров, постепенно исчезало, и рост определённости начал отражаться в ценах.
Арбитражное окно по сути закрыто
По мере прояснения правил спред также сужался заметно быстрыми темпами.
По состоянию на 13 ноября, после пересчёта к единой базе на акцию, котировки на Binance, OKX, Hyperliquid и других биржах сошлись в диапазоне 102–104 долларов. Спред, который когда-то превышал 20%, теперь составлял лишь около 1%.

Очевидно, что природа кросс-биржевого арбитража Anthropic изменилась: запас на ошибку значительно сократился, а прибыль стала ничтожной, и соотношение риска и вознаграждения для входа в этот момент резко изменилось.
Кроме того, ставки финансирования, торговые комиссии, затраты на занятие маржи и другие факторы также являются «скрытыми убийцами» прибыли.
такова жестокая природа крипторынка: самые прибыльные возможности обычно принадлежат немногим, кто первым понимает правила и осмеливается делать ставки в условиях неопределённости. К тому времени, когда большинство людей замечает это, это уже не возможность.
Этот арбитраж вокруг бессрочных контрактов Anthropic Pre-IPO также является «уроком осознания» о механизмах рыночного ценообразования.
По мере того как всё больше и больше непубличных единорогов упаковываются в бессрочные контракты Pre-IPO, ценовая игра распространяется из презентационных залов инвестиционных банков на круглосуточный непрерывный крипторынок.
Большинство людей привыкли смотреть на свечные графики и гадать, вырастут цены или упадут; лишь немногие станут изучать условия контрактов, рассчитывать базу акционерного капитала и исследовать исторические правила обработки бирж — но сверхдоходность скрыта именно в этих деталях, которые никто не хочет тратить время на тщательное изучение.