Visão Geral
As commodities tokenizadas estão indo além do modelo de primeira geração de colocar exposição passiva a ouro físico em uma blockchain. O ouro continua sendo o segmento mais maduro, mas novos produtos estão cada vez mais tentando transformar tokens lastreados em commodities em instrumentos financeiros utilizáveis por meio de empréstimos, garantias e liquidez de mercado secundário. Ao mesmo tempo, a prata tokenizada está se expandindo pelos ecossistemas de blockchain, enquanto o petróleo WTI físico e o financiamento de energia upstream estão começando a desenvolver suas próprias estruturas onchain.
A mudança é importante porque esses produtos introduzem modelos de risco muito diferentes. Um token como o PAXG converte principalmente barras alocadas em um ativo digital transferível: cada token representa uma onça troy fina de ouro London Good Delivery mantido em custódia segregada. Em contraste, estruturas com rendimento, como o thGOLD da Theo, adicionam empréstimos garantidos à cadeia de exposição econômica. O rendimento vem do crédito do tomador, não do próprio ouro.
O petróleo torna o problema ainda mais complexo. O WTIC da Energy Substantiation representa exposição a um barril de WTI físico por meio de recibos de energia mantidos independentemente, com negociação secundária onchain disponível continuamente, enquanto a cunhagem e o resgate primários operam em torno dos dias de mercado dos EUA. As commodities tokenizadas, portanto, estão evoluindo de simples invólucros digitais para infraestrutura de financiamento — mas maior utilidade também adiciona risco de crédito, liquidez, jurídico e de entrega física.
Principais Conclusões
- O ouro tokenizado está se expandindo da propriedade passiva para o uso em empréstimos e garantias.
- O ouro com rendimento adiciona risco de tomador e de recuperação; o ouro em si não gera rendimento.
- A prata tokenizada está ampliando a garantia de commodities além do ouro.
- Tokens de petróleo lastreados fisicamente conectam a negociação digital 24 horas por dia, 7 dias por semana, com uma infraestrutura de mercado físico muito mais lenta.
- A próxima fase de RWA pode ser medida pela utilidade financeira, em vez do número de ativos tokenizados.
Por que as commodities tokenizadas estão indo além do ouro?
O ouro foi o ponto de partida natural para a tokenização de commodities porque grande parte da infraestrutura já existia. As barras institucionais são padronizadas, os preços de referência estão amplamente disponíveis, a custódia em cofres é madura e as barras London Good Delivery podem ser identificadas e auditadas. Essas características tornam relativamente simples conectar um token de blockchain a um pool específico de ativos físicos.
O PAX Gold ilustra o modelo básico. A Paxos afirma que cada PAXG representa uma onça troy fina de ouro London Good Delivery mantido em cofres de Londres credenciados pela LBMA, em base segregada, para os detentores de tokens. O token pode circular por blockchains públicas e mercados secundários, mesmo que as barras permaneçam sob custódia convencional.
Isso resolveu o primeiro problema da tokenização: Como a propriedade de um ativo físico difícil de mover pode se tornar digitalmente transferível?
O mercado agora está avançando para uma pergunta mais difícil: O que essa commodity digital pode realmente fazer depois que está onchain?
Produtos de prata, como o XAGm da Matrixdock, estão sendo posicionados para negociação, garantia e empréstimos, em vez de simples manutenção. Estruturas de tokens de petróleo estão explorando exposição direta lastreada em estoque e financiamento de capital de giro. Produtos de ouro estão começando a introduzir renda de empréstimos. Em outras palavras, a fronteira competitiva está mudando da representação para a utilidade financeira.
Como o empréstimo de ouro tokenizado gera rendimento?
O ouro não produz naturalmente fluxo de caixa. Uma barra de ouro parada dentro de um cofre não gera cupons nem dividendos. Se um produto de ouro tokenizado anuncia rendimento, esse retorno deve vir de uma atividade econômica adicional sobreposta ao metal.
O thGOLD da Theo fornece um exemplo útil. O produto é construído em torno do MG999 On-Chain Gold Fund, uma estrutura de crédito privado garantido tokenizada, gerida pela FundBridge Capital e usando a infraestrutura da Libeara. A estratégia subjacente empresta contra estoque de ouro mantido por empresas comerciais de ouro, incluindo a Mustafa Gold.
A cadeia econômica é amplamente:
exposição ao ouro
→ empréstimo garantido relacionado a ouro
→ tomador comercial recebe financiamento
→ tomador paga juros
→ renda de empréstimo sustenta o rendimento do investidor.
O ponto crítico é que o rendimento vem da exposição de crédito, não do próprio ouro.
Isso altera substancialmente o perfil de risco. Um token passivo de ouro alocado está exposto principalmente aos preços das barras, à custódia, à propriedade legal e à mecânica de resgate. Uma estrutura de empréstimo adiciona inadimplência do tomador, execução de garantias, prazo de recuperação e potencialmente descasamento de liquidez.
Chamar isso simplesmente de “ouro com rendimento” pode, portanto, ocultar o mecanismo financeiro que produz o rendimento. Uma descrição mais precisa é exposição produtiva ao ouro financiada por crédito garantido.
Ouro, prata e petróleo precisam de modelos de tokenização diferentes
Commodities tokenizadas são frequentemente discutidas como uma única categoria de RWA, mas ativos físicos não se tornam economicamente idênticos apenas porque todos são representados por tokens ERC-20.
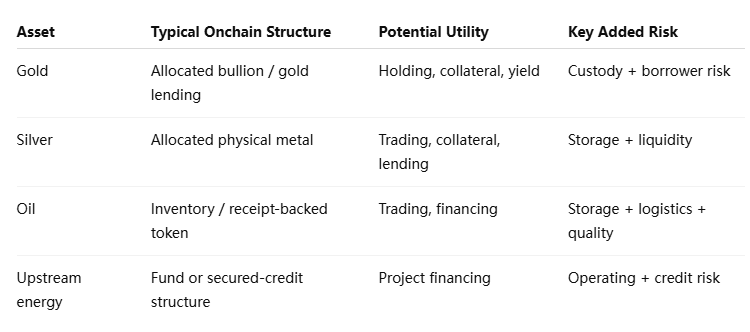
O ouro é relativamente fungível quando atende aos padrões reconhecidos de barras de ouro. A prata tem propriedades semelhantes, mas é mais volumosa em relação ao seu valor, o que pode aumentar os custos de armazenamento e logística. O XAGm da Matrixdock é respaldado por prata física totalmente alocada e expandiu-se do Ethereum para a Sui com o objetivo explícito de viabilizar negociação, empréstimos e aplicações com garantia.
O petróleo é consideravelmente mais complicado.
Um barril de petróleo bruto não é simplesmente intercambiável com qualquer outro barril. Grau, localização, armazenamento, acesso a dutos, termos de entrega e verificação de estoque afetam todos o valor econômico. Mesmo quando um token faz referência ao WTI, o sistema físico por trás dele permanece geograficamente e operacionalmente limitado.
O WTIC da Energy Substantiation aborda isso usando Recibos de Energia Volumétrica mantidos com um custodiante independente. Cada token representa exposição a um barril de estoque físico de WTI, enquanto a emissão e o resgate estão conectados a um processo diário de preço de referência.
Essa arquitetura pode digitalizar a exposição à propriedade, mas não pode digitalizar um duto, eliminar custos de armazenamento ou tornar a entrega física instantânea.
A Tokenização Torna as Commodities Mais Líquidas?
Potencialmente, mas liquidez digital e liquidez física são camadas separadas.
Um token de commodity pode ser negociado continuamente onchain mesmo quando o mercado físico primário ou de referência opera em um horário diferente. Isso melhora a transferibilidade e dá aos investidores oportunidades adicionais de entrar ou sair de posições, mas não garante que exista liquidez profunda no mercado físico a cada momento.
O WTIC ilustra claramente a distinção. Seus tokens podem ser negociados em mercados secundários 24 horas por dia, 7 dias por semana, 365 dias por ano, enquanto a emissão e o resgate primários operam em dias úteis nos EUA usando o preço de referência relevante. A liquidação em dinheiro após o resgate também pode levar dias úteis adicionais.
Um comprador de sábado pode, portanto, conseguir negociar o token mesmo que o mercado físico subjacente não esteja produzindo o mesmo nível de descoberta de preço em tempo real disponível durante o horário normal de negociação nos EUA.
Isso cria um potencial risco de base:
- A liquidez do token onchain pode permanecer ativa continuamente.
- A liquidez do benchmark pode variar de acordo com o horário de mercado.
- A liquidez de resgate físico é limitada por processos operacionais.
- A entrega real da commodity pode envolver tempo e custo adicionais significativos.
A tokenização pode comprimir o atrito de liquidação e transferência. Não pode fazer a própria commodity física se comportar como um ativo digital nativo.
Para uma visão mais ampla dessa mudança, consulte o Relatório Diário On-Chain da MEXC: Commodities Tokenizadas Expandem-se para Empréstimos de Ouro e Mercados de Petróleo.
Por Que o Empréstimo de Commodities Muda o Modelo de Risco
A maior mudança estrutural ocorre quando as commodities tokenizadas deixam de ser representações passivas e começam a entrar nos mercados de crédito.
Considere um simples token de ouro. Se o emissor realmente mantém barras alocadas 1:1, a análise do investidor concentra-se em se esse ouro existe, se está devidamente segregado, se as reivindicações de propriedade são executáveis e se o resgate funciona conforme descrito.
Agora empreste a exposição econômica subjacente a um tomador comercial.
A análise torna-se mais ampla. Quão forte é o tomador? Que garantia respalda o empréstimo? Quem pode apreendê-la e vendê-la após um inadimplemento? Quanto tempo levaria a recuperação? O que acontece se o tomador falir durante um período em que os preços do ouro estão se movendo rapidamente?
O ativo resultante pode tornar-se mais produtivo, mas sua cadeia de risco torna-se mais longa.
Isso importa para a narrativa mais ampla de RWA porque o “rendimento” às vezes pode ser apresentado como uma melhoria gratuita para ativos tokenizados. Não é. O empréstimo converte uma posição passiva em commodity em parte de um sistema de crédito.
O mesmo princípio se aplica ao financiamento de energia. O estoque de petróleo tokenizado pode ajudar fornecedores a liberar capital de giro, enquanto fundos upstream tokenizados podem financiar projetos que, de outra forma, dependeriam de crédito privado ou credores especializados em commodities. Essas estruturas podem ampliar o acesso dos investidores, mas o token não pode eliminar o risco de execução do projeto, do tomador ou do mercado de commodities.
O Petróleo Tokenizado Pode Realmente Ser Negociado Como Cripto?
Na camada digital, em parte. Na camada física, não.
Um token como o WTIC pode ser transferido através do Ethereum e negociado fora do horário convencional de mercado. Isso pode tornar a exposição ao petróleo mais acessível para investidores nativos de blockchain e evitar parte da mecânica de rolagem associada à exposição baseada em futuros.
Mas a commodity subjacente ainda segue as regras do mercado físico. O petróleo precisa existir em estoque, a qualidade e a quantidade precisam ser comprovadas, e o resgate físico envolve procedimentos de entrega no mundo real. Os termos da Energy Substantiation também distinguem a negociação secundária de tokens da mintagem e do resgate primários.
Essa diferença é crucial porque a tokenização de commodities é, em última análise, um exercício de conectar dois sistemas com velocidades fundamentalmente diferentes. O Ethereum pode transferir um token em minutos; a infraestrutura do petróleo opera por meio de tanques, terminais, dutos, registros de custódia e contratos de entrega.
Os produtos mais fortes, portanto, precisarão de mecanismos confiáveis para manter esses dois estados sincronizados.
Quais São os Principais Riscos e Limitações?
A tokenização de commodities não substitui o risco tradicional de commodities. Ela adiciona uma camada digital sobre ele.
Os riscos mais importantes incluem:
- Risco de custódia: a commodity física deve existir, permanecer segregada quando exigido e ser independentemente verificável.
- Risco de crédito: as estruturas de empréstimo dependem de os tomadores pagarem ou de a garantia ser recuperável.
- Descompasso de liquidez: um token pode ser negociado continuamente enquanto o resgate físico opera apenas em janelas específicas.
- Risco de reivindicação legal: diferentes produtos podem representar propriedade direta, interesses benéficos, cotas de fundos ou exposição contratual.
- Risco logístico: o petróleo e as commodities industriais exigem armazenamento, transporte e verificação de qualidade.
- Risco de oráculo e de benchmark: o token pode ser negociado continuamente enquanto o mercado da commodity de referência está fechado ou com pouca liquidez.
- Risco de contrato inteligente: a transferibilidade digital introduz vulnerabilidades técnicas ausentes na propriedade física direta.
Esses riscos diferem substancialmente conforme o produto, e é por isso que “lastreado 1:1” nunca deve ser tratado como uma descrição completa de um token RWA. Os investidores ainda precisam perguntar lastreado 1:1 por quê, mantido onde, sob controle legal de quem e resgatável sob quais condições?
Visão da MEXC: A Próxima Fase dos RWA É Sobre Utilidade, Não Sobre Número de Tokens
A primeira geração da tokenização de RWA consistiu, em grande parte, em provar que ativos tradicionais podiam ser representados em blockchains. A próxima fase provavelmente será julgada pela capacidade de esses ativos funcionarem como blocos de construção financeiros úteis.
Empréstimos lastreados em ouro, garantias em prata e financiamentos lastreados em petróleo apontam todos nessa direção. Uma commodity tokenizada torna-se economicamente mais relevante quando pode sustentar crédito, liquidez e gestão de tesouraria, em vez de simplesmente espelhar um preço fora da cadeia.
Essa evolução também significa que a análise de RWA deve se tornar mais sofisticada. Maior utilidade geralmente introduz contrapartes e dependências adicionais. Uma commodity tokenizada produtiva pode criar mais valor financeiro do que um invólucro passivo, mas também pode se afastar mais da simplicidade de deter diretamente o ativo subjacente.
As métricas que vale a pena acompanhar, portanto, não são apenas a capitalização de mercado das commodities tokenizadas, mas também a utilização de empréstimos, o uso como garantia, o desempenho de resgate, a liquidez secundária e a experiência de perdas em mercados sob estresse.
Commodities Tokenizadas Estão se Tornando Instrumentos de Financiamento
As commodities tokenizadas estão avançando para uma segunda fase. A primeira fase provou que o ouro físico e outros ativos podiam ser representados como tokens transferíveis em blockchain. Produtos como o PAXG demonstraram como barras alocadas podiam ganhar portabilidade digital sem alterar o ativo físico armazenado em custódia.
O mercado mais recente está tentando algo mais ambicioso. O ouro pode sustentar empréstimos garantidos e estratégias de rendimento, a prata tokenizada pode entrar em mercados de garantias e DeFi, e o petróleo com lastro físico pode conectar a propriedade de estoque a instrumentos digitais continuamente negociáveis. A tokenização de energia upstream estende o conceito ainda mais para o financiamento de projetos e de capital de giro.
Essa expansão aumenta a utilidade, mas também altera a equação de risco. Estruturas produtivas de RWA adicionam dependências de crédito, legais, de liquidez e operacionais que um invólucro passivo de commodity pode não conter. Um mercado de tokens 24 horas por dia, 7 dias por semana também não elimina os horários do mercado físico, a logística ou as restrições de resgate.
A importância de longo prazo das commodities tokenizadas, portanto, dependerá menos de quantos metais ou produtos de energia recebem tokens e mais de se esses tokens podem oferecer funções financeiras úteis sem obscurecer os riscos por baixo deles.
Se o mercado tiver sucesso, a tokenização de commodities poderá evoluir da digitalização da propriedade para a digitalização do próprio financiamento de commodities. Essa é uma oportunidade muito maior — mas também materialmente mais complexa.
Fontes
Link interno da MEXC usado:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-tokenized-commodities-expand-into-gold-lending-and-oil-markets
Documentação do Paxos PAX Gold:
https://docs.paxos.com/guides/stablecoin/paxg
Anúncio do Theo thGOLD:
https://www.prnewswire.com/news-releases/theo-brings-yield-bearing-gold-onchain-via-regulated-tokenized-fund-structure-302671228.html
Matrixdock XAGm na Sui:
https://www.matrixdock.com/blog/announcements/matrixdock-expands-tokenized-silver-xagm-to-sui-enabling-institutional-grade
Lançamento do Matrixdock XAGm:
https://www.matrixdock.com/blog/announcements/matrixdock-launches-xagm-bringing-lbma-good-delivery-silver-on-chain
Termos do Energy Substantiation WTIC:
https://www.energysubstantiation.com/wtic-terms-and-conditions
Visão geral do Energy Substantiation WTIC:
https://www.energysubstantiation.com/
Quer receber as últimas notícias da MEXC o mais rápido possível? Junte-se agora ao nosso grupo oficial do Telegram!
Plataforma MEXC: Baixar o App | Negocie com taxa zero | Compre USDT agora Junte-se à comunidade MEXC: X (Twitter) | Telegram | Discord
Obtenha informações: Academia para Iniciantes | Termos de Serviço | MEXC Blog | MEXC News
Verificação de conta: Entenda o KYC | Como fazer o KYC
Aviso de risco: O conteúdo deste artigo é apenas para referência e não constitui qualquer conselho de investimento. O mercado de moedas digitais é bastante volátil, tome decisões prudentes de acordo com a sua própria situação.