
De acordo com o mais recente relatório da Cryptorank, os ativos do mundo real tokenizados (RWAs) estão conectando instrumentos financeiros tradicionais com mercados baseados em blockchain, permitindo que investidores elegíveis detenham cotas de fundos tokenizadas, exposição a commodities e produtos vinculados a ações em carteiras digitais.
Os fundos tokenizados de títulos do Tesouro dos EUA continuam sendo a maior categoria individual de ativos, com US$ 14,7 bilhões em valor, representando aproximadamente 37% do mercado distribuído de RWAs de US$ 39,3 bilhões.
Esses produtos oferecem aos investidores elegíveis exposição a carteiras do Tesouro por meio de tokens de fundos, com condições de subscrição, resgate e transferência determinando como o capital pode ser acessado.
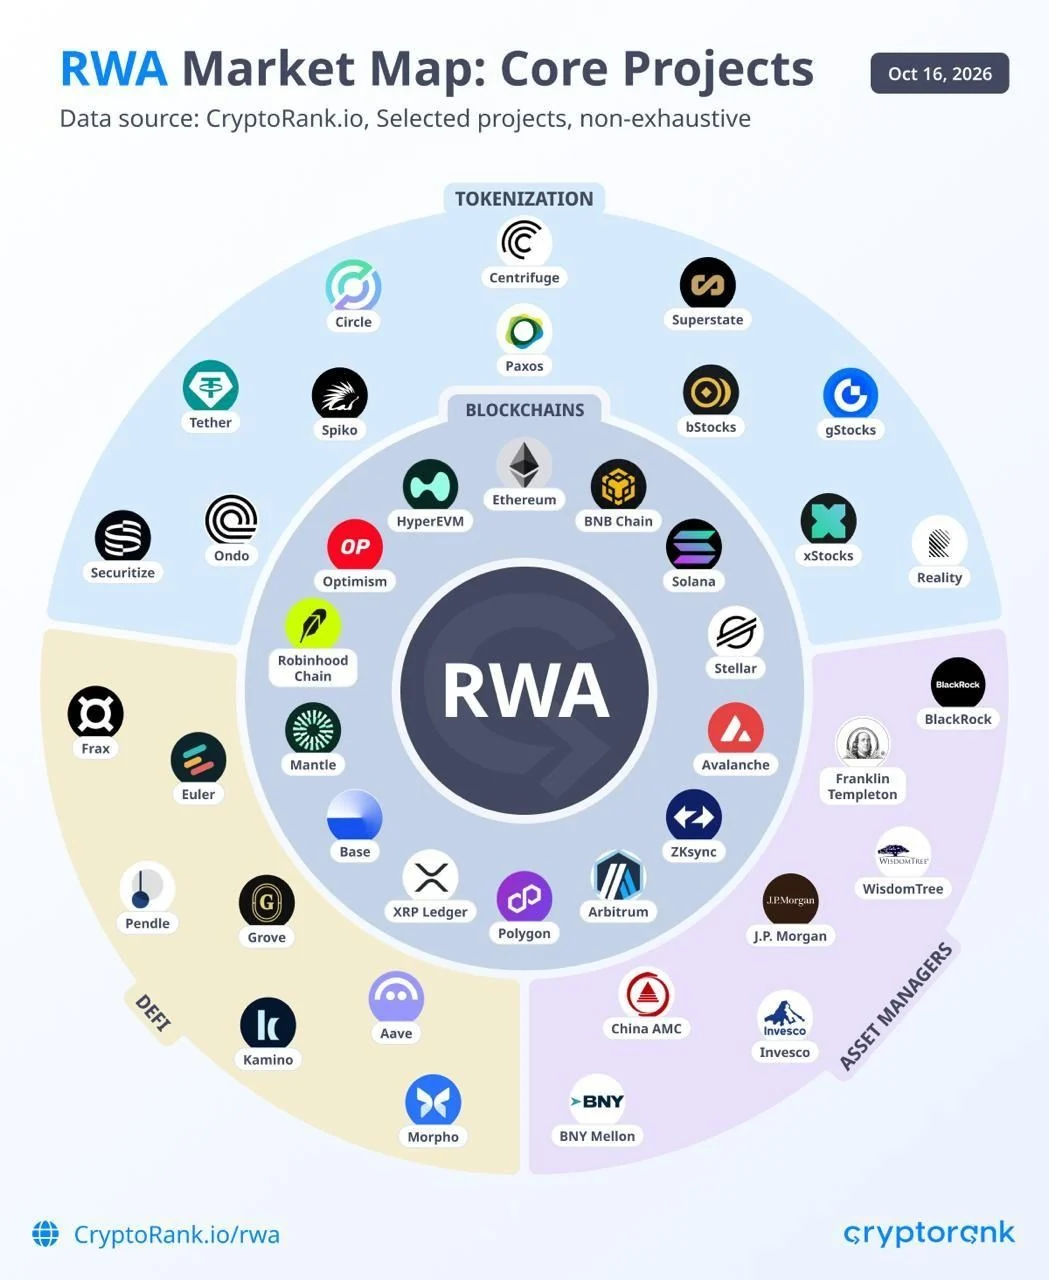
As commodities também se expandiram. Sua capitalização de mercado tokenizada aumentou de US$ 3,1 bilhões no final de 2025 para aproximadamente US$ 8 bilhões no final de setembro de 2026, cerca de 2,6 vezes o valor inicial. O Ethereum detém a maior participação desse mercado, enquanto o XRP Ledger responde por outra parcela substancial.
O ouro responde pela maior parte do valor das commodities tokenizadas. O Tether Gold e o PAX Gold vinculam seus tokens a ouro armazenado em cofres, enquanto produtos como o Kinesis Silver oferecem exposição a barras de prata alocadas. O resgate e a entrega física dependem dos termos de cada emissor.
O aumento no valor do ouro tokenizado reflete tanto maiores participações no metal quanto a valorização do preço. A quantidade de ouro mantida por meio desses produtos cresceu 73% no ano até 31 de agosto de 2026, enquanto o preço do ouro aumentou 29% no mesmo período.
Os ETFs tokenizados também cresceram. Seu valor combinado aumentou de US$ 225 milhões no final de 2025 para US$ 673 milhões no final do terceiro trimestre de 2026, quase triplicando.
Somente o terceiro trimestre registrou crescimento de aproximadamente 59% a partir de um valor inicial de US$ 422 milhões. O Ethereum permaneceu como o maior mercado, enquanto a BNB Chain respondeu por uma parcela crescente.
As ações tokenizadas atraíram mais de 4,3 milhões de posições de detentores em produtos vinculados a empresas. No entanto, o número de detentores não indica necessariamente o valor investido ou o nível de atividade contínua. Várias carteiras podem pertencer ao mesmo investidor, enquanto endereços de custódia podem representar muitos clientes.
A estrutura legal também importa. Alguns produtos, incluindo o xStocks, são estruturados como certificados de rastreamento lastreados por ativos subjacentes.
Eles podem proporcionar exposição econômica sem conceder direitos de voto de acionista, o que significa que os direitos associados a um token podem diferir daqueles associados à detenção direta de ações de uma empresa.
Derivativos superam a negociação à vista enquanto o empréstimo DeFi fica atrás
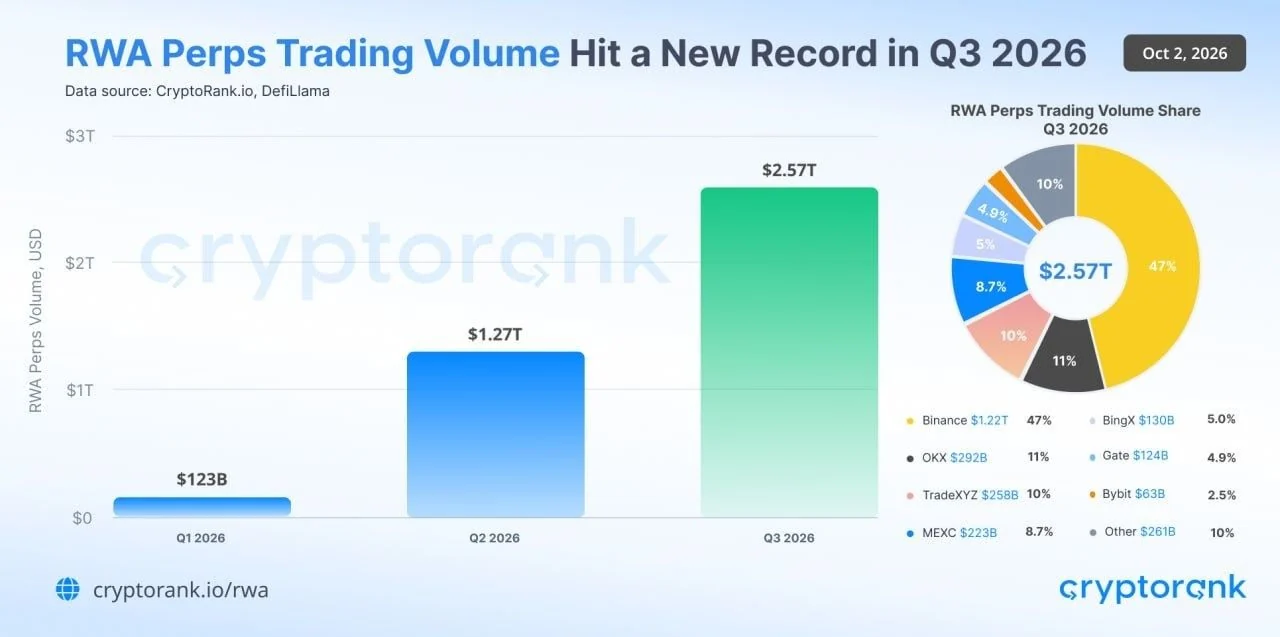
O volume de negociação de perpétuos de RWA atingiu US$ 2,57 trilhões no terceiro trimestre de 2026, mais que o dobro dos US$ 1,27 trilhão registrados no segundo trimestre. A Binance respondeu por quase metade do total trimestral, com atividade abrangendo exchanges centralizadas e locais descentralizados.
Números separados de agosto mostram que as ações responderam por 8% do valor rastreado de ativos tokenizados, mas por 93% do volume de negociação à vista onchain. Os perpétuos de ações registraram US$ 72,4 bilhões em volume, em comparação com US$ 12,6 bilhões em negociação à vista, quase seis vezes mais.
Os números ilustram a distinção entre deter ativos tokenizados e negociar contratos vinculados aos seus preços. Os perpétuos permitem que os traders assumam exposição comprada ou vendida sem possuir o ativo subjacente, e a alavancagem pode tornar o volume de negociação substancialmente maior do que o colateral comprometido.
A negociação fora do horário convencional do mercado de ações introduz riscos adicionais. As plataformas de criptomoedas podem continuar a combinar ordens enquanto os mercados de ações subjacentes usados para hedge estão fechados.
Durante esses períodos, os livros de ordens reduzidos e a dependência de feeds de preços disponíveis podem afetar a qualidade da execução.
O uso de ativos tokenizados como colateral em finanças descentralizadas permanece mais limitado do que sua disponibilidade poderia sugerir. Aproximadamente 42% da oferta de tokens de ações é elegível para servir como colateral DeFi, mas apenas cerca de 2,6% está efetivamente depositado em mercados de empréstimo.
O crédito tokenizado tem uma taxa de participação em empréstimos mais alta, com aproximadamente 19% a 21% de sua oferta depositada em protocolos de empréstimo. Em comparação, o número para produtos equivalentes a dinheiro é de cerca de 0,4%.
Essas diferenças refletem os papéis distintos dos produtos. Os tokens de crédito podem apoiar estratégias de empréstimo, enquanto os equivalentes a dinheiro lastreados em títulos do Tesouro são frequentemente mantidos para gerar renda. A elegibilidade por si só não garante demanda por empréstimo ou concessão de empréstimos.
As condições de resgate são outra restrição. Alguns produtos de investimento tokenizados oferecem resgates padrão com base nos cronogramas de avaliação e liquidação de suas estratégias, enquanto saques mais rápidos podem depender de liquidez dedicada e incorrer em taxas adicionais.
Os credores devem levar em conta essas limitações ao decidir quanto adiantar contra um token.
As empresas de RWA também continuam a levantar capital para a infraestrutura que sustenta o mercado. As rodadas de venture capital divulgadas totalizaram US$ 237,5 milhões em 26 negócios nos primeiros nove meses de 2026. A Série B de US$ 82,5 milhões da Superstate representou aproximadamente 35% desse total.
A tendência mais ampla sugere que os ativos tokenizados estão ganhando tração em participações de investimento e negociação. No entanto, expandir seu papel no crédito descentralizado exigirá mais do que emissão em blockchain.
Precificação confiável, liquidez suficiente, mecanismos de resgate viáveis e uma rota confiável para liquidar garantias continuam essenciais para uma adoção mais ampla.