Os mercados globais estão atualmente emitindo sinais extremos simultaneamente em múltiplas dimensões, e o que os investidores de Wall Street enfrentam não é apenas um único risco, mas um teste de estresse estrutural entre classes de ativos.
A volatilidade implícita das Mag 7 está anormalmente barata em relação ao setor de tecnologia mais amplo, enquanto a exposição dos fundos de hedge a esses gigantes da IA está próxima dos picos históricos; ao mesmo tempo, o posicionamento em estratégias de momentum foi desmontado em um colapso quase total, o mercado de ações sul-coreano se recuperou de uma desvalorização extrema, e os fundamentos do mercado imobiliário dos EUA continuam a se deteriorar. Esses sinais não existem isoladamente; pelo contrário, surgiram de forma concentrada na mesma janela temporal.
O que desestabiliza ainda mais o mercado é que, por trás dos fenômenos extremos acima mencionados, residem confusão de precificação e divergência de posicionamento — fundos de hedge e fundos mútuos mantêm posições quase diametralmente opostas nas Mag 7, e as estratégias de momentum passaram de lotadas a desertas em apenas alguns meses. O risco fiscal do Brasil adiciona mais uma camada de preocupação a este quadro já complexo.
Volatilidade das Mag 7: Anomalias de Precificação e Posicionamento Extremo Coexistem
A volatilidade implícita das Mag 7 atualmente é negociada com um desconto significativo em relação ao setor de tecnologia mais amplo. De acordo com dados do Goldman Sachs, esse índice de volatilidade relativa está apenas no 15º percentil dos últimos quatro anos, o que significa que as opções das Mag 7 estão em uma faixa anormalmente barata em relação a outras ações de tecnologia.
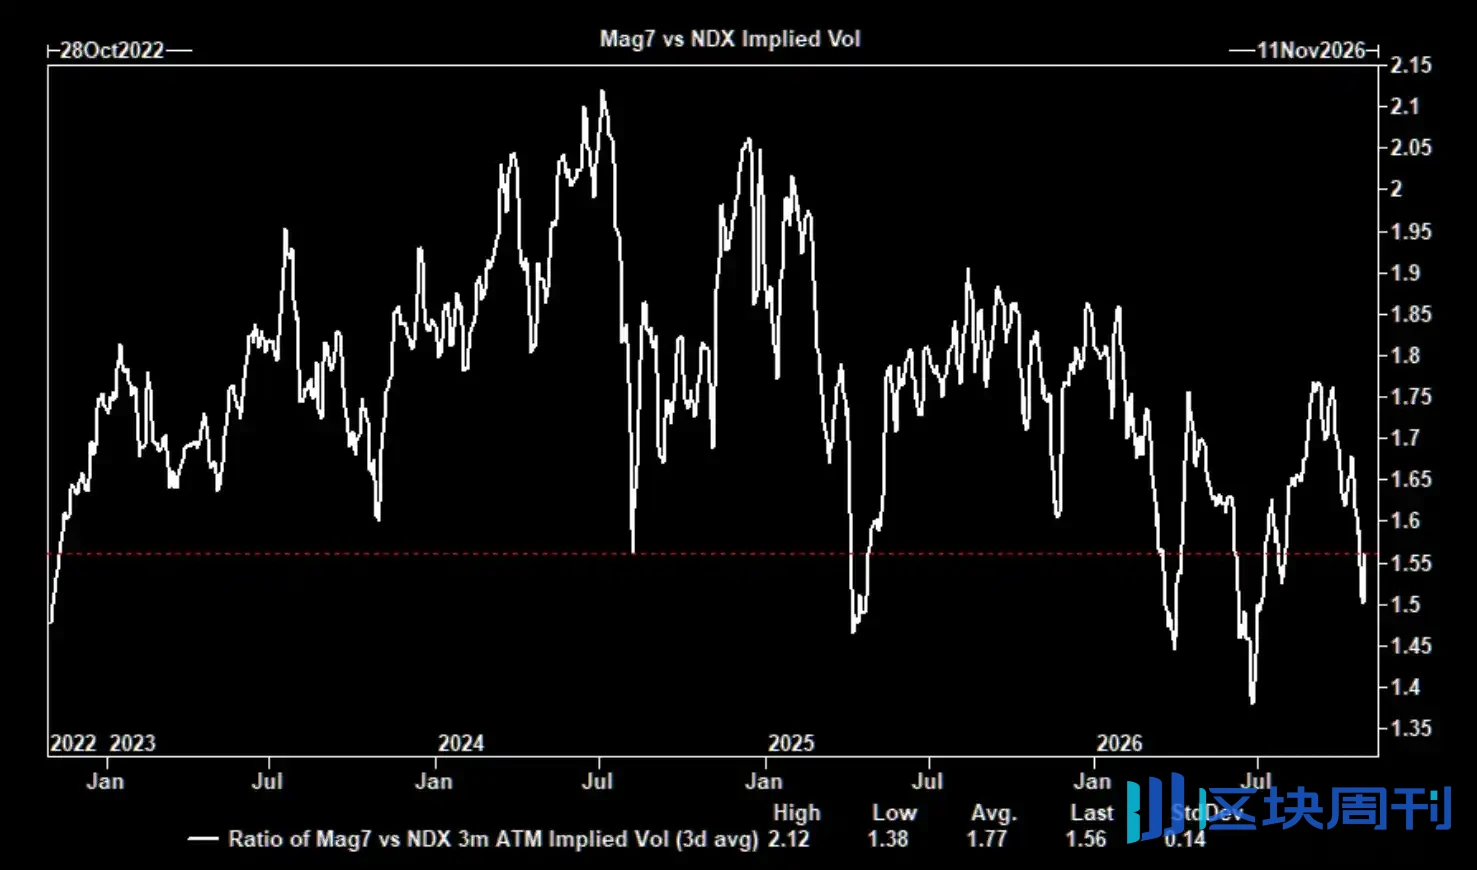
Ao mesmo tempo, embora o spread de volatilidade implícita entre o Índice Nasdaq 100 e o Índice S&P 500 tenha se comprimido acentuadamente na semana passada — a compressão de três dias foi a maior em quatro anos — o spread das opções at-the-money de 1 mês permanece no 94º percentil, e a volatilidade do setor de tecnologia continua em níveis historicamente elevados em relação ao mercado amplo.
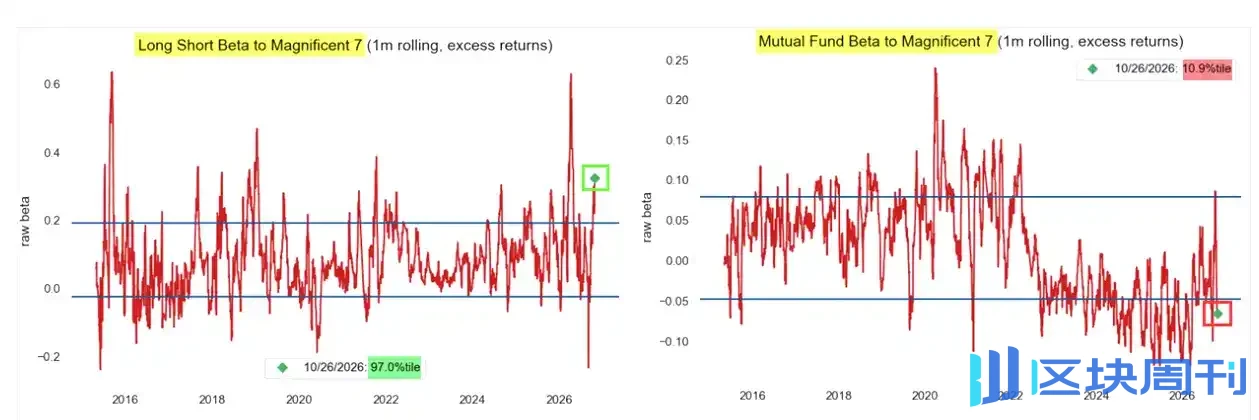
A divergência no nível de posicionamento é igualmente extrema. O estrategista da Nomura, McElligott, apontou que o beta móvel dos fundos de hedge long-short em relação às Mag 7 subiu para o 97º percentil histórico, enquanto a exposição beta dos fundos mútuos está apenas no 11º percentil. Os fundos de hedge estão fortemente posicionados nos gigantes da IA, enquanto os gestores tradicionais long-only estão estruturalmente subponderados — sob o mesmo grupo de ações, existem duas realidades de posicionamento completamente diferentes.
Estratégias de Momentum: De Lotadas a Desertas
O colapso das estratégias de momentum nesta rodada não é um ajuste de posição no sentido comum. Dados do prime brokerage do Goldman Sachs mostram que a exposição ao momentum das estratégias long-short fundamentais despencou de quase 70% no seu pico para cerca de 15%, completando a transição de extremamente lotada para quase esvaziada em apenas alguns meses.

A velocidade e a magnitude deste colapso são raras, indicando que o posicionamento concentrado do mercado no fator momentum passou por uma purga sistemática, e não por um rebalanceamento gradual de risco.
Mercado de Ações Sul-Coreano: Um Rebote Técnico Após Subavaliação Extrema
O mercado de ações sul-coreano havia caído anteriormente para uma faixa de avaliação extrema. Segundo dados do JPMorgan, mesmo excluindo a líder de chips de memória, o índice preço/lucro projetado do KOSPI é de apenas 8,4 vezes, colocando-o no 11º percentil historicamente; o indicador RSI caiu para o seu nível mais baixo desde o "Dia da Libertação", e o número de ações sobrevendidas atingiu um nível extremo.

Os dados de posicionamento também corroboram esse julgamento. Segundo dados do Goldman Sachs, o índice de alocação líquida ao mercado sul-coreano caiu para 3,4% (29º percentil em base anual, 86º percentil em base quinquenal), e o índice de alocação total caiu para 2,4% (30º percentil em base anual, 86º percentil em base quinquenal). O JPMorgan havia capturado com precisão esse ponto baixo conjuntural em seu relatório de 20 de outubro, argumentando que a combinação de avaliação e técnica estava se tornando "cada vez mais atraente".

Habitação nos EUA: Uma Dupla Pressão sobre a Demanda e as Margens de Lucro
A pressão no mercado imobiliário dos EUA espalhou-se do lado da demanda para o lado da oferta. Segundo dados da TS Lombard, as margens de lucro operacional dos construtoras de casas caíram abaixo dos níveis pré-COVID, com o enfraquecimento dos preços das casas novas e o aumento dos custos de construção, mão de obra e financiamento formando uma pressão dupla, e os construtores sofrem simultaneamente com a erosão dos lucros por ambos os lados.
O lado da demanda também dificilmente é otimista. As taxas de hipoteca agora voltaram para cerca de 7,3%, e a acessibilidade à habitação nos EUA permanece próxima das mínimas históricas. A TS Lombard adverte que, se o Federal Reserve mantiver uma postura hawkish, as taxas de juros poderão enfrentar mais pressão de alta, suprimindo assim continuamente a demanda por compra de casas. Sua conclusão é bastante direta: a queda dos preços das casas por si só pode não ser suficiente para atrair os compradores de volta ao mercado.
Brasil: Trajetória da Dívida e Abismo Fiscal
A pressão fiscal do Brasil está se acumulando a um nível que inquieta o mercado. Segundo dados da TS Lombard, a relação dívida/PIB do Brasil subiu de 71,7% quando Lula assumiu o cargo em 2023 para 81,9%, e, se o atual caminho de política for mantido, essa relação poderá se aproximar de 118% até 2036. A eleição acabou, mas o verdadeiro teste apenas começou: como convencer os investidores de que o Brasil é capaz de estabilizar sua trajetória de dívida.
A TS Lombard adverte ainda que, na ausência de uma reforma fiscal substancial, o Brasil poderá enfrentar o risco de uma paralisação parcial do governo em 2028. Os gastos obrigatórios estão gradualmente eliminando o espaço fiscal discricionário, e os fundos disponíveis poderão cair abaixo do limite mínimo necessário para o funcionamento normal do governo. Sua conclusão é bastante sombria: a próxima rodada de ajuste fiscal do Brasil pode não ser impulsionada pela vontade política, mas forçada pela lógica matemática.