Nota do editor: Em setembro, o mercado de títulos dos EUA passou por uma rodada de vendas severas. O rendimento do Tesouro dos EUA de 10 anos subiu de 4,75% para 5,29%, um aumento de 54 pontos-base em um único mês, e alguns ativos de renda fixa caíram de 2,3% a 5%. Mas se você decompor a variação dos rendimentos, descobrirá um fato facilmente ignorado: durante o mesmo período, a taxa de juros real de 10 anos subiu cerca de 49 pontos-base, enquanto a compensação pela inflação implícita no mercado subiu apenas cerca de 5 pontos-base. Em outras palavras, esta rodada de vendas no mercado de títulos não é explicada principalmente pelo aumento das expectativas de inflação; o que realmente mudou substancialmente foi a taxa de juros real.
Isso levanta uma questão mais complexa: por que o mercado está disposto a exigir um retorno real mais alto? Normalmente, uma alta nas taxas de juros reais pode estar relacionada a expectativas mais fortes de crescimento econômico, ajustes na trajetória futura da política monetária ou um aumento na compensação de risco por manter títulos de longo prazo. O que é ainda mais incomum é que, enquanto os Treasuries dos EUA caíram acentuadamente, as ações de tecnologia relacionadas à IA ainda apresentaram desempenho forte, com o setor de semicondutores liderando os ganhos, enquanto a maioria das outras ações ficou sob pressão evidente.
Harry Mamaysky, fundador da QuantStreet Capital, propôs uma explicação em sua mais recente carta mensal de investimentos: o mercado pode estar precificando novamente para um crescimento econômico futuro mais forte, bem como a demanda de capital gerada pela expansão contínua da infraestrutura de IA por grandes empresas de tecnologia. Sob essa estrutura, taxas de juros mais altas e ações fortes de IA não são necessariamente contraditórias, porque os investidores podem acreditar que o crescimento futuro dos lucros será suficiente para compensar o impacto de custos de financiamento e taxas de desconto mais altos.
Mas esta ainda é uma explicação de mercado que precisa ser verificada. Uma alta nas taxas de juros reais não equivale a uma melhora certa nas perspectivas de crescimento, e mudanças no prêmio de prazo também significam que os investidores podem estar exigindo maior compensação de risco. Para os mercados de ações e de títulos, o fundamental é distinguir: esta rodada de alta dos juros reflete retornos econômicos futuros mais altos, ou significa que manter ativos de longo prazo se tornou mais caro e perigoso?
A seguir está uma tradução do texto original:
Em setembro de 2026, um conjunto bastante incomum de tendências apareceu nos mercados financeiros dos EUA: os Treasuries dos EUA sofreram uma liquidação acentuada, enquanto as ações de tecnologia, especialmente o setor de semicondutores, continuaram a subir.
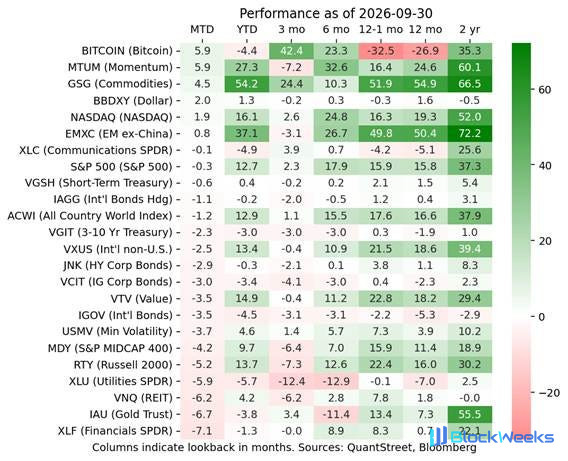
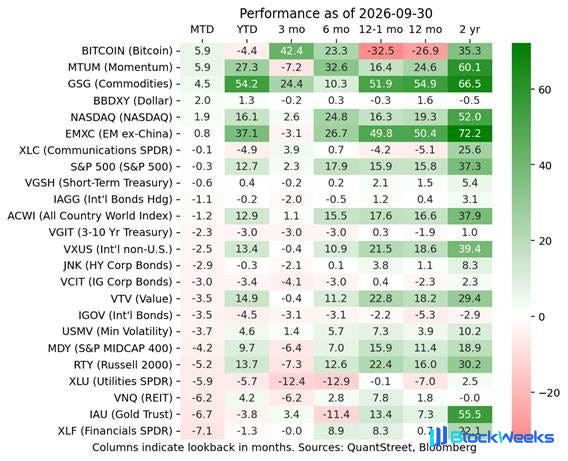
Desempenho dos principais ativos em setembro de 2026: estratégias de tecnologia e momentum foram relativamente fortes, enquanto muitos tipos de títulos e ativos sensíveis a taxas ficaram sob pressão.
De acordo com dados do Tesouro dos EUA, o rendimento do Tesouro dos EUA de 10 anos subiu de 4,75% no final de agosto para 5,29% no final de setembro, um aumento de 54 pontos-base em um mês. Estatísticas da QuantStreet Capital mostram que alguns ativos de renda fixa dos EUA caíram de 2,3% a 5% naquele mês.
Mas o mercado de ações não experimentou uma queda sincronizada e ampla. Bitcoin e estratégias de momentum com participações importantes em empresas de semicondutores e tecnologia tiveram desempenho destacado, e o índice Nasdaq permaneceu em alta. Ao mesmo tempo, ações de pequena e média capitalização dos EUA, o índice S&P 500 de ponderação igual e setores sensíveis a taxas, como fundos de investimento imobiliário, utilities e financeiras, foram vendidos.
Normalmente, uma alta acentuada das taxas de juros de longo prazo aumenta os custos de financiamento das empresas e reduz o valor descontado dos lucros futuros, o que é especialmente desfavorável para ações com avaliações elevadas. Mas a divergência mostrada pelo mercado desta vez sugere que os investidores podem estar precificando os retornos futuros de diferentes ativos de maneiras muito distintas.
Harry Mamaysky, fundador da QuantStreet, acredita que, para entender esta rodada de movimentos do mercado, é preciso primeiro responder a uma pergunta: o que exatamente o mercado de títulos está negociando?
I. Os rendimentos dos Treasuries dos EUA dispararam em setembro; o que realmente subiu foi a taxa de juros real
Da perspectiva da estrutura de rendimentos, uma característica importante da liquidação dos Treasuries dos EUA em setembro foi que a alta das taxas de juros nominais correspondeu principalmente a uma alta das taxas de juros reais, e não a um aumento simultâneo da compensação pela inflação.
Para entender isso, é preciso primeiro distinguir três conceitos.
O Rendimento Nominal é o rendimento do Tesouro que os investidores costumam ver, que inclui compensação pela inflação futura, bem como os retornos reais exigidos e outros fatores de risco.
O Rendimento Real pode ser entendido como o rendimento após deduzir a compensação pela inflação. No mercado do Tesouro dos EUA, o rendimento dos Títulos Protegidos contra a Inflação do Tesouro (TIPS) é geralmente usado para observar a precificação do mercado para retornos reais.
A diferença entre os dois é a Taxa de Inflação de Equilíbrio, frequentemente usada como um indicador de referência para as expectativas de inflação de longo prazo do mercado. No entanto, ela também inclui fatores como risco de inflação e liquidez, e não é equivalente a uma previsão pura de inflação.
A mudança nos rendimentos do Tesouro dos EUA em setembro pode ser melhor detalhada. O rendimento nominal do Tesouro dos EUA de 10 anos subiu de 4,75% em 31 de agosto para 5,29% em 30 de setembro, um aumento de 54 pontos-base. Desse total, o rendimento real subiu de 2,44% para 2,93%, um aumento de 49 pontos-base; a compensação implícita pela inflação subiu apenas de 2,31% para 2,36%, um aumento de 5 pontos-base.

Desempenho dos principais ETFs de títulos dos EUA em setembro: títulos de longo prazo e alguns títulos de crédito sofreram pressão de venda óbvia.
Isso significa que, do aumento no rendimento do Tesouro dos EUA de 10 anos em setembro, mais de 90% correspondeu a um aumento nas taxas de juros reais, e não a um aumento na compensação pela inflação. Pelo menos a partir da decomposição desse indicador de mercado, a principal mudança na venda de títulos em setembro não foi na compensação pela inflação, mas na taxa de juros real.
Isso é especialmente importante porque aumentos nas taxas de juros reais e na compensação pela inflação frequentemente correspondem a explicações econômicas diferentes.
Se o aumento nos rendimentos vier principalmente da compensação pela inflação, pode significar que os investidores estão preocupados com aumentos futuros de preços e uma queda no poder de compra do dinheiro, e, portanto, exigem retornos nominais mais altos. Mas se o aumento vier principalmente das taxas de juros reais, então é preciso considerar ainda as expectativas de crescimento econômico, a futura taxa de juros real de política e a compensação de risco que os investidores exigem para manter títulos de longo prazo.
Isso não significa que o risco de inflação desapareceu. O nível de inflação em si permanece elevado, e os preços do petróleo, a política fiscal e a trajetória de juros do Federal Reserve também afetarão as expectativas do mercado. Mas, a partir das mudanças nos rendimentos em setembro, explicar esta rodada de venda de títulos do Tesouro dos EUA apenas pela "intensificação das preocupações com a inflação" é claramente insuficiente.
II. Não é simplesmente preocupação com a inflação; o mercado pode estar reprecificando o crescimento econômico e a demanda por capital
Por que as taxas de juros reais subiram significativamente? Mamaysky discutiu várias explicações de mercado em sua carta de investimento.
A primeira é que o crédito em dólar está sendo questionado. Mas o dólar na verdade se valorizou em setembro, o que não se encaixa na narrativa de uma crise generalizada de confiança nos ativos em dólar.
A segunda é que os investidores começaram a se preocupar com a capacidade do governo dos EUA de pagar sua dívida. O autor acredita que, se as preocupações do mercado com o crédito fiscal dos EUA fossem refletidas principalmente através do risco de inflação futura, então a compensação pela inflação de longo prazo deveria ter subido mais notavelmente, e os dados de setembro não mostraram essa característica.
No entanto, isso não descarta o risco fiscal. Um aumento na oferta de títulos do Tesouro e um aumento na compensação de risco por manter títulos também podem elevar os rendimentos de longo prazo enquanto a compensação pela inflação permanece relativamente estável.
Em contraste, Mamaysky prefere se concentrar em outra explicação: o mercado pode estar esperando um crescimento econômico mais forte enquanto reprecifica as crescentes demandas de capital das grandes empresas de tecnologia.
A variável-chave aqui é a IA. À medida que o investimento em infraestrutura de inteligência artificial continua a se expandir, os grandes provedores de serviços em nuvem (Hyperscalers) estão investindo quantias enormes de dinheiro para construir data centers, comprar GPUs, expandir o poder de computação e implantar infraestrutura de energia e rede.
Esses gastos significam, em primeiro lugar, demanda por capital.
De uma perspectiva macro, se as empresas quiserem expandir o investimento ao mesmo tempo, enquanto os fundos de longo prazo disponíveis para alocação não aumentarem em tandem, o preço dos fundos pode enfrentar pressão de alta. Ao mesmo tempo, se os investidores acreditarem que a IA aumentará a produtividade econômica futura e criará mais lucros corporativos, eles também poderão elevar sua taxa de retorno real de longo prazo exigida de acordo.
Ambas as forças podem estar relacionadas à alta das taxas de juros reais, mas os mecanismos não são exatamente os mesmos: a primeira enfatiza a demanda de capital e as condições de financiamento, enquanto a segunda enfatiza as expectativas de retornos econômicos futuros.
Pesquisa recente do ING também aponta em direção semelhante, argumentando que o impacto da IA nos rendimentos dos títulos vem não apenas de empresas de tecnologia tomando empréstimos para se financiarem, mas também pode se refletir nas taxas de juros reais por meio da produtividade e das expectativas de crescimento econômico de longo prazo.
No entanto, esse tipo de julgamento ainda pertence à análise de mercado, e não a uma relação causal confirmada. Uma alta nas taxas de juros reais por si só não pode provar que a IA está impulsionando um crescimento mais rápido na economia dos EUA, nem pode provar que a demanda de financiamento da IA é o fator dominante por trás da venda de Treasuries.
Para Mamaysky, o apelo dessa explicação vem principalmente da reação do mercado de ações.
Se a forte alta nos rendimentos dos Treasuries refletisse totalmente uma deterioração das perspectivas econômicas, então o mercado de ações normalmente também ficaria sob pressão mais ampla. Mas em setembro, ações relacionadas à IA, como as de semicondutores, permaneceram fortes, mostrando que os investidores pelo menos continuam otimistas em relação ao crescimento de longo prazo de algumas empresas de tecnologia.
Isso leva a uma relação mais interessante entre o mercado de títulos e o mercado de ações: taxas de juros reais mais altas podem estar sendo precificadas pelo mercado ao mesmo tempo que expectativas de lucros futuros mais altos.
III. Por que as ações de IA ainda podem subir quando as taxas de juros reais estão mais altas?
Da perspectiva da lógica de avaliação tradicional, uma alta nas taxas de juros reais de longo prazo geralmente não é uma boa notícia para ações de crescimento.
Os preços das ações dependem essencialmente do valor dos fluxos de caixa futuros após o desconto. Quanto maior a taxa de retorno exigida pelo mercado, menor o valor dos lucros futuros de uma empresa convertidos em termos de hoje. Para empresas de crescimento cujos lucros estão principalmente concentrados no futuro, esse efeito geralmente é ainda mais pronunciado.
Mas o desempenho das ações de IA em setembro mostra que o mercado pode estar apostando em outra força.

Em setembro, o ETF de semicondutores (SMH) subiu cerca de 9,4%, enquanto o índice S&P 500 de pesos iguais (SPW) caiu cerca de 4,8%, mostrando uma clara divergência entre o setor de tecnologia e o mercado mais amplo.
Mamaysky entende isso como uma "batalha entre numerador e denominador" na avaliação: uma alta na taxa de desconto empurra o denominador para cima, pressionando as avaliações; mas o crescimento esperado dos lucros futuros empurra o numerador para cima, o que pode compensar parte ou até todo o impacto negativo. Em outras palavras, o mercado não está necessariamente ignorando as altas taxas de juros, mas pode acreditar que o crescimento futuro dos lucros trazido pela IA é suficiente para cobrir custos de capital mais altos.
Em setembro, ETFs de momentum com participações importantes em empresas como AMD, Micron, Intel, Cisco e Applied Materials tiveram desempenho forte, e os semicondutores continuaram sendo uma força importante que impulsionou o mercado para cima.
Essa tendência tem uma certa lógica fundamental. A construção de infraestrutura de IA primeiro exige chips, servidores e equipamentos relacionados, então fornecedores a montante na cadeia industrial podem obter pedidos e receita mais cedo.
Mas isso também leva à questão que mais preocupa o autor. As ações de semicondutores continuaram a subir, enquanto o índice S&P 500 de pesos iguais teve desempenho fraco. Isso mostra que há uma clara divergência entre as expectativas do capital para as perspectivas de lucro dos fornecedores de infraestrutura de IA e suas expectativas para o setor corporativo mais amplo.
Mamaysky chama o amplo grupo de empresas fora dos semicondutores de ROCS (Rest of the Corporate Sector), ou seja, o resto do setor corporativo.
Em sua visão, a razão pela qual as empresas que compram chips de IA estão dispostas a investir grandes quantias de dinheiro é que elas acreditam que poderão obter retornos econômicos no futuro por meio de melhorias de produtividade. O mercado também está disposto a fornecer financiamento antecipado para esses lucros que ainda não foram realizados.
Portanto, não é surpreendente que nem todos os setores estejam crescendo em sincronia nesta fase. O que é realmente intrigante é que o próprio mercado de ações é prospectivo. Se os investidores já estivessem convencidos de que a IA melhoraria significativamente a lucratividade futura de outras empresas, então essas expectativas também deveriam ser gradualmente refletidas nas avaliações das empresas relevantes.
Mas em setembro, o mercado não mostrou essa alta generalizada. Os fornecedores de chips já estão lucrando, mas as empresas que compram chips ainda não alcançaram geralmente melhorias de lucro correspondentes. Isso significa que o atual comércio de IA tem um ciclo comercial que precisa ser verificado: a receita obtida pelas empresas upstream precisa, em última análise, ser sustentada pelo valor econômico continuamente criado pelas empresas downstream. Se a IA não conseguir criar lucros suficientes para o setor corporativo mais amplo, então o aumento contínuo da compra de chips, a construção de data centers e os custos de financiamento podem gradualmente corroer os retornos do investimento.
Mamaysky não acredita que a IA já tenha formado uma bolha. Ele ainda acredita no valor econômico de longo prazo da IA, mas pensa que o mercado precisa ver mais evidências de que os benefícios da IA estão se espalhando da indústria de tecnologia para outras empresas.
Os dados de produtividade do trabalho divulgados pelo Bureau of Labor Statistics dos EUA já mostraram alguns sinais positivos, com o crescimento da produtividade nos últimos anos acima da média de longo prazo desde 2010. Mas essa melhoria não pode ser totalmente atribuída à IA, e muito menos pode provar diretamente que as empresas já obtiveram lucros adicionais suficientes para cobrir os custos de investimento. Dessa perspectiva, o mercado de títulos e o mercado de ações estão, na verdade, esperando a mesma resposta: o crescimento econômico futuro pode entregar os retornos atualmente precificados antecipadamente?

Mudanças históricas na produtividade do trabalho no setor de negócios não agrícolas dos EUA.
IV. A alta das taxas de juros reais não é necessariamente positiva, e o prêmio de prazo é outro risco
Entender a alta dos rendimentos dos Treasuries como o mercado se tornando mais otimista sobre o crescimento econômico pode, de fato, explicar parte do desempenho dos preços dos ativos. Mas essa explicação ainda tem uma limitação importante: uma alta das taxas de juros reais não equivale totalmente a uma melhoria das expectativas de crescimento econômico futuro.
Os rendimentos dos títulos públicos de longo prazo não refletem apenas as expectativas dos investidores para as taxas de juros de curto prazo futuras, mas também incluem o prêmio de prazo, ou seja, a compensação adicional que os investidores exigem por assumir riscos como a volatilidade dos preços dos títulos de longo prazo.
O prêmio de prazo pode refletir incerteza sobre as taxas de juros, oferta fiscal, oferta e demanda de mercado e outros fatores de risco. Mesmo que a compensação pela inflação não tenha subido significativamente, os rendimentos de longo prazo ainda podem subir, desde que os investidores não estejam dispostos a imobilizar fundos por longo prazo e exijam maior compensação pelo risco.
Essa distinção é especialmente importante no mercado atual.
Uma análise de mercado da Reuters em 7 de outubro apontou que o prêmio de prazo do Treasury de 10 anos dos EUA subiu para cerca de uma máxima de 12 anos. Isso mostra que a alta dos rendimentos de longo prazo pode não incluir apenas expectativas de crescimento econômico, mas também pode refletir uma reavaliação dos investidores sobre política fiscal, política monetária e os riscos de manter títulos por longo prazo.
Deve-se enfatizar que as taxas de juros reais e o prêmio de prazo não são dois indicadores independentes que podem simplesmente ser somados. O próprio rendimento real dos TIPS também pode incluir um prêmio de prazo real. Portanto, a alta de aproximadamente 49 pontos-base nas taxas de juros reais em setembro não significa que todos os 49 pontos-base vieram de expectativas de crescimento mais fortes.
Dois fatores diferentes podem ter efeitos distintos sobre os mercados de ativos. Se a alta das taxas de juros reais reflete principalmente expectativas melhoradas de crescimento econômico, então os lucros futuros das empresas podem subir em tandem, e algumas ações podem suportar taxas de desconto mais altas.
Mas se o aumento das taxas de juros reais e dos rendimentos de longo prazo vier mais do prêmio de prazo, então as empresas podem enfrentar custos de financiamento continuamente crescentes sem uma melhoria correspondente nos lucros futuros. Nesse ponto, as altas taxas de juros exercerão pressão mais direta sobre as avaliações das ações, os preços dos títulos e o investimento corporativo.
É também por isso que não se pode concluir apenas com a alta das ações de IA que esta rodada de venda de Treasuries é necessariamente um sinal positivo para o crescimento econômico. Para a QuantStreet, o mercado atual ainda não tem evidências suficientes para apoiar uma mudança total para qualquer ativo.
A instituição permanece relativamente sobreponderada em ações de valor e ações de baixa volatilidade, esperando manter exposição ao setor corporativo mais amplo, enquanto continua a manter algumas ações de tecnologia em portfólios com maior tolerância ao risco.
A alocação em títulos também começou a ver pequenos ajustes. Mamaysky acredita que quando o rendimento do Treasury de 10 anos atinge cerca de 5,25%, a atratividade potencial dos títulos já aumentou um pouco. Portanto, a QuantStreet começou a estender moderadamente a duration em portfólios de baixo risco, ou seja, aumentando as alocações em títulos mais sensíveis às mudanças nas taxas de juros.
Mas isso não significa que a instituição tenha se tornado totalmente otimista em relação aos títulos de longo prazo. Seu modelo ainda não favorece ativos de maior duration, e a duration geral dos títulos permanece abaixo do benchmark, apenas a subponderação diminuiu um pouco.
O autor também menciona que, para investidores adequados, alguns ativos alternativos, como certos fundos de private equity perpétuos, podem proporcionar alguma diversificação, mas os riscos de liquidez e avaliação dos produtos relacionados ainda precisam ser considerados separadamente.
Esses ajustes refletem uma atitude cautelosa: os rendimentos de longo prazo começaram a ter algum apelo, mas ainda não há uma resposta clara sobre se as forças que fazem os rendimentos subir diminuíram.
A seguir, o mercado precisa observar três tipos de sinais: primeiro, como as taxas de juros reais de longo prazo e os prêmios de prazo mudam, a fim de distinguir entre expectativas de crescimento e compensação por risco; segundo, se o investimento em IA está começando a melhorar genuinamente a produtividade, as margens de lucro e o fluxo de caixa das empresas não tecnológicas; e, finalmente, se as expectativas de política do Federal Reserve, as necessidades de financiamento fiscal e a oferta de Treasuries de longo prazo continuam a exercer pressão ascendente sobre os rendimentos.
Se o crescimento econômico e os lucros corporativos continuarem a melhorar, altas taxas de juros reais e um mercado de ações forte podem coexistir por um período de tempo. Mas se os prêmios de prazo continuarem a subir enquanto os retornos do investimento em IA não se materializarem por um longo tempo, as ações de tecnologia que atualmente parecem capazes de resistir a altas taxas de juros também enfrentarão um teste de avaliação mais severo.
O sinal mais importante da liquidação de Treasuries dos EUA em setembro não é que as expectativas de inflação estejam novamente fora de controle, mas que os retornos reais de longo prazo exigidos pelos investidores aumentaram claramente.
A questão verdadeiramente não resolvida é: essa exigência de retorno mais alta vem da confiança de que a economia futura pode gerar mais lucros, ou o risco que deve ser assumido para manter ativos de longo prazo está aumentando?
Ambas as explicações podem elevar os rendimentos dos Treasuries dos EUA, mas implicam perspectivas de mercado completamente diferentes para ações, títulos e o futuro do ciclo de investimento em IA.